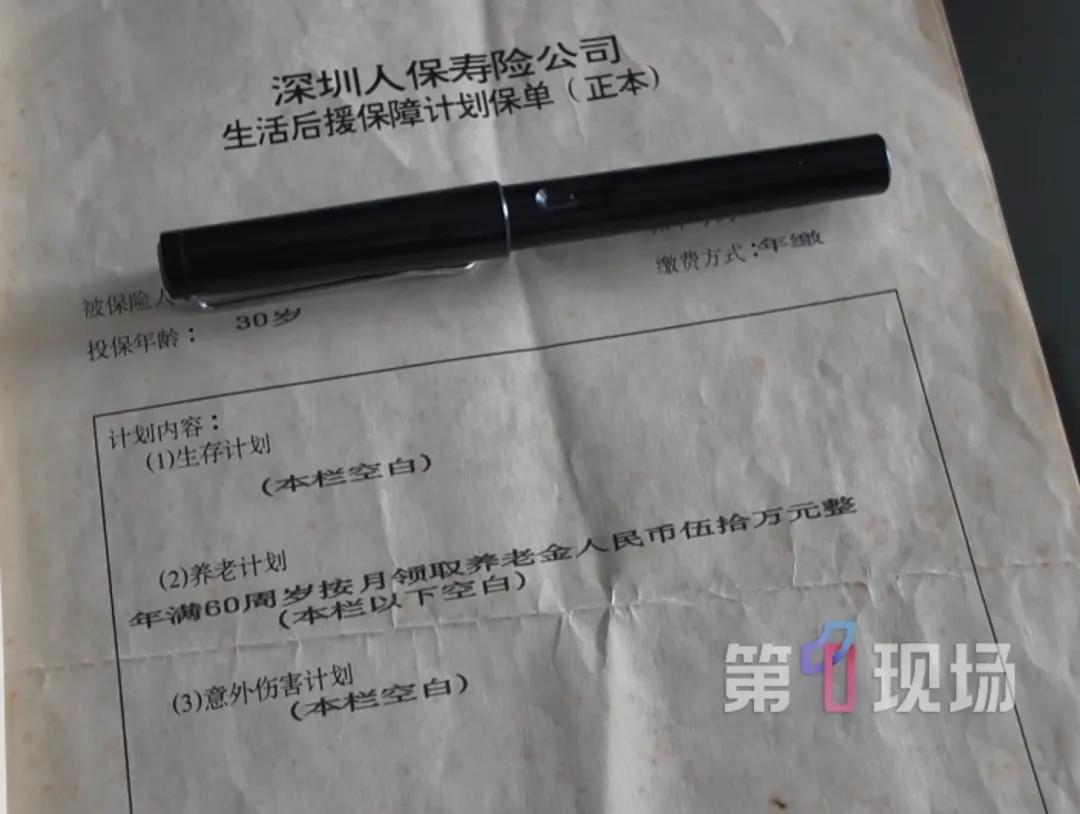
“玩不起?”深圳有位大哥,30年前咬牙买了一份养老保险,一年交4055块。整整交了30年。好不容易熬到60岁,第一个月真收到了50万养老金。可第二个月,钱没了。保险公司说:当年员工写错了,应该是“一次性”领50万,不是“按月”。男子表示不服,认为保险公司根本不是失误,而是玩不起,与保险公司多次沟通无果后,反手把公司告上法庭!
1995年的深圳,一个普通打工者掏出4055块钱买保险的时候,心里盘算的是一笔跨越三十年的账。那时候全国城镇居民人均可支配收入才4283块,这笔保费差不多就是一个人全年不吃不喝的全部收入。
陈先生硬是咬着牙交了三十年,累计掏出去的钱超过十二万。这中间但凡断过一年,今天的争议可能都不会发生。可他没断过。
三十年后的2025年,陈先生满六十岁。第一个月,五十万准时到账。第二个月,账户安安静静,一分钱没有。
保险公司给的理由很直接:当年电脑系统不行,经手的员工把“一次性领取”填成了“按月领取”,纯粹是录入的时候手滑了。至于那个员工,早就联系不上了。一张盖了公章的正式保单,白纸黑字写着的领取方式,三十年后被说成是打错字。
这里头有个细节值得琢磨。陈先生在这三十年里办过保单贷款。办过贷款的人都知道,保险公司要批贷款,第一步就是把保单条款调出来核对。
如果系统里存的真是“一次性领取”,贷款审核的时候随便扫一眼就能看出来不对劲。可偏偏那时候没人提。每年收保费的时候没人提,做保单年检的时候没人提,偏偏等到该往外掏钱的时候,“想起来了”。
代理人说保险公司行使撤销权的期限最长也就五年。1995年签的保单,最迟2000年就该纠正了。三十年不吭声,等人家退休了才说写错了,这个时间点选得实在让人没法不多想。
换个位置想想,如果1995年真是保险公司把“一次性”写成了“按月”,那这三十年里它随时可以起诉要求更正。但它没有。
它选择了沉默,选择了继续按“按月”这个版本收钱、做贷款、续保。沉默本身也是一种表态,法律上叫默示追认。你收钱的时候不觉得合同有问题,付钱的时候突然觉得有问题了,天底下哪有这种只占便宜不吃亏的买卖。
成都的肖先生碰上的是另一码事,但那股子味道是一样的。2011年他母亲给他买了份重疾险,一年交两千,交了十五年。
2026年8月,肖先生确诊结肠恶性肿瘤。去理赔的时候,保险公司翻出他父亲的病史,说这病属于遗传性的,免责条款里写着呢,不赔。
从头到尾没做基因检测,没出医学认定,就凭一份十五年前的旧病历,一张嘴就把“遗传性疾病”这顶帽子扣上了。
四川的肿瘤专家说得明白,结肠癌有遗传的也有不遗传的,不检测根本定不了性。保险公司的客服私下都承认没法直接判定,可理赔部门偏偏就把结论下了。
肖先生把保险公司告了。案件还在审理的时候,有个叫张雪的人半夜转发了这件事,撂下一句:是造谣你就起诉,不是就鄙视你。
第二天,八万六千三百二十块到账了,一分不少,和肖先生起诉要求的金额一模一样。拖延了二十多天的理赔,一夜之间变得“可以解决”了。
这两件事搁在一起看,能看出一个挺让人不舒服的规律。陈先生那边是保险公司说自己“写错了”,肖先生这边是保险公司说自己“推断对了”。
一个想用“笔误”把按月给付变成一次性打发,一个想用“家族史”把该赔的钱省下来。理由不一样,算盘是一样的:能少给就少给,能不给就不给,赌的就是普通人耗不起。
陈先生那案子,律师指出的撤销权过期问题其实已经掐住了保险公司的命门。法律给了一个机构纠正自己错误的时间窗口,过了这个窗口,你就得认账。
不是法律偏向谁,是法律不允许你拿一个三十年前的内部失误当今天赖账的理由。你内部的流程漏洞,凭什么让一个按时交了三十年保费的普通人来兜底。
保单这个东西,说到底是一纸信任。投保人把几十年的钱押进去,换的就是将来某一天那张纸能兑现。如果保险公司可以用“员工写错了”来推翻公章盖过的承诺,用“我猜的”来拒绝合同里写明的保障,那纸上的字还有什么意义。
今天能是“一次性”和“按月”差一个字,明天就能是别的。普通人买保险的时候看不懂精算表、读不透免责条款,唯一能信的,就是那份盖了章的合同。
陈先生的案子还在走程序,最终判下来是什么结果还得等。但有一点是可以肯定的:一个人老老实实交了三十年钱,没有违约,没有断缴,到了该拿钱的时候,不该被一句“写错了”打发走。这是最朴素的道理,也是保单这张纸存在的全部理由。
信源:观察者网:“60岁后按月领取50万”,男子缴30年保费仅领一个月便遭拒