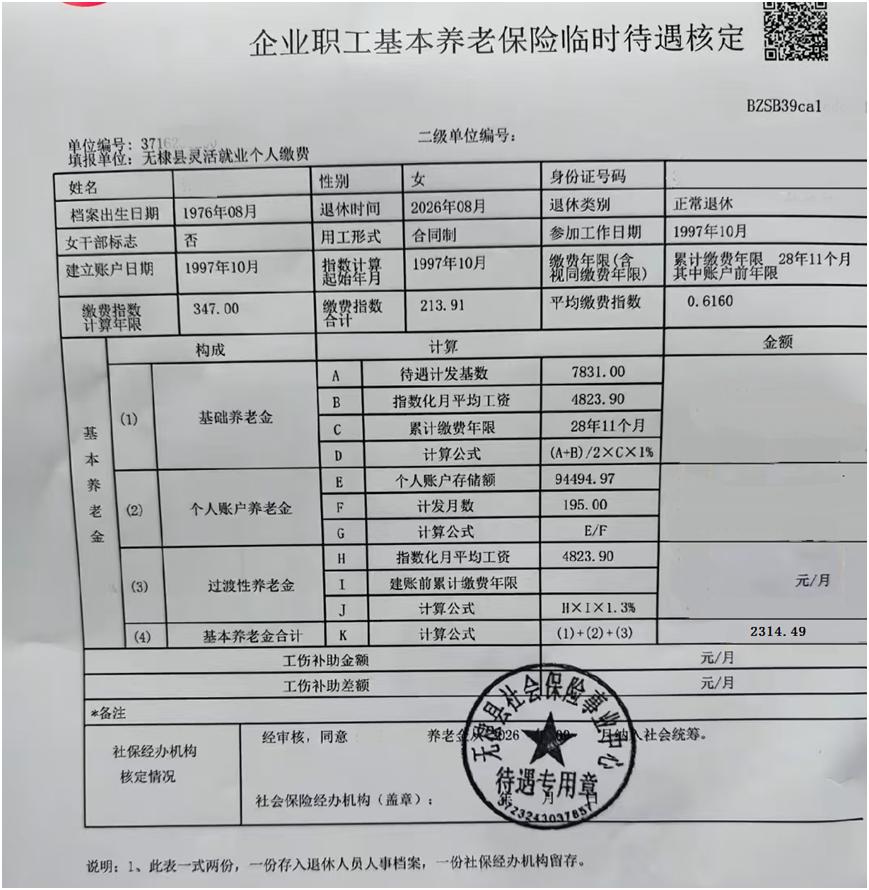
山东省无棣县女工28.92年工龄退休养老金
一、社保基本情况
这位参保女士出生于1976年8月,1997年10月,21岁开始缴纳企业职工养老保险,2026年8月年满50岁办理正常退休。参保时段为1997年10月至2026年8月,累计缴费28.92年。
缴费指数计算年限347个月,缴费指数合计213.91,平均缴费指数=213.91÷347=0.616。
退休时个人账户存储额94494.97元,也就是9.45万元。本次核算采用山东省2025年养老金计发基数7831元。
本人指数化月平均缴费工资=计发基数×平均缴费工资指数=7831×0.616=4823.9元。
她参保起始时间恰好是山东建立个人账户时间,没有建账前工龄,无视同缴费年限,因此没有过渡性养老金,这份核定表属于临时预核算待遇,待当年正式计发基数落地后,养老金金额还会重新调整。
二、月养老金构成
月基本养老金分为基础养老金与个人账户养老金两部分。
1.基础养老金
公式:(月计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%
代入数据:(7831+4823.9)÷2×28.92×1%=1829.9元
2.个人账户养老金
公式:个人账户存储额÷计发月数,50岁退休国家统一计发月数为195
代入数据:94494.97÷195=484.59元
月基本养老金合计=1829.9+484.59=2314.49元。
在养老金结构里,基础养老金占79.06%,个人账户养老金占20.94%,基础养老金是待遇的主要来源。28.92年缴费换算下来,每缴费一年,大约折合每月增加养老金80.03元。
三、养老金成因
这份养老金水平,由几项关键因素共同决定。一是缴费年限,坚持不间断参保,积累到28.92年,是养老金最重要的支撑;二是缴费基数偏低,平均缴费指数仅0.616,仅略高于社保最低档0.6,长期按较低基数缴费,直接限制个人账户积累规模,退休账户余额只有9.45万元;三是退休年龄50岁,计发月数195,相比60岁退休计发月数139,同样账户余额,每月分到的个人账户养老金更少;四是没有视同缴费年限,缺少过渡性养老金这一块待遇加持。
四、现实对比
在山东县域环境来看,每月2314.49元养老金属于中等偏下水平,仅能维持基础日常生活。精打细算的前提下,可覆盖米面粮油、水电燃气、日常买菜等基础开销,满足温饱需求。但面对大额医疗、住院陪护、意外支出时,资金会比较紧张。养老金每年会跟随山东省统一上调,待遇会逐年稳步增加。养老金遵循长缴多得、多缴多得,条件允许尽量拉长缴费年限,适度提高缴费档次,才能为自己储备更从容的晚年保障。
祝退休朋友,安康快乐!