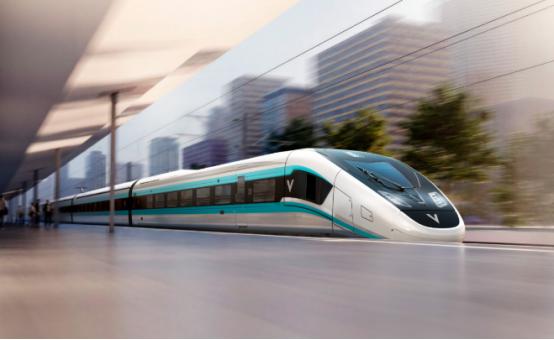
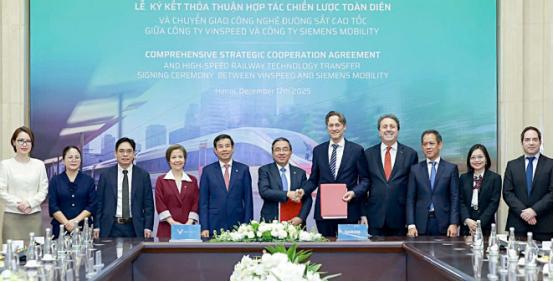
越南连电力都高度依赖从中国采购,计划建设高铁时却没有选择中国,而是将价值10亿欧元的订单交给德国西门子,表面上是在采购列车,实际上却相当于把全国高铁的技术标准押向了欧洲。
不过这句话要拆开看,10亿欧元合同并不是越南南北高铁的总订单,而是越南民营企业VinSpeed为河内至广宁和滨城至芹耶两条线路采购10列高速列车及信号、通信、电气化系统,所以说越南全国高铁已经彻底选定欧洲标准还为时过早。
话虽如此,这笔生意的分量仍然不轻,因为高铁不是买几辆汽车,车买回来还要配信号、供电、调度、检修和人员培训,西门子拿到的是一套交钥匙系统,只要首批线路跑得顺,后续线路照着复制就会更省事,欧洲标准便可能从样板变成习惯。
这才是高铁竞争最值钱的地方,卖出去的列车只是门票,真正能长期挣钱的是备件、软件升级、维护合同和技术认证,一套系统一旦铺开,就像房子里的水管和电线,往后想全部更换不但花钱,还会牵一发动全身。
越南选择西门子,也不能简单理解为看不上咱们的高铁,中国高铁在里程、运营经验、建设速度和成套能力上都有明显优势,但越南考虑的不只是价格和技术,还在意供应链不能全压在一个方向,更希望借欧洲设备给自己增加外交和融资上的回旋空间。
说白了,越南这些年一直在做多头生意,制造业大量使用中国原料和设备,出口市场又离不开欧美,资金和产业合作还要照顾日本、韩国,谁都想靠近,谁都不愿完全依附,这种走钢丝式平衡看着聪明,却也意味着每套系统之间的衔接成本会越来越高。
西门子的优势是品牌成熟、欧洲标准认可度高,列车、信号和电气化可以打包提供,越南还能借技术转让培养本地队伍,但技术转让不等于核心能力自动到手,图纸可以交,经验却要靠长期运营磨出来,关键软件和高端部件今后是否仍要进口才是重点。
更现实的问题是钱,欧洲设备通常不以便宜见长,高铁建设又最怕工期拖延和预算上涨,两条线路一共只有10列车,前期看起来规模不大,后面却要承担完整系统的维护成本,如果客流、票价和沿线开发达不到预期,漂亮的样板也可能变成昂贵的橱窗。
至于越南电力高度依赖中国的说法,也要留一点分寸,越南确实从中国买电,北部用电紧张时这部分电很关键,但越南电力集团公布的2024年数据表明,从中国进口的电量只占全国供电量很小一部分,真正准确的说法是局部需要补缺口,而不是全国电网靠中国撑着。
对我们来说,这笔订单没必要酸,更没必要把一次商业选择说成全面失败,高铁出海拼的从来不只是速度,还要拼融资条件、本地用工、技术培训和几十年的售后,越南若想把首批线路变成全国网络,最终仍要比较谁能把成本压住、把工程按时交付、把车稳定开起来。
中国企业真正该警惕的,是欧洲标准先落地后形成路径依赖,一旦调度规则、检修体系和人才培训都围绕西门子展开,后来者再进入就得先适配别人的框架,因此咱们未来争取越南项目,不能只卖列车,还要把建设、融资、本地生产和长期维护整套方案做得更有吸引力。
归根结底,越南这次不是已经把全国高铁一次性押给欧洲,而是在用两条先行线路给欧洲技术搭舞台,西门子若成功,确实可能拿到更大的入场券,若成本失控或运营不稳,越南也会重新算账,这场竞争才刚开局,最终说话的不是宣传口号,而是价格、工期和可靠性。