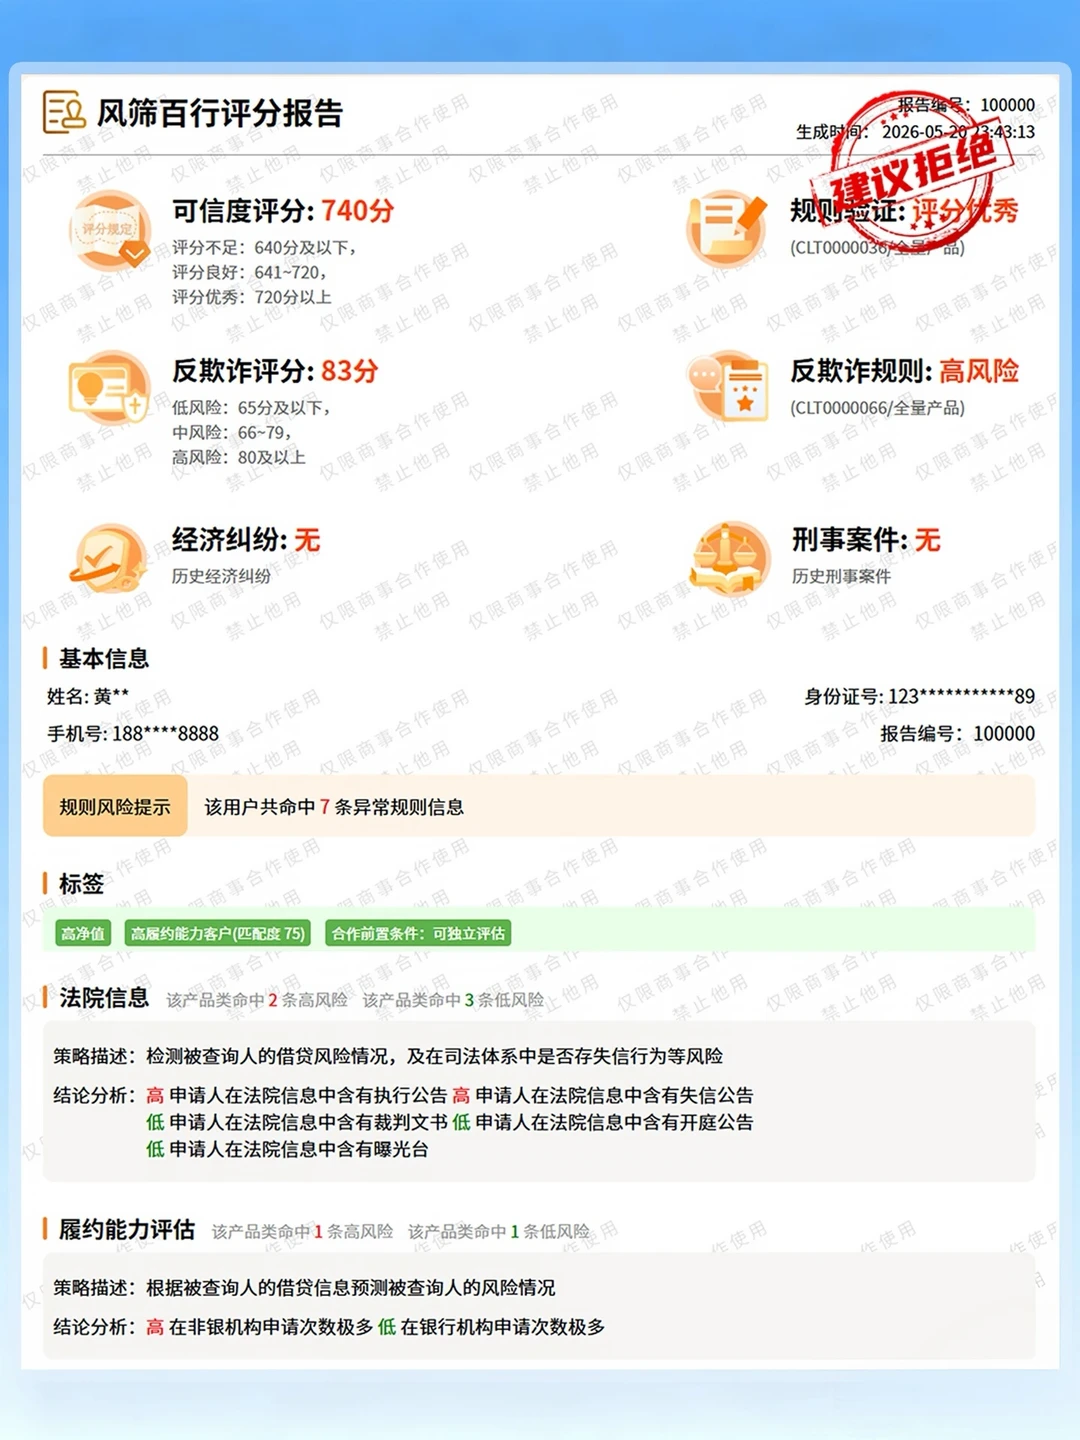
很多人都有个误区:征信没有逾期=贷款稳过
真的!大错特错❌
身边一个朋友亲身踩坑:
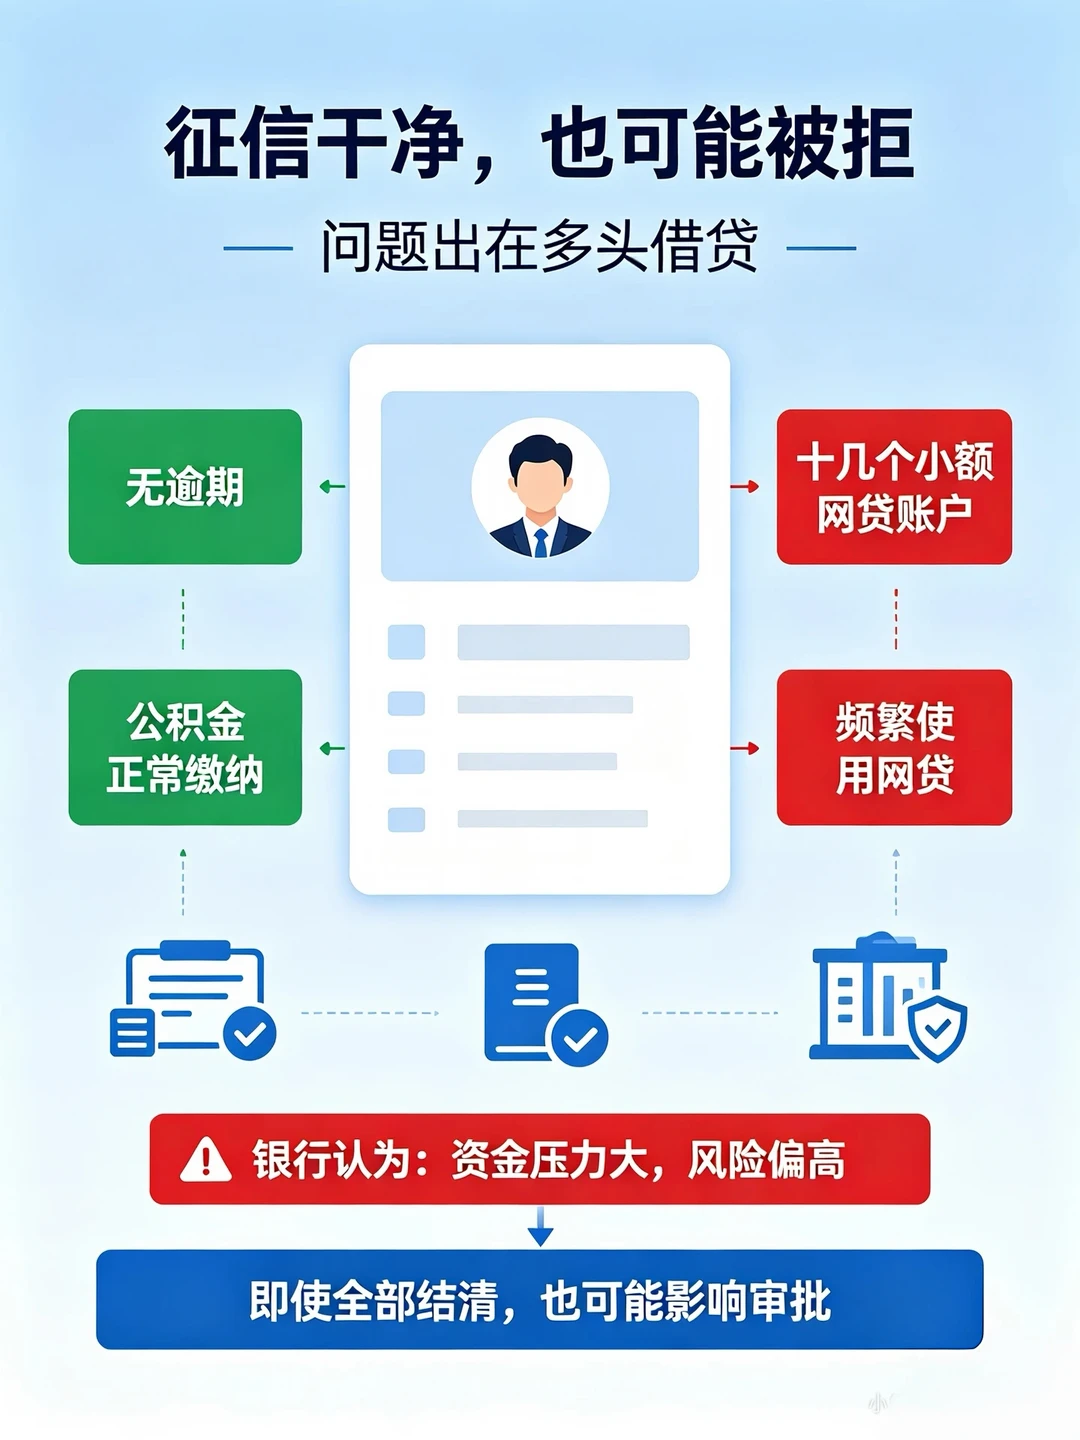
征信干干净净、零逾期、公积金正常缴纳
本以为申银行信贷百分百通过,结果直接秒拒!
很多人都搞不懂问题到底出在哪,今天一次性讲透银行真实风控逻辑👇
💥 最大隐形拒贷原因:多头借贷
他没有任何逾期记录,但名下有十几个小额网贷账户,哪怕全部结清了也没用!
在银行眼里:
频繁撸网贷 = 长期资金紧张 = 还款风险极高
直接一票否决,根本不看其他资质!
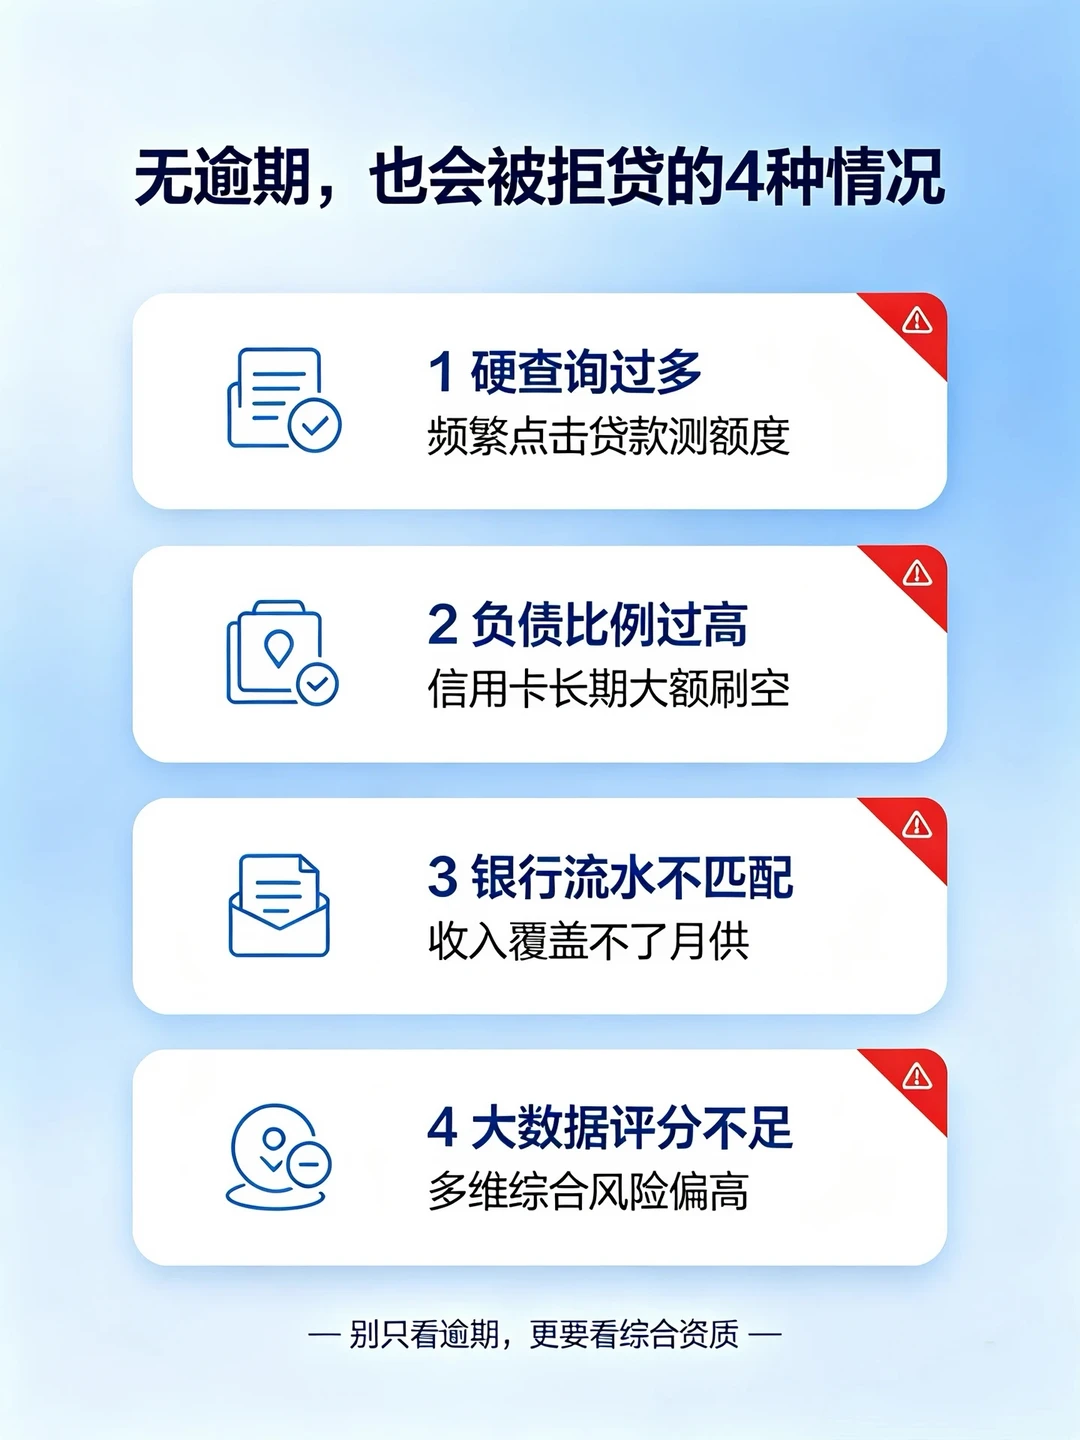
📌 这4种情况,无逾期也会被银行拒贷
1️⃣ 征信硬查询过多
没事乱点贷款测额度、频繁申贷申卡,查询记录密密麻麻,银行判定你极度缺钱
2️⃣ 负债比例超标
信用卡长期刷空、循环透支,看似按时还款,实则还款压力巨大,风险偏高
3️⃣ 银行流水不匹配
收入流水太低,完全覆盖不了月供,没有足够的还款能力
4️⃣ 大数据评分不足(最容易被忽略!)
这是绝大多数人莫名被拒的核心原因❗️
哪怕你征信完美、负债不高、查询很少,依然会审批失败
银行风控从来不只看征信,还要核查多维大数据:
✅ 有无涉诉、被起诉、失信记录
✅ 有无不上征信的逾期网贷
✅ 通讯录好友是否有黑名单、失信被执行人
简单说:没有致命硬伤,但整体资质平庸、风险系数偏高,系统直接淘汰,人工也救不了
💡最后干货总结
无逾期,只能证明你过去守信
银行审批,看的是你当下和未来的综合还款能力!
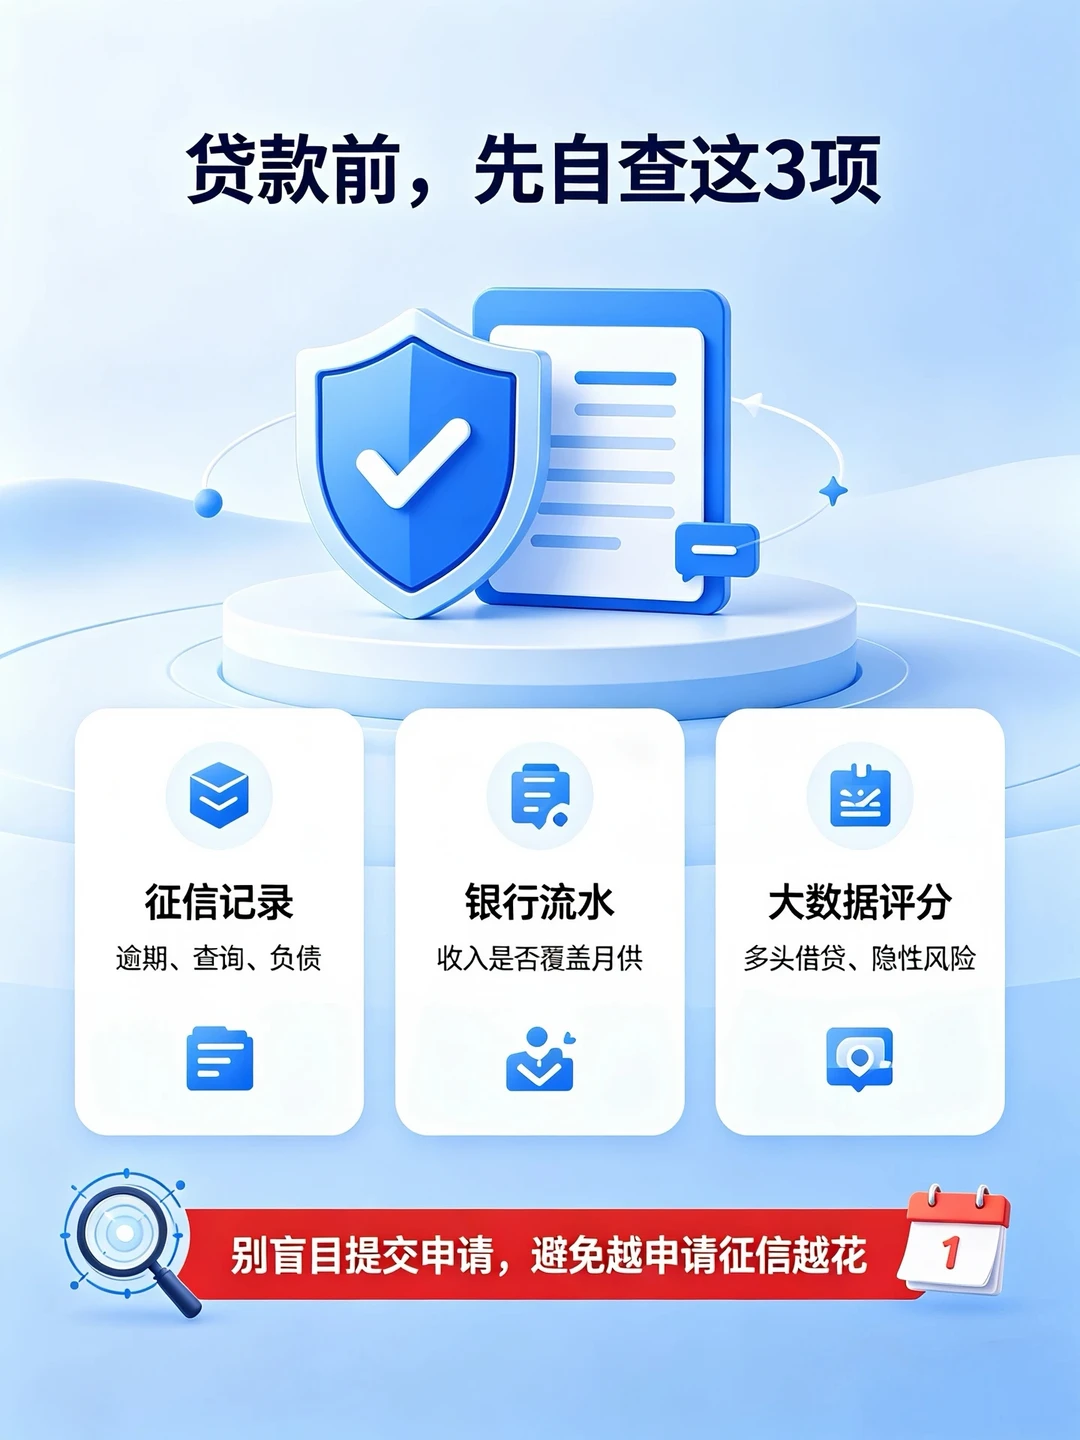
打算办房贷、信贷、经营贷的朋友,千万别盲目点申请
提前自查征信+大数据评分,避免越申越花,彻底弄坏资质!
##每天都有值得记录的瞬间 #科普知识#分享知识