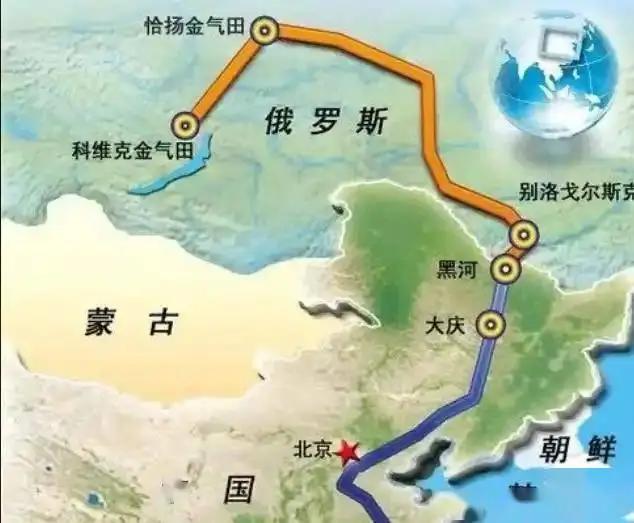
中国没有天然气可买了?俄罗斯那条从西伯利亚出发的新输气管道,前后谈了近十年,至今没敲定最终合同。
俄方想按现有东线管道的标准卖,我们觉得太贵,想要更贴近俄本土的用气价格,两边价差不小。不少人觉得缺气就只能妥协,实则我们根本没把筹码压在一家身上。
这条管道最早叫西伯利亚力量 2 号,今年 9 月刚被改名为贝加尔力量,设计年输气量 500 亿立方米,过境蒙古直通国内。
按说这是个双赢的项目,俄方需要稳定的出口渠道消化产能,我们需要补充北方气源优化供应结构,可偏偏卡在了最关键的定价上,拉扯了这么多年,始终没达成一致。
俄方的心态其实不难猜。早年欧洲是他们最大的天然气买家,出价高,利润足,所以俄方一直憋着一股劲,觉得卖给谁都不能低于欧洲的价位。
后来欧洲市场逐步收紧,制裁一轮接一轮,他们转头向东拓展市场,又觉得我们是全球最大的能源市场之一,需求摆在这,不愁卖不出去,所以始终咬着价格不肯松口。
他们大概没认真算过我们手里的牌。我们早就开始布局多元气源了,中亚方向的几条管道气已经稳定供应多年,气量稳定,价格也一直处在合理区间。沿海十几个 LNG 接收站陆续建成投用,全球各地的液化天然气都能运进来,卖家遍布中东、澳洲、北美,根本不是只有俄罗斯一家可选。
这几年国内新能源发展速度很快,风电、光伏装机量持续增长,能源结构一直在调整优化,对管道天然气的需求增长远没有前些年那么迫切。不是说不需要俄罗斯的气,而是没有到非它不可的地步,更不会为了拿气接受不合理的高价。
去年 9 月,双方企业签了有法律约束力的备忘录,当时不少观察人士觉得离正式签约不远了。可一年过去,核心的商业条款还在反复磋商,本质还是价格问题没谈拢。
今年俄方多次对外表示,谈判已经进入深入阶段,涉及商业、法律、技术等多个层面,但始终没给出明确的签约时间表,说白了就是两边还在来回博弈。
俄方现在的处境其实比我们紧迫。欧盟已经定下明确时间表,2027 年要全面禁止进口俄罗斯天然气,从管道气到液化天然气都在禁令范围内。
失去欧洲这个经营了几十年的传统高价市场,俄方必须尽快找到能承接大体量的新买家。放眼整个亚洲,能吃下每年数百亿立方米天然气的成熟市场不多,我们是最核心的选项。
但我们完全不用急。手里的气源选项多,供应渠道稳,就有了足够的议价底气。能源合作从来都是互利共赢的事,不是一方定好价格另一方必须被动接受。俄方不能拿十年前欧洲的高价来对标现在的市场,更不能想当然觉得我们没的选,就只能接受他们的报价。
很多人不知道,除了这条过境蒙古的管道,我们和俄罗斯还有远东方向的供气线路,按照最新计划 2027 年就能开始通气。
这条线路直接对接俄远东气田,服务国内东北部区域,气源更直接,定价机制也更灵活,相当于多了一个备选方案。除此之外,双方在液化天然气领域的合作也在稳步推进,供应形式比以前丰富得多。
现有东线管道这些年也一直在提量,2025 年全年输气量达到 388 亿立方米,已经超过了设计产能,供气稳定性完全有保障。也就是说,目前的管道气供应足够支撑日常需求,新管道早一点晚一点落地,对整体供应格局影响没那么大。
这些年的能源合作走下来,我们最大的经验就是不把鸡蛋放在同一个篮子里。从早年相对依赖单一渠道,到现在构建起管道气、LNG、新能源多轮驱动的供应体系,从被动接受报价到主动掌握议价权,背后是整个能源产业一步步积累的底气。
不是我们不想推进合作,而是合作要建立在平等互利的基础上,不能谁有资源谁说了算。合理的价格,对等的条款,长远的预期,才是长期合作的基础。一味想着靠卖方市场拿高价,忽略买方的实际情况,注定谈不顺利。
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。