40万部AI短剧,开始“贱——人——贱——己——贱行业”了。
2026年9月17日官方发布的行业数据,彻底撕开了AI短剧赛道虚火旺盛的表象。
在短短一年时间里,该行业从全民追捧的流量风口,迅速坠入产能过剩、收益暴跌、乱象频发的困境。
极速野蛮生长带来的后遗症,在2026年集中爆发,完成了一轮反常的行业反向迭代。
行业拐点最早显现于2026年上半年,在产能与用户规模双双暴涨的同时,版权纠纷、内容劣质化等问题开始集中暴露。
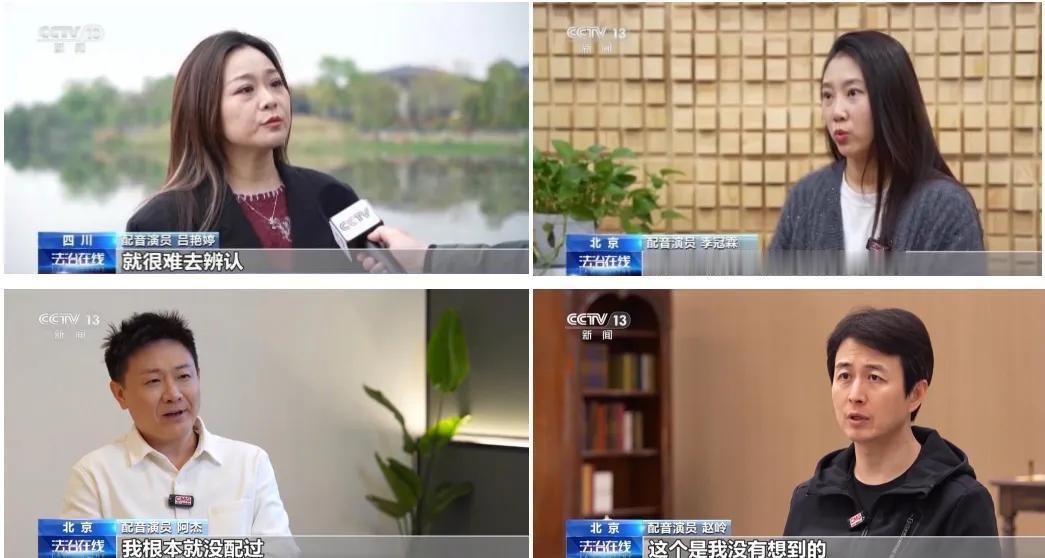
3月,国内多名专业配音从业者公开维权,直指部分AI短剧制作方未经授权抓取真人声线、复刻音色用于商业制作。
与此同时,AI盗脸、画面同质化、剧情套路化等问题普遍存在,流水线量产模式让行业口碑持续走低,早期网友诟病的“电子泔水”标签,始终未能彻底摘掉。
乱象滋生直接推动监管快速落地,2026年春夏两季,行业规范化政策密集出台。
4月,AI漫剧正式纳入官方统一审核体系,执行先备案、后上线的规则;7月,AI微短剧落地分级管理制度,细化审核标准、规范制作流程。
9月1日,新版行业管理办法实施,明确AI短剧专属标注要求,彻底终结无规则野蛮生长的状态。
伴随监管收紧,年内全网累计下架违规微短剧6.8万部,大量低质量产内容被清退市场。
严格监管叠加产能饱和,行业商业红利快速消退。
相较于2025年的暴利阶段,2026年AI短剧收益大幅缩水,万次播放分账从30至100元跌至5至10元。
中小制作团队盈利空间被大幅压缩,大批跟风入局的从业者逐步退出赛道。
而在此之前,依托低成本、无演员、快产出的优势,AI短剧曾催生大量轻量化创业团队。
小体量工作室可快速实现盈利,低廉的入局门槛吸引海量资本扎堆,直接推高了行业整体产能。
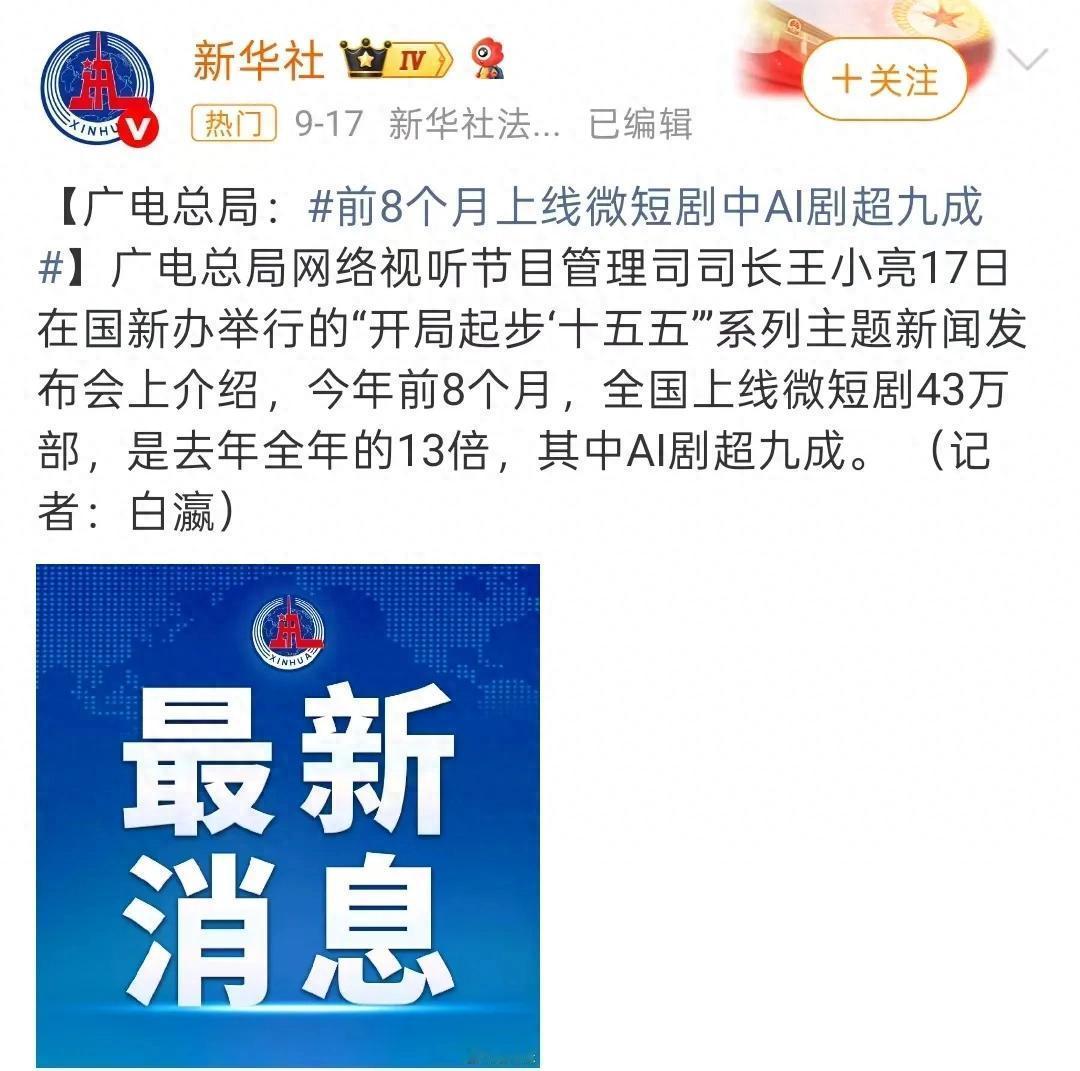
2026年前八个月的官方数据,记录了行业最极致的产能爆发:全国新上线微短剧43万部,是2025年全年总量的13倍,其中AI短剧占比超九成。
市场热度同步走高,AI短剧用户规模从2025年的1.2亿飙升至2026年上半年的6亿,流量规模彻底碾压传统长视频平台。
仅红果短剧单日活跃用户,就超过爱奇艺、腾讯视频、优酷、芒果TV四家平台总和。
AI短剧的强势崛起,直接冲击了传统真人影视业态。
2026年线下影视拍摄资源持续闲置,横店摄影棚空置率接近八成,真人短剧开机量大幅缩减。
行业岗位持续收缩,传统影视行业进入深度调整期。
反观2025年,AI短剧还处于技术摸索阶段,画面质感生硬、模板痕迹严重,内容质量饱受诟病。
长期处于内容行业鄙视链底端,并未对主流影视市场形成有效冲击。
短短一年时间,AI短剧走完了传统影视十年的发展周期。
从无人问津的小众内容,到霸占全网流量的顶流赛道,再到产能过剩、内卷严重、行业洗牌,粗放式的量产模式最终形成恶性循环。
低质内容泛滥透支行业口碑,无序竞争挤压精品创作空间,让整个行业陷入自我消耗的困境。
截至2026年9月下旬,AI短剧行业彻底告别野蛮生长,产能增速放缓,版权审核、内容监管、标识规范全面落地。
行业加速出清低端量产团队,逐步向原创化、精品化、合规化转型,人机协同的优质内容制作模式成为主流发展趋势。
信源:国家广电总局、中国网络视听协会、中国经济网、新浪财经、36氪行业公开报告