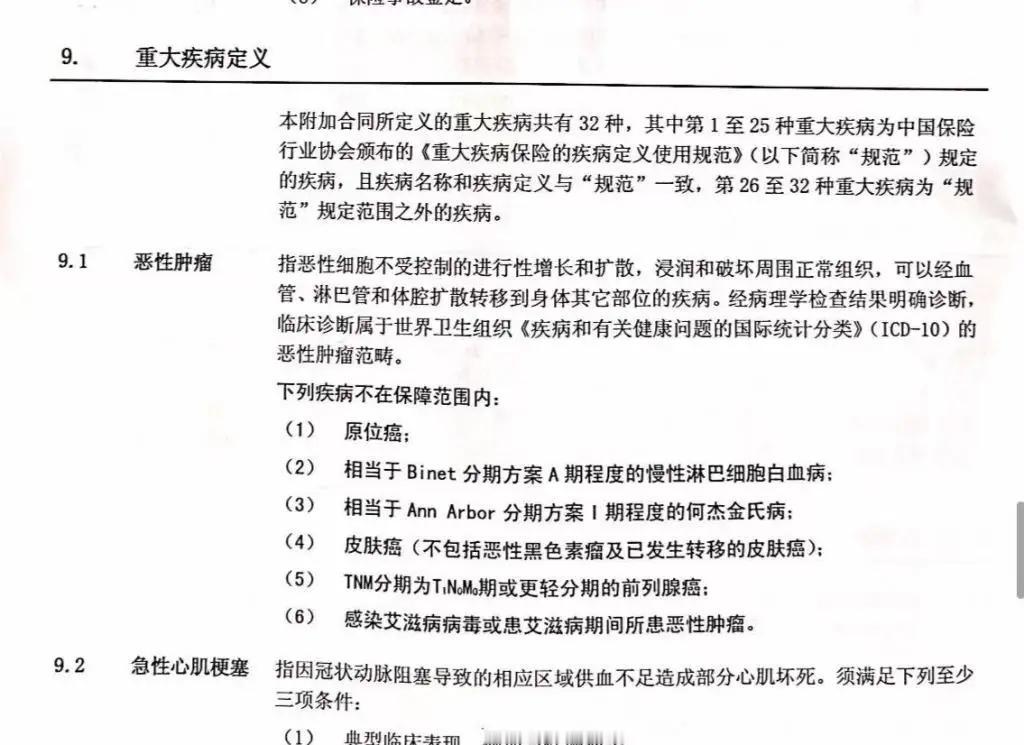
四川成都,一男子母亲在他18岁时,给他买了份终身重疾险。保险缴费期20年,每年保费2000元,保额86320元。15年后,男子被确诊结肠恶性肿瘤、家族性息肉病。他向保险公司申请86320元的重疾理赔,竟然被拒赔。保险公司一口咬定,男子的父亲早年也查出癌症,以此推断男子的肿瘤,属于遗传性疾病,属于合同免责里的遗传性疾病,因此不予赔付。
肖先生拿着拒赔通知书无法接受,自己按期交费十五年未曾断保,恶性肿瘤明明写在保障范围中,保险公司仅凭肖先生父亲的既往病史就断定是遗传病,连专业的医学检测都没做。
面对保险公司的推诿,肖先生在 2026 年 9 月依法向成都市锦江区人民法院递交起诉状,双方就免责条款的认定展开了法律交锋,目前该案尚处于审理阶段,尚未作出生效判决。
类似这种拿既往病史或者遗传倾向当借口的理赔争议,在司法实践中并非个例。下面梳理几起同类已生效的参考判例:2016 年 3 月,江苏南通的陈先生购买了一份保额三十万元的重疾保险。
到了2020年11月,陈先生因腹部疼痛就医,确诊为直肠恶性肿瘤伴多发性结肠息肉,病理提示符合家族性腺瘤性息肉病恶变。
保险公司同样以合同约定遗传性疾病免责为由下发拒赔决定。陈先生不服,将保险公司告上法庭。南通市中级人民法院在2021年审理认为,依据保险法第十七条第二款规定,保险人对免除责任条款负有明确提示和说明义务,未作提示说明的条款不产生效力。
保险公司既没有对遗传性疾病的界定做出清晰释明,而恶性肿瘤属于合同核心赔付范围,病变是由环境与基因等多重因素导致,不能把遗传倾向直接当作免责遗传病,最终法院判令保险公司全额赔付陈先生三十万元。
除了遗传病争议,保险公司翻查投保人多年前的体检记录进行拒赔也是常见情形。2012年5月,重庆市民周女士购买了一份保额二十万元的重疾险。
十年时间里,周女士每年按时缴纳保费。2022年8月,周女士确诊甲状腺恶性肿瘤住院治疗。理赔期间,保险公司查出周女士在2011年投保前曾有甲状腺结节病史,便以未如实告知为由拒赔并通知解除合同。
周女士向重庆市九龙坡区人民法院提起诉讼。法官依据保险法第十六条第三款明确的两年不可抗辩条款进行审查,指出合同自成立之日起超过二年的,保险人不得解除合同,发生保险事故的应当承担给付保险金责任。
该法律设定的目的就是为了防止保险机构在投保人长期缴费后随意反悔。九龙坡区人民法院在2023年初判决保险公司解除合同无效,向周女士全额支付二十万元保险金。
在事实查明过程中,科学证据同样是定分止争的关键。2018年广州居民刘先生购买了终身重疾险,2021年初因消化道出血确诊胃部间质瘤。
保险公司调查发现刘先生母亲曾患胃部肿瘤,主张刘先生属于家族遗传性疾病而拒赔。2021年4月,刘先生向广州市天河区人民法院提起民事诉讼。
按照民事诉讼法第六十七条第一款谁主张谁举证的原则,天河区人民法院要求保险公司承担免责事实的举证责任。
在司法医学鉴定过程中,专业机构对刘先生的病理样本进行基因测序,证实刘先生所患肿瘤属于后天散发突变,并非生殖细胞遗传。2021年11月,天河区人民法院依法判决保险公司全额给付刘先生保险理赔款并承担利息。
这些真实的司法判例表明,无论是在成都起诉的肖先生,还是南通的陈先生、重庆的周女士与广州的刘先生,投保人的合法权益始终受到国家法律的严格保护。
从相关判例可以看出:保险公司如果援引免责条款拒赔,依法应当拿出确凿的事实与医学依据,同时还要证明已经对免责条款履行提示与明确说明义务,能否得到法院支持仍需要结合肖先生一案的全部庭审证据来判定。