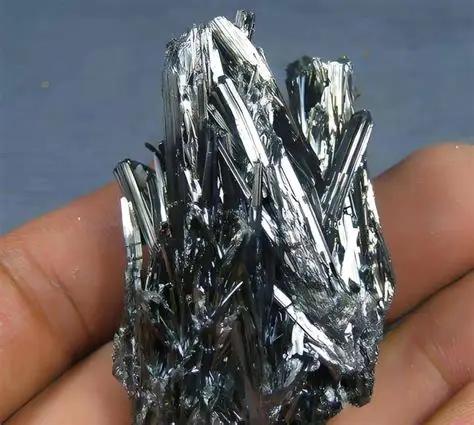
世界上熔点最高的金属,叫钨。熔点 3422 度。
穿甲弹弹芯用它。导弹鼻锥用它。坦克装甲用它。手机芯片的蚀刻工艺用它。切割光伏硅片的钨丝,细到头发丝的三分之一。
这金属平时不声不响。可一旦纳入出口管制管理,整条工业链都会受到影响。
2025 年 2 月 4 日,商务部、海关总署发布公告,对仲钨酸铵、氧化钨、碳化钨等 25 种钨相关物项实施出口管制。同一天被纳入清单的还有碲、铋、钼、铟,钨排在第一个。
为什么排第一,看一组数字就明白了。
全球钨储量约 470 万吨,中国占 53.2%。产量差距更夸张,中国占全球近 79%。中游冶炼加工、下游硬质合金产能,中国占比都在 70% 以上。
美国自 2015 年起已无商业化钨矿开采,2025 年本土钨矿开采产量归零。
一头是美国军工产业对钨的刚性需求,F-35 发动机的耐高温零部件、M829A4 穿甲弹的弹芯、爱国者导弹的鼻锥,都离不开钨。另一头是本土没有开采产能,原料高度依赖海外进口。
管制落地之后,价格的反应比任何分析都直接。
仲钨酸铵,钨产业链上的核心中间品,2024 年年中鹿特丹市场约 300 美元 / 吨度。到 2026 年 5 月,涨到约 3000 美元 / 吨度。两年,上涨 9 倍。
涨价不能全部归因出口管制。国内钨矿开采长期实行总量控制,2026 年上半年钨精矿产量同比下滑近 15%。海外能落地新增产能的矿山,巴库塔、Sangdong、Dolphin,屈指可数。一座矿山从开工到产出,少则八年,多则十二年。
需求端曲线持续向上。AI 服务器 PCB 层数从十几层升级到四十层,钻针寿命下降,单位产品耗钨量成倍增加;3D NAND 存储堆叠突破 300 层,六氟化钨供应持续紧张;光伏钨丝渗透率已经反超传统碳钢金刚线。
供给收紧,需求抬升,产业链的供需平衡越来越紧绷。
再回头看 “全球钨供应链高度集中于中国” 这句话,分量完全不一样。
但事情要客观看待。
资源在手,不等于高端产品完全自主。2024 年,中国硬质材料行业市场规模 6280 亿元人民币,株洲硬质合金产量占全国 41%,国内数控刀片产能占比很高。
数据亮眼,但短板同样突出:**高端数控刀片仍有相当份额依赖进口**。国产超细晶硬质合金块材、棒料,在韧性、强度上,对比日本、德国同类型高端产品仍有差距;进口纳米碳化钨粉,价格远高于国内普通产品。
钨产业链价值分布,像一根两头细中间粗的纺锤。上游矿源,中国掌握;下游高端刀具、精密零部件,海外企业占据大量高附加值市场。我们卡在中游,冶炼加工产能全球最大,但更多赚取加工环节收益。
一枚高端数控刀片,用中国出口的碳化钨粉作为原料,在日本烧结成型,再卖回国内,价格翻十几倍。原料出口按吨计价,成品进口按单片计价。
出口管制管住的是原料对外输出,无法直接替代高端成品的技术壁垒。
美国这边同样面临难题。喊着降低对华供应链依赖,在全球到处寻找替代矿源。哈萨克斯坦拥有可观储量,Cove Capital 拿到项目七成股权,矿山建设两年内启动,投产还需要三年半。纸面规划看着可行,但投产周期很长,这几年美国军工所需钨原料缺口问题依旧存在。
值得关注的是资本流向。美国联邦设立总额 186 亿美元的关键矿产贷款担保资金池,覆盖全球 60 个矿产项目,哈萨克斯坦钨矿项目是其中之一;小特朗普、埃里克的投资实体、商务部长卢特尼克的商业伙伴,都参与到该项目投资当中。
绕了一圈,想要摆脱对华资源依赖的资金,流入了本土资本手中。
钨本身不会站队,熔点 3422 度,谁把它放进炉子里,它就为谁服务。穿甲弹、导弹防护、芯片蚀刻,它只遵从物理属性。
规则与选择,由人决定。
中国手握全球过半储量、近八成钨矿产量,拥有扎实的资源基础。但产业链竞争,从来不只依靠资源储量,更要看全链条技术实力。
出口管制是依法实施的战略物资管理,能够在当下维护自身产业链安全。但政策落地后,海外会加速勘探替代矿源、发展废料回收、研发替代材料,这些长期影响,会在五年、十年之后逐步显现。
真正需要持续发力的,不是短期国际报价的涨跌。而是株洲硬质合金车间里,什么时候能批量做出对标日本住友、瑞典山特维克的高端刀片;什么时候国产纳米碳化钨粉,能抹平进口产品的高额溢价。
矿产资源埋在地下,不会轻易被搬走。但核心技术需要持续攻关,不坚持追赶,差距就会拉大。
钨的熔点再高,也高不过我们攻克 “卡脖子” 难题的决心。
参考信息:新华社. (2025, 2 月 5). 商务部回应对钨等物项实施出口管制 [新闻报道]. 人民日报.
中钨在线. (2026, 2 月 28). 中国钨储量占全球 53%,2025 钨产量稳居世界第一 [财经报道]. 新浪财经.