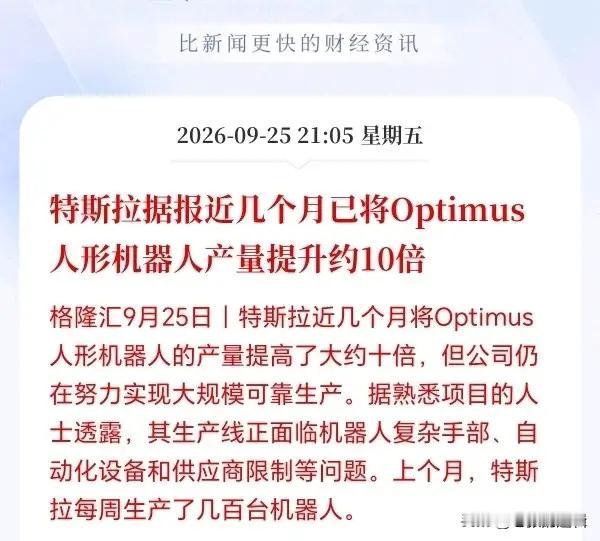
人形机器人接下来估计要疯狂了!
马斯克放出重磅消息,特斯拉Optimus产量计划狂飙10倍,从原先每周几十台提升至数百台级别,而这仅仅只是起步阶段。近期特斯拉人形机器人团队密集奔赴长三角地区审厂,走访多家具备精密制造能力的零部件企业,释放出强烈信号:Optimus已经走到量产拐点,即将进入产能快速放量周期。一旦量产顺利爬坡,产业链最大受益者,就是国内上游“卖铲子”的零部件厂商,尤其是关节模组、减速器、电机、丝杠、传感器等核心元器件。从整机成本结构来看,这一类核心零部件合计占到人形机器人BOM成本接近一半,是整条产业链价值最高的赛道。同时行业还面临自动化设备的约束,现阶段机器人灵巧手、小型关节零件组装高度依赖人工,人工组装成为产能瓶颈,想要持续提高产出,后续还会持续加大自动化产线改造投入。
这次特斯拉团队赴长三角审厂,并不是简单的商务参观,而是量产落地前的供应商资质核验。长三角聚集国内最完善的精密机电产业集群,不少企业本身就是特斯拉汽车供应链的成熟Tier1,具备车规级的品控、大规模交付能力,能够快速承接机器人零部件订单。拓普、三花、均胜等企业都进入考察范围,关节执行器、结构件、热管理部件是重点考察品类;而苏州、宁波一批专精特新企业,则负责配套谐波减速器、行星滚柱丝杠、伺服电机、触觉传感器等核心传动与感知器件,国产供应链已经形成完整配套矩阵。这也是特斯拉选择在中国筛选供应商的核心原因,国内精密加工产业链的交付速度、成本控制能力,是海外供应链很难比拟的。
从产业逻辑来讲,人形机器人和新能源车的发展路径高度相似。新能源车爆发初期,最先兑现业绩的不是整车厂,而是上游电池、电机、电控零部件企业;人形机器人赛道同样如此。Optimus哪怕现阶段优先用于特斯拉工厂内部物料搬运、流水线辅助作业,不对外大规模面向C端销售,只要产能持续放量,就会持续带来上游零部件的增量订单。减速器、丝杠、无框力矩电机、关节模组,属于每一台机器人都必须搭载的硬件,订单弹性最大。
当然,我们也要理性看待量产爬坡背后的现实瓶颈,不能简单理解为产业马上进入全面爆发。目前最大卡点集中在组装环节,Optimus灵巧手与前臂结构细碎,包含上百颗微小螺丝与精密零件,自动化装配难度极高,现阶段大量工位依旧依靠人工组装,良率和生产效率受限,这也是特斯拉计划加码自动化产线改造的根源。除此之外,零部件一致性、关节寿命、触觉传感器稳定性,还有成本压降目标,都是需要持续攻克的工程难题。马斯克提出的产量翻10倍,属于阶段性扩产目标,不等于立刻实现百万台级别的大规模商业化,短期产出依旧以内部工厂测试、数据采集为主。
资本市场层面,人形机器人板块已经经历多轮预期炒作。过去很多行情停留在概念阶段,没有真实订单落地;而这次长三角审厂+产能上调预期,是产业从“样机演示”走向“小批量量产”的实质性催化。但要区分预期和业绩兑现的时间差,零部件企业拿到审厂通过,不等于马上拿到大额订单,订单落地、批量供货、利润释放还需要周期。赛道内部也会出现明显分化,具备稳定量产能力、通过车规级验证的龙头企业会优先受益;单纯停留在样品阶段、缺少制造能力的标的,很难分到产业红利。
放眼更长周期,人形机器人是继AI算力之后,又一条具备万亿想象空间的硬科技赛道。特斯拉Optimus作为全球商业化进度领先的人形机器人产品,它的产能爬坡,相当于为整个行业做一次产业验证。一旦特斯拉打通量产工艺、完成成本下行,国内其他机器人厂商也会加速跟进,上游零部件的需求会迎来多点爆发。
总结来看,人形机器人赛道的产业拐点正在靠近,上游核心零部件拥有巨大的成长空间,但赛道依旧属于高风险的硬科技领域,技术迭代、量产良率、客户验证、价格竞争都会带来不确定性。产业故事足够宏大,但业绩兑现需要时间,机会和风险并存。
信息仅供参考,不构成投资建议。