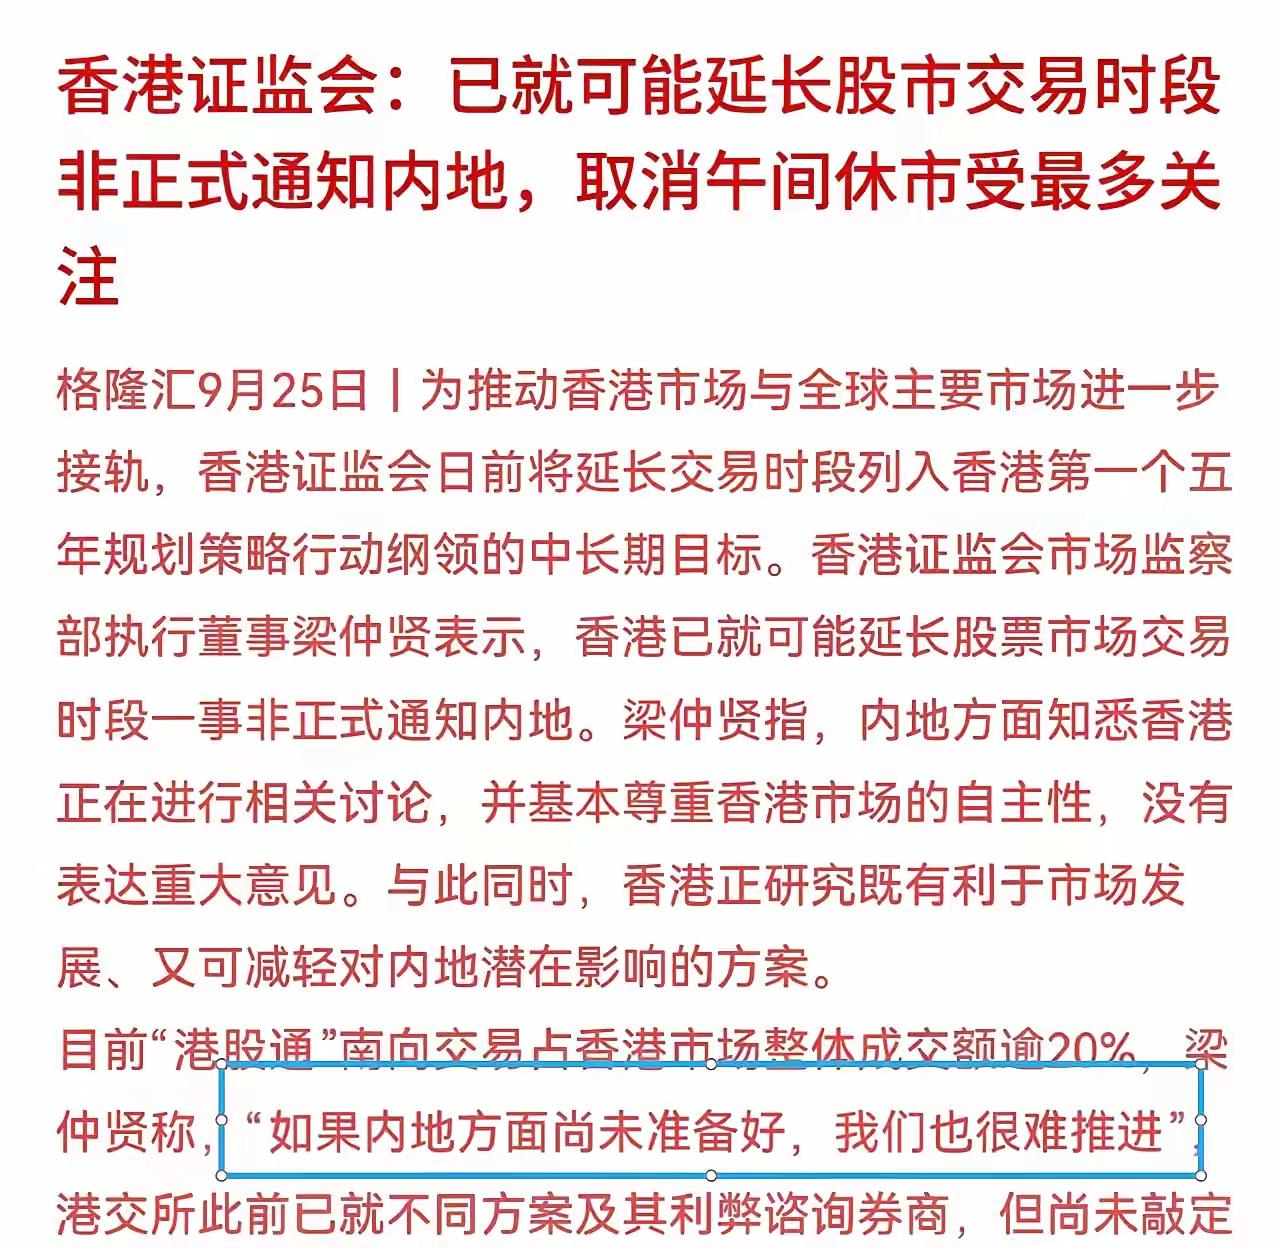
美股延长股市交易至23小时,韩股跟进周一延长4个小时,港股也计划延长了,取消无间休市,现在港股的问题卡在内地,我们大A还没准备好,如果我们准备好了,港股可以随时延长交易时间,就看我们会不会跟进了,大家觉得我们会跟进吗?
全球交易所正在掀起一场交易时长的竞赛。纳斯达克计划落地23小时连续交易,每周仅留出一小时系统清算;韩国股市也官宣延长交易时段,收盘之后新增4小时盘后交易窗口。港交所也在研究优化方案,讨论取消中午一小时休市、甚至增设晚间交易时段,以此匹配全球资金的交易节奏。但港交所方面多次提到,改革最大的卡点在内地互联互通机制。港股通南向资金成交额占港股总成交两成以上,如果港股延长交易时间,但内地港股通交易时间不变,就会出现“市场开市,但内地资金无法下单”的割裂局面,延长时段的流动性会大打折扣。所以港股想要落地,必须等待A股这边做好配套,很多投资者开始讨论,A股到底会不会跟进延长交易时间。
从大方向来看,长期资本市场改革,确实存在适度延长交易时间的讨论空间,但短期几乎不可能一步到位,直接对标美股、韩股搞长时间连续交易,更不会立刻取消午休。延长交易不是简单改一下交易所的时钟,是覆盖交易所、登记结算公司、券商、风控、监管一整条链条的系统性工程,牵扯到非常多现实约束。
首当其冲的是清算结算的硬性时间窗口。A股现行T+1交收制度,每天15点收盘之后,登记结算机构、券商需要紧锣密鼓完成对账、资金划拨、证券过户、风控校验,整套日终处理流程需要稳定的时间窗口。如果收盘时间延后,原本留给清算的时间会被压缩,系统出错风险上升,想要实现就需要大规模升级底层结算系统,工作量巨大。
其次是全市场运营成本和风控压力。一旦交易时间拉长,券商、基金、监管后台都需要持续值守,人力、IT运维成本大幅上涨。另外市场结构层面,A股散户占比高,量化和高频机构的交易能力更强。拉长交易时间,量化资金可以全天候捕捉微小波动,散户持续盯盘难度极大,很容易加剧频繁交易、追涨杀跌,进一步放大普通投资者的劣势。这也是监管需要权衡的重点。
参考市场各界的讨论,如果未来要推进,大概率是分步试点,不会一步到位。第一种方案,也是门槛最低的,先把A股收盘时间从15点延后至16点,和港股现货交易时间对齐,优先解决港股通时间错配的矛盾,这也是不少专家代表提出的方案。第二步,再评估是否调整午休时段,小幅拉长日间交易。至于像美股那样长达23小时的全天候交易,在很长一段时间内都不会落地,二者市场制度、投资者结构完全不一样,不具备直接照搬的条件。
我们还要分清,延长交易时间不等于行情就能变好。美股搞23小时交易,核心目标是争夺全球跨境资金订单,提升国际金融中心竞争力。但股价涨跌底层依旧取决于企业盈利、宏观流动性,交易时长只是交易载体,不会凭空推升估值。拉长交易,反而会带来波动扩散,海外晚间消息会直接反映在更长的交易窗口当中。
回到港股的改革节奏,港交所现在延长现货交易、取消午休,还处在早期探讨阶段,并非确定落地的政策。所以A股也不会因为海外、港股的动向就仓促出台改革。资本市场改革一贯遵循稳中求进,优先保障市场稳定、风控可靠、保护中小投资者。
总结来看,未来不排除适度延长交易时段,但只会小步、分步推进,短期不会全面跟进海外长时间交易模式。比起交易时长,市场更核心的诉求,是完善上市公司质量、稳定企业盈利预期、提振市场信心,这些才是决定市场长期走向的根本。