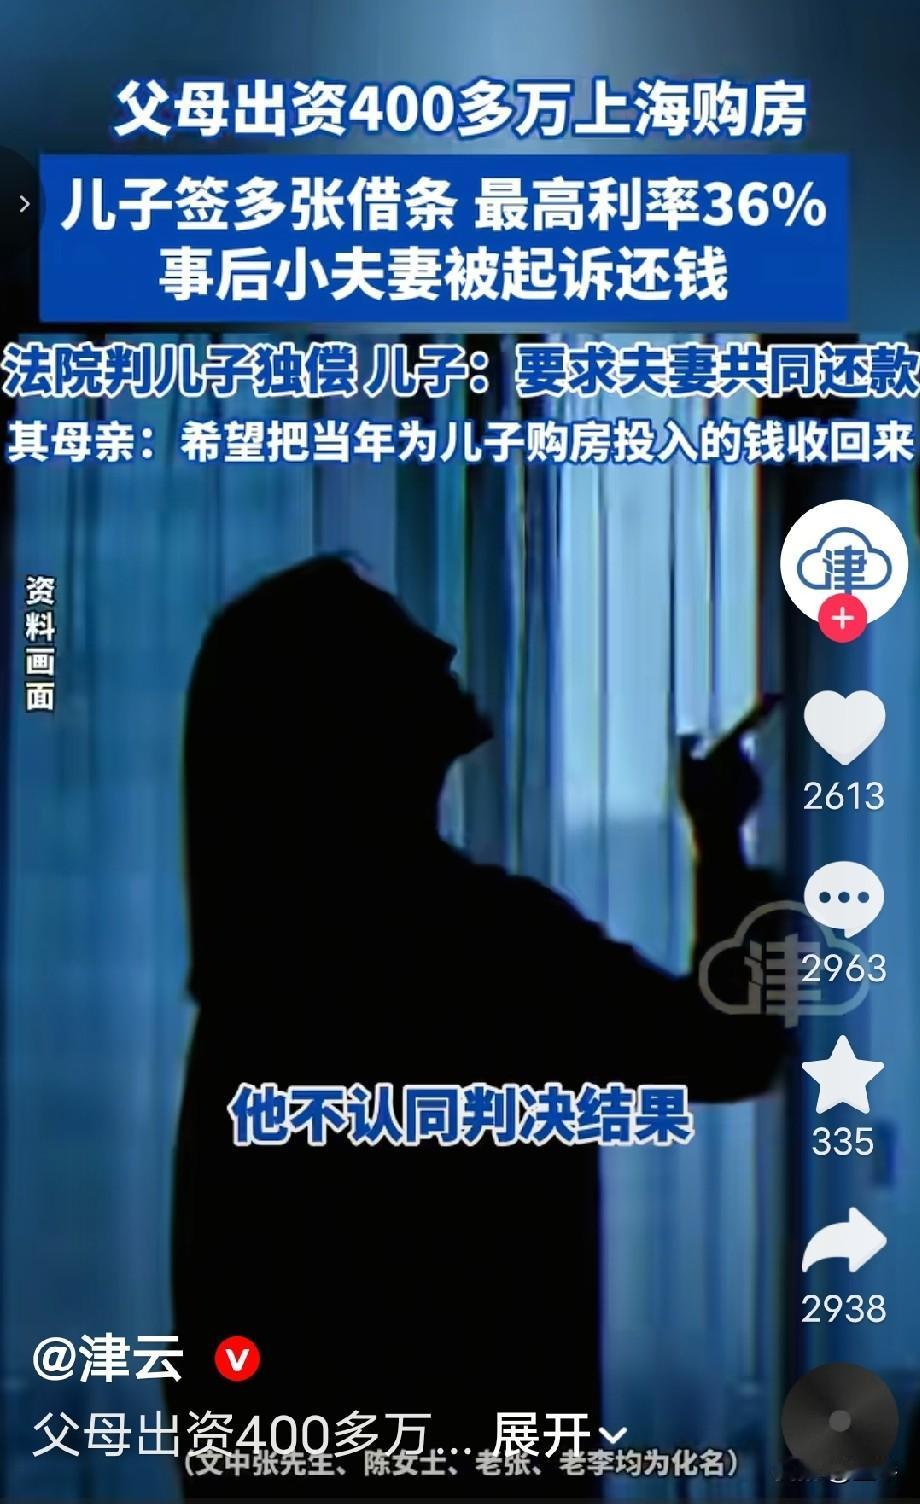
一家子给儿媳妇做局,让其还房贷!上海400多万购房案,藏着婚姻房产里的局中局。
刚看完上海的这起案件,让人后背发凉。公婆拿出400多万元,给儿子儿媳在上海购置了两套房产,但是借条只让儿子一人签署,甚至借条约定利率最高达到36%。
等房产落地之后,公婆便一纸诉状起诉小夫妻二人,要求儿媳一同偿还这笔巨款本息。而儿子也站在父母一方,主张这笔钱属于夫妻共同债务,逼迫妻子共同承担还款责任。
事件发到网上,很多人一眼就看穿了这家子其中的套路。
房款用于夫妻共同居住的房子,表面上看是婆家出钱帮小家庭安家,营造出长辈扶持小家的温情假象。可借贷这件事全程对儿媳隐瞒,借款合意、借条签署,从头到尾都没有儿媳的参与和签字。
一旦夫妻感情生变,这份藏好的借条就会被拿出来,凭空给儿媳套上数百万元的债务。
哪怕房产登记有儿媳份额,最后也可能陷入“房子没保住、巨额债务还要背”的困境,本质就是典型的局中局。
万幸的是,法院这回并没有采信他们的主张,最终判决由儿子独自偿还款项。
法院核心逻辑很明确,认定夫妻共同债务的关键,首先要看有没有共同借款的合意。
儿媳没有在借条上签字,没有证据证明她事前知情、同意这笔借贷,不能仅仅因为钱款用于购房,就直接推定属于夫妻共同债务。
这个案子,是给所有已婚、准备结婚的女性敲响警钟,婚姻中,一定要警惕这类房产的陷阱。
女性在婚后,如果是婆家大额出资买房的,不要默认是无偿赠与。
婆家出资的时候主动问清楚性质,是赠与还是借款。如果是借款,必须要你本人知情、签字确认,单方私下补的借条,不能随意绑定你的债务。
婚姻存续期间,警惕只有配偶单方签字的借条。
一方私下和父母签借条、约定高额利息,事后再来主张是夫妻共同债务,就是这类骗局最常用的手段,高额利率本身也超出法律保护范围。
还要分清两件事,钱款是否用于共同买房,不等于必然是夫妻共同债务。
债务成立,优先看你有没有共同借钱的意思,而不是只看钱花去了哪里。
女性在婚姻中,任何时候都要留存沟通证据。如聊天记录、转账备注、出资说明都尽量保存,不要口头约定,口头承诺最容易事后反转、补造借条设局。
婚姻里的安家置业本是喜事,但这类包装在亲情之下的借贷圈套防不胜防。
温情之下藏着债务陷阱,千万不要在不知情的情况下,被动背上几百万的巨额欠款。
屏幕前的女性朋友们,你们学会了吧?[来看我]一起来评论区留言聊聊吧![心][比心][玫瑰]
上海 房贷 婚姻 陷阱
注(图片来源于网络)