清晨6点半,两条消息叠在一起,让市场把关于资金流向和市场情绪的碎片,全部串成了一条完整的链条
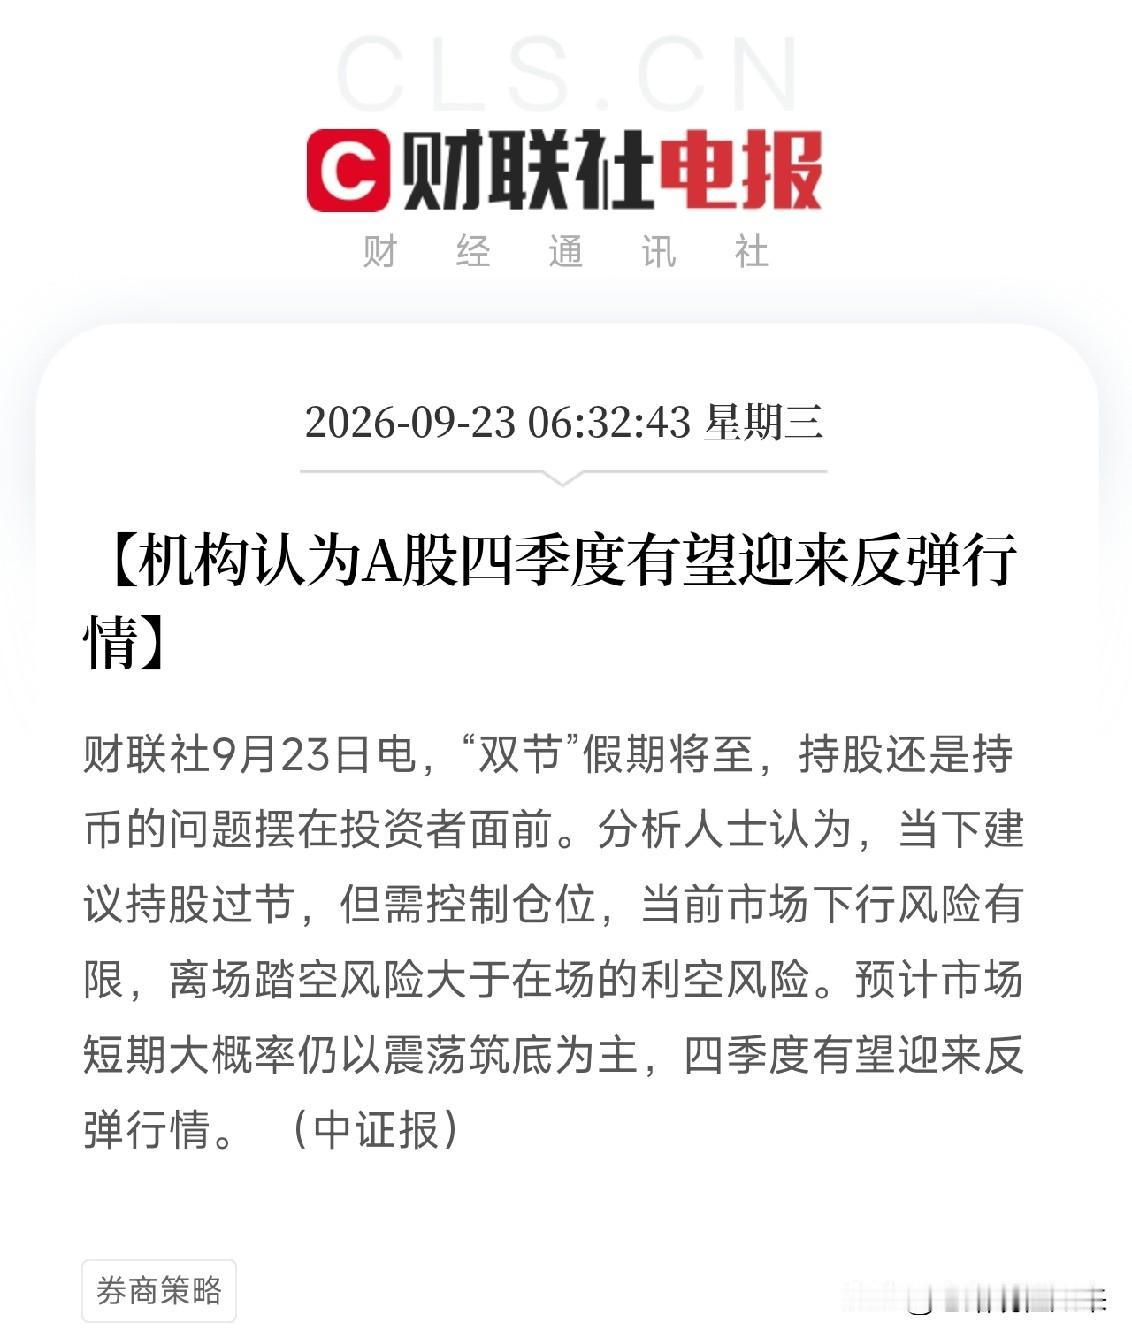
一条,是被动指数债基规模突破2万亿,债券ETF逼近万亿关口。另一条,是机构说可以持股过节,认为四季度有望迎来反弹,踏空风险大于在场利空风险。
说白了就是:债基在疯狂吸金,机构却在喊你买股票过节。
这指向了当前市场真实的资金结构。我们反复拆解过,居民存款在大增,但钱不是躺在银行里睡大觉,它正在被各种金融产品引流出来。极度厌恶风险的,去了摊余成本法债基和被动债基;风险偏好稍高的,通过权益类公募进入股市。2万亿的债基规模,不是市场的威胁,它是市场的储蓄池。当债基的收益被低利率压到极致,当股市的赚钱效应开始扩散,这些趴在债基里的钱,随时可能变成权益市场的增量活水。而机构现在说持股过节,就是在猜这个资金搬家的拐点。
更值得琢磨的,是踏空风险大于在场利空风险这句话。市场的下行空间,已经被战略底、流动性底和估值底,三重锁死了。你怕假期出利空,但更大的风险是,假期回来发现别人都在涨,你手里没筹码。这跟之前中信证券喊出年内最后的进攻窗口、券商策略集体看多三季报行情,是完全一致的。机构不是在拍脑袋,它们看到了资金在换血、情绪在修复、产业在兑现。
这就是我们反复强调的那层逻辑。市场的韧性,不是靠喊出来的,是靠债基的2万亿、公募的39万亿、养老金的持续扩容,一点一点堆出来的。当钱从存款搬到理财,从理财搬到债基,再从债基搬到权益,这个过程一旦开始,就不会轻易停下。四季度,就是这个链条加速运转的窗口。
去翻一翻,谁在给这些长线资金做资产配置,谁在承接债基的托管和交易服务,谁又在权益类公募的发行中卡住了渠道。那才是这场资金大迁徙里,真正被时代选中的卖水人。