全球粮食市场彻底绷不住了!印度狂减1000万吨大米,直接推倒2026粮价第一块多米诺骨牌。
紧接着埃及囤粮、印尼锁单、越南限出口,WTO数据更扎心:全球粮食仅17%跨境流动,大米只剩11%。粮价要开启暴涨模式?中国又该如何接招?
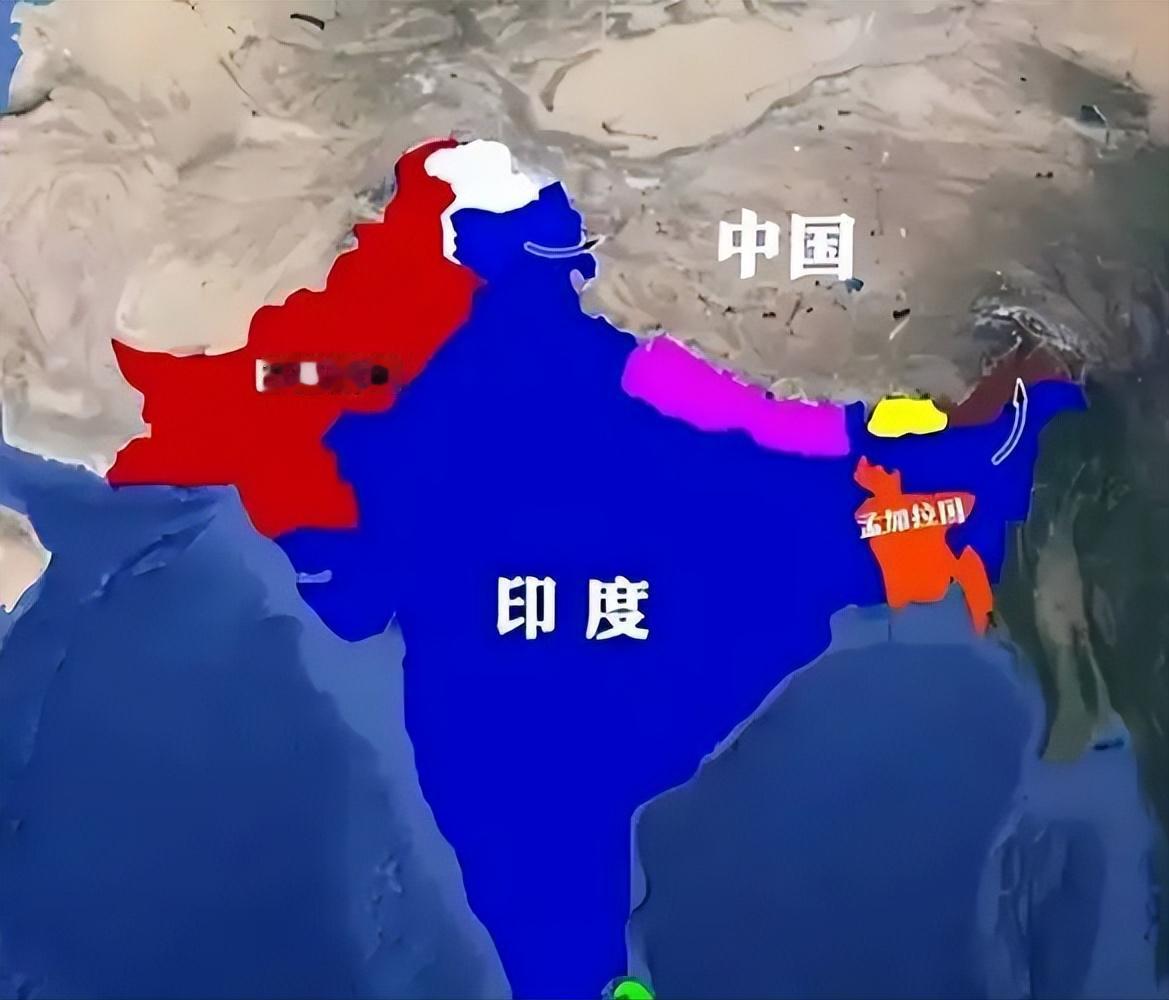
这场风波的直接导火索,是印度雨季的反常干旱。自今年6月雨季开启以来,全印度降雨量比常年平均水平少了15%,泰米尔纳德邦、西孟加拉邦等核心水稻产区的降雨缺口更是高达42%。
持续少雨不仅让夏季水稻种植面积同比缩减近4%,还直接拉低了单位面积产量,全印度大米出口商协会最终确认,全年大米产量预计减少1000万吨,较去年1.54亿吨的历史高位下降约6.5%,降幅创下2009年以来的最高纪录。
作为全球第一大大米出口国,印度的产量波动向来是国际粮价的风向标。
更让市场紧张的是,印度的出口管制早已持续加码:从2022年启动碎米出口禁令,到2023年扩大管控范围,再到今年6月对蒸谷米加征20%出口关税,目前印度的大米出口管控已经覆盖了绝大多数品类。
减产消息落地后,业内普遍预判印度将进一步收紧出口闸门,亚洲基准大米价格随即快速冲高,创下一年多以来的新高,中东、非洲等依赖印度米源的地区,采购成本已经出现明显抬升。
印度的减产只是第一波冲击,紧随其后的是多国集体收紧粮食贸易。
埃及作为中东最大的粮食进口国,国内粮食储备规模已逼近600万吨关口,政府开始加大本土收储力度,严格管控粮食出口审批。
东南亚的印尼、越南两大稻米出口国也接连出手,越南通过上调出口调节税率、收紧出口许可证审批、实施出口总量动态管理等组合拳,优先保障国内口粮供给
土耳其则为了对冲农资上涨和粮价波动,调整粮食贸易政策,优先保障本土市场供应。
从南亚到北非,从东南亚到中东,粮食出口国接连按下“限制键”,进口国则加紧囤粮备货,全球粮食贸易的流通空间正在快速收窄。
这轮连锁反应之所以冲击力这么强,根源在于全球粮食体系本身的脆弱性
正如WTO测算结果显示的,全球谷物总产量中仅约17%参与跨境贸易,大米的贸易占比更低,仅为11%,是三大主粮中贸易化程度最低的品种。
与此同时,全球大米出口高度集中,前五大出口国贡献了全球七成以上的出口量。
这种“低贸易占比+高供给集中度”的市场结构,就像一个根基不稳的天平,主产国只要稍微收紧出口,国际可流通粮源就会立刻出现缺口,高度依赖进口的国家短期内根本找不到替代渠道,供需失衡会被迅速放大,最终演变成全市场的价格震荡。
往深了看,这轮粮食紧张不是偶然的单点事件,而是多重压力叠加的必然结果。
首先是厄尔尼诺气候的持续发酵,不光印度,东南亚、澳大利亚等多个粮食产区都面临降雨异常的挑战,作物产量普遍承压
其次是地缘冲突的连锁传导,霍尔木兹海峡航运持续受阻,全球约三分之一的化肥运输受到影响,种植成本攀升反过来压制农民的种植意愿,进一步压缩未来的增产空间。
最后是贸易保护主义的恶性循环,各国为了稳国内物价、保民生供应,纷纷祭出出口限制措施,你收紧我也收紧,最终把全球可流通的粮食盘子越切越小。
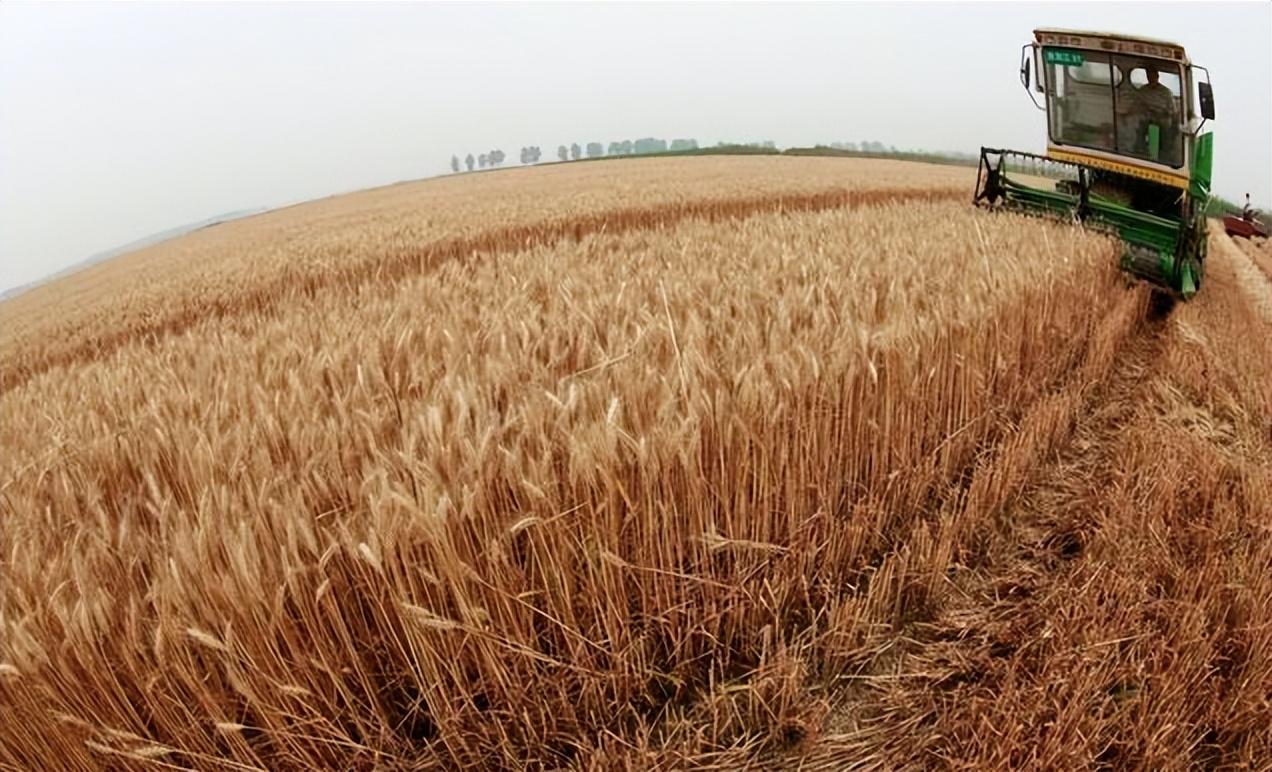
面对全球粮价的波动浪潮,中国始终有着充足的底气。我国粮食产量已连续两年稳定在1.4万亿斤以上,2025年达到1.43万亿斤,总产和单产双双创下历史新高,稻谷、小麦两大口粮完全自给,库存处于历史较高水平,完全能够保障国内市场的稳定供应。
这份底气的背后,是一套不断完善的粮食安全保障体系。政策端持续压实粮食安全党政同责,严守18亿亩耕地红线,分批推进高标准农田建设,给农民吃下种粮的“定心丸”。
生产端加快农业科技赋能,AI水稻大模型、北斗自动驾驶收割机、高产良种逐步普及,农业生产正从经验驱动转向数据驱动,抗灾稳产能力持续提升。
调控端则有成熟的储备吞吐机制,最低收购价、政策性收储、储备轮换协同发力,平时备得足、储得好,关键时刻调得快、用得上。
多重防线交织在一起,构筑起大国粮仓的韧性底座,足以对冲外部市场的各类波动冲击。
中国不仅守好了自己的饭碗,也在为全球粮食安全贡献力量。
我国用占全球9%的耕地养活了近五分之一的人口,自身口粮完全自给,避免了需求缺口外溢冲击国际市场。
同时,杂交水稻、菌草技术等农业技术已经推广到全球100多个国家和地区,帮助发展中国家提升自主生产能力,从根源上增强全球粮食体系的抗风险能力。
对中国而言,外部的动荡既是挑战也是提醒:粮食安全这根弦永远不能松,越是国际市场风起云涌,越要把饭碗牢牢端在自己手中,稳住产量基本盘,筑牢储备缓冲垫,用好科技驱动力。
同时也要坚持开放合作,推动完善全球粮农治理,和各国一道打破贸易保护的恶性循环,共同维护全球粮食供应链的稳定。
毕竟粮食安全是全人类的共同课题,没有哪个国家能够在这场浪潮中独善其身。
评论列表