新材料赛道悄然起势,PET铜箔打开产业全新成长空间!
新能源产业的竞争,早已不只发生在电池厂和整车厂,那些不太起眼的基础材料,正在悄悄决定下一轮技术升级的速度。
PET铜箔就是其中一个正在升温的方向,传统铜箔依然是电池集流体的重要材料,但它重量较大,在安全性、稳定性和进一步减重方面存在一定限制。随着动力电池和储能系统不断追求更高能量密度、更轻重量,复合集流体开始进入产业视野。
简单理解,PET铜箔是在PET基材两侧复合铜层,它不是把传统铜箔换个名字,而是通过材料结构的变化,尝试降低重量、改善安全表现,并为电池制造提供新的工艺选择。
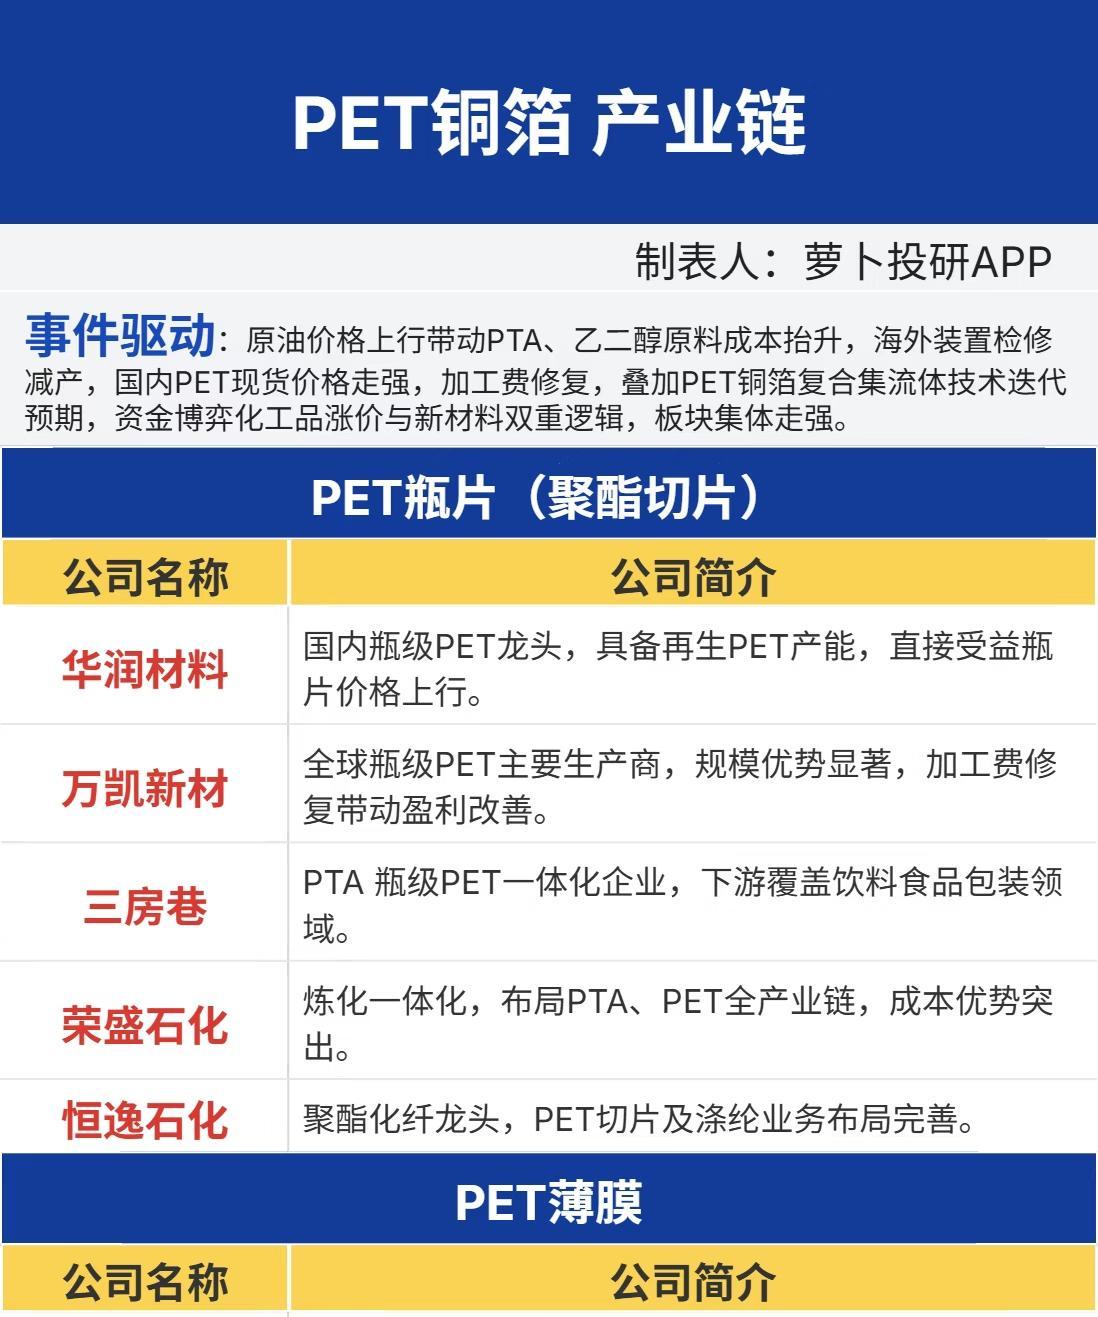
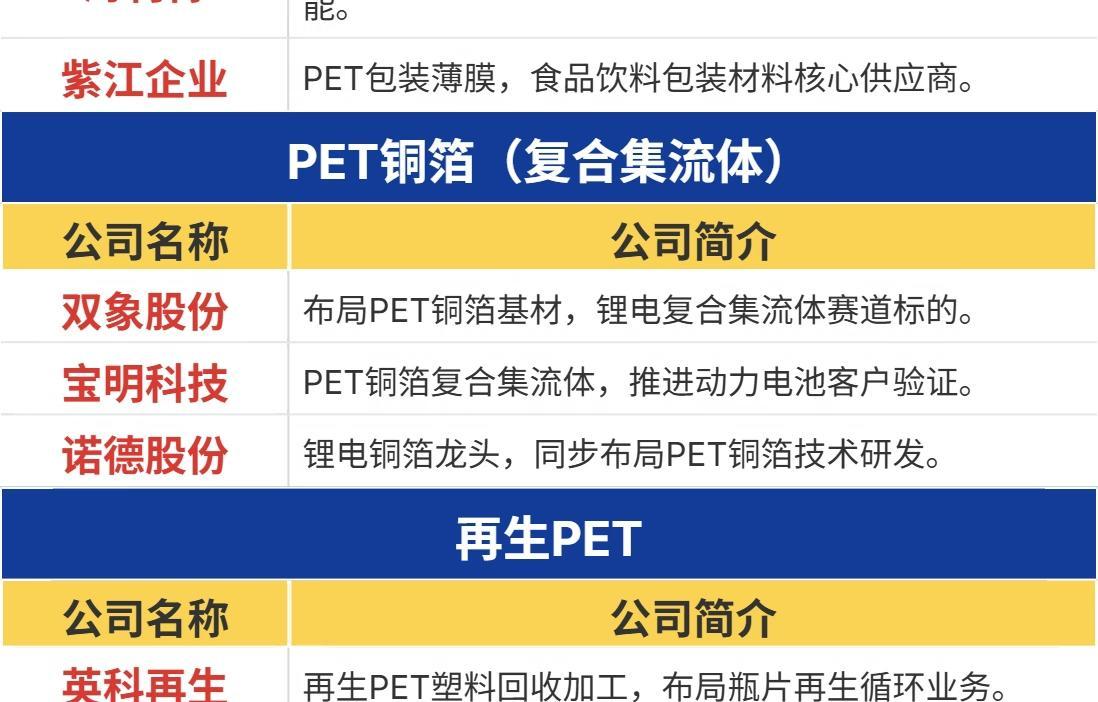
这条赛道的变化,也不是只发生在某一家企业或某一个产品上。它背后牵动的是一整条产业链:上游有PET瓶片、聚酯切片等基础原料,中间要经过高标准PET功能薄膜制造,往下才是PET复合集流体以及相关电池应用,旁边还连接着废旧塑料回收和再生PET利用。
产业链最前端,PET瓶片是绕不开的基础环节,近期国际原油价格波动,带动基础化工原料成本变化;海外部分生产装置检修、减产,也让国内PET相关产品的市场关注度有所提升。对于下游新材料企业来说,原料供应是否稳定、价格是否可控,直接影响研发节奏和后续量产。
一些深耕聚酯切片的企业,已经在通过一体化产能布局增强原料保障能力。原材料看起来普通,却是整个新材料体系能不能跑起来的地基。地基不稳,后面再先进的设备和工艺,也很难持续推进。
从PET瓶片继续往下,PET薄膜是关键的承接环节。大家平时接触到的PET薄膜,很多用于食品包装、日用品等场景,但用于PET铜箔的功能性薄膜,要求完全不同。
薄膜不仅要足够平整,还要控制纯度、厚度均匀性和表面状态,任何细小瑕疵,都可能影响后续镀铜、复合和电池使用效果。这个环节没有太多“速成”空间,企业需要长期积累配方、设备和生产工艺,靠一批批产品验证把经验磨出来。
真正面向电池应用的PET复合集流体,目前也在逐步推进,部分制造企业已经投入研发,并围绕客户需求展开测试和验证,产品从实验室样品、小批量试制,慢慢走向更大规模的应用准备。
这条路并不轻松。新材料从研发成功到稳定量产,中间隔着设备调试、工艺优化、良率提升、成本控制和客户认证等多道关卡。样品能做出来,不等于能连续生产;小批量交付没问题,也不等于能够满足大规模电池制造的节奏。
更现实的一点是,电池行业对材料的要求非常苛刻,材料既要性能达标,还要批次稳定、供应持续、价格合理,最好还能适配现有设备和生产流程。只要其中一个环节掉链子,产品就很难真正走进大规模应用。
所以,PET铜箔的市场想象空间虽然不小,但不能只盯着“新材料”“下一代电池”这些概念。真正决定企业能不能留下来的,是工艺能不能跑通,成本能不能降下来,产品能不能经得住客户和市场的反复检验。
与中游制造同步推进的,还有再生PET产业,废旧塑料制品经过回收、分拣、加工后重新进入产业链,不仅能减少资源浪费,也有助于建立从原料生产到废弃物再利用的循环体系。
这对新材料行业很重要,新能源产业追求性能提升,但不能忽略材料本身的资源消耗和后续处理。再生PET的发展,或许不会像电池新品那样频繁登上热搜,却是产业链走向绿色化、长期化的一块拼图。
当然,技术方向受到关注,不代表传统材料会立刻被替代,任何一项新技术都要经历验证期,产业链也需要时间完成磨合。企业要重新调整设备,供应商要提高材料稳定性,电池厂还要重新评估生产效率和安全表现,这些都不是靠几份宣传材料就能解决的。
市场最终不会为概念长期买单,能不能降低综合成本,能不能保证大规模交付,能不能在安全和性能上体现出实际价值,才是PET铜箔能否打开空间的关键。
从PET瓶片到功能薄膜,从复合集流体到再生利用,这条产业链正在一点点成形。它的成长不会一夜之间完成,但每一次工艺改进、每一次客户验证,都会让新材料离真正落地更近一步。
说到底,新能源产业的下一场竞争,不只看谁能造出更大的电池,也要看谁能把基础材料做得更轻、更稳、更便宜。真正的产业升级,往往就藏在这些不喧闹的细节里。