国产半导体设备突围:吃肉、喝汤、啃骨头,赛道分化早已注定!
一块芯片能不能顺利下线,表面看是设计、材料和工艺的较量,往下追,最后都绕不开一件事:设备。
没有稳定可靠的生产设备,芯片设计再漂亮,也只能停留在图纸上,对半导体产业来说,设备不是幕后配角,而是撑起整条产业链的地基。
也正因为如此,国产半导体设备一有风吹草动,市场就容易出现两种极端声音。一种认为,国内很快就能完成全面替代;另一种则盯着高端领域的差距,觉得追赶几乎没有希望。
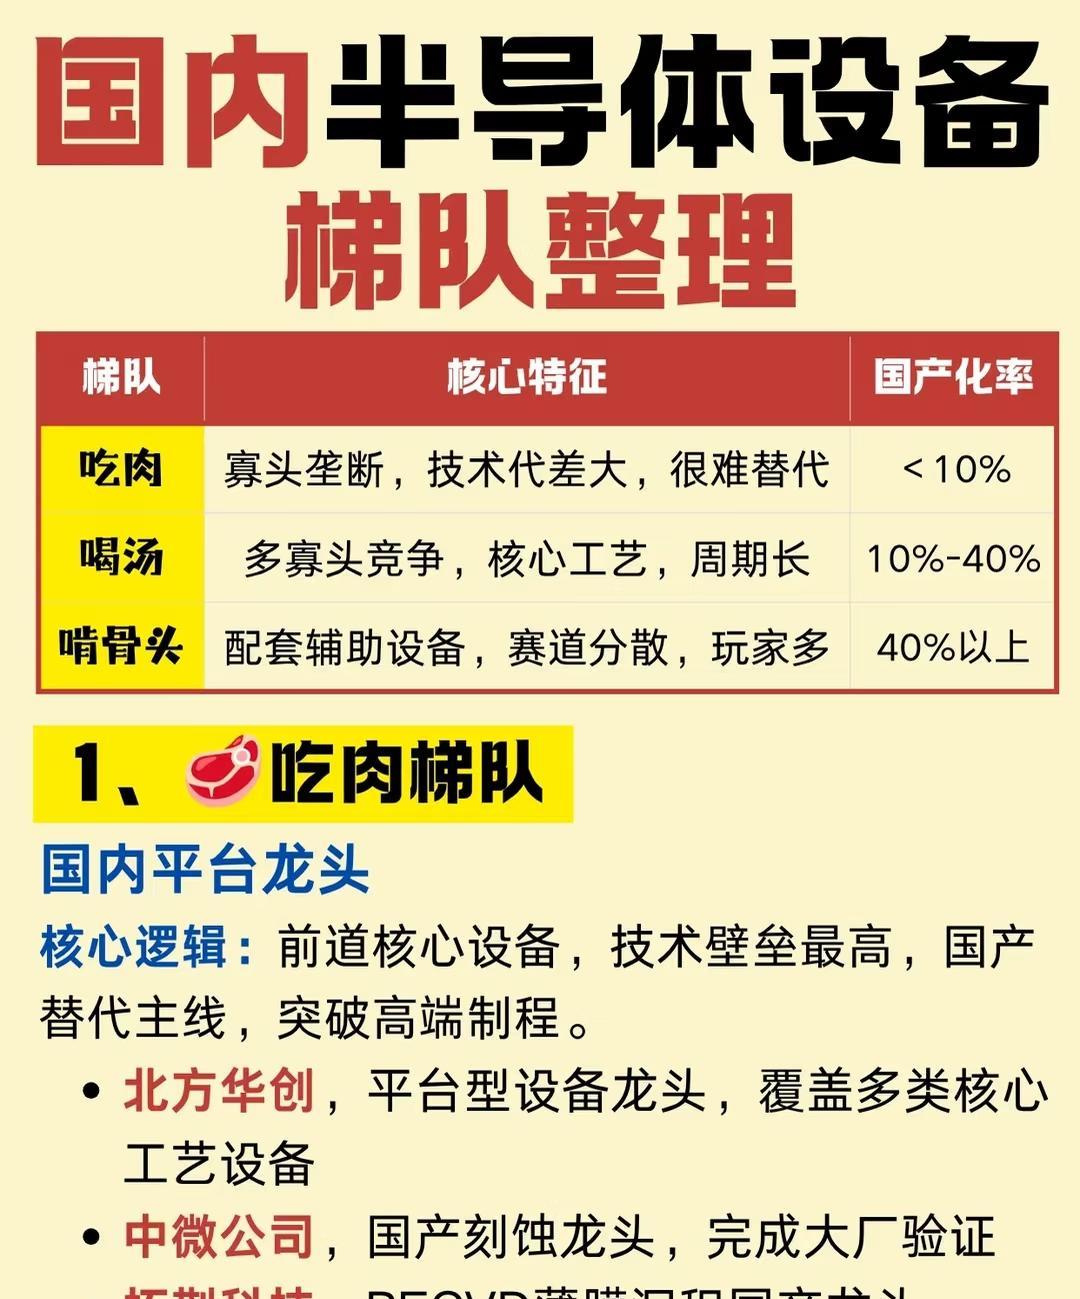
半导体设备不是一个整齐划一的行业,不同环节的技术难度、客户验证周期和国产化进度差别很大,用“吃肉、喝汤、啃骨头”来形容当前的赛道分化,反倒更贴近产业现实。
所谓“吃肉”,指的是前道制造环节里的核心装备,晶圆加工、薄膜沉积、刻蚀、清洗等工序,直接关系到芯片能不能被制造出来,也是技术壁垒最高、海外巨头长期占据优势的领域。
这些设备往往不是“能造出来”就算成功,它们还要进入晶圆厂,经过长时间验证,在不同工艺节点、不同材料和不同生产环境下保持稳定,最后才可能实现批量供货。任何一个环节掉链子,都可能影响整条产线。
所以,前道核心设备看起来最诱人,突破难度也最大。目前国内在不少关键设备上的替代比例仍处于较低水平,想真正站稳脚跟,靠的不是一两次产品发布,而是持续多年的研发、测试和现场迭代。
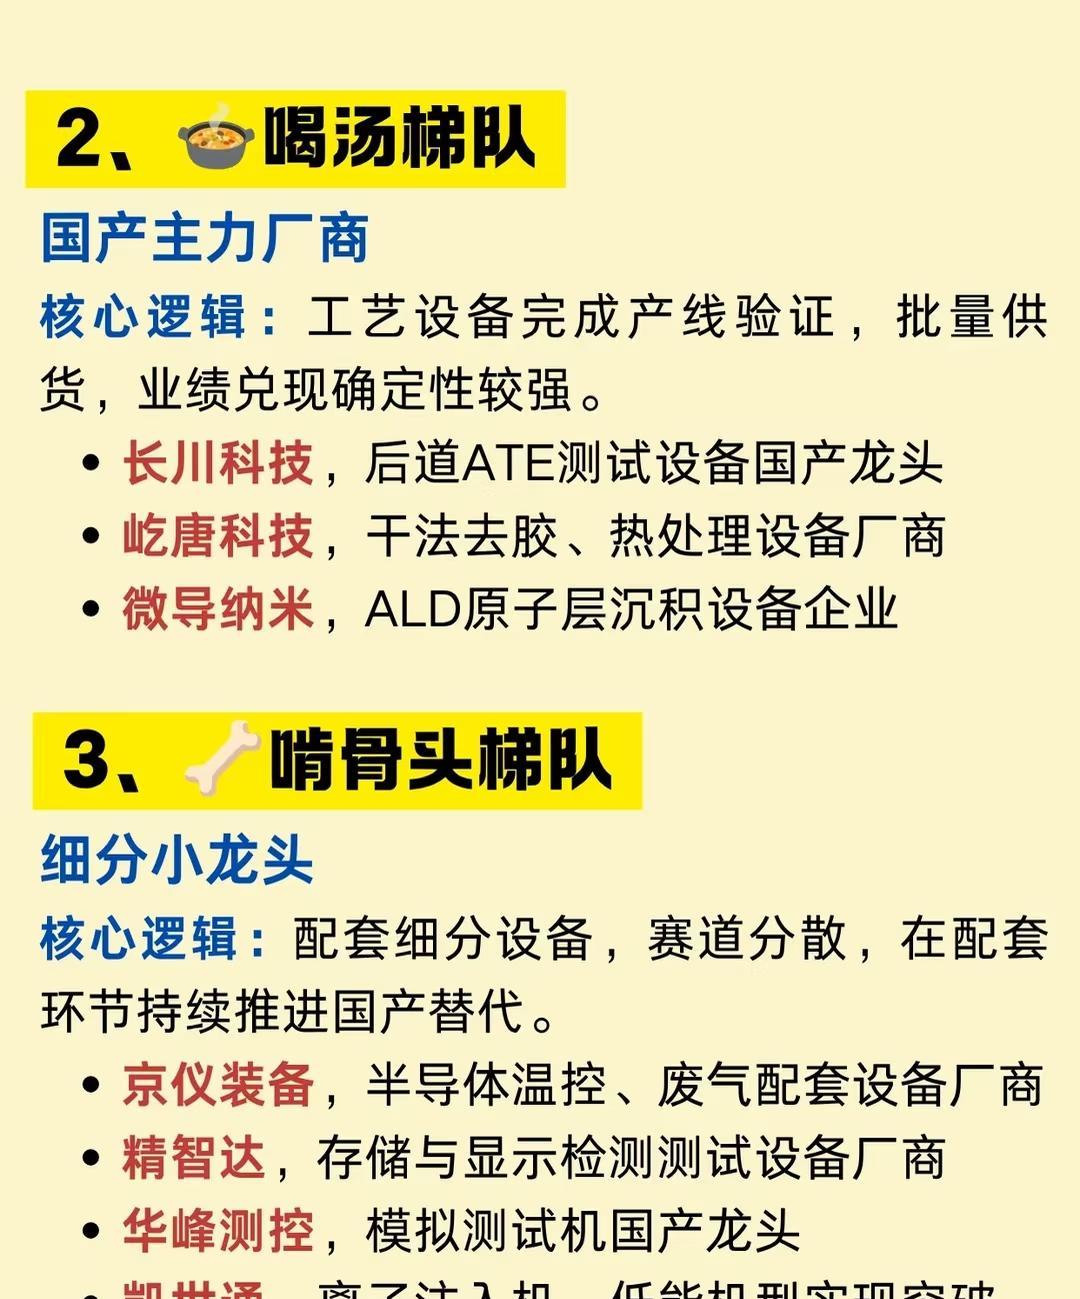
“喝汤”梯队的情况相对乐观一些,这类设备已经通过工厂实际验证,能够实现批量供应,产品从实验室走向产线,商业化确定性更强。
它们未必像顶尖前道设备那样站在聚光灯下,却是国产替代真正开始兑现的地方,客户愿意采购,产线能够使用,企业可以持续交付,这比单纯讲一个技术故事重要得多。
还有一类被称作“啃骨头”的赛道,主要集中在辅助和配套装备,它们分布在半导体制造的许多细节里,涉及废气处理、温控、配套支持,以及部分检测、测试等环节。
这些领域同样有技术要求,但细分市场更多,进入企业也更多,国产化推进往往会快一些。单看其中某个环节,市场空间可能没有核心设备那么大,可许多小环节叠加起来,也构成了产线稳定运行不可缺少的一部分。
把整个制造流程串起来看,半导体设备几乎无处不在。晶圆要加工,材料要沉积,结构要刻蚀,表面要清洗,芯片完成后还要检测和测试,生产过程中产生的废气、热量和环境变化,也需要专门设备配合处理。
前道设备决定芯片能不能做出来,检测测试设备影响成品良率,配套设备则像一套“后勤系统”,保证产线不会因为温度、气体或其他辅助条件波动而频繁停摆。
这条链条的特点很明显:越靠近核心工艺,难度越高;越靠近辅助环节,参与者越多、替代速度越快。国产设备的发展,不可能所有方向同时冲到终点,只能在不同赛道里分别推进。
前几年,半导体设备曾经迎来一轮强烈关注,资本、产业和舆论都把目光投向国产突破,很多人期待企业迅速交出全面替代的成绩单。
但高端装备不是普通消费品,研发周期长,客户验证慢,工艺适配更复杂。一台设备从研发出来,到进入工厂,再到真正形成稳定订单,中间可能要经历数年时间,期间还要反复修改参数、解决故障、提升良率,过程并不热闹,甚至有些枯燥。
市场热度退去后,行业开始回到更务实的节奏,短期股价、概念和口号都可能制造声量,但设备最终还是要靠产品说话,靠产线表现说话,靠客户能不能长期使用说话。
问题在于,很多人习惯用“有没有实现全面替代”来判断行业成败,却忽略了国产化本身就是一场分层推进的长跑。能够批量供货的设备,是现实成果;正在验证中的产品,是未来储备;尚处于技术攻坚阶段的核心装备,则需要更长时间积累。
“吃肉”当然最吸引眼球,但高地不会轻易让出来;“喝汤”更接近眼下能够兑现的产业机会;“啃骨头”虽然听起来不够漂亮,却能在大量细分环节里不断补齐短板。
真正健康的产业生态,不是所有企业都去争同一块最难的市场,而是不同梯队各自突破,形成从核心设备到配套环节的协同。只有整条链条一起变强,国产半导体设备才不会停留在个别产品的突破上。
芯片产业拼的从来不是一时热闹,而是长期稳定的工程能力。国产设备的路确实不轻松,但方向已经越来越清楚:难的地方慢慢啃,能落地的地方加快放量,能形成优势的细分领域继续做深。
追热点只需要几天,磨一台真正可靠的设备,却可能要熬过几年,半导体国产化的答案,不在口号里,而在一台台设备进入产线、一次次验证通过的过程里。
本文仅作行业科普交流,不构成任何投资或方向指引,产业发展仍存在不确定性,请理性看待行业变化。