藏在电子设备里的“螺丝钉”,MLCC为什么越来越重要!
手机里的芯片再强,服务器的算力再高,新能源车的电控系统再复杂,最后都绕不开一种不起眼的小零件:MLCC,也就是多层陶瓷电容。
它通常只有米粒大小,甚至更小,藏在电路板密密麻麻的焊点之间。普通人很难注意到它,但只要少了这些“小薄片”,电子设备就可能出现电压不稳、信号干扰,严重时甚至无法正常工作。
这就是MLCC有意思的地方:产业地位很重要,市场关注度却不算高。
AI算力、新能源汽车、先进芯片轮番成为资本市场的热门话题,光模块、GPU、功率半导体等企业常常站在聚光灯下。相比之下,MLCC更像是躲在幕后做基础工作的“螺丝钉”,它没有特别响亮的概念,却默默承担着稳压、滤波、储能和抗干扰等任务。
一台AI服务器,可能需要使用上万颗电容;一辆新能源汽车,同样要装配大量车规级MLCC。随着服务器功耗不断提高、汽车电子化程度持续加深,单台设备对高性能电容的需求也在增加。
有人把MLCC称作“电子工业的大米”,原因并不难理解,它不像芯片那样决定复杂计算,也不像显示屏那样直接呈现画面,却几乎存在于所有电子产品中,而且用量巨大。手机、电脑、路由器、服务器、汽车、工业设备,乃至军工系统,都要依赖这类元器件维持稳定运行。
真正让这个行业受到重视的,不只是需求变多,更是产品结构正在发生变化。
普通消费电子使用的MLCC,技术门槛相对有限,行业竞争也更充分,但汽车、AI服务器、工业控制和军工设备,对产品的耐高温、耐高压、可靠性和使用寿命要求更高。尤其在汽车里,电容一旦失效,影响的可能不是某个功能卡顿,而是整套电控系统的安全运行。
这也意味着,车规级和高端算力设备用MLCC,不能简单看成普通电容的放大版,它背后考验的是材料配方、精密加工、工艺控制、质量验证和长期稳定性。产品能不能做出来是一回事,能不能批量生产、通过客户认证,又是另一回事。
从产业链看,MLCC并不是一个单独的零件生意,而是一套完整的制造体系。
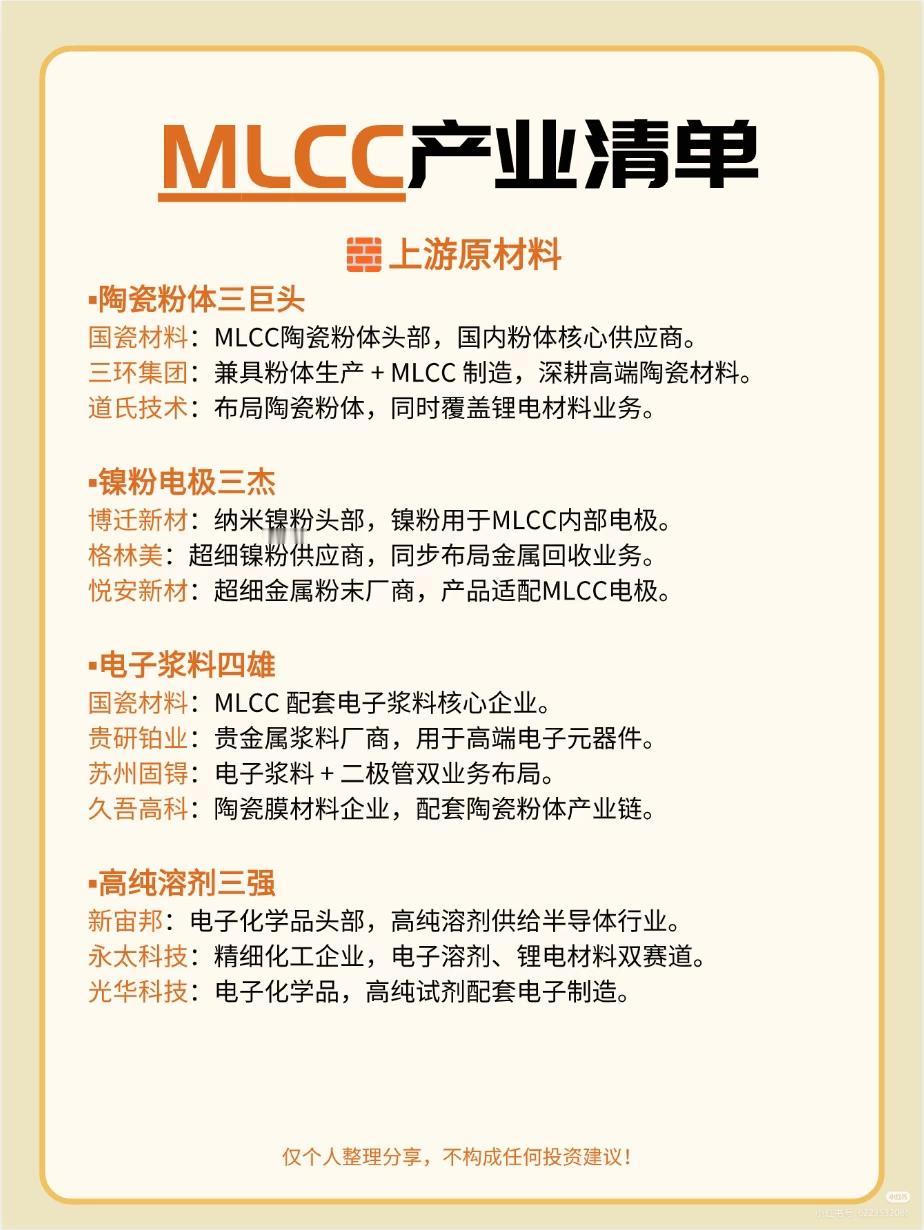
上游主要包括陶瓷粉体、镍粉、电子浆料等原材料,材料性能直接影响电容的容量、耐压和稳定性。中间还要经过涂布、叠层、烧结、切割、检测等多道工序,设备精度和工艺控制决定着产品质量。
到了中游,企业又会根据能力和客户结构,分布在消费电子、汽车电子、AI服务器、工业控制以及军工等不同方向。下游则涉及封装耗材、销售渠道和终端客户,任何一个环节出现问题,都可能影响最终产品的良率和交付。
过去很长一段时间,高端MLCC市场主要由海外企业占据,国内企业在中低端产品上积累了较大产能,但在高容量、小型化、高可靠性以及车规级产品上,仍需要持续突破。
所以,国产替代始终是这条产业线最重要的主线之一。
它不是简单地把进口产品换成本土品牌,而是要从原材料、设备、工艺,到客户认证和批量交付,一层层补齐短板。这个过程不会一夜之间完成,但一旦企业通过了核心客户验证,产品进入稳定供应阶段,竞争力往往会明显提升。
MLCC的市场表现,也因此带着明显的周期属性。
消费电子需求旺盛时,手机、电脑等产品出货增加,电容订单随之上升;终端销售走弱时,厂商就会降低库存,行业价格和利润也会承压。海外大厂的产能调整,同样可能改变供需关系,带来价格波动。
这也是为什么MLCC板块在资本市场上经常出现“来得快、去得也快”的行情。消费电子复苏、涨价预期、国产替代等消息集中出现时,板块可能迅速升温;一旦需求不及预期,热度又会快速退潮。
问题在于,很多人只盯着短期价格变化,把MLCC当成一个跟随热点起落的题材,却忽略了行业内部正在发生的结构变化。
普通消费类产品,可能更多受库存和价格周期影响;车规级MLCC、AI服务器用高端产品,则更看重技术积累、客户认证和长期需求。两者都叫MLCC,但市场空间、盈利能力和进入门槛并不一样。
真正关键的不是某一阶段价格涨了多少,而是企业能不能持续进入更高端的应用领域,能不能把技术优势转化为稳定订单,能不能在国产替代过程中拿到更大的市场份额。
小小的电容,折射出的其实是整个电子产业的升级路径。过去,国内企业更多参与规模竞争;现在,行业开始向高端材料、精密设备和核心工艺发起冲击。那些看上去不够热闹的细分领域,往往才是产业链真正的承重部分。
看MLCC,既不能只看短期风口,也不能忽略行业周期,短期要看消费电子库存和产品价格,长期要看新能源汽车、AI算力以及国产替代的进度。
资本市场喜欢追逐最亮的那颗星,但真正决定硬件能走多远的,常常是这些藏在电路板里的“小零件”。