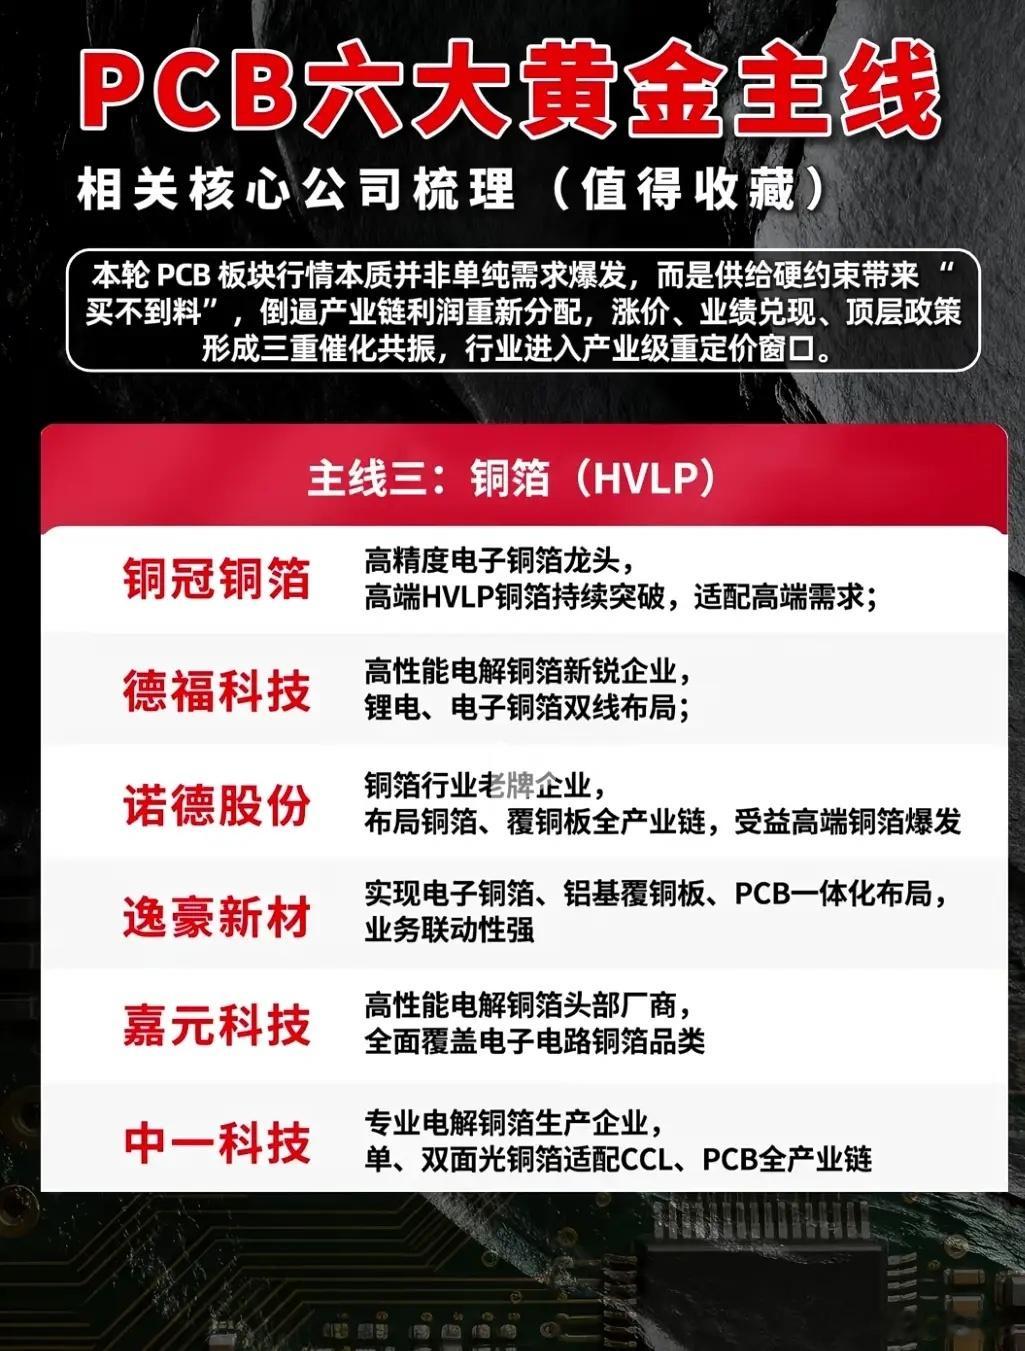
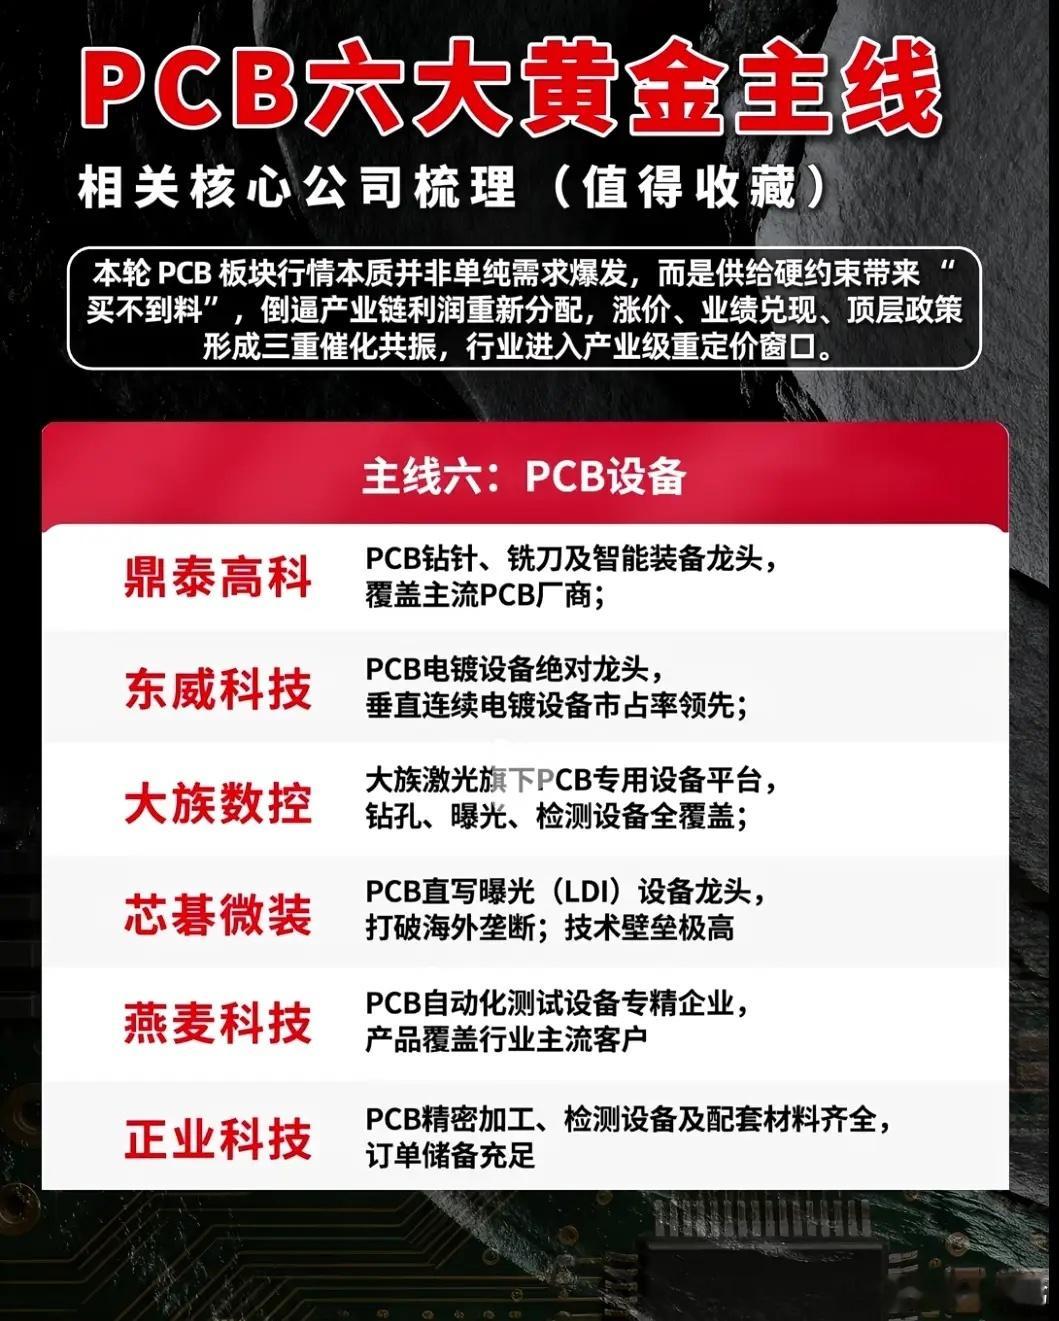
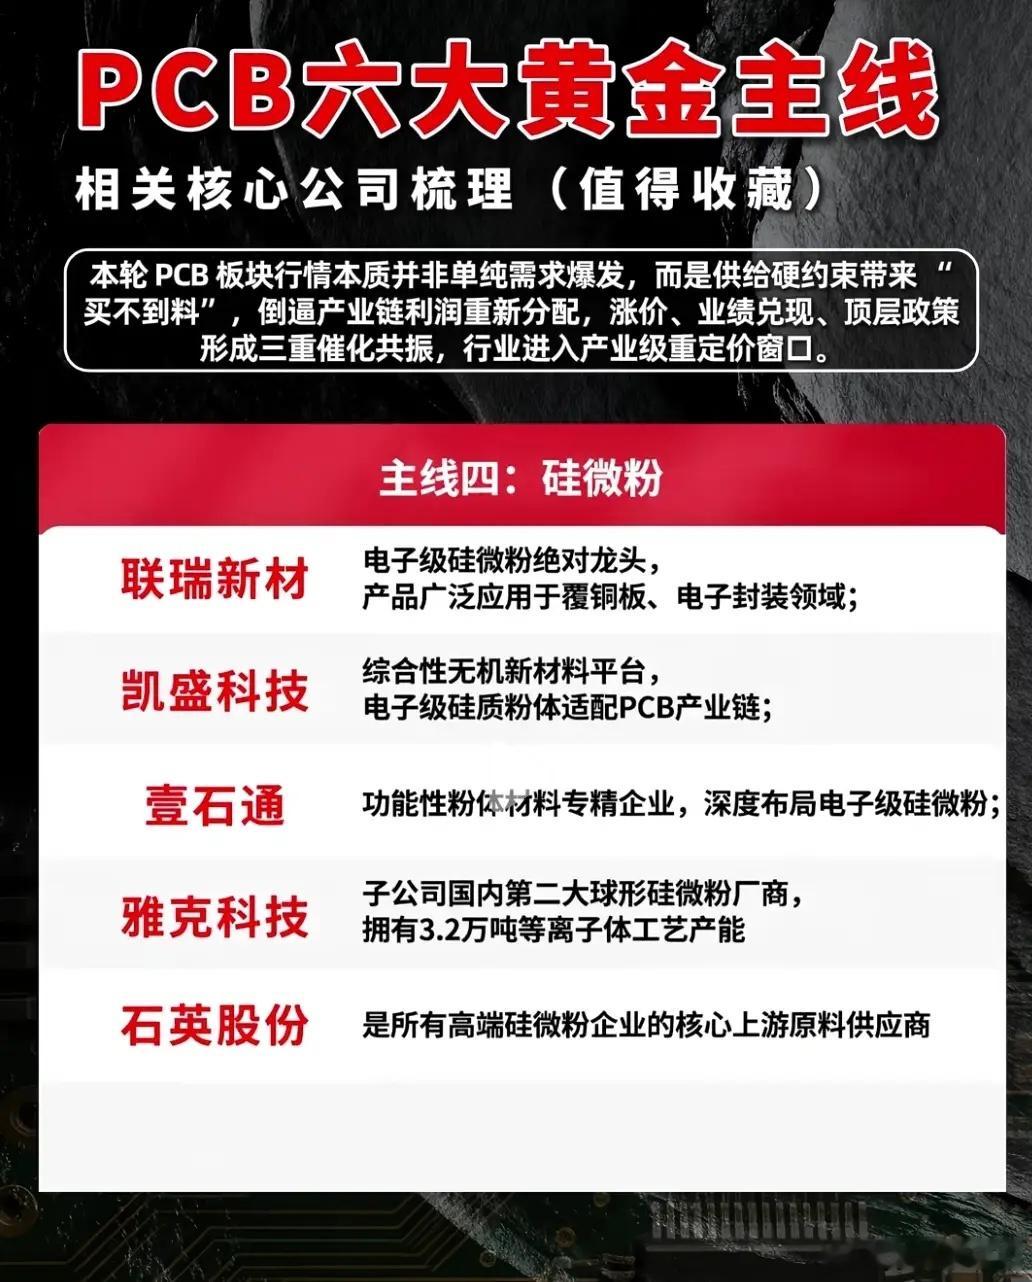
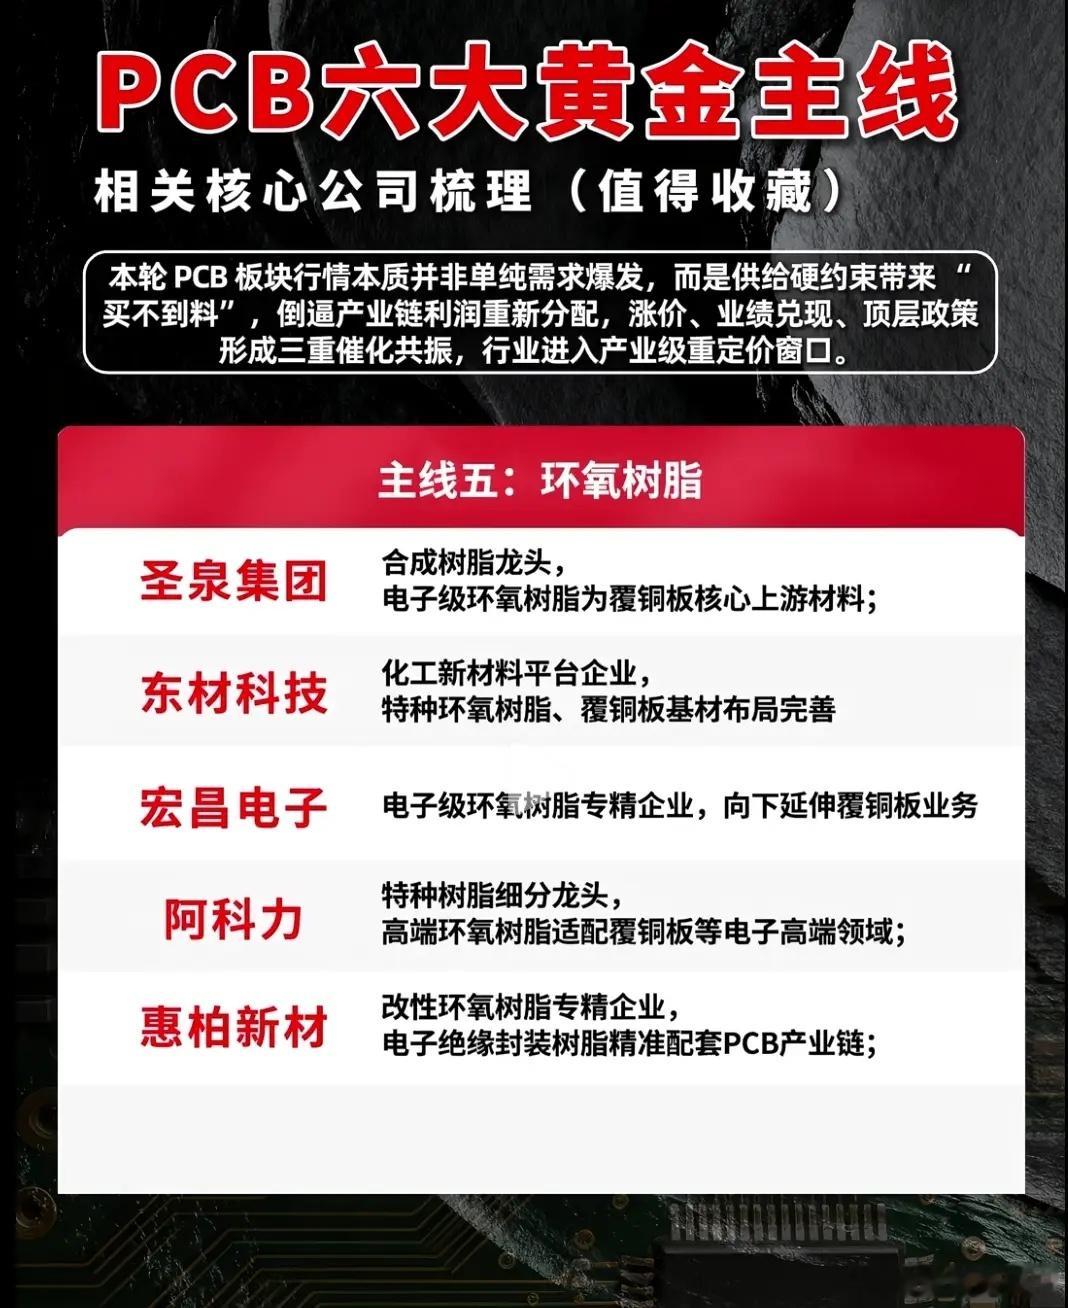
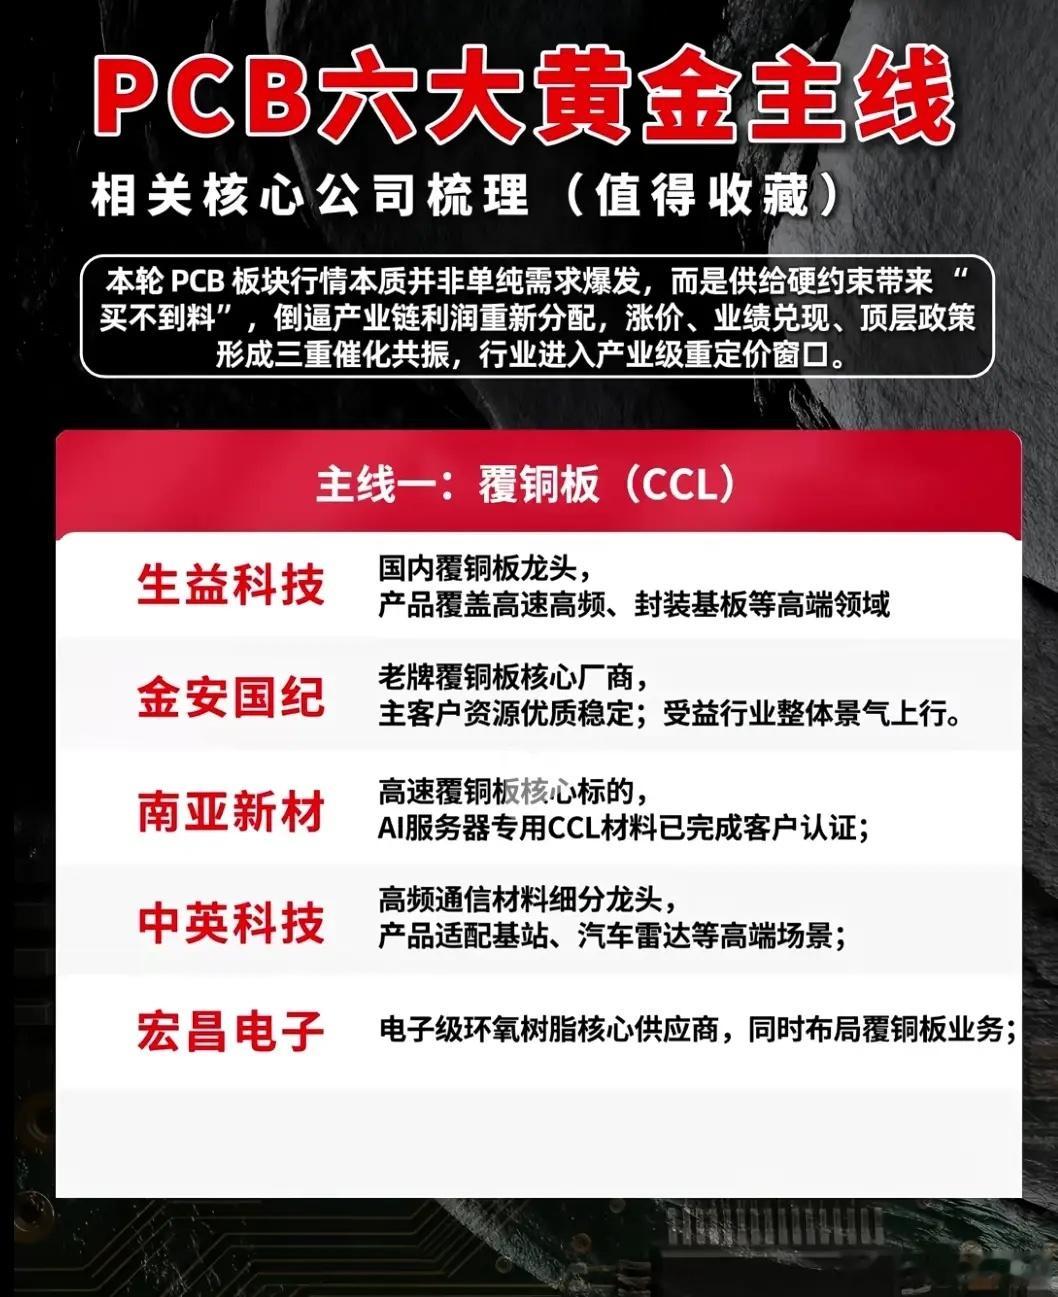
算力硬件的幕后基石,读懂PCB产业链的重定价窗口谈起AI算力赛道,大多数人的目光,总是第一时间聚焦在芯片、服务器这些曝光度高的产品上。但很少有人留意,小小的电路板,才是整套电子设备的骨架。没有PCB作为载体,再强大的芯片,也找不到落脚之地。而当下这条产业链,正迎来一轮不一样的产业变化。这里就存在一个很容易踩坑的认知误区。不少人以为,PCB行业的行情,只是AI需求爆发简单带动的结果。可真实的产业现状恰恰相反,现阶段行业的主要矛盾,已经不单单是下游订单的多少。高端原材料供给受限,“拿不到料”成为很多厂商的共同难题。供给端的硬约束,倒逼整条产业链重新分配利润,涨价、业绩释放、产业政策多重因素叠加,行业走到了重定价的关键节点,很多人却还只盯着终端需求。这条行情背后,藏着一套完整的产业逻辑。一块高端电路板,并不是单一工厂就能够独立完成。覆铜板是PCB最核心的基材,而覆铜板本身,又要依靠电子布、铜箔、硅微粉、环氧树脂四大基础材料。上游材料的产能、技术壁垒,直接卡住下游电路板的产能上限;PCB专用加工设备,则决定产品能不能实现高端化生产。材料、基材、专用设备,环环相扣,共同决定整个行业的发展天花板。顺着这条脉络向外延伸,就能够梳理清楚PCB六大黄金主线。覆铜板处在承上启下的核心位置;电子布、铜箔、硅微粉、环氧树脂,属于四大源头原材料,是整个产业的根基;PCB专用设备,负责完成钻孔、电镀、曝光、检测全套生产工序。很多朋友只知道电路板成品,却分不清上游各类材料之间的关系,看不清整条产业链的传导顺序,自然抓不住产业真正变化的源头。复盘过去几年行业的发展轨迹,早些年PCB行业更多跟随消费电子周期起伏。那时候竞争格局分散,原材料供给充足,行业很难出现持续性的利润改善。等到AI算力浪潮到来,高端高速板的需求爆发,上游各类高端材料的短板彻底暴露出来。产业链的话语权,开始慢慢向上游材料环节转移。但我们也要理性看待,高端材料的产能爬坡、技术突破,都需要时间,产业重定价不会是一蹴而就的故事,中间会伴随着反复震荡。市场当中,总是充斥着各种各样的热点名词。大家热衷于追逐光鲜的终端产品,却常常忽略默默扎根的上游基础产业。但电子产业的根基,恰恰建立在这些不起眼的材料之上。PCB产业链带给我们的启示就是,很多机会,藏在喧嚣背后的地方。看待产业赛道,不能停留在表面,顺着产业链一层层向上溯源,读懂供给与需求之间博弈,我们才能穿透热闹的概念,看见产业最真实的模样。