普京表示,天然气卖150美元时,欧洲嫌价格高,如今涨到1500美元,他们反而争着抢购。
(信源:新华社,2026年9月10日)
9月9日,欧洲基准TTF天然气期货盘中一度升至80.99欧元每兆瓦时,创2023年初以来新高,9月8日欧盟储气率只有67.1%,明显低于往年同期水平,2026年冬季能源压力已经摆到桌面上。
克里姆林宫发言人佩斯科夫借机表示,欧洲放弃相对便宜的俄罗斯管道气,转向价格更高的液化天然气,最终承担成本的是欧洲企业与民众,这番话带有俄方立场,但确实点中了欧洲眼下最现实的难题。
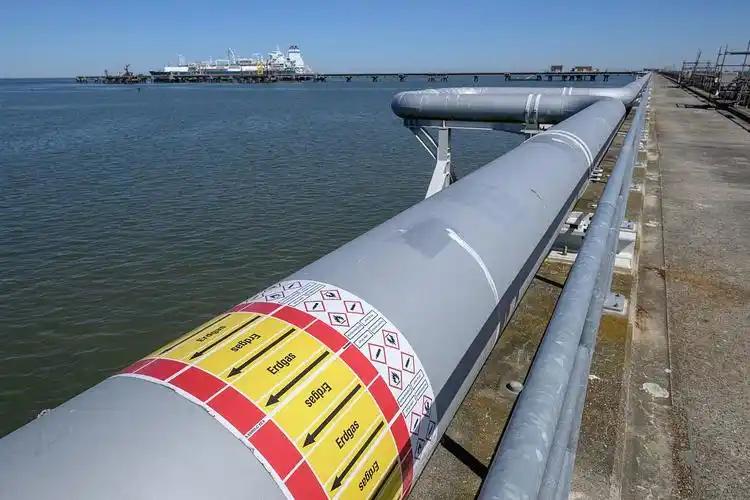
欧洲当前并不是没有天然气,美国、卡塔尔、挪威等供应渠道都在运转,真正的问题是同样一立方米天然气,如今需要经过液化、远洋运输、接收站卸货和再气化等环节,整个供应链比邻近管道输送更长也更贵。
从安全角度看,欧洲减少对单一国家的依赖并非毫无道理,2022年的能源冲击让欧洲意识到,把工业和取暖命脉长期压在一个供应方身上存在风险,但降低旧依赖的过程,又形成了对国际LNG市场和海上航线的新依赖。
在我看来,欧洲这次最难受的地方,不是能源转型方向完全错了,而是转型速度跑在了配套能力前面,俄气份额快速下降,储气设施、跨国管网、长期LNG合同和稳定电源却没有同步补齐,市场稍有风吹草动,价格便会明显波动。
储气率偏低也不只是买不到气,欧洲今年夏季天然气价格已经处于高位,储气企业担心高价买入后冬季价格回落,补得越多亏得越多,于是采购趋于谨慎,结果又让库存迟迟上不去,形成价格高、补库慢、库存低的循环。
如果2026年至2027年供暖季气温偏暖,风电和水电表现较好,欧洲仍可能平稳过冬,但如果寒潮、低风速和LNG供应扰动同时出现,库存消耗速度就会加快,届时市场争夺的不是有没有天然气,而是谁愿意出更高的价格。
高气价真正可怕的地方,是它不会停留在能源账单上,天然气既是燃料,也是化工原料,玻璃、化肥、钢铁、陶瓷、铝冶炼等行业都离不开稳定能源,一旦成本持续高位,企业只能减产、涨价或者把新增投资转移到能源更便宜的地区。
欧盟委员会公布的能源成本信息显示,欧洲工业用天然气和电力价格虽然已经低于能源危机峰值,但仍是主要贸易伙伴的2倍至4倍,这种差距短期能靠补贴顶住,时间拉长后,拼的就是工厂利润、就业岗位和产业链竞争力。
能源成本同样会传导至军工扩产,因为装甲钢、铝材、炸药原料、稀有金属加工都属于高耗能环节,欧洲即便增加国防预算,也不代表每1欧元都能换来同等数量的装备,电力和材料越贵,能够形成的实际产能就越少。
但把欧洲军工简单说成会被高气价彻底拖垮,同样不符合现实,欧洲拥有完整工业基础、财政资源和技术储备,真正的问题是扩产成本更高、建设周期更长,原本就紧张的预算还要在能源补贴、民生开支与军费之间反复分配。
欧洲回头大规模采购俄气的空间也在收窄,欧盟已经通过分阶段禁令,计划从2027年起全面禁止俄罗斯LNG,并在2027年秋季停止俄管道气长期合同,除非政策发生重大调整,否则即使俄气报价更便宜,也很难迅速恢复过去的合作规模。
这意味着欧洲能做的,不是简单把旧管道重新拧开,而是尽快签订更稳定的LNG长协,提升储气和跨境调度能力,加快核电、可再生能源、电网与储能建设,让天然气从工业命脉逐步变成调峰资源,减少对全球现货市场的暴露。
对中国而言,这场欧洲能源困局同样值得借鉴,能源安全既不能只看价格,也不能只看政治关系,国内增产、中俄和中亚管道气、海运LNG、储气库和可再生能源都要保留,渠道越多,面对供应中断时才越有底气。
我认为欧洲今天付出的其实是一笔昂贵的结构调整费,它换来了更分散的供应来源,却失去了部分低价管道气优势,能源自主从来不是喊一句摆脱依赖就能实现,真正的自主必须建立在充足库存、完善基建和可承受价格之上。
对于这件事你怎么看?欢迎在评论区留言讨论,说出您的想法!