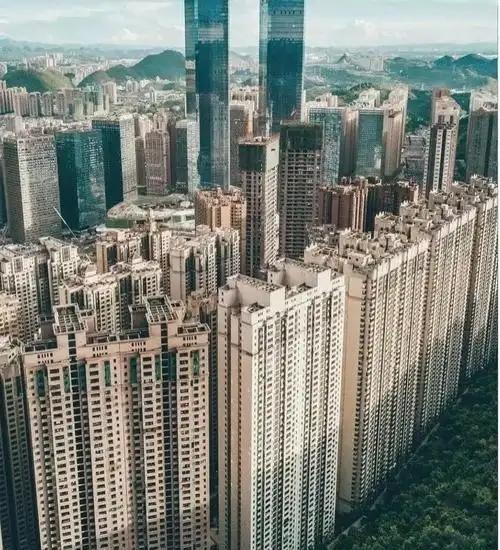
都在喊经济没增量了,说句实话,中国下一波高增长的红利,根本不在什么高科技,而在你家房子的户型上!不是继续疯狂盖楼,而是把三房换四房,把高层变别墅。这一换,家具、汽车、光伏全活了。
这些年一说寻找经济的新增长点,很多人的目光马上就转向芯片、人工智能、机器人、新能源汽车。它们当然重要,而且正在形成新的产业规模。可还有一个离普通家庭更近、牵动产业更多的市场,很容易被忽视,那就是中国家庭从“有没有房住”转向“住什么样的房”。这里面的差别非常大。
过去房地产快速发展的阶段,核心任务之一是解决城镇化过程中不断增长的住房需求。大量人口进入城市,需要住宅、道路、学校和商业配套。到了今天,住房需求的结构已经发生变化。很多家庭关心的不再只是拿到一套房,而是房间够不够用、老人有没有独立卧室、孩子有没有学习空间、停车是否方便、隔音好不好、有没有电梯、社区环境舒不舒服。
住建部2025年底发布的《关于提升住房品质的意见》,已经把方向说得很清楚:既要关注新建住房,也要推进既有住房更新,并明确提出优化户型、改善采光通风、提高空间利用率,同时满足刚性和改善性住房需求。到2030年,还要推动住房标准、设计、材料、建造和运维水平进一步提升。这意味着房地产未来的一部分机会,很可能不是简单重复过去“大规模增加住宅数量”的模式,而是让已经拥有住房的人愿意改善居住条件。
公开数据已经能看到这种消费联动。2025年,全国限额以上单位家具类商品零售额增长14.6%,家用电器和音像器材类增长11.0%。全国居民平均每百户拥有空调161.8台,比2020年增加44.1台。这说明,当居民消费进入品质升级阶段,即便很多耐用品已经高度普及,更新和升级依然能够形成可观市场。
假如一部分有条件地区增加低密度住宅、联排住宅以及更适合家庭长期居住的产品,车位和充电需求会随之改变。过去住高层住宅,一个家庭可能只有一个固定车位;家庭成员增加、通勤方式变化后,两辆车甚至更多车辆的需求就有了现实基础。中国居民汽车保有水平本身仍在变化。2025年全国平均每百户拥有家用汽车52.9辆,比2020年增加15.8辆。同期新能源汽车零售量达到1280.9万辆,新能源乘用车渗透率达到53.9%。住房、停车位、充电桩和新能源汽车之间,本来就不是彼此孤立的消费。
低密度住宅还有另一个容易被低估的地方——屋顶。高层住宅几十户甚至上百户共用一块屋顶,单户很难独立利用屋顶空间。独立住宅、联排住宅以及部分农村住宅则不同,屋顶可以与分布式能源、储能、热水系统等结合。房屋本身由单纯的居住空间,逐渐变成家庭能源系统的一部分。所以“把高层变别墅”不能简单理解成全国都去建设独栋住宅,更现实的含义,是在土地、城市规划和公共服务能够承受的地区,让住宅产品更加多样化。人口密集的大城市中心区仍然需要高密度住宅,中小城市、县城和部分郊区则可以根据人口和土地条件提供不同产品。
真正值得关注的是这条消费链:房子变大,带动装修和家居;居住品质提高,带动智能家电、中央空调、新风、适老化设备;停车条件改善,增加汽车和充电设施需求;拥有独立屋顶,又给光伏、储能等产品增加新的应用场景。一套住房背后,实际上连接着建材、设计、装修、家具、家电、汽车、能源、物业、养老等一长串产业。过去靠增加住宅数量形成投资,未来则有可能更多依靠提高每套住宅的品质和使用价值形成消费。国家统计局公布的数据也显示,2025年全国居民人均消费支出达到29476元,比2020年增长39.0%;居民消费正在继续向改善型、发展型需求升级。
这才是“户型红利”真正值得讨论的地方。它不是再复制一次过去房地产高速扩张的道路,也不是让所有家庭不停买房,而是让住宅从“够住”走向“好住”。三居室变成更适合家庭生命周期的四居室,老房增加电梯和适老设施,普通住宅提升隔音、采光和节能水平,有条件的地区发展更多低密度产品。这样产生的需求不是凭空制造出来的,而是居民生活水平提高以后自然出现的品质升级。更重要的是,这种变化不会只让房地产一个行业受益。一个家庭改善住房,背后可能对应一套餐桌、一组衣柜、几台空调、一套智能系统、一辆新能源汽车、一台充电桩,甚至一套屋顶能源设备。千千万万个家庭同时发生类似升级,形成的就是一个横跨制造业、建筑业和服务业的大市场。
所以,中国经济寻找新增量,眼睛不能只盯着实验室和产业园。机器人、人工智能、先进制造当然是重要增长力量,普通人的客厅、卧室、厨房、车库和屋顶,同样可能藏着巨大的消费空间。过去几十年解决的是“让更多家庭拥有住房”,接下来更值得期待的,是让越来越多家庭拥有真正适合自己的好房子。当住房从数量扩张走向品质升级,三房换四房只是表象,真正变化的是一个家庭对生活品质的重新配置。而家具、家电、汽车、绿色能源以及大量生活服务,也会跟着这扇门一起被打开。