光刻胶,接下来怕是要“火”了!日本三巨头官宣:10月1日起,面向全球客户的光刻胶价格全线提涨15%;更狠的是,现货价直接跳涨38%,市场彻底变成“卖方说了算”。
这波涨价潮,不止上游石化原料涨声不断、成本端压力爆表,更关键的是需求端彻底引爆,货根本不够抢。
为什么一桶看起来普普通通的化学材料,突然变得这么抢手?
因为光刻胶这东西,看着不起眼,却是芯片制造里真正意义上的“耗材命门”。
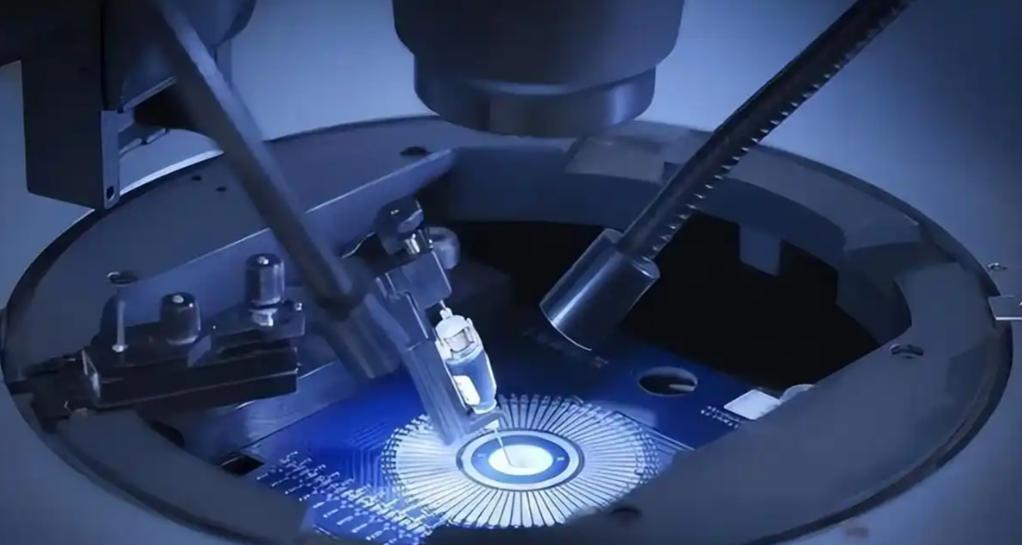
芯片电路不是拿刀刻出来的,而是通过曝光、显影、刻蚀等一道道工序,把复杂的电路图形转移到晶圆上。光刻机负责“照”,光刻胶负责“显”。光刻机再先进,光刻胶性能跟不上,最后做出来的线条不够细、缺陷太多、良率上不去,一样白搭。
而且光刻胶不是一种产品。
从比较成熟的g线、i线,到KrF、ArF,再到最先进制程使用的EUV光刻胶,技术难度是一层一层往上爬。波长越短,对纯度、分辨率、灵敏度、缺陷控制的要求越离谱。
到了先进制程,一点微小杂质都可能影响良率。
所以它真正难的,不只是“把配方调出来”,而是能不能几十批、几百批稳定生产,送进晶圆厂之后还能保持一致。
这也是为什么这个行业长期高度集中。
日本厂商在光刻材料领域积累了几十年,JSR、东京应化、信越化学等企业从KrF、ArF一直覆盖到EUV。尤其先进光刻胶,一旦通过台积电、三星、SK海力士等大型客户验证,供应关系往往非常稳定。
晶圆厂也不是今天觉得A家贵,明天就换成B家。
换光刻胶意味着重新调工艺、重新验证缺陷、重新跑良率,有时候验证周期按月甚至按年算。说白了,牙膏贵了你可以换牌子,先进光刻胶贵了,晶圆厂真不敢随便换。
这就造成一个很有意思的局面:真正高端的光刻胶,客户数量虽然巨大,合格供应商却没几家。
供需稍微一紧,价格自然就有底气。
更重要的是,这轮需求上来,并不是手机突然卖爆这么简单,而是AI正在改变半导体投资结构。
2025年全球半导体材料销售额已经达到732亿美元,同比增长6.8%,其中晶圆制造材料达到458亿美元。增长尤其明显的,恰恰包括光掩模、光刻胶及配套材料等光刻环节产品。
到了2026年,这股劲还没停。
全球半导体制造设备销售额预计将达到1659亿美元,同比增长23.2%;仅300毫米晶圆存储领域设备投资,今年预计就超过520亿美元,同比增长29%。
钱为什么往这里砸?
两个字:AI。
训练大模型需要GPU,GPU需要先进逻辑芯片;算力芯片旁边还得堆HBM高带宽存储。HBM又不是普通内存简单叠几层,而是对DRAM制造、先进封装、光刻工序提出更高要求。
芯片越复杂,光刻次数越多,先进材料消耗自然跟着增加。
所以这轮光刻胶紧张,与其简单理解成“原材料涨价,厂家顺势抬价”,不如理解成先进半导体扩产,把高端材料供应链一起拉紧了。
这也是我觉得最值得中国半导体产业警惕的一点。
成熟领域推进得比较快,中高端也开始往真正量产走。今年国内已经出现年产300吨级KrF、ArF高端晶圆光刻胶产线,部分浸没式ArF以及KrF产品已经向头部晶圆厂供货,多款产品拿到批量订单。
国内科研团队在EUV光刻胶上同样不断推进。2025年,国内团队已经开发出能够解析18纳米线宽的新型EUV光刻胶材料,今年又有新的光刻胶体系和关键光引发剂技术取得突破。
但这里必须泼一小瓢冷水。
实验室做出来,和晶圆厂敢大规模用,中间还隔着一座山。
半导体材料最怕的就是把技术突破和全面替代画等号。一个产品送样成功,不等于稳定量产;一家客户验证成功,也不等于整个市场都能用。
但方向已经很清楚了。
这次真正值得关注的,不是光刻胶涨15%还是38%,而是全球芯片产业再次提醒所有人:真正有技术壁垒的材料,一旦供应集中,卖方确实拥有相当强的话语权。
过去我们盯着光刻机,是因为它最显眼;接下来恐怕得越来越重视那些不起眼的瓶瓶罐罐。
因为芯片产业竞争到最后,比的从来不是谁手里有一件“神器”,而是谁能把几百种关键设备和材料,一环不少地串成完整供应链。
从这个角度看,光刻胶涨价只是表面上的一朵浪花,真正的大潮,是先进制程、AI和HBM正在把全球半导体材料重新推上景气周期,而中国厂商能不能趁这个窗口把KrF、ArF真正做进主流产线,把EUV从实验室继续往产业化推进,才是这件事最值得盯住的地方。