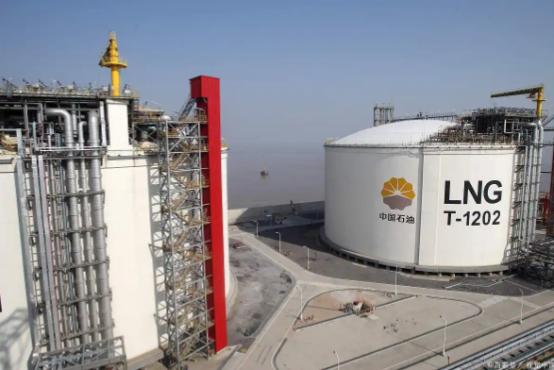
中美之间,又落一子。9月14日,中国燃气旗下中燃宏大能源贸易,直接与美国Venture Global的CP2 LNG项目签下长期大单。嘴上较劲,手上成交。这笔能源买卖,签的是气,看的却是局。谁在布局,值得细品。
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
9月14日,中国燃气旗下中燃宏大能源贸易有限公司与美国Venture Global旗下Venture Global CP2 LNG签下一份20年期液化天然气购销协议。
消息出来以后,我觉得最容易被忽略的,恰恰不是“美国”两个字,而是合同后面的几个数字:一年50万吨,连续20年,最早2030年开始交付。
在我看来,这笔生意真正值得琢磨的地方,就在“2030年”三个字。因为这不是买几船现货,更不是今天谈、明天交,而是一笔把时间拉到四年以后、再持续二十年的长期安排。
按照中国燃气披露的信息,Venture Global将通过其全球资源池,以FOB离岸方式供应LNG,采购价格与美国亨利港天然气基准价挂钩,再加固定液化费用。
我为什么特别注意这个时间点?因为能源生意和普通商品生意完全不是一回事。
手机贵了,可以换品牌;汽车价格涨了,可以晚一年买;但天然气背后连着接收站、运输船、储气设施、城市燃气和工业用户。
对于一家长期经营天然气业务的企业来说,最怕的并不是某一天价格高一点,而是关键时刻没有稳定气源,只能跑到现货市场上临时抢货。
过去几年国际能源市场已经反复证明,天然气价格并不是一条平稳的直线。供应端只要出现大的扰动,价格就可能迅速变化。
尤其是在全球能源格局越来越复杂的情况下,把所有气源压在一个国家或者一个地区,本身就是风险。
所以我更愿意把这份合同理解成一次长期资源配置,而不是简单的政治表态。
这一点其实从中国燃气自己的业务布局也能看出来。中国燃气此前已经通过长期FOB采购协议形成约300万吨/年的国际LNG资源规模。
9月14日再增加50万吨之后,集团披露的LNG长期协议资源池扩大到350万吨/年。公司还在新加坡设立国际交易中心,参与全球LNG和LPG贸易,并持续布局远洋运输能力。
这说明什么?至少说明企业考虑的不是“今年从哪里买气”这么简单,而是在搭一个更大的全球资源池。
这里还有一个很容易被一些文章写乱的数字。
Venture Global在自己的公告里说,这次新协议签署后,它与中国燃气之间的长期承购量达到每年250万吨,全部都是20年期协议。
与此同时,中国燃气自己公布的是集团LNG长期协议资源池达到350万吨/年。前一个数字说的是Venture Global与中国燃气之间的长期承购规模,后一个数字说的是中国燃气全部长期LNG资源池,两者并不矛盾。
我认为,这反而比单纯盯着“美国LNG”更有意思。
因为能源安全从来不是只找一个最便宜的供应商,然后把全部鸡蛋放进去。卡塔尔有卡塔尔的优势,澳大利亚有澳大利亚的资源,俄罗斯有管道气,美国有LNG,各种气源的价格、运输方式和风险都不一样。
企业真正要做的,是把这些资源组合起来,让任何一个供应来源出现问题时,都不至于一下子陷入被动。
而美国LNG为什么会进入这个组合?说到底还是商业账。
美国拥有规模较大的天然气资源和LNG出口能力,中国则有庞大的天然气消费市场。中国燃气官方此次也明确表示,这份协议将进一步增强公司的LNG国际资源池,并推动建设国际能源交易平台。
当然,还有一个绕不开的背景。
2025年2月4日,中国国务院关税税则委员会宣布,自2025年2月10日起,对包括液化天然气在内的部分原产于美国的商品加征15%关税。
所以现在回头看,2026年9月14日签下一份从2030年开始执行的20年合同,确实有一种很强的时间反差。眼前的贸易环境还有关税因素,企业却把合同往四年以后甚至二十年以后签。
我觉得这恰恰说明,企业算的是长期账,而不是只盯着眼前几个月的市场变化。
再看同期的中美农产品贸易,也能发现类似的商业逻辑。路透社9月10日报道称,中国买家当周采购约100万吨美国大豆,美国农业部同期确认了部分对华大豆销售。
但我认为,这里一定要把商业往来和政治议题分开看。
美国大豆卖给中国,是一笔贸易;中国企业购买美国LNG,也是一笔能源交易。
现在没有公开证据能够证明这两类订单与台湾问题上的政治立场存在交换关系,因此不能因为几个订单同时出现,就直接推导出所谓“政治让步”或者“中美关系全面回暖”。
信源:证券时报网《中国燃气与Venture Global签署20年期液化天然气长期购销协议》2026-09-14