俄罗斯咬住天然气价格死不松口,等着中国主动低头妥协,这边中企转头就和美国企业签下 20 年的 LNG 长协。
不少人第一时间觉得是中俄能源合作谈崩了,中国才临时转向抱美国的大腿,可拆开合同细节、捋清整个能源布局才发现,这根本不是非此即彼的选边站队,而是中国为能源安全落下的又一枚关键棋子。
中俄之间那条设计年输 500 亿方的管道,谈了快二十年都没敲下最终的商业合同。从最早的西伯利亚力量 2 号到后来改名贝加尔力量,名字换了几个,核心的分歧一直没变 —— 价格。
中方的报价贴近俄罗斯国内气价,俄方却始终咬住亚洲现货价不肯松口,再加上管道过境蒙古多出的第三方风险,一份长达几十年的长约,中国不可能只讲战略情谊不算经济账。
俄罗斯这边也有自己的处境,欧洲市场不断收紧,原本销往西方的气需要找出路,可海运 LNG 的运力偏偏卡了壳。
北极 LNG 项目要靠 Arc7 冰级船运输,原本和韩国船厂合作的建造计划生变,韩国厂商退出后俄罗斯自己造船,交付时间比原计划晚了近三年。
产能摆在那却运不出来,反倒是已经建成的东线管道,每年输送量稳步上涨,成了对华供气最稳定的渠道。只是对中国来说,有稳定的存量,不代表就要在增量上急着让步。
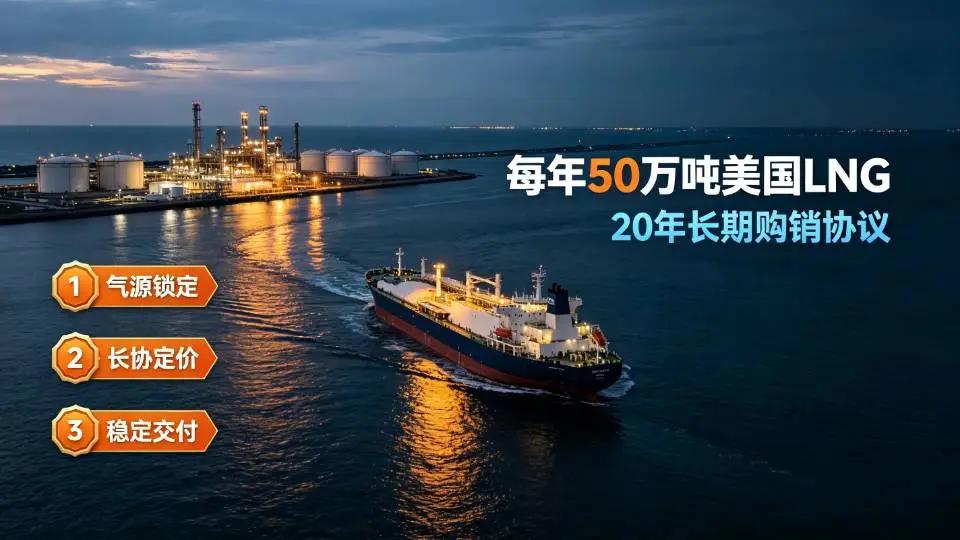
就在俄方还在等中方松口的时候,9 月 14 日中国燃气贸易BU旗下子公司中燃宏大能源贸易有限公司与美国Venture Global旗下CP2子公司签署液化天然气购销协议,合同期20年,每年供应50万吨,采用离岸交付方式,价格挂钩亨利港基准价加固定液化费,最早 2030 年启动首批交付。
很多人盯着每年 50 万吨的量觉得不大,毕竟2025年中国全年LNG进口约6977万吨,仍是全球最大LNG进口国,这点量连零头都不到,但这份合同的分量从来不在量上。
离岸交付这四个字才是核心,货在美国码头装上船之后,运到哪、卖给谁全由买方说了算,国内供气缺口大就拉回来,欧洲气价高就转售过去,一份合同能当两个场景用,灵活度拉满。
价格挂钩亨利港也很有讲究,美国页岩气产量稳定,亨利港价格长期维持在低位,锁二十年的长协,锁的不是当下的低价,是未来不管现货价格怎么波动都有的安全垫。
算上之前中燃和维吉已经签下的老合同,双方的长期资源池已经到了每年 350 万吨,与其说这是替代俄罗斯的大单,不如说是在中国的能源篮子里又多放了一个鸡蛋。
之所以能这么从容,根本上是中国早就不用依赖单一气源了。国产天然气连年增产,2025 年规上工业产量就超过两千六百亿方,自己能产的气越来越多,进口的话语权就越来越大。
进口这边也是多线并行,管道气有中俄东线、中亚管道等稳定供应,2025 年管道气进口同比涨了 8%;LNG 来源更是遍布全球,卡塔尔、澳大利亚占了进口的大半,马来西亚、俄罗斯也都有稳定份额。
俄方坚持参照现有东线管道的定价水平,可现实是,俄罗斯缺的从来不是天然气,是能稳定消化海量产能的大买家,中国LNG进口来源已覆盖20个国家,俄罗斯并非唯一选择.
不只是美国,这两年中国一直在全球范围内铺开气源网络。北边和加拿大谈长期供应协议,目标 2030 年前后起运,期限都在十年以。
南边马来西亚国家石油直接在上海开了子公司,专做对华 LNG 出口和分销;再往南到巴布亚新几内亚,往西到非洲的尼日利亚,拉美的秘鲁、特立尼达和多巴哥,都有中企在接触或者扩量。
这些单拿出来都不如 “美国 20 年长单” 吸睛,可加在一起,就是把中国的天然气供应国从寥寥几个拓展到超20个。毕竟红海局势动荡已经给所有人提了醒,波斯湾出来的 LNG 船随时可能面临绕路、保费上涨的风险,把鸡蛋都放在同一个海湾里,终究不安全。
很多人总喜欢用非黑即白的思维看国际合作,好像和美国签了合同就是和俄罗斯闹掰,和俄罗斯谈不拢就是合作破裂,可真实的能源博弈从来只讲实际利益,不讲江湖义气。
俄罗斯坚持自己的报价有它的成本考量,中国拓展多元供应也有自己的安全逻辑,没有谁对谁错,更谈不上谁背叛谁。回过头看,和美国的这份长协既不是什么 “抱大腿”,也不是对俄罗斯的反制,它就是中国能源多元化布局里很平常的一步。
中俄的管道该谈还会接着谈,已经通气的东线也会继续增量;美国的气该签也签了,需要的时候用得上,不需要的时候转得掉。
没有谁要逼谁低头,也没有谁是非谁不可,国际合作的本质从来都是双向选择。而中国要做的,就是把篮子摆得再多一点,把底气攒得再足一点