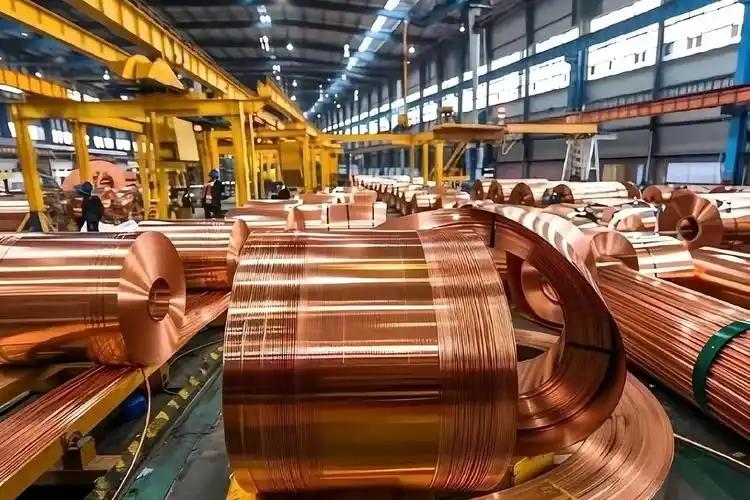
美国狂囤铜,纽约库存飙到69万吨,全球近七成可见铜往美国跑,关税还没落地货先被吸走,中国作为最大买家会受啥影响。
美国正把全球可见精炼铜库存吸向本土,纽约商品交易所精炼铜库存已升至69万吨,过去18个月全球期货交易所近七成可见铜库存流向美国,这更像政策预期驱动的库存迁移。
核心推手是悬而未落关税,2025年美国商务部启动232调查,对铜半成品加征50%关税,精炼铜暂时豁免,又计划2027年1月对进口精炼铜加征15%,2028年提至30%的风声。
方案未定,贸易商已从欧洲亚洲非洲抢运,若明年进口多交15%税,提前入境可避成本,等关税落地境内铜价可能上涨,库存价值提升,铜从工业原料暂时变成关税套利标的。
小众视角是库存地理错配扭曲价格信号,美国仓库的铜可能未被工厂消化,而被政策时间表冻结,若关税推迟或取消,库存或许反向流出,放大铜价波动,其他地区现货先紧后松。
铜被选中因三场产业革命抢铜,AI高性能服务器用铜十几至三十公斤,拓克美银等机构测算2026年全球算力集群建设带来约40万吨新增铜需求,纯电车用铜70至80公斤,是燃油车3至4倍,电网改造与新能源输电构成基本盘。
美国囤铜可能为再工业化、AI基建和电网翻新锁定资源,大量铜集中美国会让其他地区现货偏紧,短板是锁精炼铜而非铜矿,矿端供应才是长期核心。
中国精炼铜年消费约1500万吨,占全球一半以上,中企海外权益产量占全球总产量两成左右,中国占全球近一半精炼铜冶炼产能,主要产铜国铜精矿大部分运往中国加工,2025再生铜产量约435万吨,占精炼铜总产量近三分之一。
美国囤铜能阶段性收紧现货,却难单方面改写定价重心,资源竞争比拼矿端、冶炼、再生与储备的整链抗风险能力,铜价更可能由真实需求和冶炼产能决定。