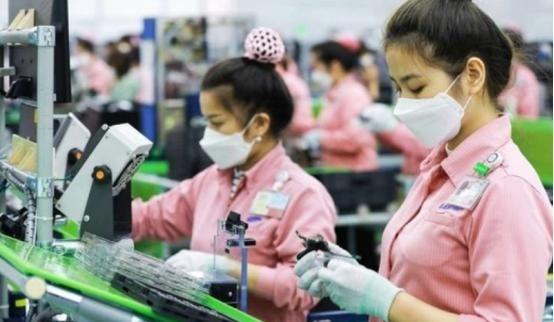
过去这几年,佳能关掉国内工厂转向越南布局,三星把手机产能陆续迁往北宁省,阿迪、耐克的代工厂一路南下,就连苹果也在不断加码东南亚供应链。不少声音就此断言,越南很快就能接棒世界工厂,把中国制造的地位挤下去。可真等这些大厂在越南扎下根才发现,预想中的低成本红利没吃多久,各式各样的问题先找上门来。
越南承接全球制造业之后,为何不少企业发现“中国制造”仍难替代过去几年,全球制造业版图出现了一轮明显调整。
佳能部分生产布局转向越南,三星持续扩大北宁等地的电子产业规模,耐克、阿迪达斯等品牌把部分鞋服订单交给东南亚工厂,苹果也不断增加越南供应链比例。一时间,外界出现一种声音:越南正在成为新的“世界工厂”,甚至可能取代中国制造。
但随着时间推移,现实情况并没有完全按照最初设想发展。越南确实吸引了大量外资,也成为全球供应链中的重要节点,但一些企业进入当地后发现,制造业真正比拼的并不是单纯的工资水平,而是一整套长期积累形成的工业体系。
越南制造业的成长,有它自身的优势。年轻劳动力、较低的人力成本、积极招商政策,以及大量自由贸易协定,让越南成为很多跨国企业调整供应链时的重要选择。
尤其是在电子组装、纺织服装、家具制造等领域,越南发展速度很快。三星是其中最典型的案例。
早在2008年,三星就在越南北宁建设手机工厂,此后不断扩大投资,目前越南已经成为三星全球手机生产的重要基地之一。近年来,三星还继续研究扩大半导体测试、封装等相关布局,希望让越南参与更多电子产业环节。
苹果供应链变化也受到外界关注。过去几年,苹果推动供应链多元化,越南承接了部分AirPods、iPad、Mac等产品生产环节。
对于苹果来说,这并不是简单放弃某一个国家,而是在全球范围内增加供应链弹性。不过,当工厂真正落地后,企业面对的问题也逐渐出现。
制造业不像搭积木,搬一个厂房过去,就能复制原来的效率。中国制造经过几十年发展,形成了非常密集的供应链网络。
例如珠三角、长三角地区,一个电子企业周围可能就有大量零部件供应商。一个零件出现问题,可以快速找到替代方案;生产流程需要调整,也能迅速协调上下游企业。
这种产业生态,是越南目前仍需要补上的短板。很多进入越南的企业发现,当地可以完成组装,但不少关键零部件仍需要进口。
这也是为什么一些企业在越南设厂后,并没有完全退出中国,而是采取“中国+越南”的双布局模式。一个工厂负责靠近海外市场的组装,另一个基地继续承担核心零部件、研发和复杂制造。
除了供应链,基础设施也是现实考验。制造业最怕的不只是成本高,更怕生产不稳定。
电子企业需要稳定电力供应,出口企业依赖高效率港口和物流系统。近年来,越南工业发展速度很快,部分地区基础设施建设压力增加。
北部工业区聚集大量电子企业,产业增长速度超过部分配套能力建设速度,这让企业必须考虑电力、交通和物流承载问题。与此同时,越南的人力成本优势也正在变化。
早期吸引外资的重要原因之一,就是工资低。但随着大量外国企业进入,工业区之间开始竞争工人,熟练技术人员越来越受到欢迎,工资水平也逐步提高。
更关键的问题是,制造业需要的不只是普通工人。一条自动化生产线,需要工程师维护,需要质量管理人员控制,需要大量熟悉生产流程的技术人员。
这些人才培养需要时间。所以,越南目前更像是在承接全球产业链中的一部分,而不是完全复制中国制造模式。
从全球角度看,制造业转移本身并不是新现象。日本在经济高速发展时期,也曾经历产业外迁;韩国、中国台湾地区后来也出现过类似过程。
产业会根据成本、市场和政策环境不断调整。越南获得发展机会,并不代表中国制造就会失去优势。
事实上,中国制造正在经历另一种变化。过去依靠大量廉价劳动力发展的产业,一部分向海外转移,这是产业升级过程中的正常现象。
全球企业选择在哪里生产,考虑的不只是工资,而是效率、供应链安全、技术能力和市场距离。这也是为什么一些企业虽然增加越南、印度等地布局,但仍然保留中国的重要生产基地。
近年来,部分企业重新评估海外生产成本时发现,如果当地缺少完整供应链,即使工资较低,综合成本未必更有优势。路透社当时报道指出,一些曾因关税和供应链风险离开中国的企业,后来重新考虑中国生产,原因包括成熟供应商体系、技术工人和制造效率难以在其他地区快速复制。
我认为,越南制造业崛起是真实存在的趋势,但把它理解成“取代中国制造”,其实低估了现代工业竞争的复杂程度。一个国家成为世界制造中心,需要的不只是大量工厂,而是几十年积累出来的产业网络。
厂房可以建设,设备可以购买,但供应商体系、工程人才和生产经验,需要长期沉淀。我觉得,未来制造业不会简单出现一个国家完全替代另一个国家的情况,更可能是多个地区共同参与全球供应链。