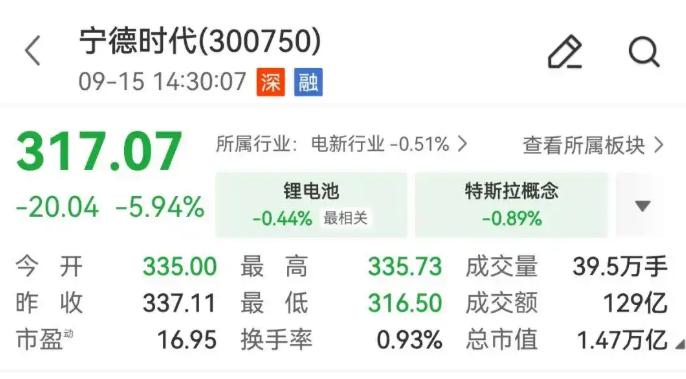
宁王跌回一年前。
9月15日午后,宁德时代A股跌破317元,H股创半年新低,A+H总市值正式跌破1.5万亿。
从5月高点算起,四个月回撤超32%,6000亿市值凭空消失。
更耐人寻味的是,400亿回购方案通过两个月,至今一股未买。业绩在涨,股价在跌,市场到底在怕什么?
这轮下跌最致命的不是跌幅本身,是市场开始质疑宁德时代“说”与“做”之间的落差。
7月24日董事会通过回购议案,8月12日股东会批准,白纸黑字写明“不低于200亿、不超过400亿”,用途是注销减资。
截至8月31日,公司公告承认“尚未实施股份回购”。2026年上半年营收和利润仍在增长,账上现金充裕,回购却迟迟不落地,资本市场的耐心就是这么被磨掉的。
问题的根子不只在回购。宁德时代的客户结构正在发生实质性松动。
2026年6月上市的全新一代理想L8,全系电芯由欣旺达供应,宁德时代彻底退出该车系。9月7日,理想进一步官宣自研5C三元锂电池全系装车,后续将覆盖旗下所有车型。
小米澎程N70和N90同样弃用了此前SU7和YU7选择的宁德时代,转向中创新航和欣旺达。这些不是传闻,是已经落地的供应切换。
市场真正在定价的,是“独家供应商溢价”的终结。过去车企没得选,宁王说多少钱就是多少钱,毛利率自然高。
现在理想自研、小米联手中创新航、鸿蒙智行引入二供,车企的逻辑变成了“不做电池厂的打工人”。
宁德时代上半年国内市占率确实从44%提升到了48%,摩根大通据此维持“增持”评级。但装机量份额提升和议价权提升是两码事,前者靠的是规模,后者靠的是不可替代性。
消费税新政是另一个被低估的变量。2026年9月1日起,锂离子蓄电池按2%税率征收消费税,2027年9月1日起升至4%。出口产品按同期税率计征。
宁德时代出口占比不低,2%的税率短期影响有限,但2027年翻倍到4%时,对利润的边际压缩会实实在在体现出来。市场不是在反应今天的税,是在提前定价明年的账。
产能利用率的数据也值得琢磨。宁德时代上半年产能利用率达到95%,远高于行业平均的65%。这说明龙头的产能效率依然是碾压级的。
但95%的利用率意味着几乎没有弹性空间,一旦需求端出现波动,产能利用率的回落速度会非常快。市场担心的不是今天的95%,是明天的85%。
说到底,宁德时代的基本面没有崩,崩的是市场对它“永远涨”的信仰。
股价从468元的高点回落到316元,市盈率压缩到16.9倍,这个估值放在任何一家制造业龙头身上都称不上贵。
但便宜不等于会涨,市场需要看到回购真正落地、需要看到新客户填补理想和小米留下的缺口、需要看到2027年的利润率能扛住消费税翻倍的冲击。
宁王跌回一年前,跌掉的不是业绩,是估值逻辑。当“宁王”两个字不再自动等于“必选供应商”,市场给它的定价方式就得从头来过。这个重新定价的过程,远没有结束。
信息来源:财联社2026年9月15日报道《宁德时代跌超6%创1年以来新低 A+H股总市值跌破1.5万亿》