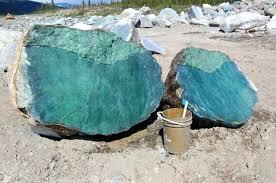
加拿大玉石储量惊人,多到啥地步?说近乎取之不尽,一点都不夸张,加拿大手握全球最大探明碧玉矿,主要藏在西部卑诗省和育空地区。
全球已探明碧玉储量的头把交椅在加拿大手里,年产量稳定在三四百吨,其中九成以上发往中国大陆。
一边是储量碾压,一边是单向依赖,这条跨越太平洋的绿色供应链,远没有表面上看起来那么从容。
俄罗斯碧玉品质不错,但受地缘政治和汇率折腾,货源说断就断,加拿大碧玉这时候顶上来,靠的是矿量大、块头大、质地紧密。
当地矿山每年夏天开工两三个月,巨型挖掘机从山体上刨出绿色巨石,装船运到中国,变成镇平、揭阳那些雕刻作坊里的手镯和挂件,这条链子运转了将近四十年,累计运到中国的碧玉已经接近四千五百吨。
但这条链子正在变紧,加拿大当地政府和原住民部落对环境生态的敏感度越来越高,采矿许可在收紧,部分核心矿区甚至下了禁采令。
开采成本往上走,不少小型采矿队直接闭坑走人,环保要求变严本身不是坏事,问题是它撞上了中国市场的胃口——三四百吨的年产量听着不少,可国内碧玉市场的需求远不止这个数。
三个主要来源地,新疆产量有限,俄罗斯不稳定,加拿大又在收缩,任何一处出问题,价格立刻就有反应。
更深一层看,这件事的别扭之处不在于“依赖进口”本身,全球化分工,谁买谁的资源都正常,真正值得琢磨的是依赖的方向和深度。
加拿大碧玉九成以上销往中国,意味着那边的矿山从开采节奏到定价策略,都在看中国买家的脸色。
但反过来,中国玉石产业链下游的雕刻作坊、批发市场、零售柜台,也在看加拿大矿山的脸色。
这不是单向依赖,是双向锁定,锁定越深,一方政策变动传导到另一方的速度就越快,加拿大矿区一纸禁采令,传到河南镇平的作坊里,可能就是“这个月没料开工”。
横向对比一下稀土的故事,逻辑是相通的,巴西推动稀土新规,核心逻辑是“把加工环节留在巴西”。
加拿大有全球最大的碧玉储量,但加工能力几乎为零,所以石头只能整块往外运,资源国的议价能力从来不在“我有什么”,而在“我能把什么变成成品”,一块石头走过加工链,身价翻了多少倍,加拿大人心里不是没数。
所以,真正的问题不是“加拿大碧玉还能卖多久”,而是“中国碧玉产业什么时候能把根扎深一点”。
下游的加工能力我们已经有了,但上游的原料命脉还攥在别人手里,环保收紧也好,原住民提高分成要求也好,这些变量都写在加拿大的政策议程上,不在我们的控制范围内。
一条产业链如果最前端的那个环节始终在别人院子里,后面的繁荣就永远带着一点不确定。
信源:新华网 2015-05-29《加拿大哥省庆祝第二届碧玉节》