碳化硅开启涨价通道,涨幅超15%,行业景气拐点有望到来
碳化硅属于宽禁带半导体功率器件,相比传统硅基芯片,击穿电场强度是硅材料10倍,导通损耗降低50%以上,耐高温、高频性能突出,是新能源车、光伏储能的核心功率器件。海外大厂接连调价,行业拐点信号逐步显现。
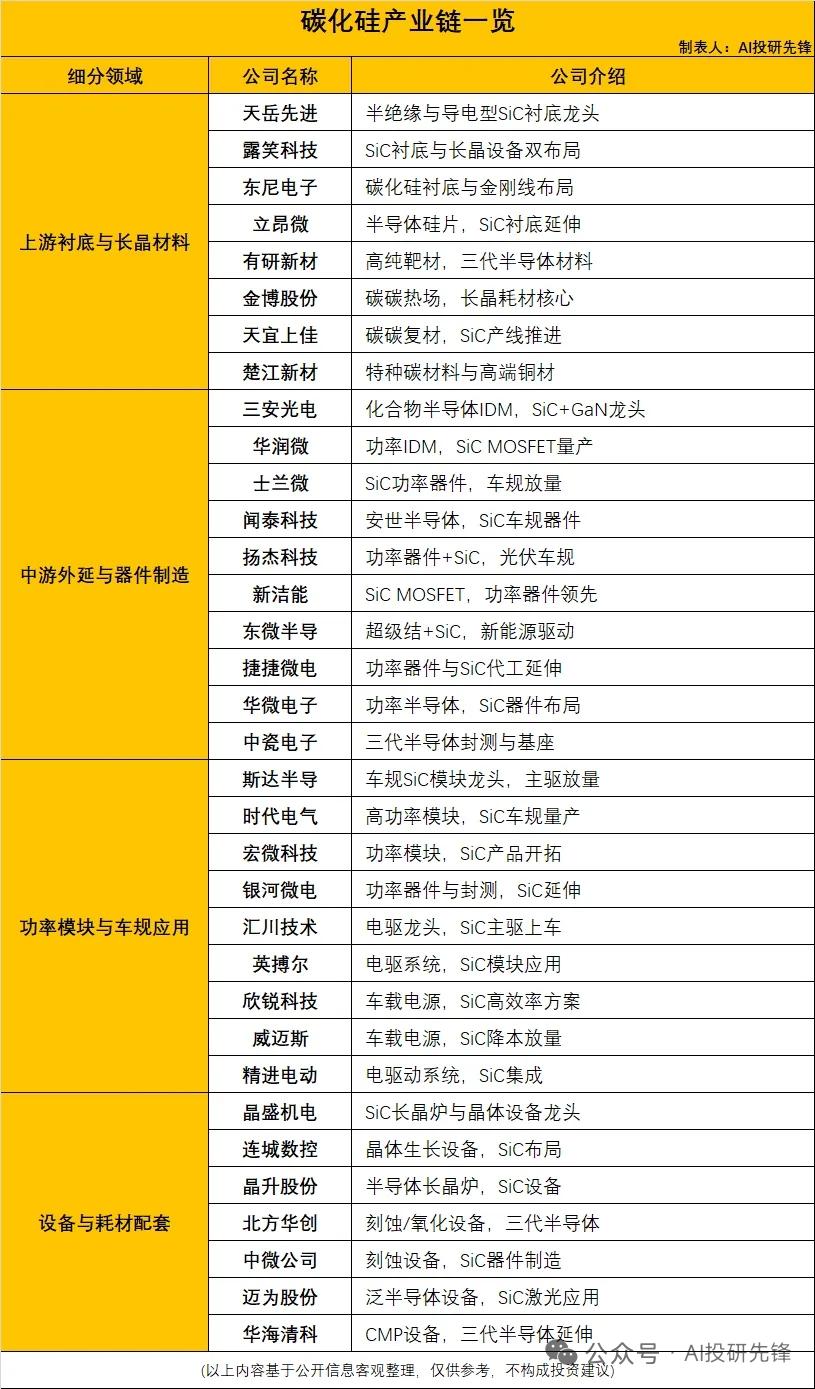
英飞凌发布年内第二轮涨价通知,车规碳化硅功率模块涨幅超15%,意法半导体同步上调部分SiC器件及模块价格。海外产品涨价带动国内厂商预期,斯达半导、时代电气、华润微等本土企业迎来量价齐升预期。下面梳理碳化硅产业链8家核心企业。
1. 天岳先进:SiC衬底龙头,半绝缘衬底行业领先,导电型衬底产能持续优化,布局8英寸产线,头部产能利用率回升,衬底涨价阶段盈利修复弹性强。
2. 斯达半导:国内车规SiC功率模块龙头,主驱逆变器订单持续放量,车规模块营收占比不断提升,绑定多家头部车企,海外大厂涨价打开国产替代空间。
3. 华润微:功率半导体IDM龙头,拥有SiC MOSFET完整产研封测一体化能力,产品处于车规验证、小批量量产阶段,依托衬底成本下行,实现份额与成本同步改善。
4. 时代电气:中车旗下功率半导体平台,车规SiC模块已批量装车,IGBT与SiC同步布局,覆盖轨道交通、新能源车、储能多赛道,充分受益行业涨价浪潮。
5. 晶盛机电:晶体设备龙头,SiC长晶炉、切磨抛整线装备实现国产替代,受益衬底厂商扩产、8英寸工艺升级,设备订单率先释放。
6. 金博股份:碳碳复材热场龙头,为SiC长晶提供坩埚、保温筒等耗材,属于产业链卖铲人,衬底扩产直接拉动耗材需求,受益确定性高。
7. 露笑科技:布局SiC衬底+长晶设备,6英寸导电衬底产能持续爬坡,同步储备8英寸技术,衬底价格企稳后,产能利用率提升将摊薄生产成本。
8. 华微电子:功率半导体IDM厂商,产品含MOSFET、IGBT,积极布局SiC器件,面向家电、工控、光伏、汽车市场,SiC产品由样品认证迈向小批量供货。
以上信息仅供学术研讨,不构成任何投资建议。市场有风险,投资需谨慎。