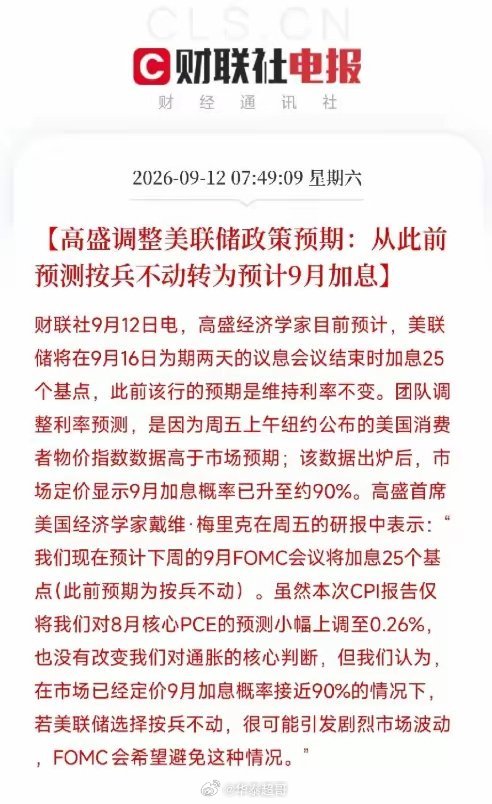
高盛改口上调加息预期,美联储或被市场预期推着走高盛更新了美联储利率预判。此前该行判断9月美联储维持利率不变,如今首席美国经济学家戴维·梅里克发布研报,预计9月议息会议将加息25个基点。预期转向的导火索,是上周五美国CPI通胀数据超出市场预期。数据公布后,市场定价9月加息概率从约70%飙升至接近90%,这个变化的冲击力甚至超过研报文字本身。如果央行迫于市场剧烈波动的压力被动调整政策,其政策独立性将会受到质疑。高盛的逻辑很直白:市场已经高度押注加息,倘若美联储选择按兵不动,反而容易引发资本市场更大幅度震荡,FOMC大概率不愿承担这类风险。加息决策,正在从基于基本面的经济判断,转向一场预期管理博弈。而核心疑问在于:如果9月如期加息,是单纯为压制通胀,还是会埋下新一轮风险隐患。市场的焦虑,并不仅仅来源于CPI。AI产业投资热潮持续推高电力、铜缆、数据中心建设的各项成本。美联储会议纪要也曾提及,AI相关投资是推高物价的潜在因素之一。这类成本会传导至整个价格体系,为通胀提供新的支撑。完整的负反馈链条已经形成:AI扩产推高上游成本,成本抬升支撑通胀韧性;通胀倒逼美联储加息,而加息抬升资金成本,直接压制AI相关资产估值。高盛此番改口,本质就是承认这套负反馈机制,已经逼近美联储政策决策的核心。另外还要留意市场预期陷阱:就算9月加息落地后股市短期反弹,并不代表风险彻底解除。资金容易解读成“利空出尽”,提前博弈后续转向宽松。但高盛对于通胀的核心观点并未改变,依旧认为物价压力高于美联储目标,市场的宽松预期根基并不稳固,一份不及预期的通胀数据,就能快速击碎乐观情绪。届时资产价格会重新认清一个现实:廉价资金的时代已经过去。因此,加息落地不是行情终点,更不能简单当成利好。后续重点筛选的核心标准:在5%以上高资金成本环境下,依旧能够稳定创造现金流与利润的企业。具备定价能力的资源类企业、电力供应商、头部制造企业,可以向下传导成本压力。这类标的未必是盘面最活跃的热点,但有望成为市场震荡期的压舱石。美联储是否被市场裹挟只是表层看点。更深层次的变革是,全球资本市场正在适应高利率、高资金成本的新阶段。只有能在高利率环境中稳健经营的企业,才有机会参与下一轮增长行情。⚠️本文仅宏观资讯解读,不构成任何投资建议