很多人选医疗险,第一反应就是对比保额、免赔额、报销比例,觉得保额越高保障就越好。但很容易忽略一个关键点:市面上有对应的治疗手段,不等于生病后我们实际能用得上❗
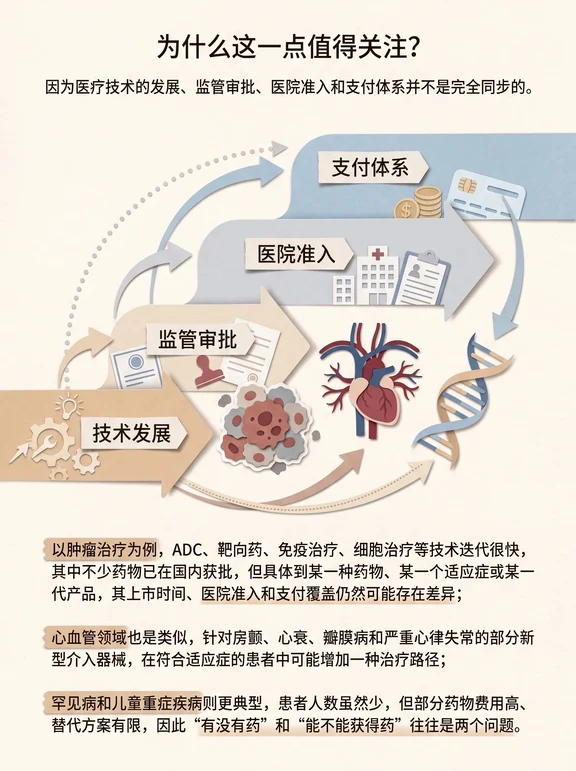
医疗技术迭代、监管审批、医院准入、保险支付体系,四者往往无法完全同步。
就拿肿瘤治疗来说,ADC 药物、靶向药、免疫治疗、细胞疗法更新很快;
心血管领域也不断出现新型介入器械;
还有罕见病、儿童重症,特效药价格高昂,替代方案极少。
部分新药械还只能通过港澳药械通、海南博鳌乐城这类特殊政策渠道获取,并不是全国医院都能买到。不少普通医疗险,会直接除外这部分特殊渠道的药械责任。
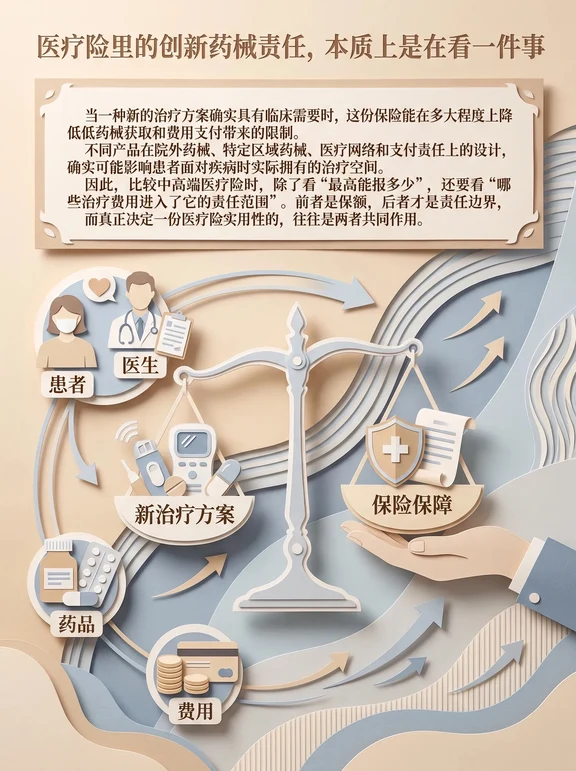
所以挑选中高端医疗险,不要只看 “最高能报几百万”,一定要深挖责任边界:
✅是否覆盖博鳌、港澳药械通渠道的进口药械
✅院外外购药、外购器械的保障力度
✅赔付是限定固定清单,还是相对开放的责任定义
✅看清医院范围、适应症要求、赔付比例、年度赔付限额
保额仅仅是赔付的上限,责任覆盖范围,才真正决定大病来临的时候,我们手里拥有多少治疗选择权。
一份实用的医疗保障,追求的不只是高保额,更是做到新药械拿得到、高昂费用付得起、先进疗法用得上✨
本文仅保险科普,具体保障责任以保险合同条款为准
#医疗健康howto #外购药 #百万医疗