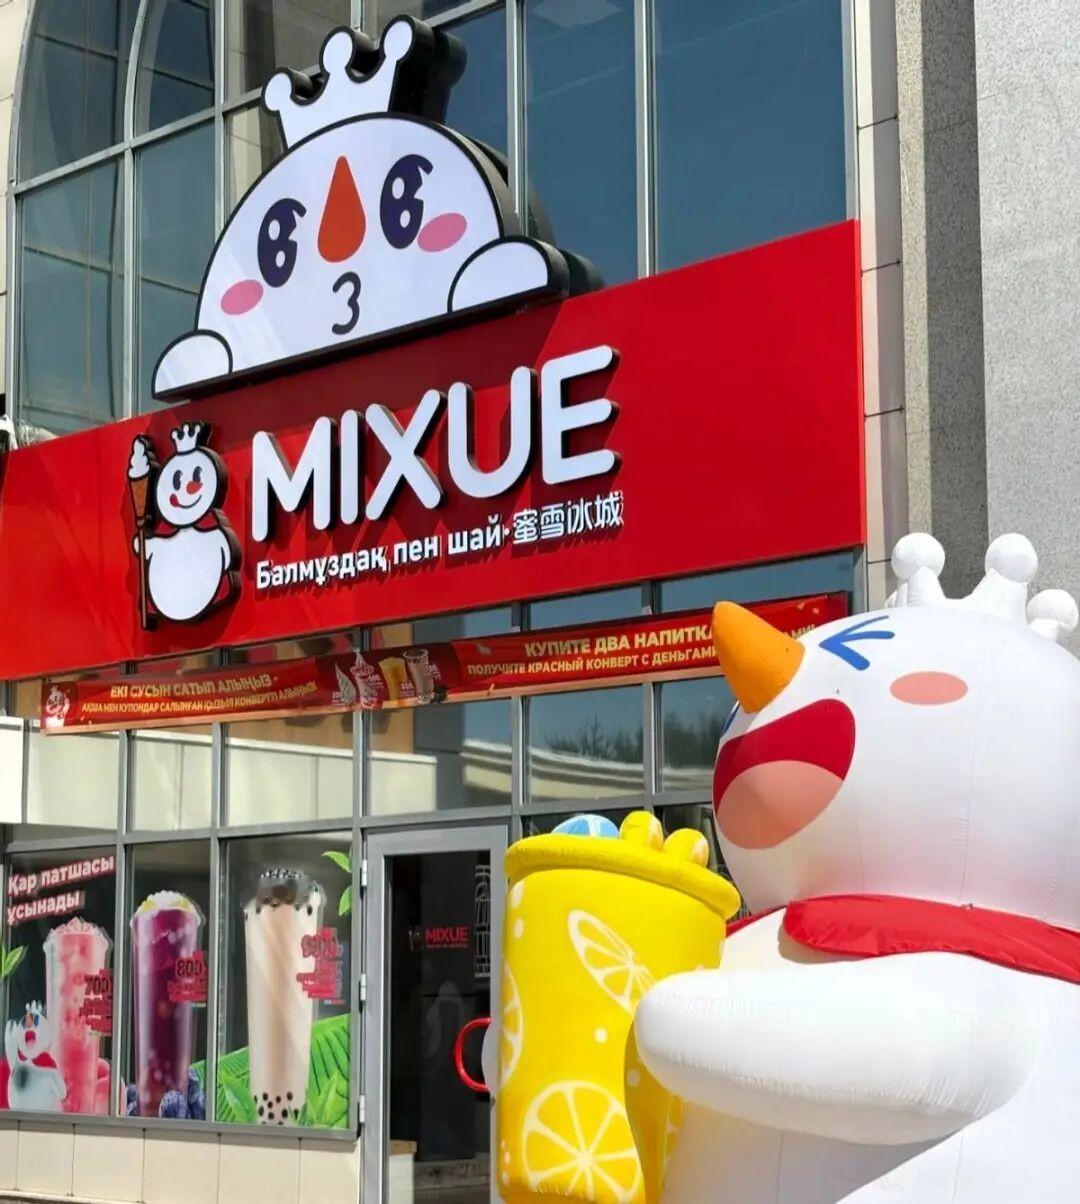
这几天,各大上市公司半年报陆续出炉。正好看到蜜雪冰城8月27日披露的半年财报,也是大吃一惊啊,一个卖4块钱柠檬水的公司,半年挣了152亿。
一个卖4块钱柠檬水的公司,半年卖了152个亿。
这是蜜雪冰城刚交出来的半年成绩单。数字确实惊人,但仔细翻翻财报,会发现事情没那么简单。
152亿是营业收入,不是纯利润。真正落袋的净利润是23.2亿,比去年同期还少了14.7%。卖得多了,赚得反而少了。
问题出在哪?先看门店。截至6月底,蜜雪在全球开了将近64000家店。比去年同期多了整整一万多家,增幅超过20%。但收入呢?只比去年多了3个多亿,增幅才2.3%。
店多了两成,收入几乎没动。
把账算到单家门店头上更直观。去年上半年,平均每家店能给总部贡献大约27万的进货收入,今年降到了23万左右,少了将近15%。说白了,新开的店正在分走老店的生意。
蜜雪自己也意识到了这个问题。今年上半年新开了5455家店,比去年同期少开了将近三成。关掉的门店有1289家,比去年还多了一百多家。管理层在业绩会上说得很直白,下沉市场已经进入存量竞争,以后不再把开店数量当第一目标了。
就是说,开店驱动增长的路,走到头了。
另一边,成本还在往上走。为了提升产品品质,蜜雪在供应链上投入不小,棒打鲜橙从果酱换成冷链果汁,咖啡从“鲜萃”升到“现磨”。这些升级让销售成本涨了4.1%,比收入涨得还快。毛利率从31.6%掉到了30.4%。
管理成本也在膨胀。六万多家店要管,销售和行政开支加起来涨了三成多。规模越大,管起来的代价越大。
资本市场当天就给了反应,8月27日的股价盘中一度跌超11%。
不过账上还躺着216亿现金,没有任何有息借款。公司还宣布派发约10亿的特别股息。底子还在,只是过去那种“只要开店就能涨”的玩法不灵了。
四块钱的柠檬水撑起了一个六万多家店的帝国,这是蜜雪最传奇的地方。但传奇也有天花板。当县城小镇的街头已经站满了雪王,再往下开,新店只能抢老店的生意。当规模本身开始稀释效率,野蛮生长的故事就得翻篇了。
从追求“有多少家店”到追求“每家店赚多少钱”,这是蜜雪正在面对的转身。也是所有靠规模堆起来的生意,迟早都要面对的那道坎。
说到底,没有永远高速增长的市场,只有不断适应变化的生意。能在巅峰时看到隐忧,在扩张时主动踩刹车,比一路蒙眼狂奔更需要勇气。这场调整,不是故事讲完了,是换了一页重新开始。
毕竟,更难走的那条路,往往也走得更踏实。
信源:中国经济网2026年08月28日——海量财经|开店神话落幕?雪王增速 “踩刹车”,开店万店利润反降
文|林初
编辑|南风意史