2026年8月,澳大利亚铁矿石跌到93美元/吨,短短三个月断崖跳水16%。本来靠着出口铁矿石吃饭的澳洲,突然发现过去“稳赚不赔”的剧本开始跑偏。
三大矿巨头(必和必拓、力拓、福德士河)站着等不来救命钱,直接游说阿尔巴尼斯政府,想用“最后一招”——按《2010竞争与消费者法》豁免限制、抱团建出口卡特尔、强推统一定价。
刚出这口风,中国矿企、美国钢厂、全球金融圈同时警觉:这等于是现金流亏空+规则反噬的终极自爆,已经不是“澳铁压中国”而是“澳自己先顶不住”。
一周内,这场定价权风暴就从西澳矿山烧到中美权力神经。
别羡慕澳洲嘴上强硬、手里抓核选项。真正能摁下定价按钮的,现在早就不是他们了。
澳三大矿合体抱团的背后,其实是“自由市场形象”第一块砖被自己掀掉。必和必拓、力拓、FMG集体要求政府仿“小麦局”,想拿一纸豁免令统一出口窗口,这在澳现行反垄断法律下本就是违禁操作。
敢明目张胆要求特批,正说明商业博弈已无路可走,硬生生把托拉斯模式抬到台面。金融时报、路透社和中国日报都揭开内情——外表是产业自救,内核实已坐实二十年红利游戏快端盘了。
危机的根子在哪?其实中国去年“中矿集团+人民币价格指数”,彻底打碎了澳洲以“普氏”为锚的定价旧框架。
2025—26财年,澳铁矿石收入预期直接掉了近200亿澳元,占出口资源总盘的四分之一。西澳州靠铁矿特许费吃财政饭,刚好塌底,谁都明白一旦靠卡特尔补血,逻辑等于循环自爆。
中国这边不慌不忙,反手亮出两大底牌,一手是中矿“集采”和人民币端口指数,一手是几内亚西芒杜高品矿悄然靠港。百年皮尔巴拉体系正被买方逆风通杀。
中国的集采改革,2022年就已经开始布子。矿产资源集团的成立,让全国钢厂告别“各买各的、被人分而治之”,采购权集中,谈判一改过往“各自为阵”,一家公司能左右全国超一半进口量。
到了2026年4月,BHP长期合同终于叩定北铁人民币价格体系,棕色港口货物开始直接按中国自己的指数结算,再加上现货订单折扣返点,中国这一代钢铁贸易人从被动接受者变成了规则制定一环。
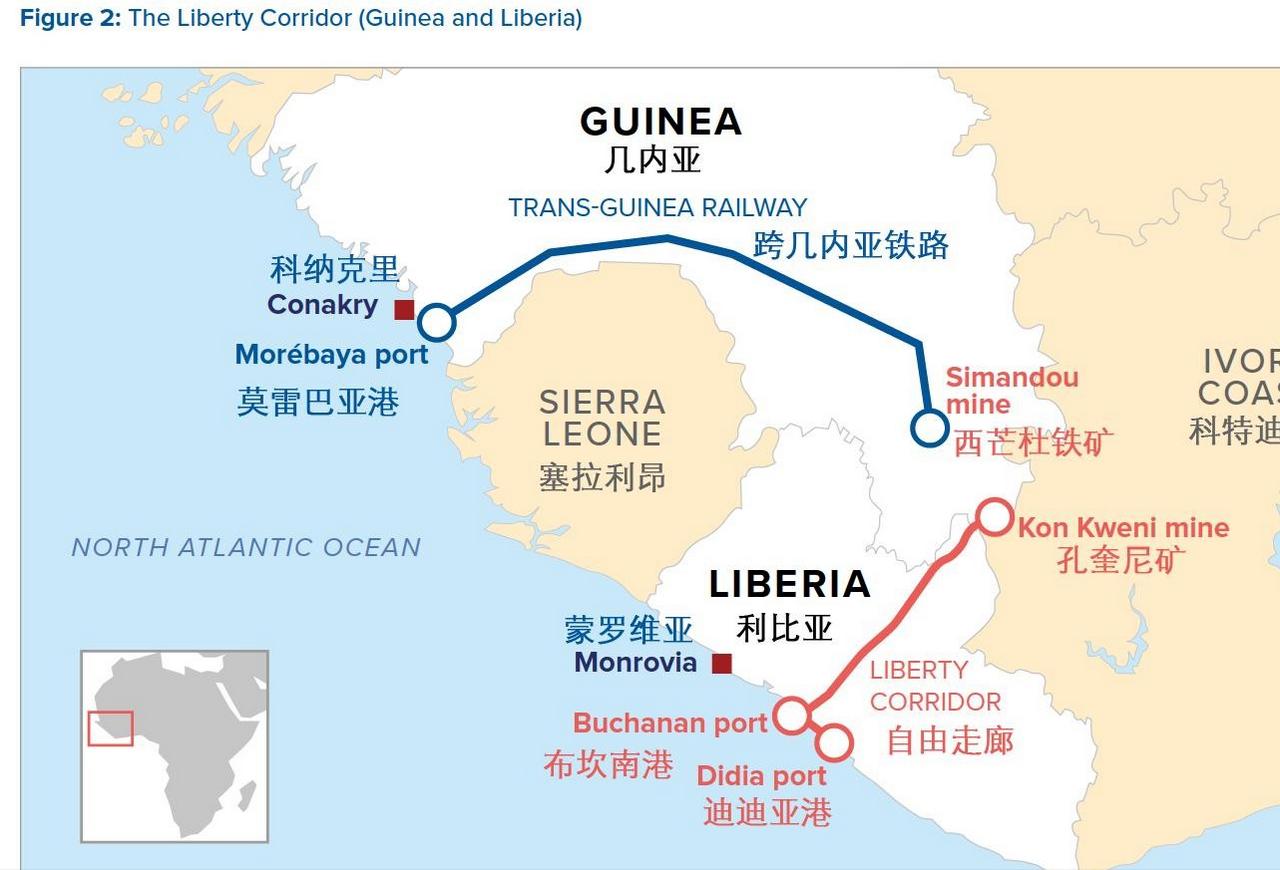
第二张大牌,是非洲的西芒杜矿成最大变数。2025年底,品味66%的高品铁矿头批上船,2026上半年发货220万吨、目标年产冲击1.2亿吨,达产后全球份额一下抢下7%,国内钢厂权益一半以上直控。
未来几年,西芒杜加废钢循环+巴西添量,等于从根本上“欧美澳矿不可替代”的老神话翻篇。澳方还搞卡特尔,仅剩的客户就快只有中国,自己反而成最大风险点。
产业短板就这样暴露出来——中国往年采购全球份额占65%,对澳依赖在主动下行。澳洲对华出口占自家总量85%,除了中国没谁能消化这么大的盘子。澳自以为杀手锏,其实把脖子自己送上了桌面。
卡特尔自以为“组团加价”能求生,其实三重反噬避无可避。
第一,直接遭遇中国反制。中国此前处置大麦、牛肉、葡萄酒、龙虾等澳产品,已摆明手里有着远比澳洲更丰富的“组合拳”。真搞出口卡特尔,中矿集团完全可以调整进口配比,缩买澳货、加非洲货,让价格及量双杀,顺便给农教旅等产业添点紧箍咒。比拼出口限制,中国的工具箱比澳洲多太多。
第二,国际贸易形象马上崩塌。澳自诩自由贸易典范,如果真豁免三大矿“卡特尔祭天”,不光跌碎了自己的法律“金身”,直接触犯世贸反垄断/反倾销规定。中方可以从世贸组织打到各类国际协议,澳洲挖的坑自己先跳。
第三条,最尴尬的是美国的反应。华盛顿看表情最复杂:全球钢铁业虽喊“对华去风险”,却绝不允许澳洲拉涨铁矿,映射到美国军工、基建物料、钢厂成本都是大包袱。美国既不想让中国吃定价亏,更怕澳洲炒高原材料把自家搞进通胀。
华尔街日报就说得很直,最好澳洲就安安心心做“原料商”,别在国际定价上追求政治红利。美国真要看着澳人搅局,自家匹兹堡一点都不欢迎。
这一轮,澳越想“保红利”、越把定价权扶得高,越显现“唯一大客户”威胁。铁矿“全球一家亲”的日子,已经回不去了。
澳洲没赔,是躺平的结账单;掀桌子自爆,真是筹码变成“一地鸡毛”。
澳“核选项”不过是最后冲刺,本质不过是给中国的集采铁拳和非洲矿替代送了把梯子;而中国的底气是,把几百家钢厂拧成一把力气,活活凿穿了铁矿定价老天花板。
澳洲矿老板二十年习惯“爱买不买”,中国库存现在有了新后盾,老铁山的游戏规则铁索连环反转。
只要中国掌住定价阀、补齐货源牌,谁想再靠“皮尔巴拉神话”独霸涨价,最后只会先坐地无席,后悔都来不及。
信源:澳大利亚急眼了:三大巨头抱团要对中国掀桌子,死保铁矿定价权2026-08-1109:56:21 来源:网易新闻
几内亚西芒杜项目正式投产 重塑全球铁矿石供应格局2025年11月13日期货日报|
澳大利亚:黄金预计将成为第二大资源出口产品,仅次于铁矿石2025-10-0710:23:07 来源:环球网资讯