这么大的销量,到底能不能换成更稳的利润?
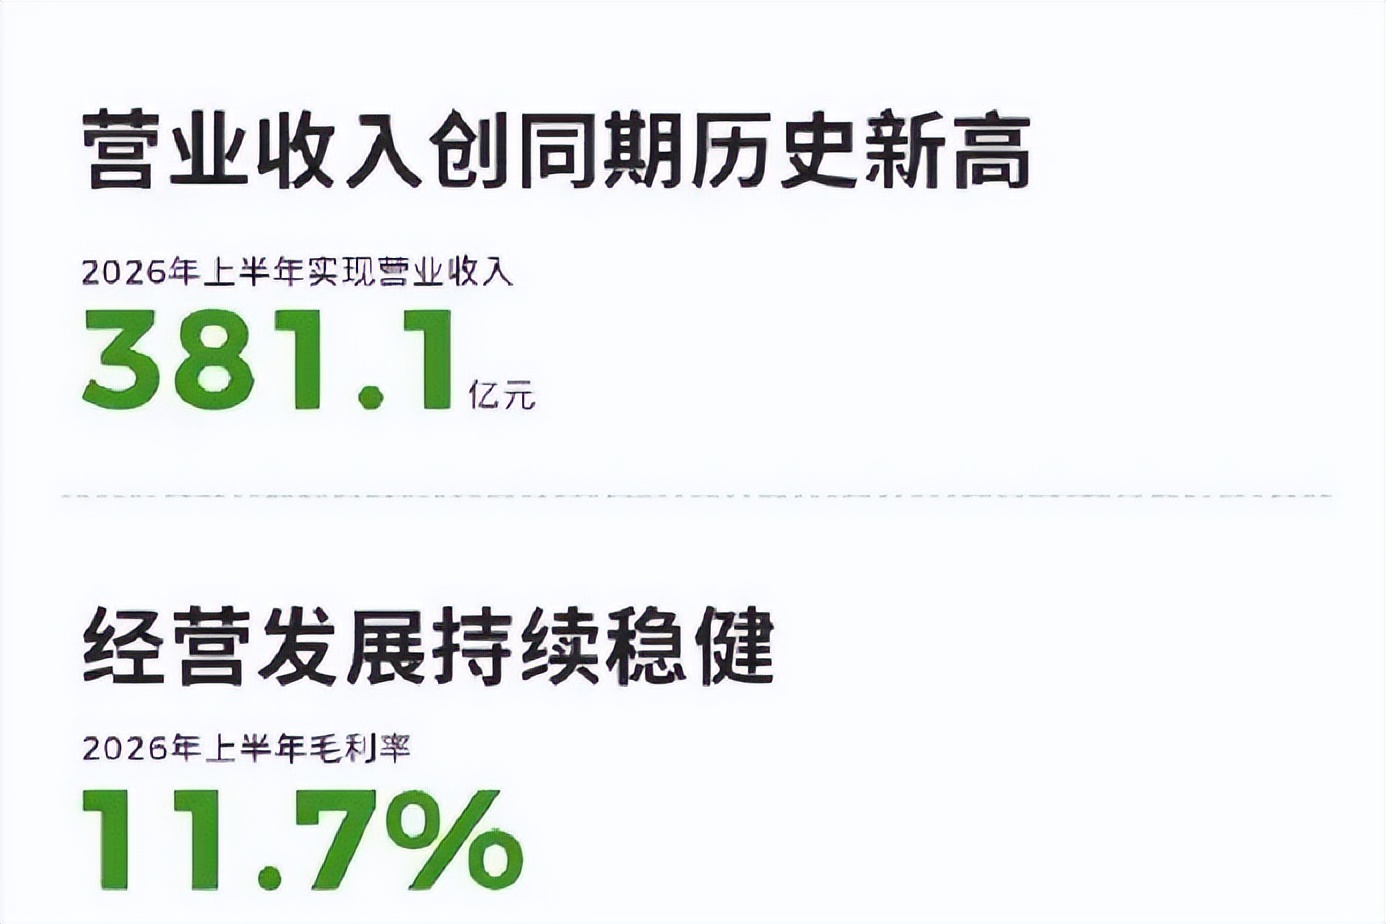
8月24日,零跑汽车发布2026年中期业绩。数据看起来很漂亮:上半年收入381.1亿元,同比增长57.2%;本公司权益持有人应占净利润2.1亿元,连续第三次实现半年度盈利。可另一边,毛利率只有11.7%,比去年同期还降了2.4个百分点。也就是说,车卖得更多了,钱也确实赚了,但离“越卖越轻松”还差一截。
这事放在零跑身上,其实一点都不意外。
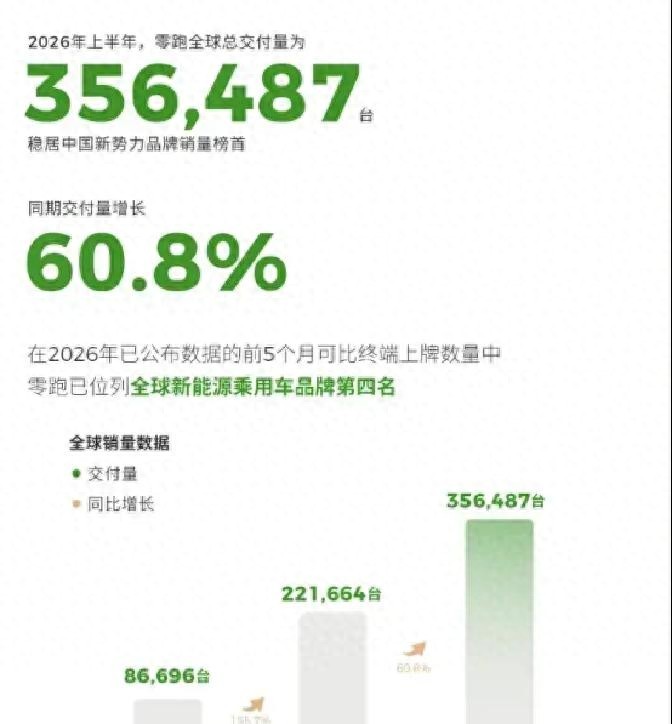
因为过去这家公司最擅长的,从来就不是讲故事,而是把车一台一台卖出去。上半年交付356,487辆,同比增长60.8%,已经是中国新势力品牌里的第一名。到了7月,单月交付直接冲到101,267辆,同比翻倍,第一次跨过10万辆。
这个数字挺有冲击力。10万辆不是个小台阶,很多车企喊了很多年都没真正踩过去。零跑踩过去了,而且是月度维度。
但问题也恰恰从这里开始。
销量一上来,大家很容易顺着往下想:规模起来了,利润是不是也该顺了?可汽车行业这几年最反复证明的一件事,就是“卖得多”和“赚得厚”根本不是一回事。尤其是在价格战打得还没停的时候,销量越高,越容易把成本、毛利、产品结构这些老问题全都摆到桌面上。
零跑现在的产品布局已经很完整,A、B、C、D四条线都铺开了,覆盖6万元到30万元这个主流价格区间。A系列负责走量,B、C系列撑基本盘,D系列往上抬品牌,也承担利润改善的任务。这个打法没毛病,属于非常典型的“先把盘子做大,再看怎么往上抬”。
问题在于,盘子做大不代表利润会自动变好。
零跑上半年毛利44.5亿元,增长了29.7%,但毛利率却从14.1%掉到11.7%。管理层给出的解释是原材料波动,尤其是碳酸锂价格变化带来的影响。这个说法听上去不刺耳,也很符合行业现实。新能源车这几年就是这样,整车企业看着像是在拼产品,实际上很多时候拼的是原材料波动、采购节奏和成本摊销能力。
所以零跑这次把全年净利润预期从年初的约50亿元下调到约30亿元,我觉得反而是个更真实的信号。
这不是“失速”,更像是管理层在把账算得更保守一点。因为真到这个阶段,企业最怕的不是利润少一点,而是把自己预期喊太满,最后被市场拿着放大镜盯着看。尤其零跑这种还在上量、还在扩产品、还在往海外跑的公司,最忌讳的就是把自己说成已经进入“轻松赚钱”的阶段。
实际上,它现在离那个阶段还早。
海外业务就是最明显的例子。
上半年零跑出口96,294辆,同比增长372.6%,占总销量的27%。1—7月累计出口113,863辆,完成年度挑战目标的75.9%。全年海外销量有望做到20万辆,2027年目标更是直接拉到35万—40万辆。这个速度,放在中国车企里看,确实很猛。
但海外增长快,不等于海外马上赚钱。
管理层说得很直白:和零跑国际的合作初期,车型毛利水平定得不高,前三年优先目标是抢市场、做销量。这个逻辑其实很现实。海外市场不是靠一句“我们来了”就能站住的,先把渠道铺开、把车卖进去,比一开始就追利润更重要。问题是,先规模后利润这件事,说起来容易,做起来很考验耐心,也很考验资本。
更有意思的是,零跑现在还在推进海外本地化生产,马来西亚、西班牙、巴西都在往前走。听上去像是在把链条越拉越长,实际上一算账就知道,本地化并不天然等于更赚钱。关税是省了一部分,但当地零部件采购价格往往更高,物流、协同、工厂改造、合作磨合,哪一样都不是白送的。
所以很多人以为“出海”就是利润新来源,我倒觉得,至少对现在的零跑来说,出海更像是一场长期换档。它不是马上把利润抬上去,而是先把规模、渠道和存在感做出来。等到后面真正拼成本结构的时候,谁更稳,谁更能扛,才知道差距。
零跑还有一个值得注意的地方,是它开始提具身机器人业务了。这个动作暂时还没正式对外展开,但信息已经放出来了。汽车公司往机器人方向看,已经不算新闻,问题在于,大家到底是为了找到第二增长曲线,还是单纯给自己多准备一个未来叙事。这个区别很大。
说到底,零跑今天最像的状态,不是“已经赢了”,而是“已经跑到前排了”。
跑到前排之后,难题就变了。以前大家看的是你能不能活下来,现在看的是你能不能把规模变成真正稳定、可持续的利润。前者靠冲劲,后者靠体系。
零跑已经证明了自己会卖车,也证明了自己能把销量做上去。接下来真正要回答的,不是还能不能继续冲,而是冲上去之后,怎么把这口气沉下来。