标签: 人民币
韩国养老金巨亏1万亿!5月刚松绑,6月占比飙至29%:谁批准的?
韩国最大养老基金NPS三季度因重仓三星电子、SK海力士,持仓市值从6月底的515.93万亿韩元骤降至333.53万亿韩元,蒸发182万亿韩元(约1万亿元人民币)。这场巨亏背后,有三次争议性决策构成的完整责任链。
谷歌市值跌破4万亿!业绩暴增却遭重锤,原因曝光
10月22日,谷歌股价跌2.45%,报326.555美元,总市值首次跌破4万亿美元,报3.99万亿,创下7月28日以来新低。同日纳指暴跌超600点、跌幅2.27%,费城半导体指数重挫逾5%,科技板块全线承压。
日本贸易逆差近乎翻倍!能源贵、日元贬、制造外迁,三大死结难解
日本财务省10月21日公布数据:2026财年上半年(4至9月)贸易逆差达2.8184万亿日元,较上一财年同期扩大98.8%,9月单月逆差5365.6亿日元,已连续第5个月出现贸易逆差。这是能源成本、日元贬值与制造业外迁三条因果链叠加的结果。
车企汇兑亏超100亿!人民币破6.7,美元定存利息被汇率吃光
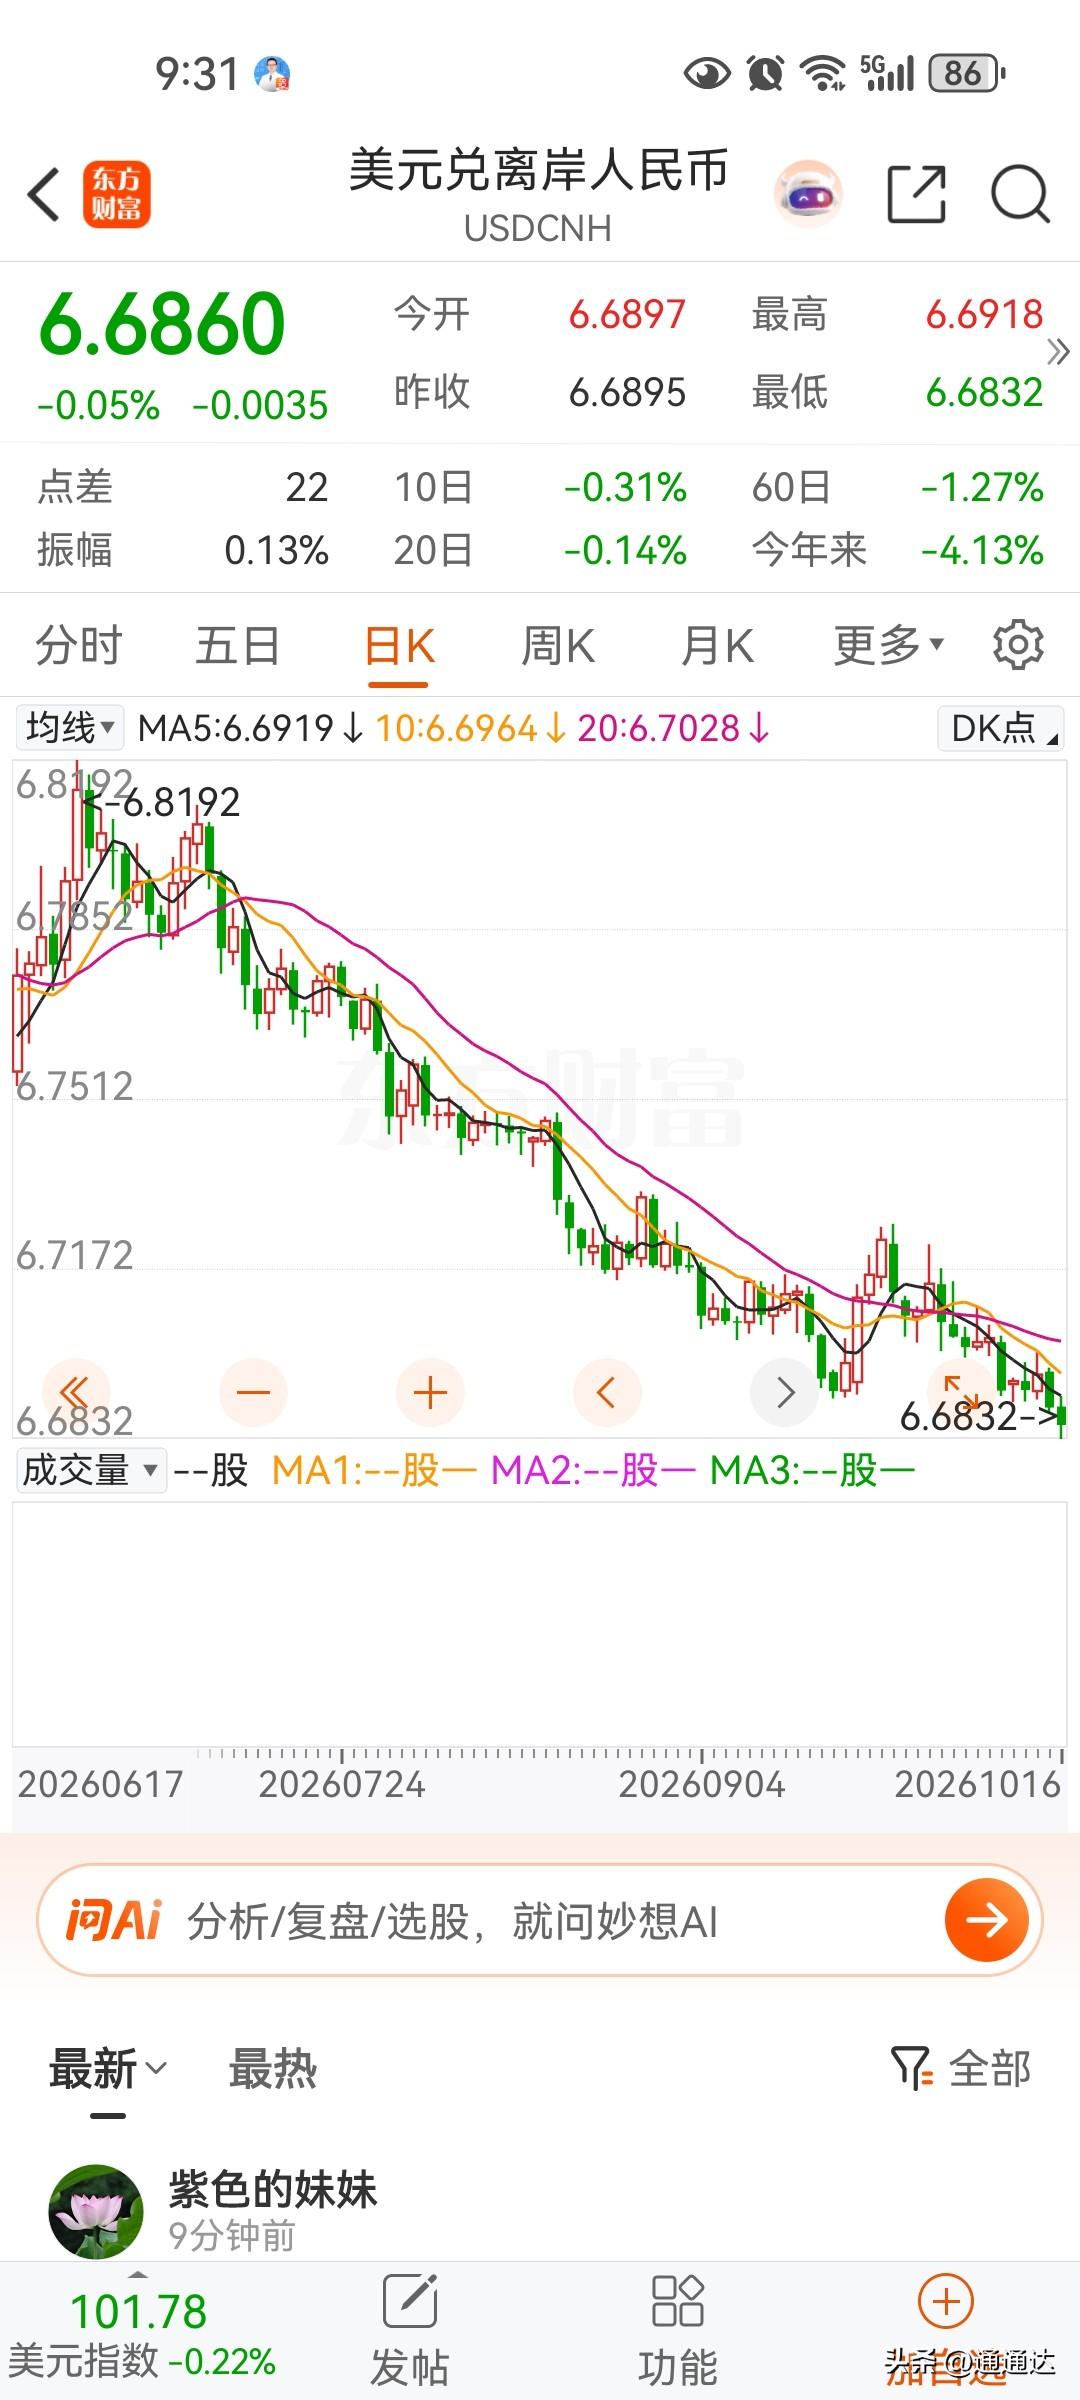
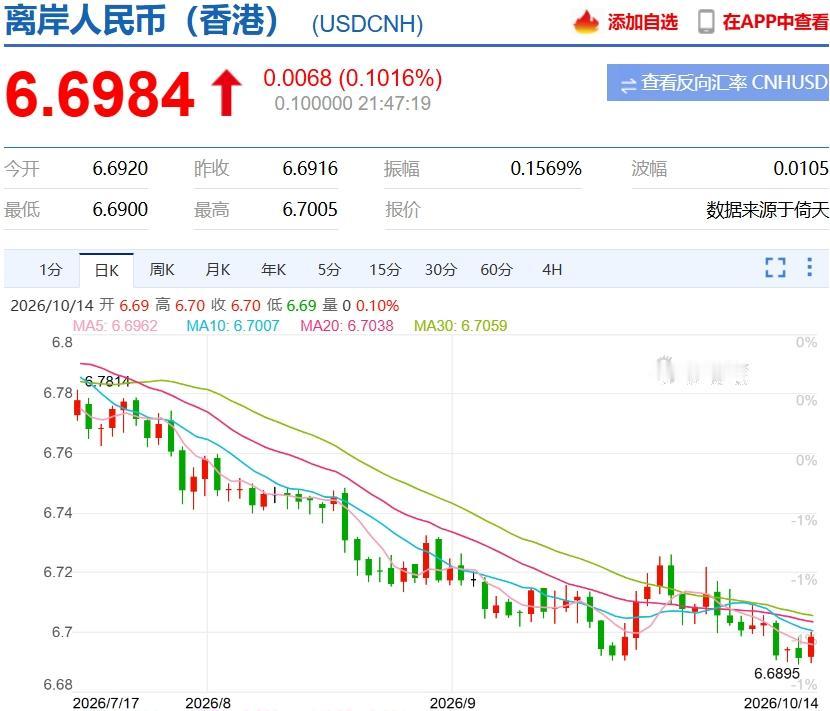
美联储2023年以来首度加息,人民币非但未贬,9月18日在岸、离岸双双升破6.70,创四年多新高,中间价九连涨。出口企业汇兑账本集体亏损,持有美元定存的个人也在悄悄折本——这轮升值,受益者和受损者同样具体。
马斯克造出了能飞的汽车,售价33.2万美元一台,折合人民币也就二百万多一点,估计
马斯克造出了能飞的汽车,售价33.2万美元一台,折合人民币也就二百万多一点,估计大多数中产以上的家庭都能买的起。那么问题来了,如果有钱人都买了这样的车,是不是以后路上的红绿灯或者收费站等针对的只是穷人?因为富人的车可以直接飞过去。
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,国际金融市场出现了一件很有意思的事。过去几十年,跨国企业要筹集资金,往往首先想到美国和欧洲。如今,越来越多的外国大公司却把目光转向中国,直接在中国发行人民币债券,再将筹集的资金用于海外经营。这种变化绝非简单的融资渠道调整,背后涉及利率差异、国际资本流向,以及人民币在全球金融体系中地位的变化。事情究竟发展到了什么程度?10月13日,《人民日报海外版》披露了一组最新数据:2026年前六个月,42家境内外背景的发行主体在中国市场完成89期熊猫债发行,募集资金达到1600亿元人民币,比去年同期增加69%。更值得关注的是,外国背景发行人筹集的资金首次超过中资背景发行人,占比达到54%。其中还有一个容易被忽略的数字:外国背景发行人计划拿到境外使用的资金,已经达到587亿元,占其融资总额的68%。这意味着,外国企业不再只是为了在中国建厂、采购商品才借人民币,而是开始把中国资本市场当成全球资金来源。钱从中国市场募集,业务却可以分布在欧洲、美洲甚至其他地区。这种融资工具叫作熊猫债。它并非2026年才出现,早在2005年,国际金融公司等机构就已经在中国尝试发行人民币债券。最初参与者不多,发行规模有限,主要是国际开发机构及部分大型企业。经过二十多年发展,中国债券市场的制度逐步完善,境外机构参与人民币融资的渠道越来越宽。真正让这门生意热起来的,是近几年国际融资成本出现明显分化。美联储此前为抑制通胀持续提高利率,美元借贷成本随之上升。与此同时,中国保持相对宽松的融资环境,人民币债券收益率处于较低水平。对于需要几十亿元资金的跨国集团来说,两种货币之间的利率差距,足以改变财务部门的融资安排。举个例子,一家跨国企业原本需要借入相当于20亿元人民币的资金,如果美元融资年利率达到5.5%,一年对应的利息约为1.1亿元。假设它能以2%的利率发行人民币债券,单纯计算票面利息,一年只需要支付4000万元,两者相差7000万元。当然,真实交易还要考虑汇率、套期保值、税费及发行成本,不能把利率差全部当成利润。这种操作能够实现,还有一个重要前提:中国允许符合规定的熊猫债募集资金跨境使用。随着相关制度持续优化,境外发行人可以根据实际经营需要,安排人民币资金的境内外用途。外国企业的行动比任何口头评价都更有说服力。2025年7月,摩根士丹利在中国银行间债券市场发行20亿元人民币、期限五年的熊猫债,成为首家发行此类债券的美国总部企业。到了2026年,参与者名单继续扩大。德意志银行、法国巴黎银行、大众汽车、汉高等国际企业纷纷参与,部分欧洲金融机构也首次进入这一市场。更值得关注的是,借款者已经不只有商业企业。5月,哈萨克斯坦完成34亿元人民币的首次熊猫债发行。巴基斯坦也在同月发行17.5亿元人民币可持续发展债券,成为首个进入这一市场的南亚主权发行人。外国政府直接面向中国债券投资者融资,说明人民币资金正在获得更加多元的国际需求。截至2026年6月底,熊猫债累计发行金额已经超过1.3万亿元,发行主体超过110家,涉及五大洲24个国家和地区。为什么中国能够吸引这些国际借款者?除了融资价格,庞大的债券市场同样关键。中国拥有规模可观的金融机构和长期投资资金,银行、保险及资管机构需要配置不同期限、不同信用等级的资产。资质较好的境外发行人进入市场,既能获得融资,也能为中国投资者增加资产选择。还有一个重要变化,就是人民币本身的使用场景越来越广。跨国企业在中国采购工业设备、汽车零部件、电子产品及化工原料,完全可以直接使用人民币结算。如果它们提前通过债券市场获得人民币,就不必每次采购都先把美元兑换过来,资金安排更加方便。当然,人民币融资也存在需要管理的风险。如果一家企业收入主要是美元,债务却以人民币计价,那么汇率变化可能影响偿债成本。企业必须结合收入币种、债务期限及风险对冲工具进行安排。从国际市场看,人民币距离美元的全球融资规模仍有明显差距,不能仅凭一年的发行增长就认定国际货币格局已经彻底改变。但变化已经清楚出现。过去,国际资本经常通过美元体系流向世界各地。如今,外国企业开始主动研究中国利率、熟悉人民币债券发行规则,并将人民币纳入全球财务管理。从2005年的初步探索,到2026年上半年1600亿元的发行规模,中国用了二十多年培育这一市场。今天,外国企业能够在中国筹集人民币,再根据业务需要安排全球资金,靠的是市场规模、融资成本、制度建设和国际结算能力的共同支撑。过去是中国企业积极走向世界寻找资金,如今外国巨头也主动来到中国寻找融资机会。这场变化最值得关注的地方,不是某一家企业省下多少利息,而是人民币正在从国际贸易中的支付工具,进一步成为国际企业愿意使用的融资工具。
这是否是中国经济发展的最大动力源呢?德国:1度电3.31元人民币;法国:1
这是否是中国经济发展的最大动力源呢?德国:1度电3.31元人民币;法国:1度电1.85元人民币;美国:1度电1.30元人民币;日本:1度电1.05元人民币;韩国:1度电0.76元人民币;中国:1度电0.52元人民币。
外资巨头们发现了一门稳赚的生意,主角是中国的低利率,瑞银在中国发了一笔债,利率1
外资巨头们发现了一门稳赚的生意,主角是中国的低利率,瑞银在中国发了一笔债,利率1.78%。这个数字值得停一下。1.78%,比你存余额宝还低。瑞银拿着这笔钱,转头去美国市场放贷或者做投资,美联储基准利率挂在3.88%,美国5年期国债收益率稳在5%附近。中间将近330个基点的息差,一年趟着就是几千万人民币的纯利润。这笔买卖,合法,稳定,几乎无风险。我个人判断,瑞银这笔债不是个案,而是一个信号:全球资本已经系统性地发现了一个套利窗口,而这个窗口就开在中国的利率结构里。这不是瑞银一家在玩。今年熊猫债发行规模已经冲破1700亿,存量首次站上5000亿,外资发行人占比首次突破50%。德意志银行今年发了4笔合计90亿,巴克莱发了4笔合计85亿。斯洛文尼亚、巴基斯坦、哈萨克斯坦的主权政府排着队进来,巴西财政部六月底也递了申请。三十多个国家的发行人挤进这个市场,图的是同一件事:中国的钱,太便宜了。便宜到什么程度?中国10年期国债收益率1.82%左右,同期美债5.28%。全球第二大经济体,融资成本比美国低了三百多个基点。这种错位,在金融史上极其罕见。表面上看,外资涌入熊猫债市场,是人民币国际化的好消息。但我觉得这个"好消息"值得多想一层。外资拿着中国的廉价资金,换成美元出去赚4%的收益。这个链条的另一端,是中国普通储户存银行拿1.5%的利息,是民间借贷动辄两位数的融资成本,是无数中小企业还在为融资发愁。外资巨头能以低于许多国内主体的成本拿到五年期资金,这笔账透着一种结构性的荒诞。面子好看,里子怎么算?还有一道隐患藏在汇率里。外资借人民币,赌的是还款时人民币不会大幅升值。只要汇率稳住甚至贬值,这笔生意就是无风险套利。一旦人民币进入升值通道,他们还款时要拿更多美元换人民币,利润瞬间被侵蚀。所以这些外资机构敢大规模进场,本质上是在用真金白银做空人民币升值预期。说到这,再看一眼瑞银的公告——他们明确说,发熊猫债是为了"分散融资来源,提高整体融资的效率和灵活性"。翻译成大白话:哪里便宜去哪里借。钱是最诚实的,它不讲情怀,只认利差。熊猫债市场火成这样,说明的不是中国金融有多开放,而是中国的利率低到了全球资本忍不住要来的程度。这个局能持续多久,取决于两件事:人民币汇率扛不扛得住,以及中国利率会不会被迫抬升。只要这两根柱子不倒,外资借人民币花全球的戏码就会一直演下去。
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。瑞银最近就
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。瑞银最近就在中国市场发行了5年期熊猫债,票面利率低到1.78%。所谓熊猫债,说白了就是外国机构来中国借人民币。这个利率放到全球市场里看,确实扎眼。美联储基准利率还在5%左右,日本10年期国债收益率升到3.09%,中国10年期国债收益率却只有1.68%。欧美企业还在为融资成本发愁,中国资金却显得又便宜又充足。更大的变化在后面。今年发行的熊猫债,已有四成以上获准把资金直接转到海外,额度最高可能达到1300亿元人民币,约合190亿美元。外国机构来中国借钱后,还能把钱带到全球投资。以前,熊猫债更像是外国机构进入中国市场的一张融资门票,借来的钱主要留在境内使用。如今资金可以合法转到海外,性质就变了:人民币不只是被拿来做生意,也开始被拿来配置全球资产。对人民币国际化来说,这一步比单纯增加发行量更有意味。这让人想起上世纪八九十年代的日本。那时日元利率很低,全球资金借入日元,再去购买海外资产,这就是“日元套利交易”。如今,人民币也开始被一些海外机构当成低成本资金来源。可这件事最有意思的地方,也正藏在“便宜”两个字里。人民币利率之所以能降到较低水平,并不是中国突然掌握了什么金融魔法,而是国内资金很多,愿意借钱的人却少了。房地产市场持续调整,居民买房更加谨慎,企业扩张也没有过去那么积极。银行里的存款越来越多,能在国内找到的高收益项目却越来越少。资金没地方去,只能把价格压低,等待新的投资出口。从这个角度看,熊猫债的火热,其实带着一点反差。国内企业对便宜贷款的需求不够旺盛,外国机构却闻着低利率找上门来。原本在国内转不快的资金,换个方向之后,反而成了国际市场眼里的香饽饽。在我看来,这对政策制定者来说,既是现实选择,也是顺势而为。既然国内资金有余,与其长期躺在银行账上,不如通过跨境渠道流向海外,增加人民币在贸易结算和国际融资中的使用场景。说得直白一点,国内需求偏弱带来的低利率,反而给人民币国际化踩了一脚油门。以前讲人民币走向世界,想到的是贸易和金融开放;现在推动它的,还有一大批便宜资金。但人民币要复制当年日元的套利行情,条件还差得远。日元当年流动性强,资金进出方便;人民币仍有资本管理和汇率管理,跨境资金并不是想来就来、想走就走。外资机构还要面对汇率问题。借的是人民币,最后可能要换成美元使用,汇率对冲费用一高,1.78%的低利率优势就会被削弱。海外资产如果下跌,套利也可能从“捡便宜”变成“算错账”。所以,外资看到的并不是一台可以随便取钱的机器,而是一笔需要重新计算的融资。利率便宜只是第一步,资金能不能顺利换汇、海外项目有没有收益、未来能不能按计划退出,都会影响最后结果。所以,外资发行熊猫债,并不代表人民币已经取代美元,更像是一个信号:当中国利率较低、资金规模较大、跨境限制逐步放宽时,人民币开始有了国际融资货币的味道。我反倒觉得,真正值得关注的不是瑞银拿到多便宜的资金,而是资金流向变了。过去是中国企业到海外找钱,现在是海外机构到中国找便宜钱。当然,这条路能走多远,取决于国内能不能重新形成更强的投资和消费需求。资金持续向外寻找收益,也说明国内市场需要更多有吸引力的项目。低利率可以带来国际化机会,却不能替代经济活力。说到底,熊猫债既是一扇窗口,也是一面镜子。它让全球机构看到人民币融资的便宜,也照出国内需求不足、资金寻找出口的现实。外资借人民币去全球花是新玩法,可人民币要走得更远,最终靠的还是国内市场重新有吸引力。
好消息,人民币国际化又下一城!根据《联合早报》10月15日报道,赞比亚已经决定,
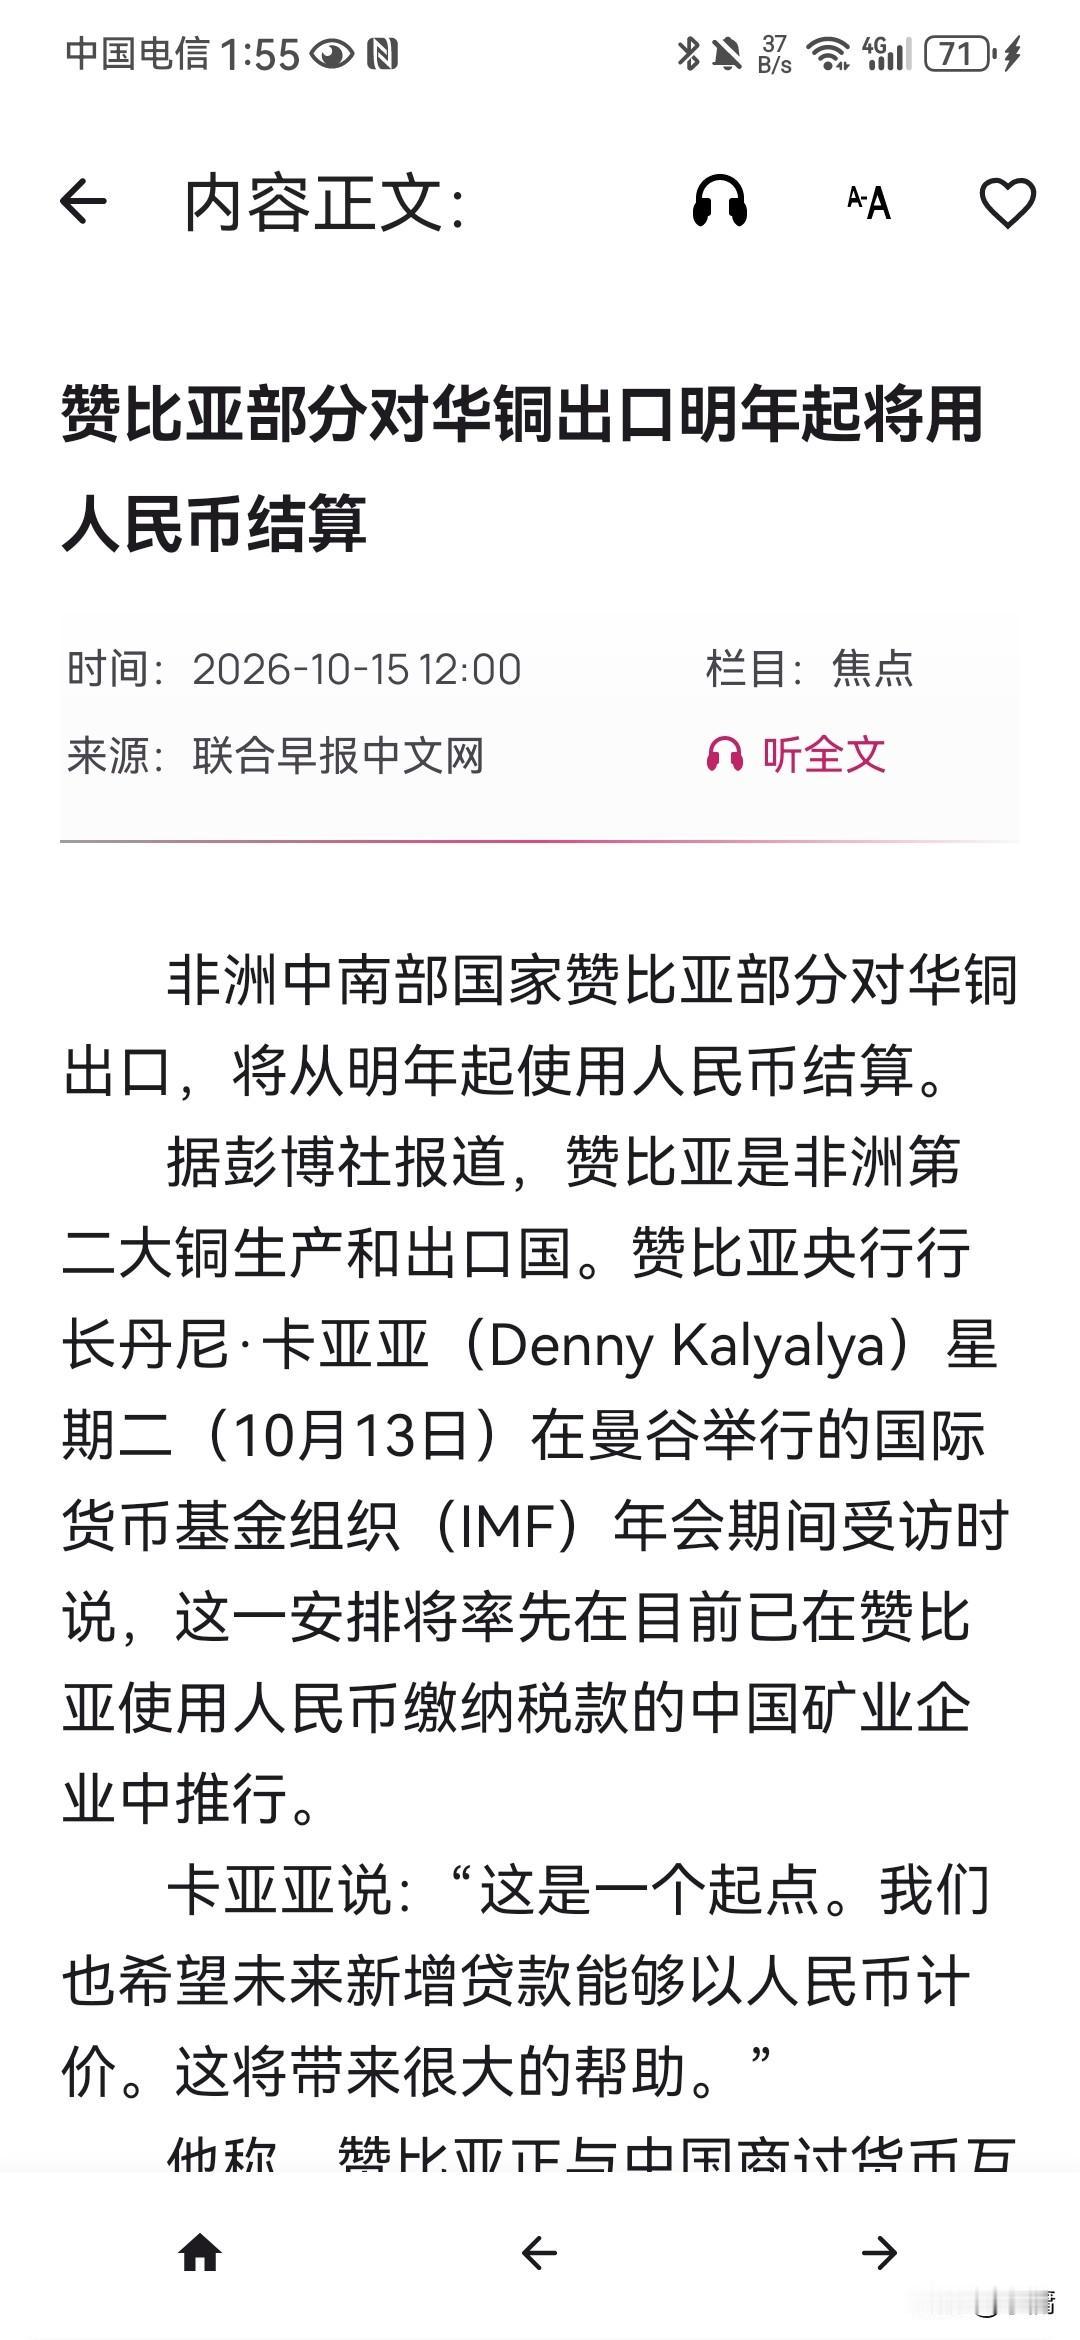
好消息,人民币国际化又下一城!根据《联合早报》10月15日报道,赞比亚已经决定,明年部分对华铜矿出手,将采用人民币结算!赞比亚是非洲仅次于刚果(金)的第二大铜生产和出口国,中资企业在赞比亚有很多布局,现在赞比亚与中国的铜矿贸易规模更是年年攀升,主要是出口阳极铜,规模已经达到15~16万吨每年,现在更是更进一步,部分铜矿出口将直接采用人民币结算。这个意义是很重大的,代表着人民币国家又下一城!毕竟,赞比亚的铜矿在非洲很有影响力,是仅次于刚果(金)的第二大铜生产国和出口国。它选择在铜矿上与我们进行人民币结算,具有很强的示范作用,非常有助于人民币结算体系在非洲影响力的扩大。与此同时,我们国家对铜的需求很大,2025年就进口了铜精矿3031万吨。赞比亚目前虽然每年只对我们出口十几万吨阳极铜,但现在既然都用人民币结算了,出口变得更加便利,未来规模可能还会继续提升,这十分有助于维护我们的能源矿产安全。现在,在人民币国际化方面,我们已经建立了一套对标美国SWIFT体系的CIPS,加入这个CIPS体系的国家与金融机构,已经越来越多,仅仅是在非洲,间接参与这个体系的金融机构就已经高达103家,比如赞比亚多家主流商业银行就以间接身份通过赞比亚中国银行接入了这个CIPS体系。毫无疑问,未来人民币在非洲将拥有越来越大的影响力!而这正是人民币国际化快速推进的一个缩影!
根本停不下来!2026年10月,美联储刚在上个月完成加息,将基准利率上调25个基
根本停不下来!2026年10月,美联储刚在上个月完成加息,将基准利率上调25个基点至3.75%-4%,这还是2023年7月以来头一回加息。没等市场消化完,最新会议纪要又放鹰派大招:18名提交预测的官员中,16人预计今年年底还要再加一次。眼下市场押注12月再加息25个基点的概率已经飙到70%以上。高利率时代持续升级,人民币会不会重启贬值?黄金行情会不会被打断?A股又将面临怎样的冲击?很多人印象里,美联储前两年一直在降息,大家都慢慢习惯资金成本走低的环境,不少投资者甚至已经默认,加息周期早就彻底画上句号。谁也没料到,局势反转来得这么突然。时间倒回9月的美联储议息会议,市场原本普遍预期,这次大概率维持利率不动。大部分交易员、机构分析师,提前做好了利率按兵不动的预案,资本市场也提前定价了“暂停加息”的预期。结果美联储直接甩出加息25个基点的决议,当场给市场泼了一盆冷水。消息一出,美股短线快速跳水,美元指数应声走强,全球各类资产都跟着出现一波震荡。本来大家想着,就算这次意外加息,大概率也是一次性操作,加完就收手。可等到10月会议纪要公开,所有人意识到事情没那么简单。美联储内部官员的观点,远比市场想象的强硬。18位参与点阵图预测的官员,只有两个人认为年内不需要再加息,剩下16位,都支持年底再推一次加息。说白了,美联储内部绝大多数人,现在都觉得通胀风险还没有真正解除,不能过早放松货币政策。这里简单说下点阵图,这就是美联储官员对未来利率的集体预判,是市场判断美联储政策走向最核心的参考之一。别看只是官员们的预测,这份文件每次发布,都会牵动全球资金的流向。现在华尔街的交易模型已经算出来,12月议息会议继续加息25个基点的概率超过70%。也就是说,市场赌美联储年底还要出手,这个押注已经成为主流。大家别小看这25个基点。美联储的利率,相当于全球美元资金的“基础定价”。只要美元利率继续往上走,全世界的美元,就会更愿意回流美国去吃高利息。资金流动一变,各类资产就要跟着重新定价。第一个大家最关心的,就是人民币汇率。美元利率越高,持有美元的收益就越高,资金就会倾向把手里其他货币换成美元,美元走强,非美货币自然承压。但这里要客观说一句,不是美联储一加息,人民币就一定会持续贬值。汇率是双向博弈,国内的经济基本面、进出口数据、央行的调控手段,都会对冲外部压力。过去几年,我们也经历过多轮美联储加息周期,央行不会被动跟着美联储节奏走,会根据国内自身经济情况,保持货币政策以我为主。外部加息只会带来阶段性贬值压力,不等于人民币会开启一路下跌的单边行情。短期波动会有,但不用直接恐慌,觉得汇率会失控。第二个焦点,就是黄金。一直以来黄金是抗通胀、对冲风险的热门品种,但黄金有个天生短板:它本身不产生利息。美元利率越高,银行存款、美债拿到的利息就越多,对比之下,拿着无息黄金的机会成本就变高。一旦美联储持续放鹰,市场就会抛售黄金,转向美债这类有利息的资产,金价就容易承压回调。不过黄金也不是一定会大跌。现在全球地缘的不确定性一直都在,避险需求会在底部托住金价。也就是说,美联储加息大概率会打断黄金一路上涨的单边牛市,让行情从单边上涨,变成宽幅震荡,大涨大跌交替出现,操作难度会明显变大。最后聊聊A股,这也是国内普通人最关心的市场。美联储加息,本质上是收紧全球美元流动性。海外资金会重新权衡,从新兴市场撤出资金,回流美国,北向资金就有可能出现阶段性流出,给A股带来短期抛压。但同样,外部只是影响A股的外部因素,不是决定性因素。A股的核心走势,最终还是要看国内经济复苏力度、企业盈利改善情况,还有国内稳增长政策落地效果。历史上,美联储加息阶段,A股也不是一味下跌,很多时候内部政策发力,能够对冲外部流动性利空。大家一定要分清:短期情绪冲击会存在,市场波动会放大,但不会因为美联储再加一次息,就让A股彻底走熊。很多普通投资者一看到美联储鹰派消息,第一反应就是赶紧清仓,或者盲目抄底,这两种做法都容易踩坑。美联储现在的态度,说白了就是一句话:通胀还没完全搞定,不敢轻易放松货币。官员们现在最怕的,就是过早停止加息,通胀再度反弹,前面抗通胀的努力全部白费。当然,美联储也不是一条路走到黑。如果后续美国就业数据快速走弱,经济明显降温,通胀持续回落,那年底这次加息预期,也有可能落空。市场70%的概率,只是当下的交易预期,不是板上钉钉的最终结果。预期随时会随着新经济数据发生变化。

最近刷到博主说人民币汇率之争本质根本不是汇率,细想下来真的戳中很多人之前没看透的
最近刷到博主说人民币汇率之争本质根本不是汇率,细想下来真的戳中很多人之前没看透的点。之前不少人盯着汇率涨跌算换汇成本、算外贸订单的利润差,以为争的就是那几个点的数字浮动。实际上背后牵的是全球产业链的定价权,是大宗商品用什么货币结算的话语权,甚至是跨境贸易里绕不开的结算体系自主权。就像东南亚不少工厂最近拿到的欧美订单,明面上是汇率差带来的成本优势,实则是背后产业转移规则的拉扯,哪是单纯调调汇率就能解决的事。盯着汇率数字吵来吵去,反而容易漏掉真正博弈的核心。很多普通网友还在纠结“换1万美元多亏了几千块”,却没看见咱们悄悄把人民币跨境结算的网点铺到了更多能源出口国。前阵子有外贸老板吐槽,明明报的价比同行低,海外客户却非要用第三方货币结算,平白多出两道手续费——这就是定价权没攥在自己手里的现实缩影。现在不少人动不动喊“大幅贬值抢订单”或者“大幅升值促消费”,都是把复杂的全球博弈想成了菜市场砍价。真的核心从来不是汇率那几个点的涨跌,而是咱们能不能让更多国家觉得,用人民币做生意、囤储备,比盯着别的货币更踏实。与其天天刷汇率K线瞎焦虑,不如多看看咱们和产油国的合作、和中亚国家的铁路联运,这些藏在背后的布局,才是决定这场博弈输赢的关键筹码。
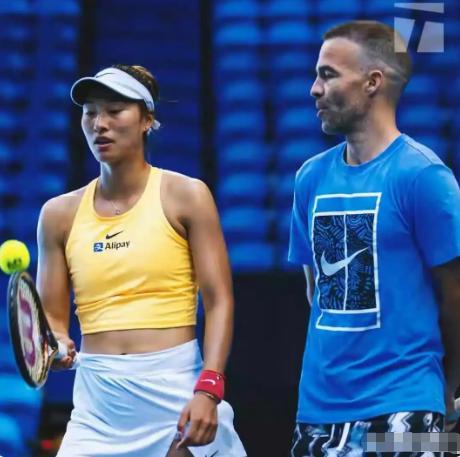
郑钦文那个西班牙教练里巴,日薪600美元,折算下来一天4300块人民币。看着不便
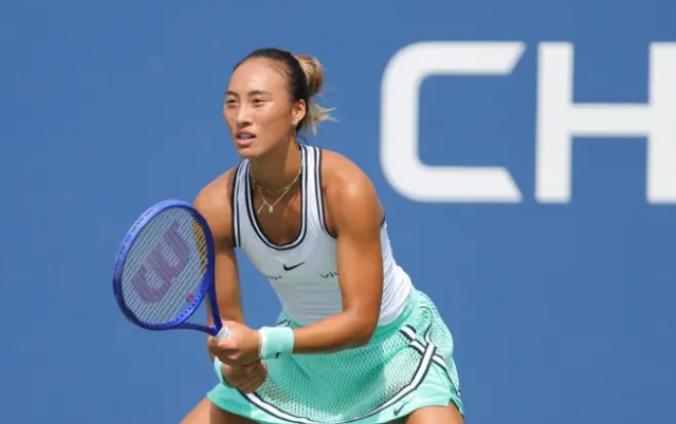
郑钦文那个西班牙教练里巴,日薪600美元,折算下来一天4300块人民币。看着不便宜吧?可她团队里最贵的就是他,体能师450,康复师420,连陪练都要300美元一天。一天工资就一万八,加上酒店、机票、场地,睁眼就是五万三。这钱谁掏?郑钦文自己掏。网球没有俱乐部兜底,球员就是个体户,教练工资一天不发都不行。里巴这600美元贵吗?WTA顶尖教练日薪普遍在500到800美元,他卡在中游偏下。能力摆在那:从160位开外带进顶尖,离队期间换三帅,胜率直接跌到三成多。再说美网这笔账。提前26天到纽约,固定开销138万,总投入破150万。打到第三轮奖金扣完税130万,账面倒挂20万。球赢了,钱还亏着。全年团队运营成本1500万,她2025年赛事奖金才160万美元,折合1150万,连团队都养不起。缺口全指望着场外代言来填。郑钦文2200万美元的代言收入,赛事奖金占比不到3%。萨巴伦卡和斯瓦泰克这个比例超过40%。她靠商业养团队,团队撑排名,排名再撑商业。这链条看着转得顺,命门却全系在竞技状态上。代言浮在成绩上面,排名一掉,赞助商跑得比谁都快。到那时候,别说里巴,现有团队能不能保住都悬。职业网球拼到顶尖,天赋只是入场券。真正的起跑线是钞票堆出来的专业班子,是每天五万三说烧就烧的底气。普通家庭的孩子,还没摸到球拍就先被账单筛掉了。各位读者你们怎么看?欢迎在评论区讨论。