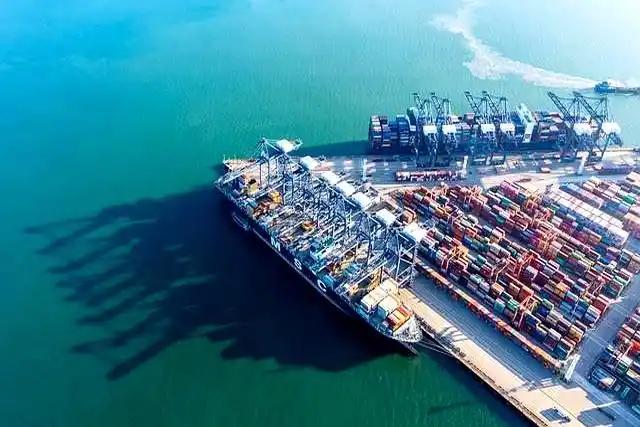
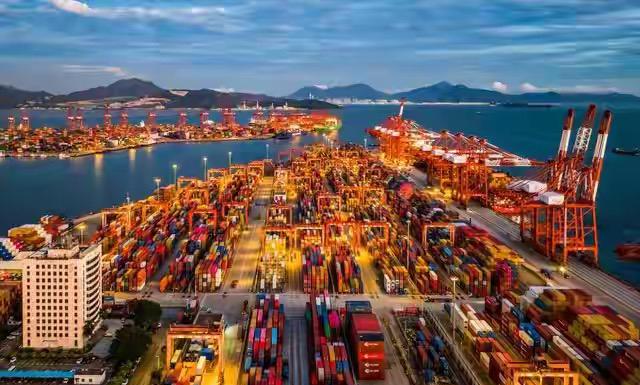
中国外贸顺差看着风光,其实背后是一场惊心动魄的金融暗战。一边是顺差逼近万亿美元,一边却是大批外贸企业撑不下去。问题绝不只是国内成本上涨那么简单——老美正挥着汇率镰刀,精准收割我们的低端制造。顺差越大,账面越漂亮,利润却早被海外资本抽干。这场不见硝烟的利润争夺战,普通人根本看不透,但终局已越来越近。
上半年数据刚出来,进出口总额25.47万亿,同比增长16.9%,连续多个月创历史新高,但你去问问广东、浙江那些做了十几年外贸的老板,十个里有八个在摇头,单量确实多了,钱却没多赚,海关总署的数据摆得漂亮,可落在企业口袋里的真金白银,没跟上这个增速。
先把账算清楚,上半年出口14.73万亿,增长13.4%;进口10.74万亿,增长22.1%。进出口两边一起涨,贸易顺差仍然在历史高位,外汇管理局9月底公布的数据,上半年经常账户顺差3780亿美元,跟GDP的比值3.7%,仍然在国际公认的合理区间内。
3780亿美元是什么概念?相当于每天有十几亿美元的净商品贸易流进中国。这个数字放在全球看,都是独一份的存在。但问题来了——钱进来了,为什么做外贸的企业反而觉得紧?
第一个坎就是汇率。今年上半年人民币对美元升值了差不多3%。年初还在7.2附近晃,到5月份直接升破6.78,创下三年新高。现在中间价稳在6.73附近。这对做出口的企业意味着什么?
新华网1月份报道过一个很直白的例子:东南沿海一家出口企业负责人说,一笔100万美元的订单,汇率从7.15升到7.0,账面收入直接少了15万人民币。这还是年初的数字,到了年中升值幅度更大。中小微企业哪有什么金融团队去做远期锁汇?利润本来就薄,汇率一动,单就白做了。
这就形成了一个很拧巴的局面:海关报表上出口额涨了13.4%,但那是按人民币算的。如果按美元结算,刨掉汇率升值的部分,实际出口量的增长要打个折扣。账面好看,不代表企业赚得多。
再往深了看,低端制造的利润本来就薄得像纸。一双袜子、一个玩具、一个小五金件,出厂价几毛几块,利润可能就几分钱。订单量翻一倍,利润绝对值也没多厚。更何况原材料、人工、房租年年涨,成本端一直在往上顶。
那利润被谁赚走了?不是美国政府"镰刀"割的,是整个全球产业链的利润分配格局决定的。设计、品牌、渠道、物流,这些高附加值环节大多捏在海外巨头手里。中国工厂出了力、流了汗,最后分到的就是加工费那一小截。这跟汇率有关系,但不是全部原因。
海关数据里有个细节很能说明问题:上半年民营企业进出口14.53万亿,增长17%,占外贸总值的57%。贡献了近六成的外贸增量。民营企业是主力,也是受冲击最直接的群体。66万家有进出口记录的民企,在汇率波动和成本上涨的夹缝里讨生活。
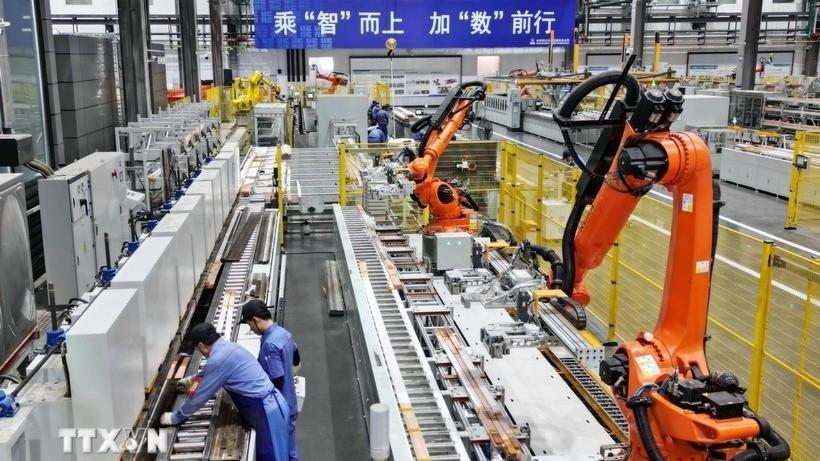
但也不是所有企业都在喊难。看结构就知道了:对东盟进出口4.34万亿,增长18.2%;对拉美增长16.2%,对非洲增长19.6%。新兴市场的增速比欧美市场快得多。苏州的机器人、深圳的新能源配件、长三角的机电产品,这些高附加值的货,订单排得满满当当。
这才是真正的分界线——不是所有外贸企业都难,是还在做低端代工、靠压价抢单的那批难。有自己的技术、品牌、渠道的企业,日子过得并不差。
外汇管理局的另一组数据更值得琢磨:上半年资本和金融账户逆差3452亿美元。贸易顺差进来了,资本项下又出去了一大块。钱去哪了?企业对外投资、进口大宗商品、服务贸易逆差、居民留学旅游……这是正常的国际收支循环,不是什么"海外资本抽干"。
但用户开头那个直觉是对的——账面顺差和企业体感之间,确实存在落差。这个落差不是美国阴谋制造的,是中国经济转型期的真实写照。低端制造的利润空间被两头挤:一头是国内成本上升,一头是海外议价能力弱。汇率只是把这个矛盾放大了。
怎么办?两条路摆在那儿。一条是继续在低端赛道卷,靠压价抢单,最后谁都不赚钱。另一条是往产业链上游爬,做技术、做品牌、做渠道,把利润大头从别人手里抢回来。
从上半年数据看,第二条路已经走通了一半。机电产品、高新技术产品出口占比持续提升,跨境电商、市场采购这些外贸新业态增速远高于传统贸易。东盟、中东、拉美这些新兴市场,正在消化中国产业升级后的新产能。
外贸的终局不是比谁的数字大,是比谁的利润厚。25万亿的进出口额是面子,企业能不能赚到钱才是里子。汇率波动会过去,成本上涨是常态,真正能穿越周期的,永远是那些手握核心技术、不依赖低价竞争的企业。
美国的"镰刀"也好,汇率的波动也罢,外部压力从来都是筛子。筛掉的是靠血汗换订单的低端产能,留下来的是能在全球产业链上站住脚的硬实力。这场利润争夺战的终局,不是谁把谁割了,是谁先完成自己的升级。