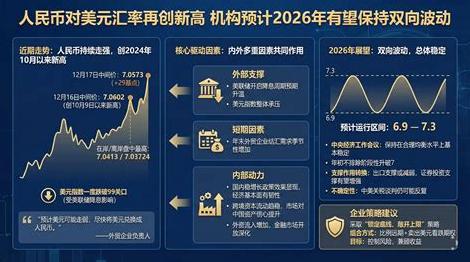
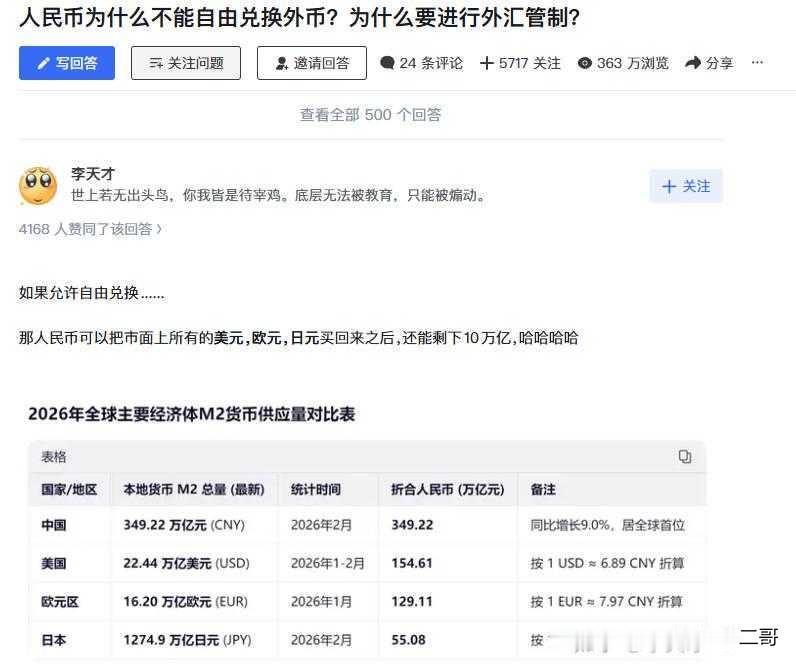
人民币这波升值,确实有点猛!早些年1欧元还能兑到十几块人民币,如今已经缩到7块5上下;1美元过去能换8块多,现在也只剩6块7左右。美元和欧元都在走弱,人民币上行的势头,正变得越来越清楚。
有网友感慨:“手里的钱更值钱了,出国旅游和买进口货总算能省一点了。”
9月的最后一周,做外贸生意的老陈盯着手机银行里的结汇页面,犹豫了整整一个上午。他手里攒着上半年出口到欧洲的一笔货款,按照年初的汇率估算,这笔钱能换回不少人民币,可现在再去结汇,凭空少了一大截。
老陈不是没想过再等等,但看着屏幕上欧元兑人民币的中间价已经跌到7.64附近,他知道再拖下去也不会有什么奇迹。
老陈的纠结不是个别现象。今年前八个月,国内银行的结售汇数据摆在那里,累计顺差超过三千三百亿美元,这个数字是去年同期的将近二十七倍。
出口企业赚回来的美元和欧元,以前不少人会选择留在境外吃利息,或者干脆持币观望。但今年情况完全反过来了,企业财务部门像是商量好了一样,纷纷把外汇换成人民币。
八月份单月,企业外汇收入的结汇率从去年的三成出头,一下子跳到了六成以上。这种集中结汇的势头一旦形成,市场上对人民币的需求自然就被推了上去。
汇率从来不是孤立的事情。欧元这边持续走弱,背后有它自己的麻烦。法国作为欧元区第二大经济体,财政状况一直被市场盯着,国债收益率和德国之间的利差拉大到十多年来没见过的水平。
投资者对欧洲财政前景的担忧,直接反映在了欧元汇率上。欧元兑美元一度跌到1.116附近,是十七个月来的最低点。欧洲自己经济复苏的步子不够稳,能源价格又在推高通胀,这些都在消耗欧元的底气。
人民币这轮走强,说到底不是靠运气,而是外面有推力、里面有拉力,两股劲儿凑到了一块。
从外部看,美元指数在2026年下半年出现了一波明显的回落。七月的时候还在101.5附近,到了九月底已经下探到98.6左右,回撤幅度接近百分之三。
美元走弱的原因不复杂,市场对美国财政可持续性的担忧在加重,加上日本那边动用了接近千亿美元的外汇储备去干预日元汇率,日元在美元指数的权重不低,日元一回升,美元指数自然就被压下来了。
从内部看,中国出口的结构已经和几年前不一样了。机电产品在出口中的占比超过六成,电动汽车、锂电池、风电设备这些品类增速都在百分之四十以上。这些产品不是靠低价抢市场,而是有真实的技术门槛和海外需求撑着。
出口企业赚回来的钱,结汇意愿自然就强。河南财经政法大学的一位学者分析得挺到位,他说这轮升值发生在中美利差倒挂超过三百个基点的背景下,传统的利率平价理论解释不了,说明人民币汇率正在经历的是结构性力量主导的重估,不是简单的周期性波动。
说白了,以前人民币汇率看利差脸色,现在更多看的是中国制造在全球市场上到底能赚回多少真金白银。
九月中旬的时候,人民币兑美元的中间价已经冲到了6.70附近,在岸和离岸汇率也都创下了2023年2月以来的新高。从2025年4月的7.42算起,人民币对美元的升值幅度已经接近百分之十。这个幅度放在全球主要货币里,确实是独一份的表现。
东吴证券的一位宏观分析师在报告里点了关键:经常账户的强力支撑、美元信用走弱带来的地缘安全溢价、实际利差倒挂的收窄,这三个因素共同重塑了短期汇率的定价逻辑。
换句话说,以前大家看中美利差倒挂就觉得人民币该贬,现在这套算法不太灵了,因为出口赚回来的外汇和境外资金对人民币资产的配置需求,把利差的影响给对冲掉了。
对普通人来说,人民币升值最直观的感受就是手里的钱在国际市场上更值钱了。出国旅游、海淘购物、孩子留学的学费,换算下来都比以前划算。但硬币的另一面是,做出口生意的企业压力不小。
三一重工一季度就因为人民币升值产生了约八亿元的汇兑损失,公司自己也在互动平台上承认了这件事。这提醒市场,汇率走强对不同的行业意味着完全不同的东西,有人欢喜有人愁。
汇率的涨跌从来不是一道简单的对错题,它更像是一面镜子,照出的是不同经济部门在全球分工中的位置和处境。
往后看,人民币会不会一直这么涨下去,谁也不敢打包票。美联储的货币政策走向、欧洲财政风险的演变、全球贸易环境的变化,这些变量随时可能改变市场的方向。
但有一点是清楚的:这一轮人民币的强势,根基比很多人想象的要扎实。出口的产业升级不是一朝一夕能逆转的,企业结汇的行为一旦形成趋势也有惯性。
老陈最后还是把欧元结了,虽然心疼,但他也明白,做买卖不能光赌汇率。他盘算着下半年报价的时候得把汇率波动的空间留够,或者跟欧洲客户商量商量,看看能不能部分用人民币结算。这个念头放在五年前他根本不会想,但现在,他觉得这事儿可以试试。