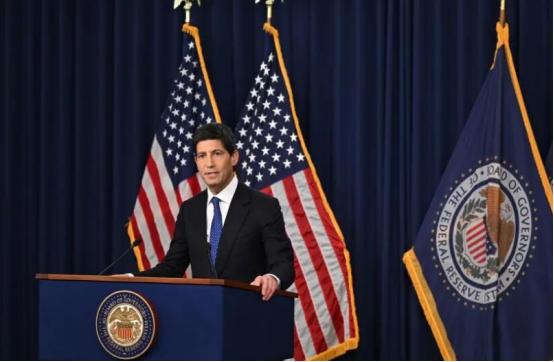
美联储干了件所有人都看不懂的事:国债刚冲到41万亿、一年光利息就要还掉一万多亿,它偏在这个节骨眼上,把借钱的价格又往上抬了25个基点。
北京时间9月17日凌晨,美联储扔出一颗不大不小、但琢磨起来后脊梁发凉的炸弹。
联邦公开市场委员会12票赞成、0票反对,全票通过加息,把联邦基金利率区间上调到3.75%到4.00%。
这是2023年7月以来整整三年多的第一次。
也是沃什坐上美联储主席位子之后的第一次出手。
一个三年没动过手的央行,上来就选了紧缩,时机扎眼。
扎眼在哪。
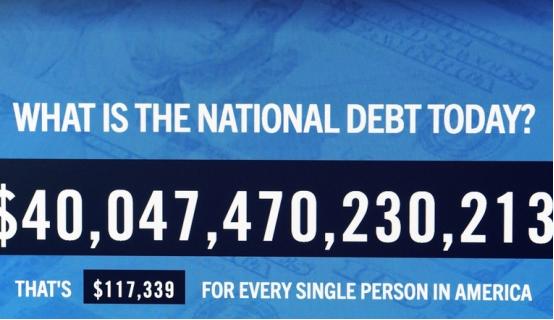
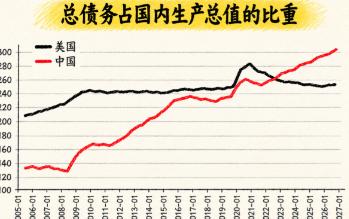
就在一个月前,8月19日,美国联邦债务总额刚刚跨过40万亿美元这道人类历史上没人碰过的线。
时间更近。
10月9日,财长贝森特在华盛顿一个政策论坛上亲口承认,这个数字已经爬到约41万亿。
今年3月美债才刚破39万亿,五个月就新增了1万亿。
41万亿什么概念。
它比美国一整年的GDP还多出将近10万亿,平摊到每个美国人头上是11.6万美元。
更要命的是利息。
2026财年还没过完,联邦政府净利息支出已经干到1.17万亿美元,比去年同期涨了15%。
过去12个月滚动算,这个数字冲到1.4万亿。
这笔钱现在排在联邦预算第三的位置,前面只有医保和社保。
2025年净利息是9701亿,同一年国防预算也就9000亿上下——还利息,已经比养军队贵了。
欠债的人最怕什么。
怕利率涨。
因为每一分旧债到期,都得拿当下的新利率重新算一遍。
偏偏美联储这次加的就是这个。
沃什在记者会上说得直白:通胀太高了,而且已经高了太久,数据看不到任何实质性回落。
推手是明牌摆着的。
中东局势推高油价,输入型通胀压不住;特朗普政府的进口关税在物价端再加一道;AI建厂潮带来的资本开支,又把投资需求顶了上去。
通胀已经连续五年多趴在2%目标以上。
更鹰的还在后面。
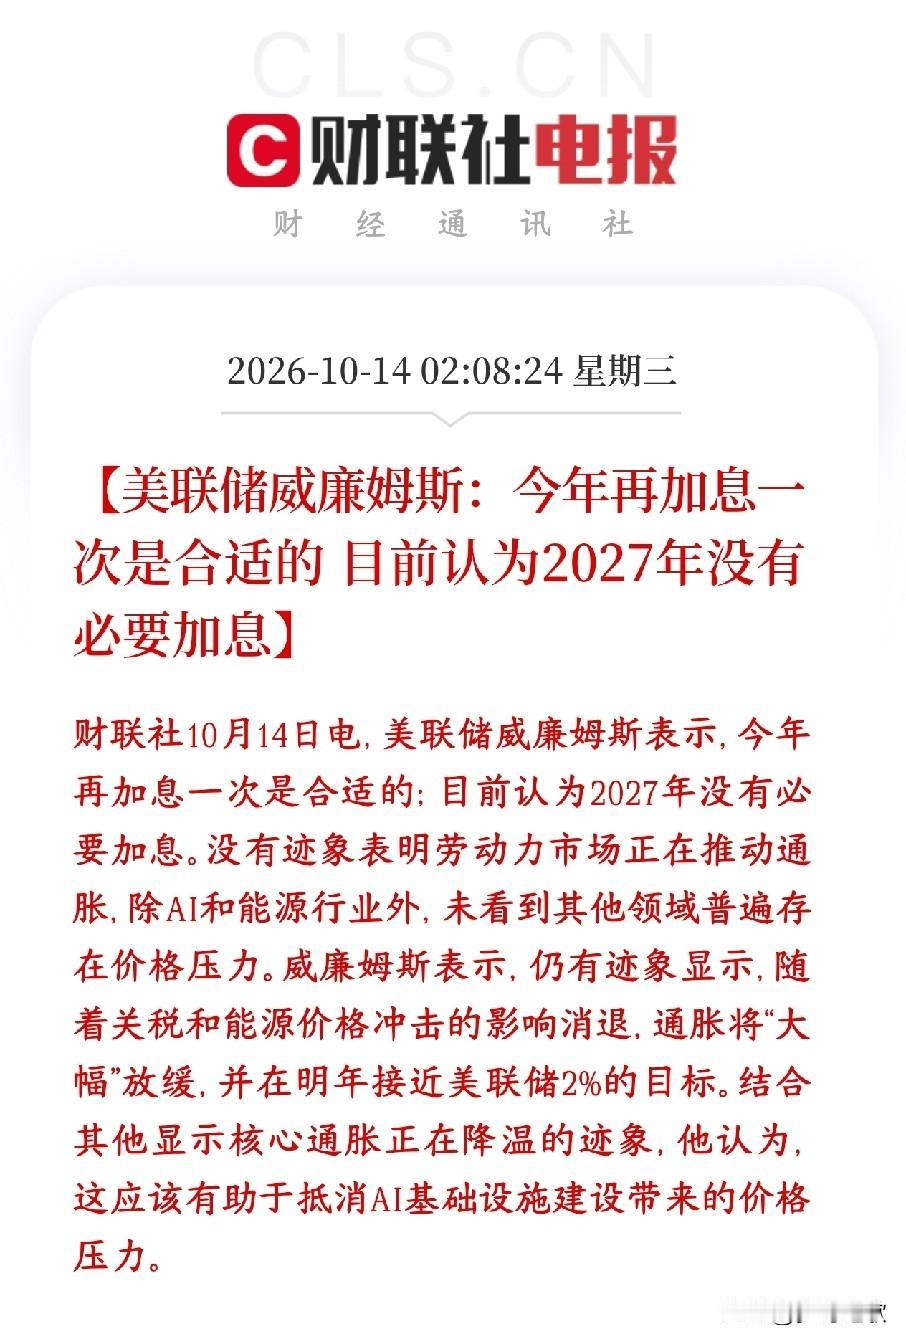
当天公布的点阵图,18个官员里16个认为今年至少还要再加一次。
市场现在押注10月27日那次会议再加息的概率已经逼近70%,高盛直接把下一次加息写进了预测。
美国银行算了一笔细账。
如果今年累计加息75个基点,光是短期国库券这一项,一年就要多掏大约500亿美元利息。
而这还只是短债那一截。
真正吓人的是债务结构。
现在公众手里握着的美债,大约70%要在未来五年内滚动到期。
也就是说,每年都有六七万亿旧债要还,还的时候得按当下的新利率重新发一遍。
加息的痛不是当场发作,是复利着、一批一批到期,慢慢灌进财政部的账里。
这事反常识就反常识在这。
按常理,一个欠着40多万亿、一年利息一万多亿的政府,央行最该做的是降息,帮财政把滚动成本压下来。
可美联储没有这个法定任务。
它的职责清单上只有物价和就业两条,替财政部还债不在其中。
通胀压不住,美元信用先出事,到时候美债本身没人接盘,那才是真的塌房。
于是就出现了拧巴的局面:货币端在拼命收水,财政端还在使劲发钱。
贝森特嘴上说正在搞财政整顿计划要减赤字,可明明白白告诉外界,这个方案等中期选举过后再公布。
预算专家早就把话挑明了,真要减赤,社保和医保这两大块必须动刀。
选举年没人敢碰这块蛋糕,不碰福利,利息就只能照滚。
他自己的老导师德鲁肯米勒,8月底在《华尔街日报》发文,标题就叫《让债券市场说话》,劝他别再拿回购去托短债,老老实实重建财政纪律。
30年期美债收益率这个月一度冲到5.34%,是2007年以来的新高。
这个数不是美联储定的,是全世界的买家在用真金白银要求更高的风险溢价。
美联储加的是短端,市场抬的是长端,所谓加息,某种程度上是在被动跟着债券市场的脚投票走。
短端收紧、长端飙高、利息照滚、债照新发。
这个环扣上了,就看哪一天财政真的拿不出钱付息。
那一天没来之前,账单先记在全体纳税人头上,也记在每一个持有美债的人头上。