标签: 瑞银
【深度】10月加息定价过头了?瑞银:核心PCE下修叠加基数效应,美联储不太可能连
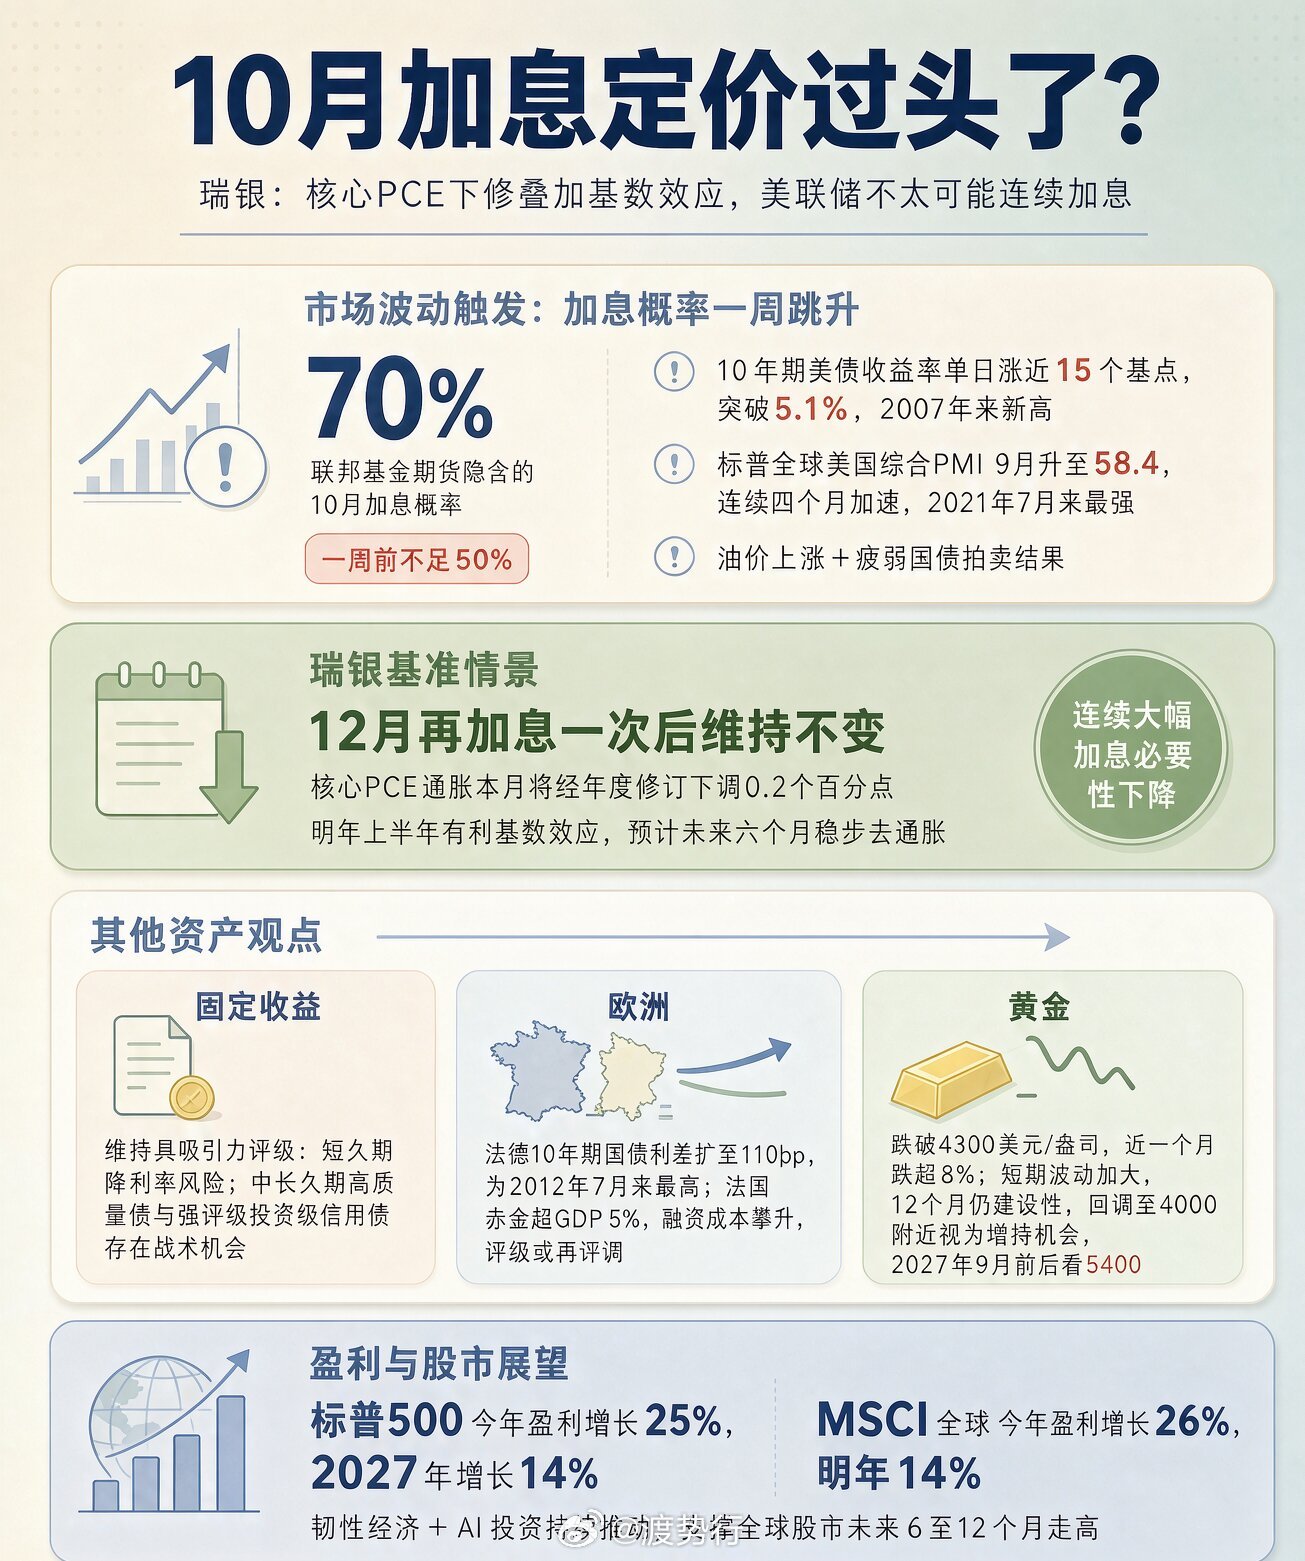
【深度】10月加息定价过头了?瑞银:核心PCE下修叠加基数效应,美联储不太可能连续加息最值得警惕的不是收益率有多高,而是市场给10月定价70%的锚,恰好踩在"一周前不足50%"的位置上。一、市场波动触发:加息概率一周跳升近日10年期美债收益率单日上涨近15个基点,突破5.1%,创2007年以来新高,标普500指数下跌0.8%。联邦基金期货隐含的10月加息概率升至70%,较一周前不足50%的水平大幅跳升。触发这轮波动的三个因素:•油价上涨•强劲经济数据:标普全球美国综合PMI9月升至58.4,连续四个月加速扩张,为2021年7月以来最强劲的私营部门活动扩张•疲弱的国债拍卖结果二、瑞银基准情景:12月再加一次后维持不变瑞银首席投资官MarkHaefele团队的核心判断是——美联储政策收紧的实际幅度,很可能低于当前市场定价所暗示的水平。三条理由:①核心PCE将下调0.2个百分点美国经济分析局即将进行的年度修订,预计将把核心PCE通胀下调0.2个百分点。这一数据修正有望缓和市场对通胀顽固性的担忧。②明年上半年基数效应有利瑞银预计未来六个月将呈现稳步去通胀态势。③政策利率路径不支持连续加息美联储政策制定者的利率预测中值显示2027年全年维持利率不变,核心PCE的向下修订将进一步压缩连续加息的空间。综合来看:美联储于12月再加息一次后维持利率不变,连续大幅加息的基础正在削弱。三、经济韧性是支撑,不是紧缩理由瑞银特别指出,触发本轮收益率上行的经济数据同样具有正面含义。•韧性十足的经济活动为企业收入和利润增长提供有利环境•叠加人工智能投资持续带来的额外推动力•预计标普500今年盈利增长25%,2027年增长14%•MSCI全球指数今年盈利增长26%,明年增长14%•盈利周期整体向好,应能支撑全球股市在未来6至12个月继续走高四、其他资产观点固定收益:维持"具吸引力"评级•较高的初始收益率为投资组合提供稳健的收入基础•短久期债券可有效降低利率风险•中长久期高质量债券与评级较强的投资级发行人中期信用债,存在战术性机会•瑞银建议投资者把握当前收益率水平布局欧洲:法德利差走阔是财政问题,不是全球利率问题•法德10年期国债利差周三扩大6个基点至110个基点,为2012年7月以来最高——彼时时任欧洲央行行长德拉吉曾誓言"不惜一切代价"捍卫欧元•法国10年期国债收益率上涨15个基点至4.66%,涨幅明显高于德国•法国财政赤字超过GDP的5%,2.7万亿欧元政府债务的融资成本大幅攀升,可能导致信用评级进一步下调•目前法国国债收益率甚至高于BBB级意大利国债,市场已将其定位为利率敏感型高贝塔资产•瑞银不认为严重财政危机迫在眉睫,并维持对欧元区股市的正面看法五、关于债务的提醒瑞银认为,债务规模担忧是本轮债券收益率上行的因素之一,但高债务水平并不自动意味着较差的投资回报,具体影响取决于各国政府的债务管理方式。美联储加息美债收益率核心PCE瑞银标普500法德利差黄金a股

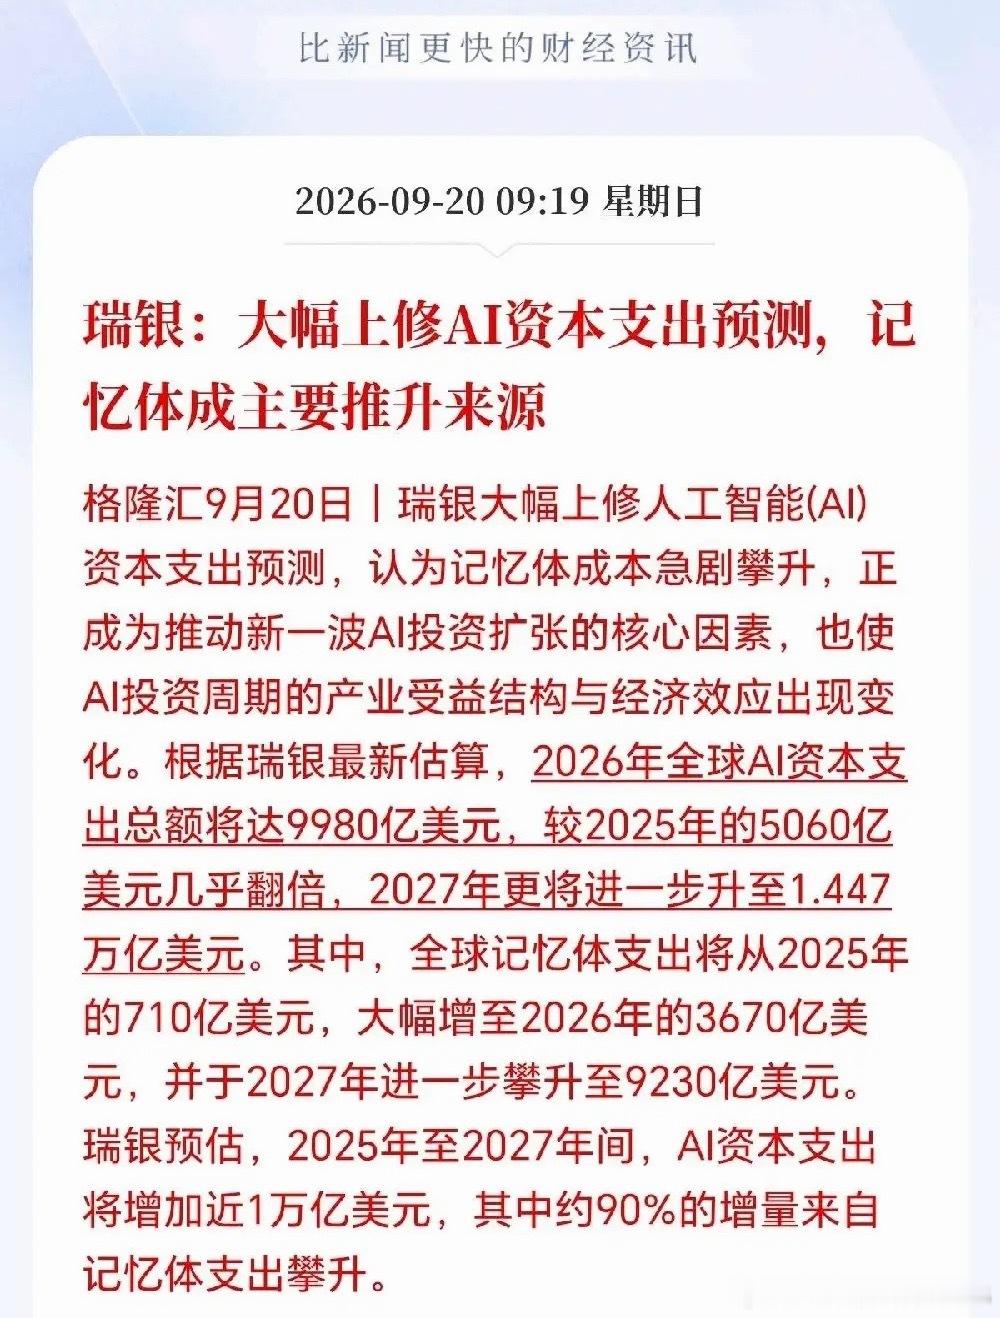
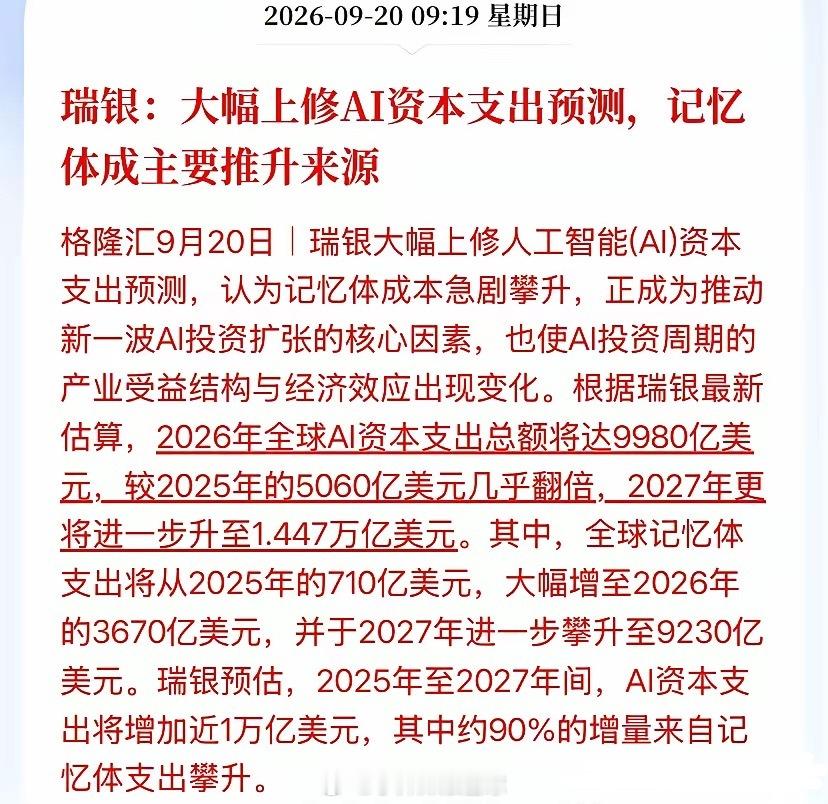
【瑞银:全球AI领域资本支出2027年升至1.4万亿美元九成增量来自内存涨价】瑞银目前预计,2026
【瑞银:全球AI领域资本支出2027年升至1.4万亿美元九成增量来自内存涨价】瑞银目前预计,2026年人工智能资本开支将接近1万亿美元,2027年进一步攀升至约1.4万亿美元,而这一增长背后的最主要原因是内存成本大幅上涨。瑞银估算,内存相关开支将从2025年的710亿美元飙升至今年的3670亿美元,2027年达到9【瑞银:全球AI领域资本支出2027年升至1.4万亿美元九成增量来自内存涨价】瑞银目前预计,2026年人工智能资本开支将接近1万亿美元,2027年进一步攀升至约1.4万亿美元,而这一增长背后的最主要原因是内存成本大幅上涨。瑞银估算,内存相关开支将从2025年的710亿美元飙升至今年的3670亿美元,2027年达到9230亿美元。其余AI相关成本预计在2026年为6310亿美元,2027年回落至5250亿美元。这意味着,今年内存成本上涨贡献了约60%的AI资本开支增量;而到2027年,随着其他零部件支出下滑,内存成本增幅甚至将超过AI资本开支的全部净增量。
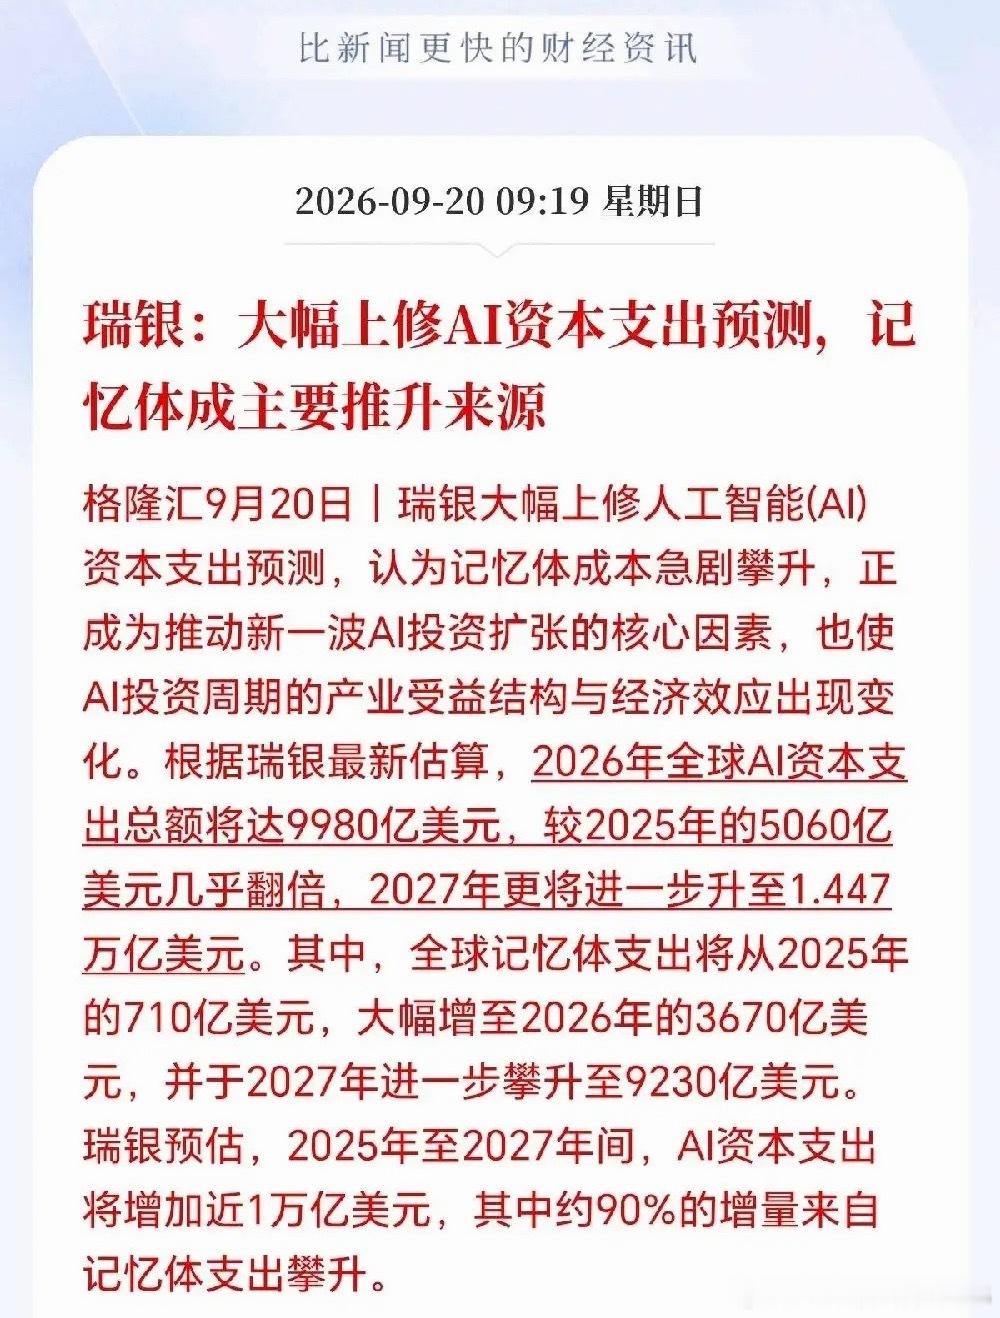
2027年可能还是科技牛!外资大行瑞银出手了,大幅上修2027年AI资本支出预测
2027年可能还是科技牛!外资大行瑞银出手了,大幅上修2027年AI资本支出预测,其中90%的增量来自于存储芯片,也可以说是存储牛,为什么存储芯片会如此的缺货呢?主要还是HBM太吃产能了,同样晶圆产出容量,HBM只有DDR5的三分之一不到,更要命的是HBM因为工艺复杂,产能爬坡还特别慢,随着AI资本开支的扩张,明年HBM和高端DRAM,还有先进封装的产能可能会更加吃紧,半导体上游的设备和材料需求也有可能进一步爆发。
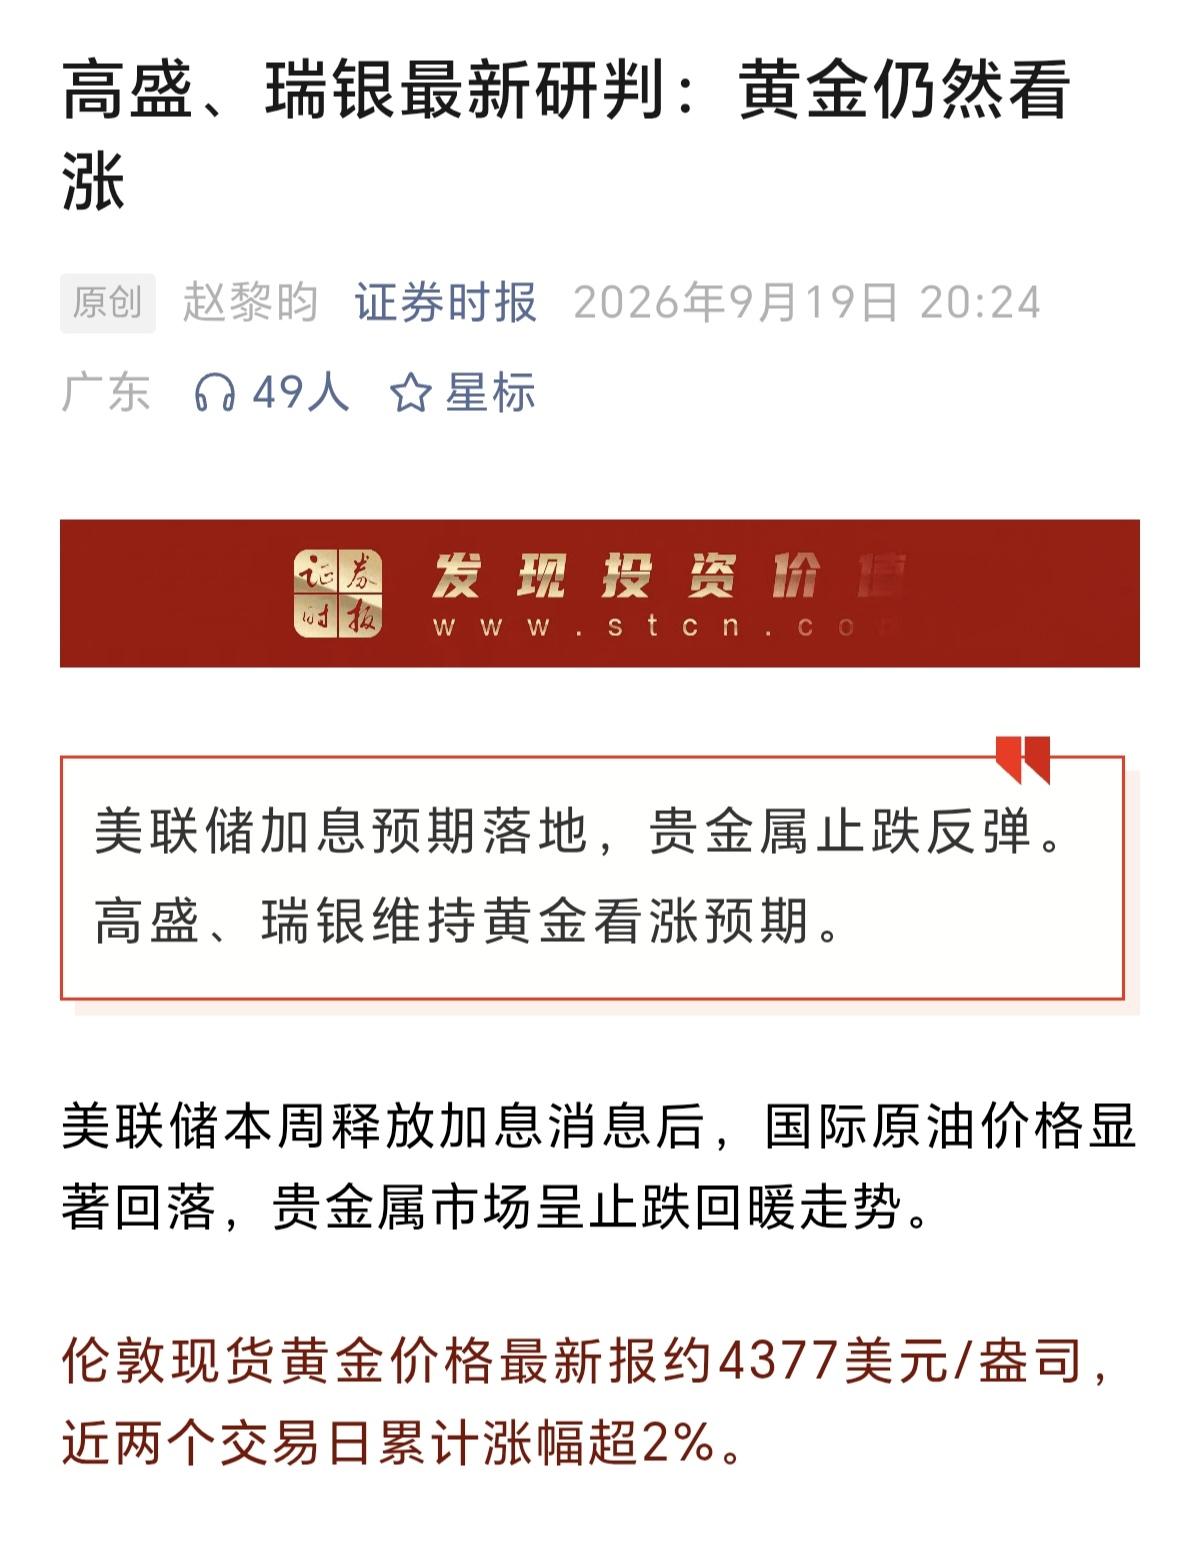
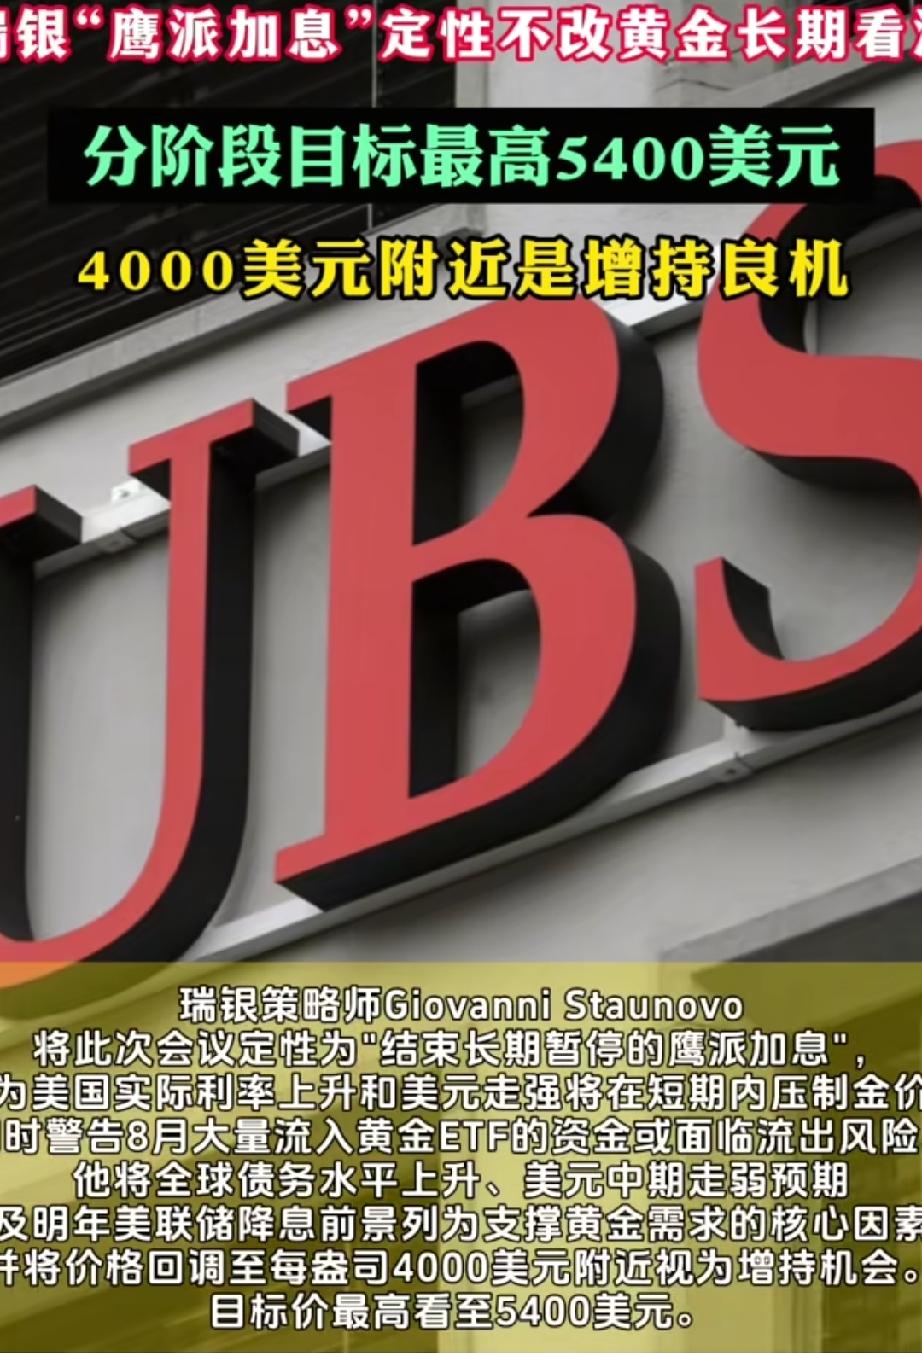
瑞银点评美联储加息:沃什的鹰派反应函数与未来四年利率高位风险!(深度解读)
瑞银点评美联储加息:沃什的鹰派反应函数与未来四年利率高位风险!(深度解读)
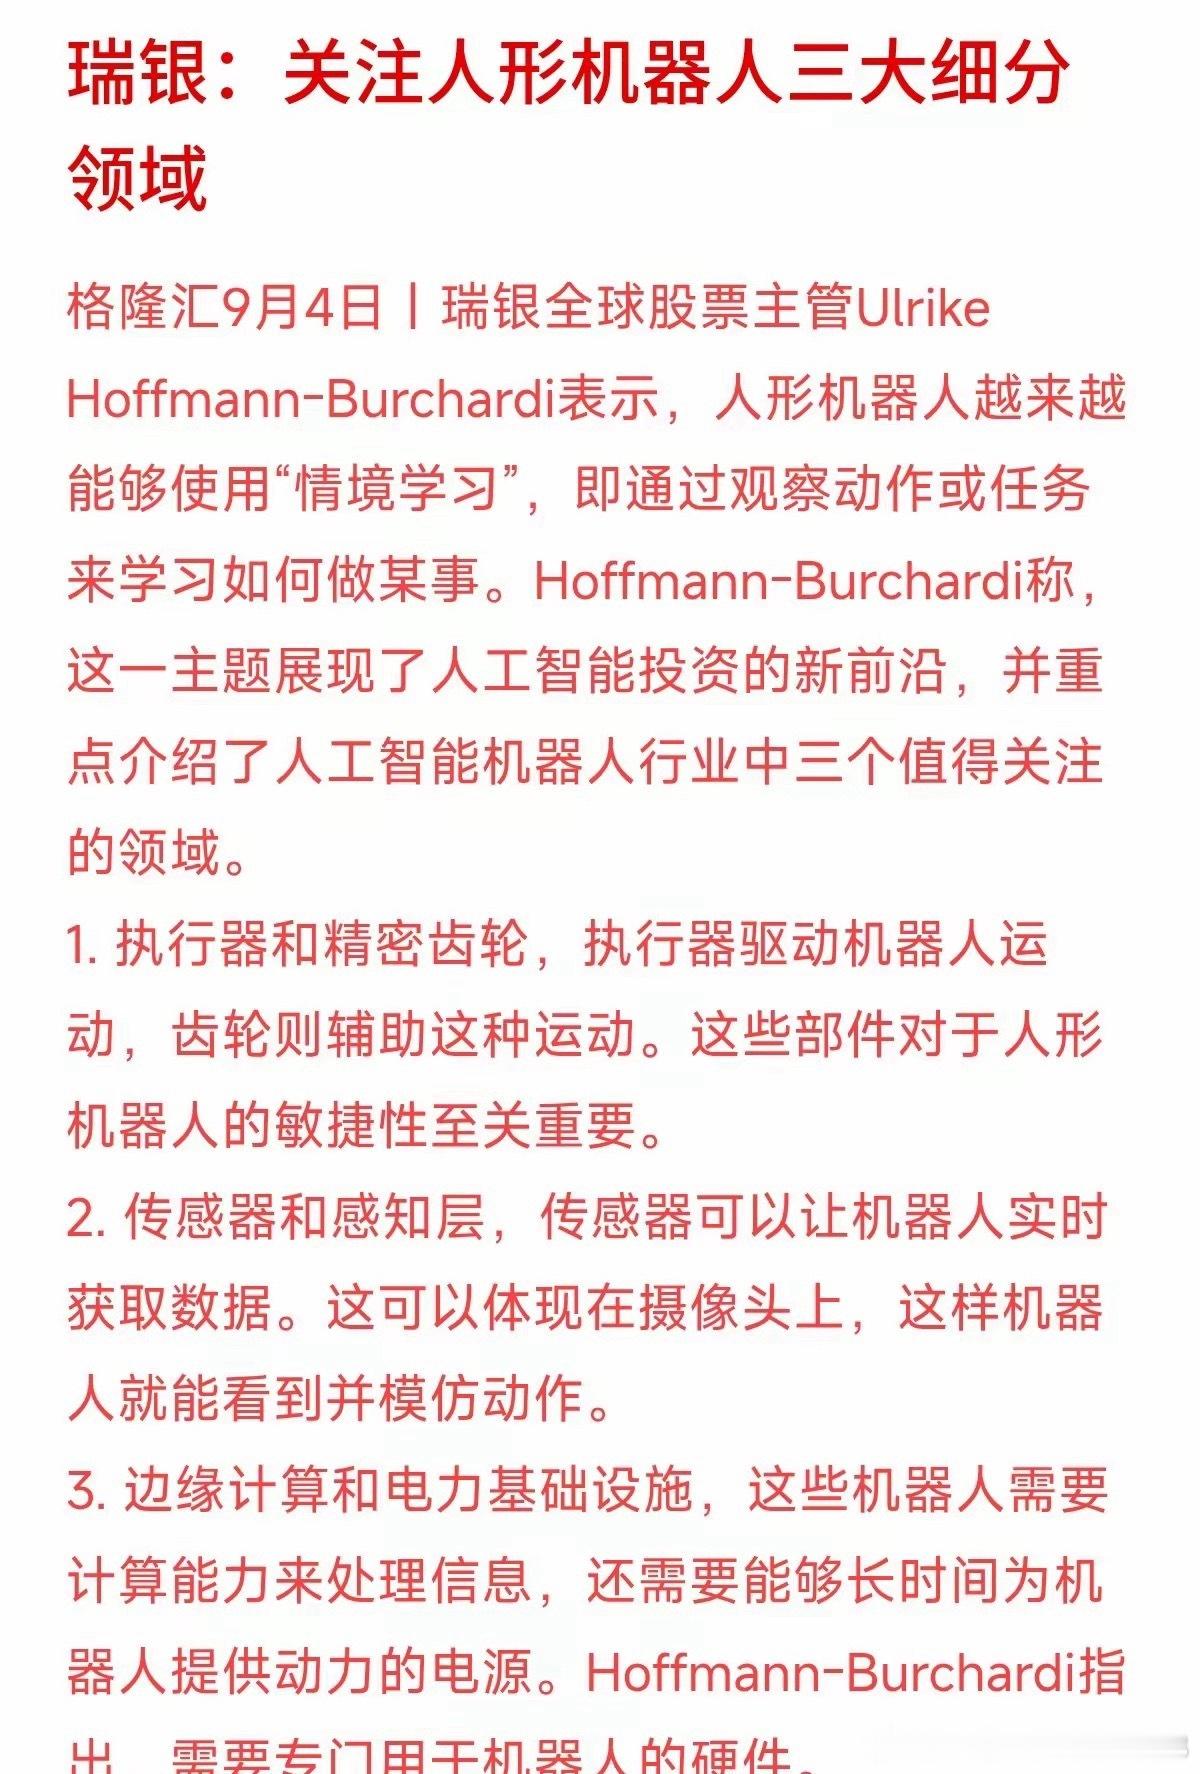
瑞银最新研报点名人形机器人三大核心赛道:执行器与精密齿轮、传感器感知层、边缘计算
瑞银最新研报点名人形机器人三大核心赛道:执行器与精密齿轮、传感器感知层、边缘计算加电池。通俗来讲,这分别对应机器人的骨骼肌肉、眼睛耳朵、大脑与心脏。机构的逻辑很直白,AI算法再强大,最终也要依靠硬件落地实现动作,机构看好,也印证行业在持续向前推进。但普通投资者面对机构观点,切忌盲目跟风炒作题材。目前核心零部件距离大规模量产、成本下行还有不小距离,概念前景再好,最终还是要看企业实实在在的业绩兑现。
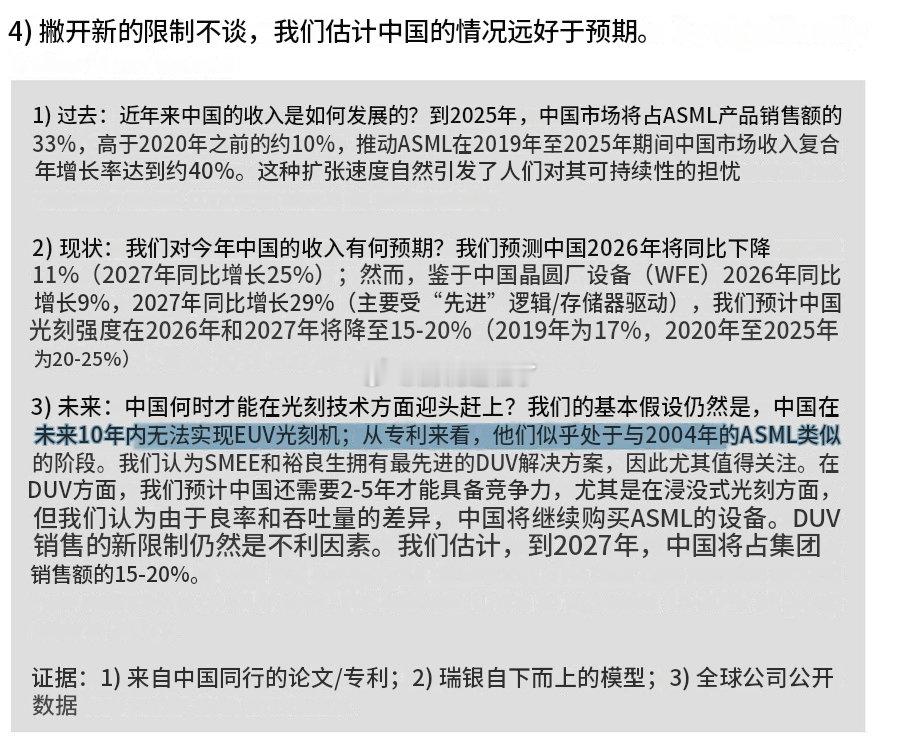
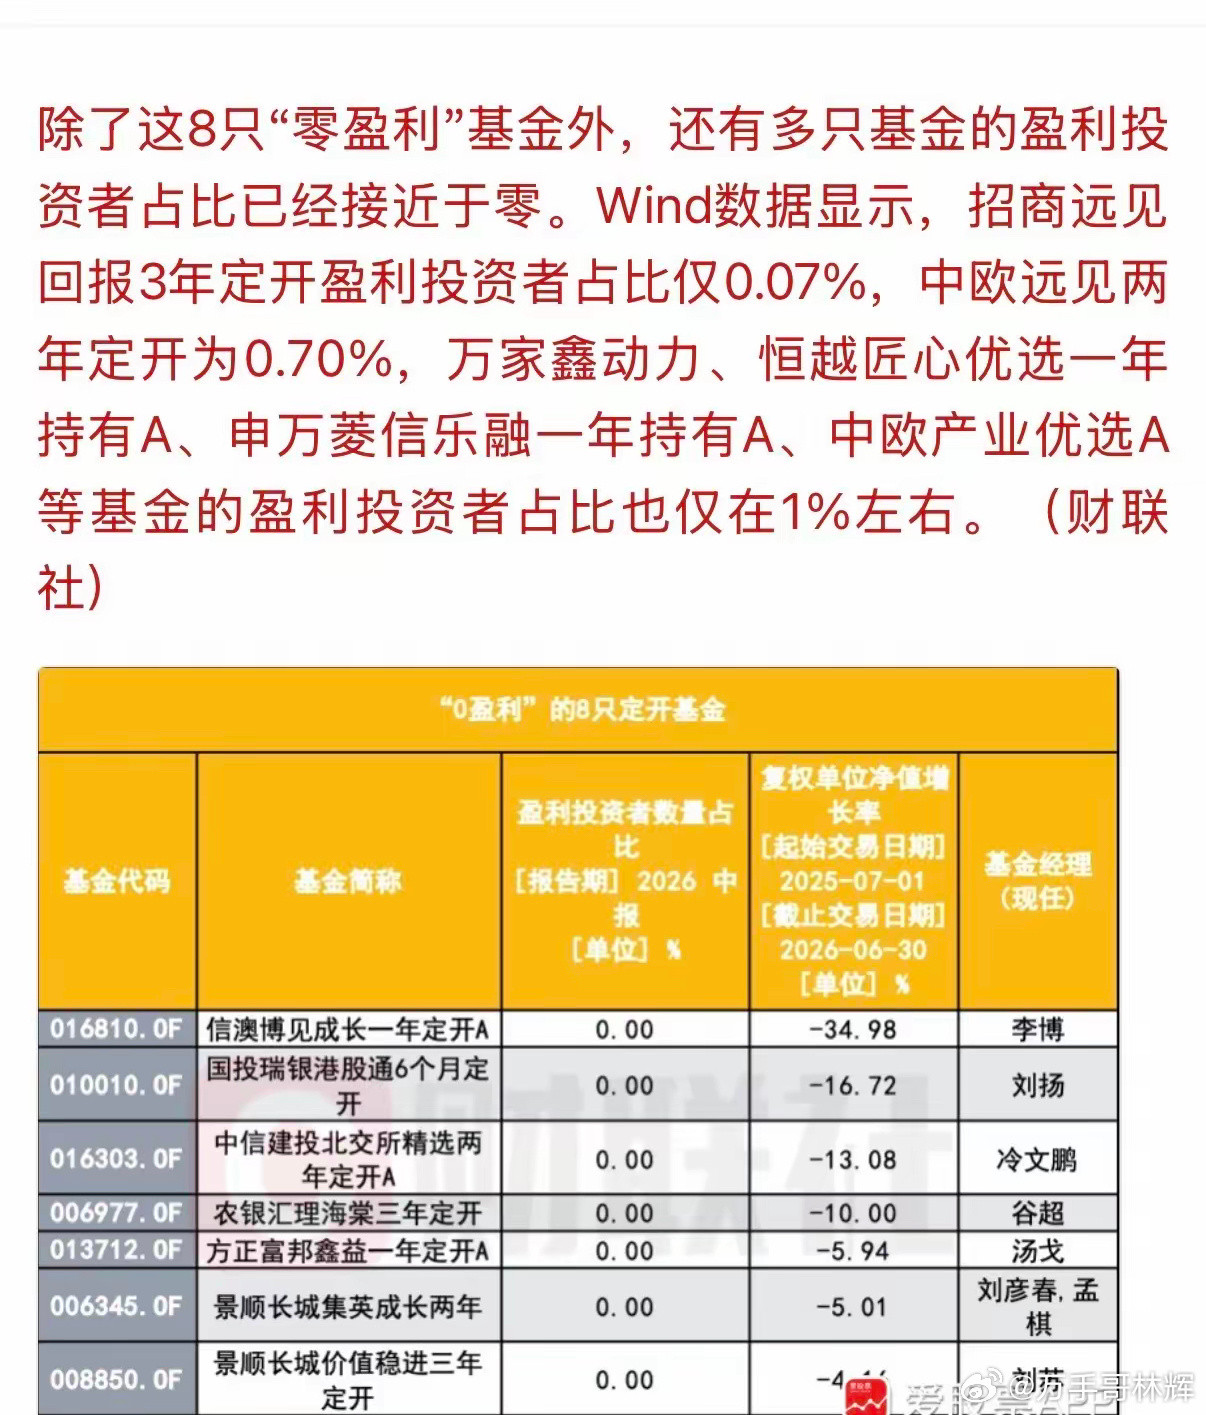
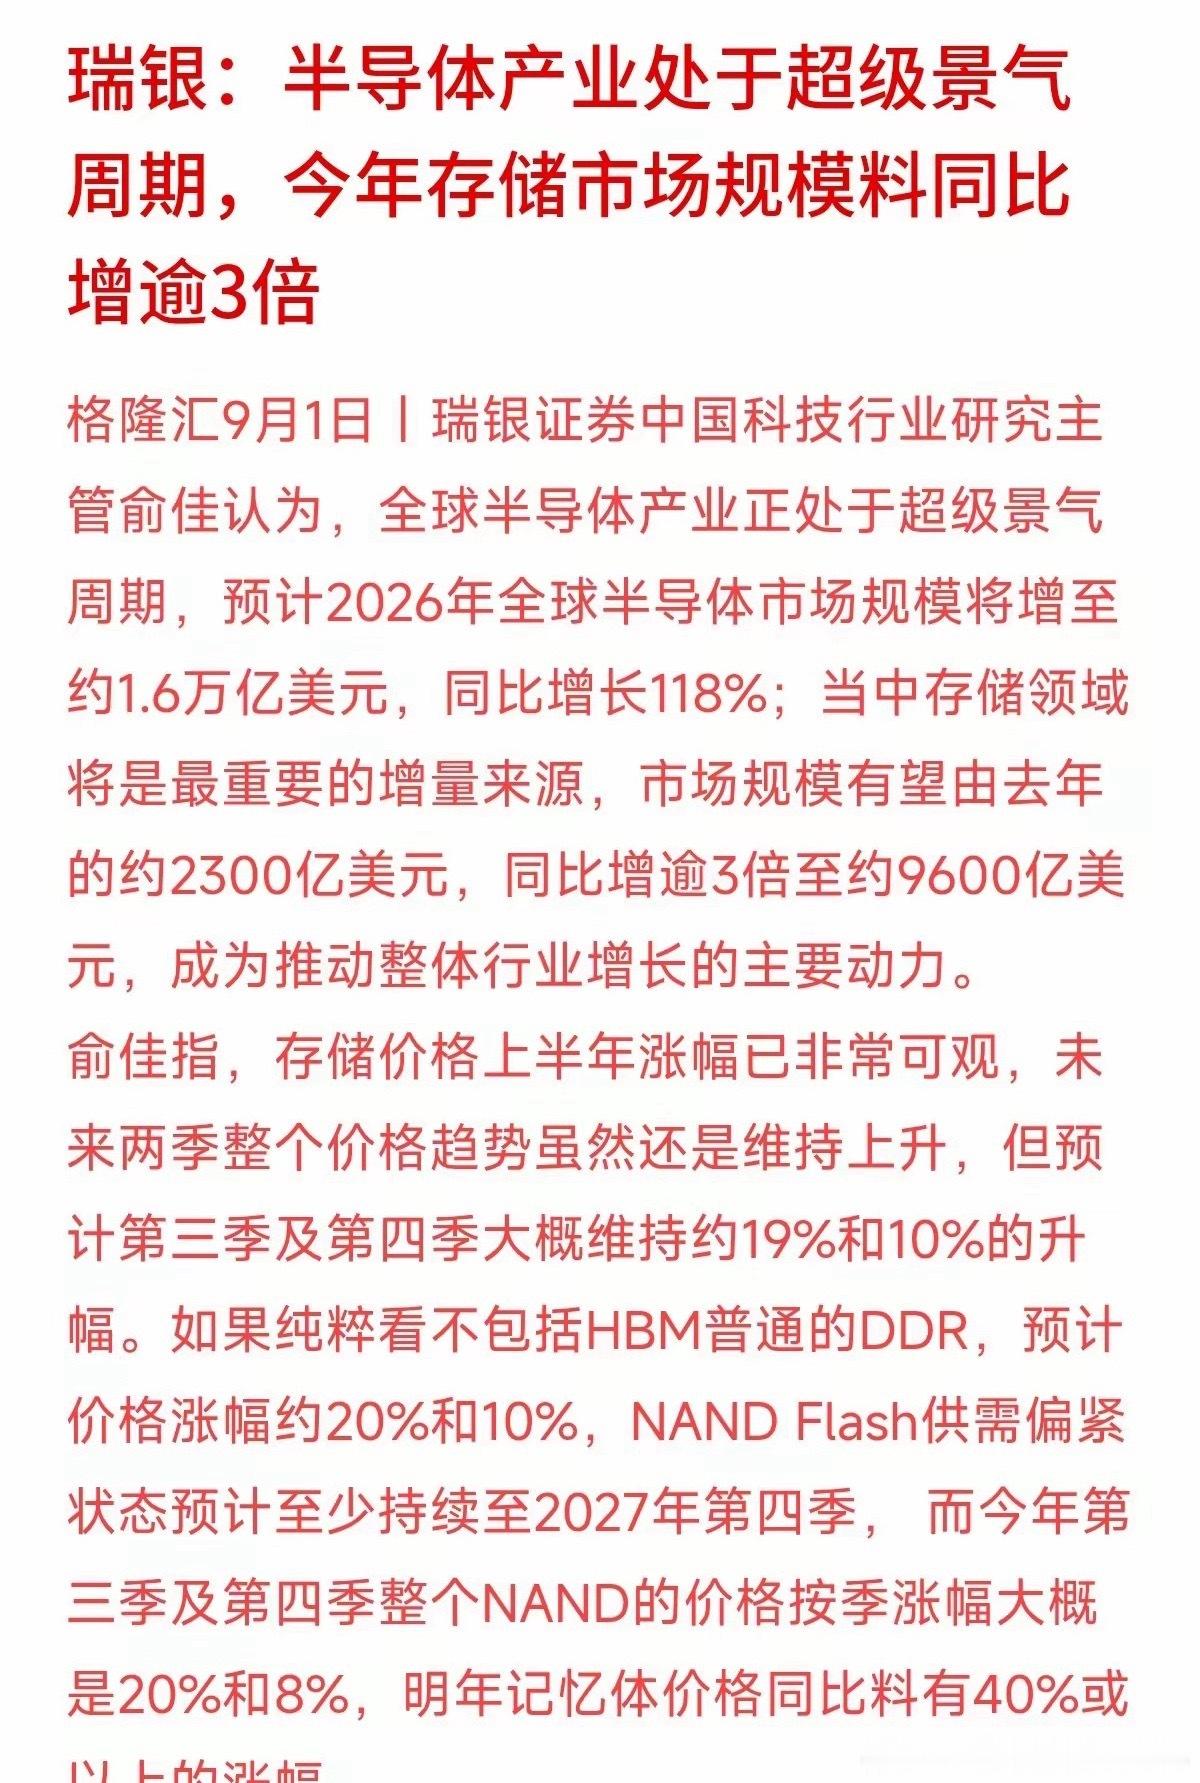
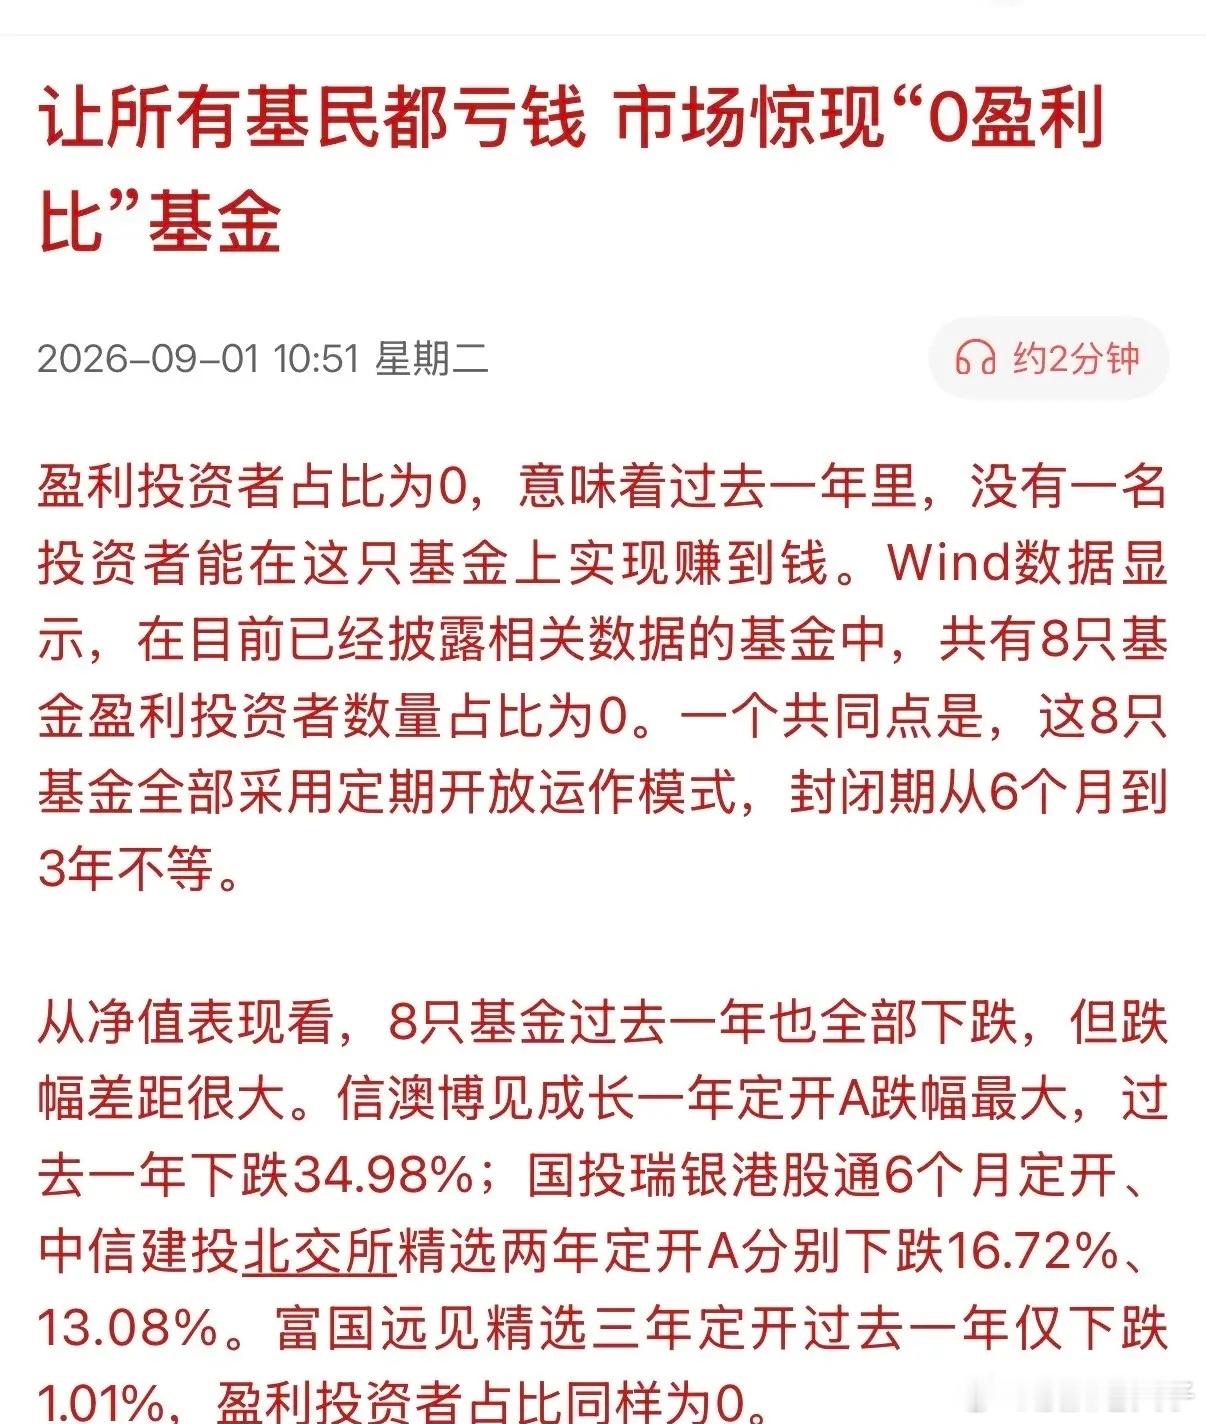
瑞银发布观点,认为全球半导体正处在超级景气周期,仅存储板块今年市场规模就将暴涨3倍多,逼近万亿美元。
瑞银发布观点,认为全球半导体正处在超级景气周期,仅存储板块今年市场规模就将暴涨3倍多,逼近万亿美元。报告数据显示,三四季度DRAM、NANDFlash价格还会逐季上行,供给偏紧格局或将延续到2027年四季度,明年价格同比涨幅有望超40%。存储芯片从缺货走向涨价,是本轮AI浪潮里实打实的增量引擎。瑞银发布观点,认为全球半导体正处在超级景气周期,仅存储板块今年市场规模就将暴涨3倍多,逼近万亿美元。报告数据显示,三四季度DRAM、NANDFlash价格还会逐季上行,供给偏紧格局或将延续到2027年四季度,明年价格同比涨幅有望超40%。存储芯片从缺货走向涨价,是本轮AI浪潮里实打实的增量引擎。但看到“超级周期”也要保持理性。机构看的是全球宏观大逻辑,我们拿的是真金白银。选股要重点看企业真实盈利能力,操作务必守住防守底线。

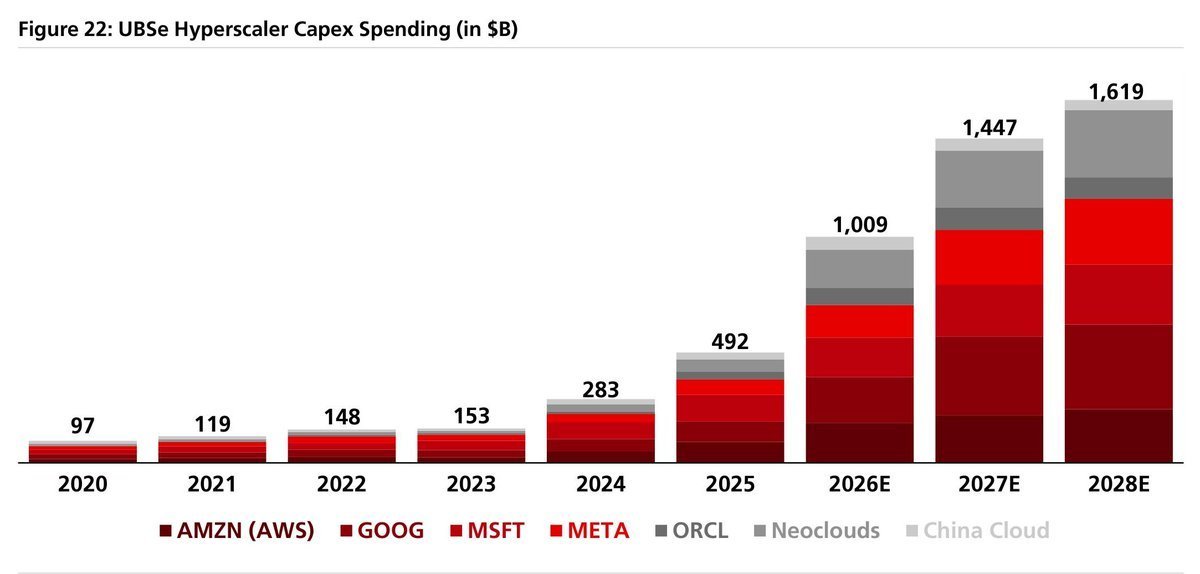
瑞银刚刚梳理了人工智能(AI)基础设施建设的规模。2020年至2023年间,超大
瑞银刚刚梳理了人工智能(AI)基础设施建设的规模。2020年至2023年间,超大规模云服务商的资本支出相对平稳,每年均低于1600亿美元。随后,这一支出开始加速增长。据该行预测,2024年的支出将达到2830亿美元,2025年为4920亿美元,2026年则高达1万亿美元。到2027年,该数字将增至1.4万亿美元,并于2028年创下1.6万亿美元的历史新高。亚马逊、谷歌、微软和Meta在支出方面处于领先地位;甲骨文、新兴云服务商以及中国云厂商也贡献了相当的支出规模。仅2026年至2028这三年间的总支出就约为4.1万亿美元,相当于此前六年总支出的三倍以上。科技巨头正将几乎每一笔新增的云业务资金都投入到AI数据中心的建设中。这并非一个常规的支出周期,而是该行业资本密集度的一次结构性跃升。
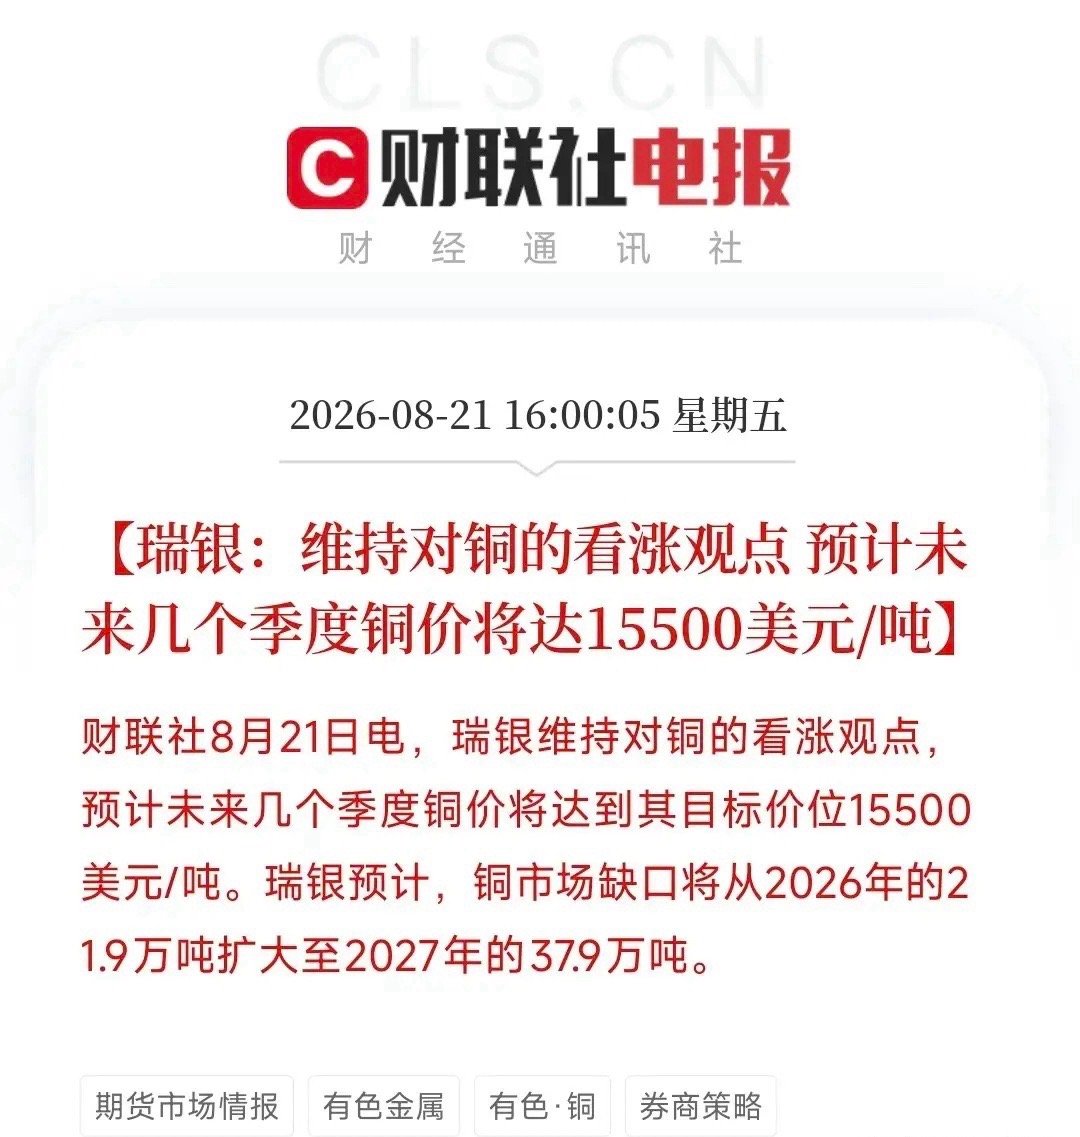


这是真的吗[捂脸哭]
这是真的吗[捂脸哭]


