标签: 肯尼亚


肯尼亚这回是一点面子都没给。9月3日,总统鲁托当场下令:印度塔塔化学公司,
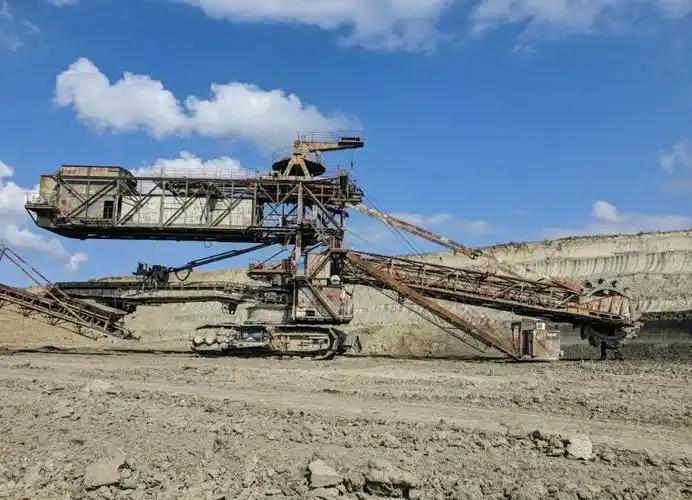
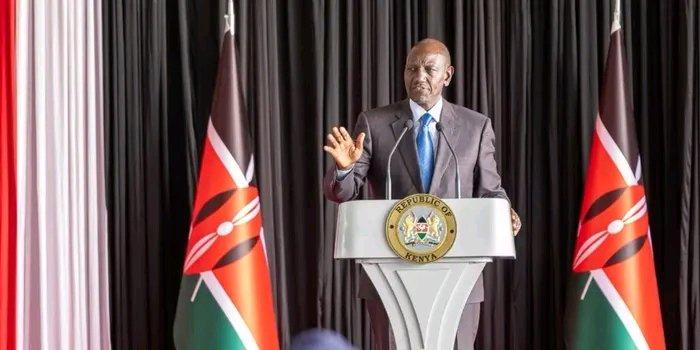
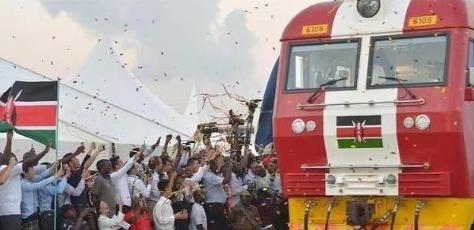
肯尼亚这回是一点面子都没给。9月3日,总统鲁托当场下令:印度塔塔化学公司,马加迪矿区的活别干了,"收拾东西离开"。看来离开中国企业的日子好不好过,总得有人亲自试过才知道。这一次,肯尼亚总统鲁托把话说得相当难听。他在卡贾多郡公开宣布,已经要求印度塔塔化学公司停止运营,收拾东西离开肯尼亚。理由也很直接:占着马加迪湖的资源这么多年,却没有把当地真正带起来。鲁托越说越来气。没有建起像样的下游工厂,没有让当地形成完整产业链,创造的就业和发展机会也远远达不到肯尼亚政府的期待。大量纯碱被运出境外,真正值钱的玻璃、化工产品和工业利润,却留在了别处。这才是肯尼亚最不能忍的地方。马加迪湖不是普通盐湖。这里蕴藏着丰富的天然碱矿,生产出的纯碱,是制造玻璃、洗涤剂和多种化工产品的重要原料。截至2025年7月的一年里,肯尼亚出口纯碱约25.48万吨,价值5690万美元。这个规模放在肯尼亚工业体系里,绝对不是一笔小生意。可问题也恰恰出在这里。肯尼亚有矿,有土地,有港口,也有大量年轻劳动力,结果折腾半天,主要工作还是挖出来、简单加工、装上火车,再运到蒙巴萨港出口。资源在肯尼亚,产业却没有扎在肯尼亚。我看鲁托这次发火,一点都不奇怪。哪个国家愿意永远守着一座宝山,只挣最薄的一层辛苦钱?塔塔化学2005年接手马加迪业务,但当地纯碱商业化开采早在1911年就已经开始。百余年过去,马加迪湖的纯碱还在一车一车往外运,卡贾多却没能顺势长出规模庞大的玻璃制造和精细化工产业。这就很尴尬了。一家跨国企业当然可以强调出口额,可以强调税收,可以强调自己养活了多少员工。可站在肯尼亚的角度看,这些已经不够了。肯尼亚现在要的,不是再来一家会挖矿的公司,而是要一家能把工厂、技术、配套、就业和出口能力一起带进来的企业。所以鲁托紧接着提出,接替塔塔的新投资者必须满足硬条件:一家要在当地建设大型玻璃厂,另一家要生产化工产品。这句话才是整件事的核心。肯尼亚不是不让外国企业挣钱,而是不想再用本国最稀缺的矿产资源,去替外国企业的产业链打工。塔塔方面当然不认账。公司表示自己遵守肯尼亚相关规定,已经向主管部门提交所需资料,希望通过法律和监管渠道解决争议。实际上,早在7月28日,肯尼亚矿业部门就已经暂停马加迪工厂的采矿和纯碱出口,要求重新审查合规问题。也就是说,鲁托这次不是临时起意,而是把拖了一个多月的监管争议,直接升级成了政治决定。我看塔塔真正麻烦的地方,不是少交一份文件,也不是少解释一个问题,而是它的经营方式已经撞上了肯尼亚的新要求。过去,非洲国家为了吸引投资,往往只要企业肯来、项目肯落地、政府能收到税,就愿意提供矿权和优惠。现在完全不同了。矿可以给你开,但你得在当地加工。产品可以让你出口,但你得培训工人。利润可以让你带走,但产业、岗位和基础设施必须留下一部分。这套要求一摆出来,中国企业的优势就显出来了。中国企业进入肯尼亚,最拿手的从来不只是买走原料,而是修铁路、建公路、架桥梁、建设工业园,再围绕交通通道引入仓储、制造和物流。蒙巴萨—内罗毕标轨铁路通车后,港口货物能够更快进入内陆。内罗毕快速路投入运营后,机场与城区之间长期拥堵的通道被重新打通。中国企业做这些项目当然也要挣钱,但它留下的是看得见、摸得着、还能继续产生价值的东西。一条铁路不会随着承包商离开而消失。一座工厂也不是装完几船矿就能搬走。更关键的是,中国企业能把工程建设、设备供应、人员培训和产业配套接在一起。肯尼亚缺的恰恰不是一张漂亮的投资计划,而是把资源真正变成工业能力的执行力。这也是我为什么说,肯尼亚绕来绕去,最后还是会发现,离开中国企业真不行。这并不意味着接手马加迪项目的一定是中国公司。肯尼亚目前也没有宣布接替者来自哪个国家。但鲁托开出的条件,已经把投资模式写得明明白白:别只想着把纯碱运走,要在当地建玻璃厂、化工厂,要把产业链留下。能痛快接住这种要求,又有设备、资金、工程能力和巨大玻璃产业经验的企业,放眼全球能有多少?答案并不难猜。印度企业喜欢强调历史关系,西方企业擅长讲治理标准,日本企业习惯反复测算风险,可肯尼亚眼下最缺的,是赶紧把厂房建起来,把机器转起来,让当地工人拿到工资,让纯碱从低价原料变成高价产品。谁能做到这些,谁才有资格留下。塔塔带走的是一船又一船纯碱。肯尼亚想留下的,却是一整条产业链。这笔账算明白以后,谁更适合成为肯尼亚的长期伙伴,其实已经非常清楚了。
肯尼亚这回是一点面子都没给。9月3日,总统鲁托当场下令:印度塔塔化学公司,
肯尼亚这回是一点面子都没给。9月3日,总统鲁托当场下令:印度塔塔化学公司,马加迪矿区的活别干了,"收拾东西离开"。看来离开中国企业的日子好不好过,总得有人亲自试过才知道。这一次,肯尼亚总统鲁托把话说得相当难听。他在卡贾多郡公开宣布,已经要求印度塔塔化学公司停止运营,收拾东西离开肯尼亚。理由也很直接:占着马加迪湖的资源这么多年,却没有把当地真正带起来。鲁托越说越来气。没有建起像样的下游工厂,没有让当地形成完整产业链,创造的就业和发展机会也远远达不到肯尼亚政府的期待。大量纯碱被运出境外,真正值钱的玻璃、化工产品和工业利润,却留在了别处。这才是肯尼亚最不能忍的地方。马加迪湖不是普通盐湖。这里蕴藏着丰富的天然碱矿,生产出的纯碱,是制造玻璃、洗涤剂和多种化工产品的重要原料。截至2025年7月的一年里,肯尼亚出口纯碱约25.48万吨,价值5690万美元。这个规模放在肯尼亚工业体系里,绝对不是一笔小生意。可问题也恰恰出在这里。肯尼亚有矿,有土地,有港口,也有大量年轻劳动力,结果折腾半天,主要工作还是挖出来、简单加工、装上火车,再运到蒙巴萨港出口。资源在肯尼亚,产业却没有扎在肯尼亚。我看鲁托这次发火,一点都不奇怪。哪个国家愿意永远守着一座宝山,只挣最薄的一层辛苦钱?塔塔化学2005年接手马加迪业务,但当地纯碱商业化开采早在1911年就已经开始。百余年过去,马加迪湖的纯碱还在一车一车往外运,卡贾多却没能顺势长出规模庞大的玻璃制造和精细化工产业。这就很尴尬了。一家跨国企业当然可以强调出口额,可以强调税收,可以强调自己养活了多少员工。可站在肯尼亚的角度看,这些已经不够了。肯尼亚现在要的,不是再来一家会挖矿的公司,而是要一家能把工厂、技术、配套、就业和出口能力一起带进来的企业。所以鲁托紧接着提出,接替塔塔的新投资者必须满足硬条件:一家要在当地建设大型玻璃厂,另一家要生产化工产品。这句话才是整件事的核心。肯尼亚不是不让外国企业挣钱,而是不想再用本国最稀缺的矿产资源,去替外国企业的产业链打工。塔塔方面当然不认账。公司表示自己遵守肯尼亚相关规定,已经向主管部门提交所需资料,希望通过法律和监管渠道解决争议。实际上,早在7月28日,肯尼亚矿业部门就已经暂停马加迪工厂的采矿和纯碱出口,要求重新审查合规问题。也就是说,鲁托这次不是临时起意,而是把拖了一个多月的监管争议,直接升级成了政治决定。我看塔塔真正麻烦的地方,不是少交一份文件,也不是少解释一个问题,而是它的经营方式已经撞上了肯尼亚的新要求。过去,非洲国家为了吸引投资,往往只要企业肯来、项目肯落地、政府能收到税,就愿意提供矿权和优惠。现在完全不同了。矿可以给你开,但你得在当地加工。产品可以让你出口,但你得培训工人。利润可以让你带走,但产业、岗位和基础设施必须留下一部分。这套要求一摆出来,中国企业的优势就显出来了。中国企业进入肯尼亚,最拿手的从来不只是买走原料,而是修铁路、建公路、架桥梁、建设工业园,再围绕交通通道引入仓储、制造和物流。蒙巴萨—内罗毕标轨铁路通车后,港口货物能够更快进入内陆。内罗毕快速路投入运营后,机场与城区之间长期拥堵的通道被重新打通。中国企业做这些项目当然也要挣钱,但它留下的是看得见、摸得着、还能继续产生价值的东西。一条铁路不会随着承包商离开而消失。一座工厂也不是装完几船矿就能搬走。更关键的是,中国企业能把工程建设、设备供应、人员培训和产业配套接在一起。肯尼亚缺的恰恰不是一张漂亮的投资计划,而是把资源真正变成工业能力的执行力。这也是我为什么说,肯尼亚绕来绕去,最后还是会发现,离开中国企业真不行。这并不意味着接手马加迪项目的一定是中国公司。肯尼亚目前也没有宣布接替者来自哪个国家。但鲁托开出的条件,已经把投资模式写得明明白白:别只想着把纯碱运走,要在当地建玻璃厂、化工厂,要把产业链留下。能痛快接住这种要求,又有设备、资金、工程能力和巨大玻璃产业经验的企业,放眼全球能有多少?答案并不难猜。印度企业喜欢强调历史关系,西方企业擅长讲治理标准,日本企业习惯反复测算风险,可肯尼亚眼下最缺的,是赶紧把厂房建起来,把机器转起来,让当地工人拿到工资,让纯碱从低价原料变成高价产品。谁能做到这些,谁才有资格留下。塔塔带走的是一船又一船纯碱。肯尼亚想留下的,却是一整条产业链。这笔账算明白以后,谁更适合成为肯尼亚的长期伙伴,其实已经非常清楚了。
中国买矿石坚持用人民币,不玩美元那一套了。美国让澳大利亚必须用美元卖,结果自己
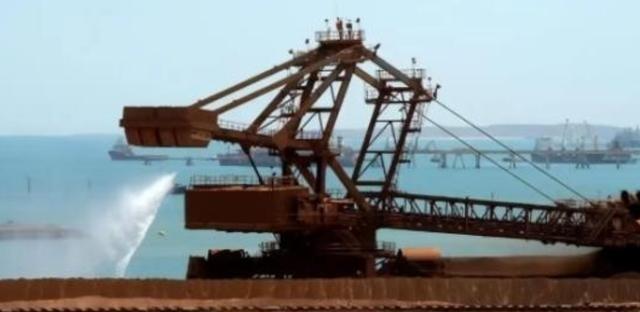
中国买矿石坚持用人民币,不玩美元那一套了。美国让澳大利亚必须用美元卖,结果自己又不用矿石,没法接盘。澳大利亚夹中间没办法,只能听中国的。现在越来越多国家愿意收人民币,毕竟被美元卡过脖子的都懂,手里有选择才踏实。铁矿石看着不起眼,黑乎乎一块石头,却能牵动钢铁、基建、制造业和金融结算。过去很长时间,中国是全球最大的铁矿石进口国,却常常要跟着海外价格指数和美元结算体系走。买得最多,话语权却不一定最大,这种场面多少有点像坐了主桌,却还得看别人递菜单。到了今天,桌子上的气氛已经变了。中国并不是简单喊一句不用美元,而是在实际贸易里不断增加人民币结算选择。早在2020年,中国宝武就先后与淡水河谷、必和必拓、力拓完成铁矿石人民币跨境结算。2022年,必和必拓又在中国港口启动人民币现货贸易。人民币由试单走向更多实际场景,路线很清楚,就是让企业拥有更多结算工具。这背后的底气,首先来自真实需求。商务部商品价格网公布的信息显示,2025年中国进口铁矿石约12.6亿吨,其中从澳大利亚进口约7.59亿吨,占比60.3%。澳大利亚统计局的数据也显示,2025年中国仍是澳大利亚最大的商品和服务出口市场,澳大利亚对华出口约1956亿澳元。所以,矿山企业看问题其实很朴素。政客可以谈战略,矿山最终还是得看订单。铁矿石不是收藏品,挖出来就得卖,几亿吨的供应也不是随便找个市场就能消化。中国市场规模大、需求稳定,澳大利亚矿企自然会认真对待中国客户提出的结算方式和定价诉求。更值得注意的是,变化已经不只停留在结算币种。2026年初,商务部商品价格网披露,力拓和福德士河集团调整部分供应中国铁矿石长期合同的定价基准,不再单纯参考传统普氏指数。中国长期是全球最大的铁矿石消费和进口市场,中国市场形成的价格信号开始获得更多重视。说得直白一点,买家不再只是负责掏钱,也开始参与讨论尺子到底该怎么刻。当然,美元在全球大宗商品贸易中的地位并没有突然消失。必和必拓在启动中国港口人民币现货贸易时就表示,传统美元销售仍是主要渠道。现实情况更像是多开了一扇门,而不是把原来的门一脚踹掉。美元可以继续用,人民币也可以用,企业根据成本、汇率风险和贸易安排自己选择。人民币真正有吸引力的地方,就在这个选择权。中国人民银行相关数据显示,2025年人民币跨境收付金额达到70.6万亿元,人民币已经成为中国对外收支第一大结算货币、全球第二大贸易融资货币。人民币跨境支付系统业务也已覆盖189个国家和地区,支付和清算基础设施不断完善。进入2026年,这种趋势仍在延续。肯尼亚标准银行子行上线人民币跨境支付系统,马来西亚等市场的人民币支付和结算场景继续增加,阿联酋等地区也在推进支付互联互通和本币结算合作。越来越多市场主体愿意了解和使用人民币,原因并不神秘,无非是贸易越多,结算工具就希望越丰富。对资源出口国来说,多一种货币意味着多一种资金安排;对中国企业来说,直接使用人民币结算,可以减少部分第三方货币兑换环节,也有利于管理汇率波动。做生意都不喜欢把所有鸡蛋放在一个篮子里,国际贸易也是同样的道理。中国推动人民币跨境使用,真正有分量的地方并不是喊着替代谁,而是把自己的市场、制造业和金融基础设施做得足够扎实。矿山愿意收,企业愿意付,银行能够清算,整个链条跑得通,人民币自然就会获得更多使用空间。铁矿石这块黑色石头,恰好照出了全球贸易体系正在发生的变化。中国拥有庞大的工业体系和长期稳定的进口需求,理应拥有与市场地位相匹配的结算选择和价格影响力。这个过程靠的不是强迫,也不是谁嗓门更大,而是实实在在的订单和合作能力。未来美元仍会是重要国际货币,人民币也会继续扩大使用场景。真正健康的国际贸易体系,本来就不该只有一种选择。手里多一把钥匙,遇到风浪时就多一条路。中国不断完善人民币跨境结算网络,本质上是在提升产业链和供应链的安全性,也是在为国际贸易提供更加多元、稳定和务实的选择。


美媒:中国企业为规避特朗普关税,在不到一年时间内搭建了一条长达2万英里、经肯尼亚
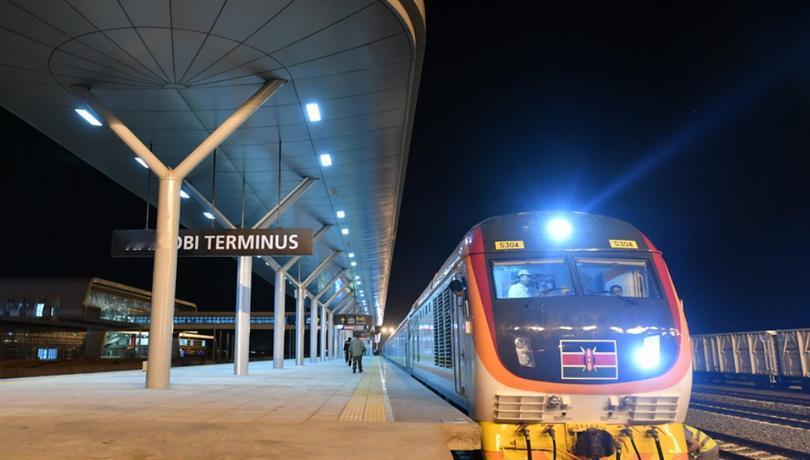
美媒:中国企业为规避特朗普关税,在不到一年时间内搭建了一条长达2万英里、经肯尼亚和印尼某小岛中转的太阳能贸易路线,通过模糊中国和印尼的真实产地,向利润丰厚的美国市场出口太阳能电池板,月贸易额迅速突破1亿美元;该路线揭示了企业为进入美国市场所采取的极端规避手段,也成为特朗普最新保护本土太阳能制造商行动的针对目标。


这事干得太漂亮了!中国对外输出电力产能和电网基建,人民币结算的通道正在铺开。20
这事干得太漂亮了!中国对外输出电力产能和电网基建,人民币结算的通道正在铺开。2026年我们出口的可不是什么廉价衣服,而是长期电力产能。把光伏板卖到全世界,美元霸权的墙角被悄悄挖空了。硅谷的科技巨头们现在正面临着一个意想不到的尴尬。算力竞赛拼到最后,大家发现拼的根本不是谁的算法更聪明,而是谁能拉到电网。在人工智能的推赶下,全球数据中心用电需求预计到2030年要翻上一倍还多。没有电,最先进的芯片也只是冰冷的硅片。现在全球变压器这类基础设备的缺口高达三成,部分发达国家买一台变压器甚至要等上两年多,而中国制造企业的订单早就排到了2027年。这不光是产能的差距,这背后是整套电力工业体系的代差。支撑这一庞大出口能力的,是中国自身强大的电网家底。回看2025年,国内用电总量突破10万亿千瓦时,这个规模把其他主要经济体远远甩在身后。更深层的变化在产业内部,高耗能的粗放项目消耗在减少,而充电桩、数字信息产业和高端制造的用电量正在以两位数的速度狂飙。西部的风光电能通过特高压网络,横跨几千公里送往沿海。这种发电、输电、储能和智能调度协同运作的复杂系统,世界上只有我们完整地跑通了。当别的国家还在头疼怎么解决日常停电时,我们输出的是整套电力生命线。光伏板总会老化,但一旦一个国家的变压器、输电线路和调度系统打上了中国标准的印记,后续几十年的配件供应、技术升级和运营维护就都离不开我们。这是一种长达数十年的物理绑定。有了这种实实在在的产业依附,人民币的跨境结算自然就成了顺理成章的选择。进入2026年,跨境金融的毛细血管已经在悄然发生质变。在非洲,人民币清算网络已经铺设到十多个国家,肯尼亚和纳米比亚也正式接入了我们的跨境支付系统。在欧洲,新的本土清算行也在枢纽城市落地。更快的数字工具让原本需要多天转账的中新贸易实现了当天到账,甚至大宗的液化天然气结算也缩短到了分钟级。这绝非口头上的竞争,这是把货币信用扎扎实实地建立在每一度电、每一次设备运转和每一笔具体的工业交易上。


过去一年,非洲多国的创业者正用中国开源模型搭建法律、农业、教育等各类工具。成本优
过去一年,非洲多国的创业者正用中国开源模型搭建法律、农业、教育等各类工具。成本优势是明牌,使用中国方案如同拥有房产,用美国方案则似租房,差距可达9成。更关键的差异在于态度。中国企业把非洲开发者当作重点服务对象,响应迅速;而美国公司要么门槛高,要么因政策突然切断访问。一则意外断供的消息,让肯尼亚官员感叹依赖美国模型存在风险。


怎么中国一成功,什么阿猫阿狗都觉得自己能成功?肯尼亚总统说三十年前中国比他们
怎么中国一成功,什么阿猫阿狗都觉得自己能成功?肯尼亚总统说三十年前中国比他们还穷,这话只说对一半。1996年中国人均GDP是低,因为那会儿故意压汇率换出口。但同年中国工业增加值已排世界第六,仅次于美日德英法。卫星、洲际导弹、核潜艇,那会儿全有。肯尼亚没有,现在也没有。网友点得准,穷不等于弱。中国穷在票子少,不弱在底子薄。航天、重工、导弹体系早铺好了,靠人肯干、书肯读、厂肯建,一点点把穷帽摘了。非洲、太平洋岛国有些领导人看中国富了,觉得自己也能照抄,忽略中间那几十年苦工。小国把粮吃饱、路修通、学校办起,经济往上走,完全可行。但想复制中国成世界强国,得有完整工业、独立国防、能自研能自制,这门槛不是喊口号跨过去。中国给弱国希望不假,但希望不是替身符。谁拿中国当模板,先问自家人肯不肯像中国农民工人那样熬三班、肯不肯把军费变工厂、肯不肯管住腐败。咱不嘲谁。就看明白:中国成功靠穷时没丢工业根,靠苦干没靠施舍。别国学不学得出,看它肯不肯吃那份苦,不看好不好看的话。