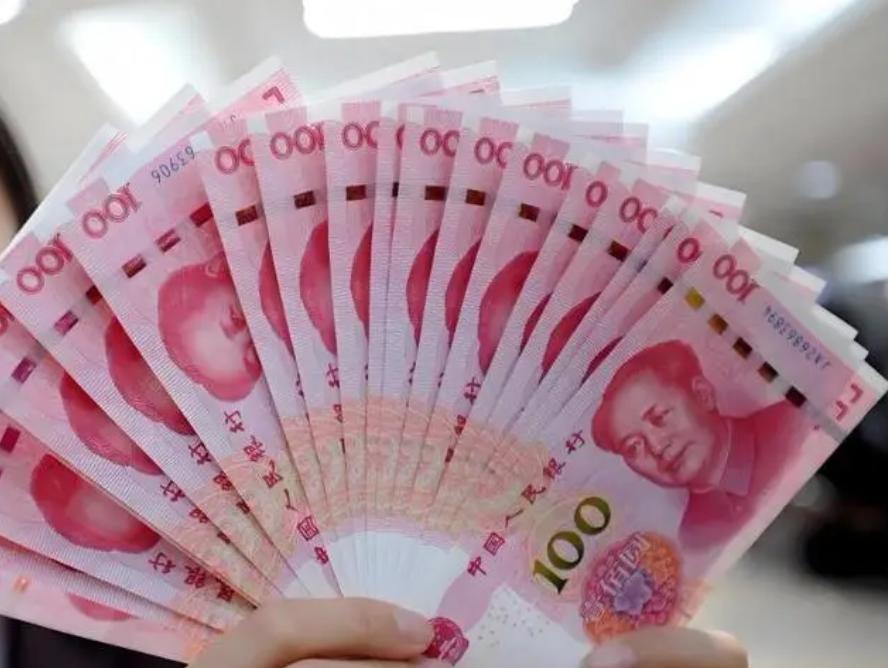
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。瑞银最近就在中国市场发行了5年期熊猫债,票面利率低到1.78%。所谓熊猫债,说白了就是外国机构来中国借人民币。
这个利率放到全球市场里看,确实扎眼。美联储基准利率还在5%左右,日本10年期国债收益率升到3.09%,中国10年期国债收益率却只有1.68%。欧美企业还在为融资成本发愁,中国资金却显得又便宜又充足。
更大的变化在后面。今年发行的熊猫债,已有四成以上获准把资金直接转到海外,额度最高可能达到1300亿元人民币,约合190亿美元。外国机构来中国借钱后,还能把钱带到全球投资。
以前,熊猫债更像是外国机构进入中国市场的一张融资门票,借来的钱主要留在境内使用。如今资金可以合法转到海外,性质就变了:
人民币不只是被拿来做生意,也开始被拿来配置全球资产。对人民币国际化来说,这一步比单纯增加发行量更有意味。
这让人想起上世纪八九十年代的日本。那时日元利率很低,全球资金借入日元,再去购买海外资产,这就是“日元套利交易”。如今,人民币也开始被一些海外机构当成低成本资金来源。
可这件事最有意思的地方,也正藏在“便宜”两个字里。人民币利率之所以能降到较低水平,并不是中国突然掌握了什么金融魔法,而是国内资金很多,愿意借钱的人却少了。
房地产市场持续调整,居民买房更加谨慎,企业扩张也没有过去那么积极。银行里的存款越来越多,能在国内找到的高收益项目却越来越少。资金没地方去,只能把价格压低,等待新的投资出口。
从这个角度看,熊猫债的火热,其实带着一点反差。国内企业对便宜贷款的需求不够旺盛,外国机构却闻着低利率找上门来。原本在国内转不快的资金,换个方向之后,反而成了国际市场眼里的香饽饽。
在我看来,这对政策制定者来说,既是现实选择,也是顺势而为。既然国内资金有余,与其长期躺在银行账上,不如通过跨境渠道流向海外,增加人民币在贸易结算和国际融资中的使用场景。
说得直白一点,国内需求偏弱带来的低利率,反而给人民币国际化踩了一脚油门。以前讲人民币走向世界,想到的是贸易和金融开放;现在推动它的,还有一大批便宜资金。
但人民币要复制当年日元的套利行情,条件还差得远。日元当年流动性强,资金进出方便;人民币仍有资本管理和汇率管理,跨境资金并不是想来就来、想走就走。
外资机构还要面对汇率问题。借的是人民币,最后可能要换成美元使用,汇率对冲费用一高,1.78%的低利率优势就会被削弱。海外资产如果下跌,套利也可能从“捡便宜”变成“算错账”。
所以,外资看到的并不是一台可以随便取钱的机器,而是一笔需要重新计算的融资。利率便宜只是第一步,资金能不能顺利换汇、海外项目有没有收益、未来能不能按计划退出,都会影响最后结果。
所以,外资发行熊猫债,并不代表人民币已经取代美元,更像是一个信号:当中国利率较低、资金规模较大、跨境限制逐步放宽时,人民币开始有了国际融资货币的味道。
我反倒觉得,真正值得关注的不是瑞银拿到多便宜的资金,而是资金流向变了。过去是中国企业到海外找钱,现在是海外机构到中国找便宜钱。
当然,这条路能走多远,取决于国内能不能重新形成更强的投资和消费需求。资金持续向外寻找收益,也说明国内市场需要更多有吸引力的项目。低利率可以带来国际化机会,却不能替代经济活力。
说到底,熊猫债既是一扇窗口,也是一面镜子。它让全球机构看到人民币融资的便宜,也照出国内需求不足、资金寻找出口的现实。
外资借人民币去全球花是新玩法,可人民币要走得更远,最终靠的还是国内市场重新有吸引力。