一语道破,乌克兰情报局总局长曾在采访中表示:如果不是俄乌战争的爆发,俄罗斯是绝不会向中国“低头”的。以前俄罗斯总觉得自己还能两头玩,一边卖气给欧洲赚大钱,一边跟中国做点能源生意,心里留着后路。可战争一打响,一切都变了。
最近中俄能源合作再次升温,但真正该盯住的,并不是一句“俄罗斯更依赖中国”,而是俄罗斯手里的能源出口地图正在被重新画。
9月上旬举行的中俄能源合作机制会议提到,双方油气、煤炭、电力、核能和可再生能源合作都在继续推进,说明现在谈的早已不只是一根天然气管道。
俄罗斯面对的压力其实来自西边。
2026年1月,欧盟正式通过逐步禁止进口俄罗斯天然气的法规,俄液化天然气将于2027年年初全面被禁,管道气禁令则在2027年秋季落地。2025年俄罗斯天然气仍占欧盟进口量约13%,说明欧洲市场眼下还有价值,可长期空间已经受到制度性挤压。
有意思的是,欧洲又没有立刻和俄气切干净。今年上半年,欧盟从俄罗斯亚马尔项目进口液化天然气达到989万吨,反而创下同期新高,法国、比利时、西班牙仍是主要买家。这个细节很关键:俄罗斯眼下还有出口窗口,却已经知道这扇窗口什么时候会继续收窄,因此寻找稳定的长期买家,比过去更迫切。
这时候再看中国,分量就完全不同了。
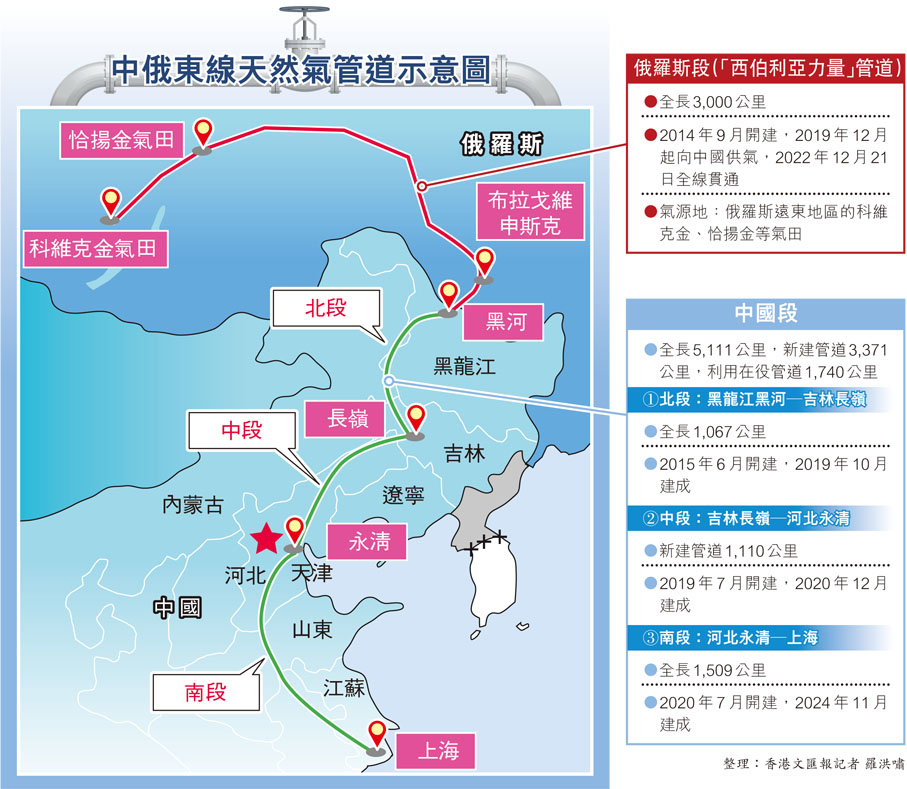
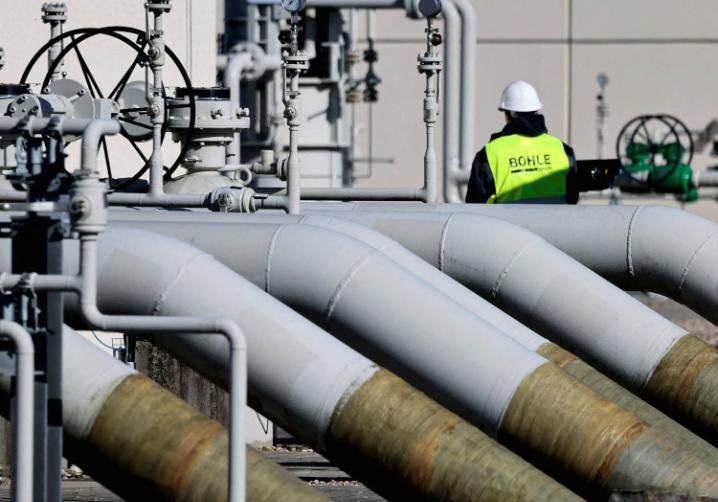
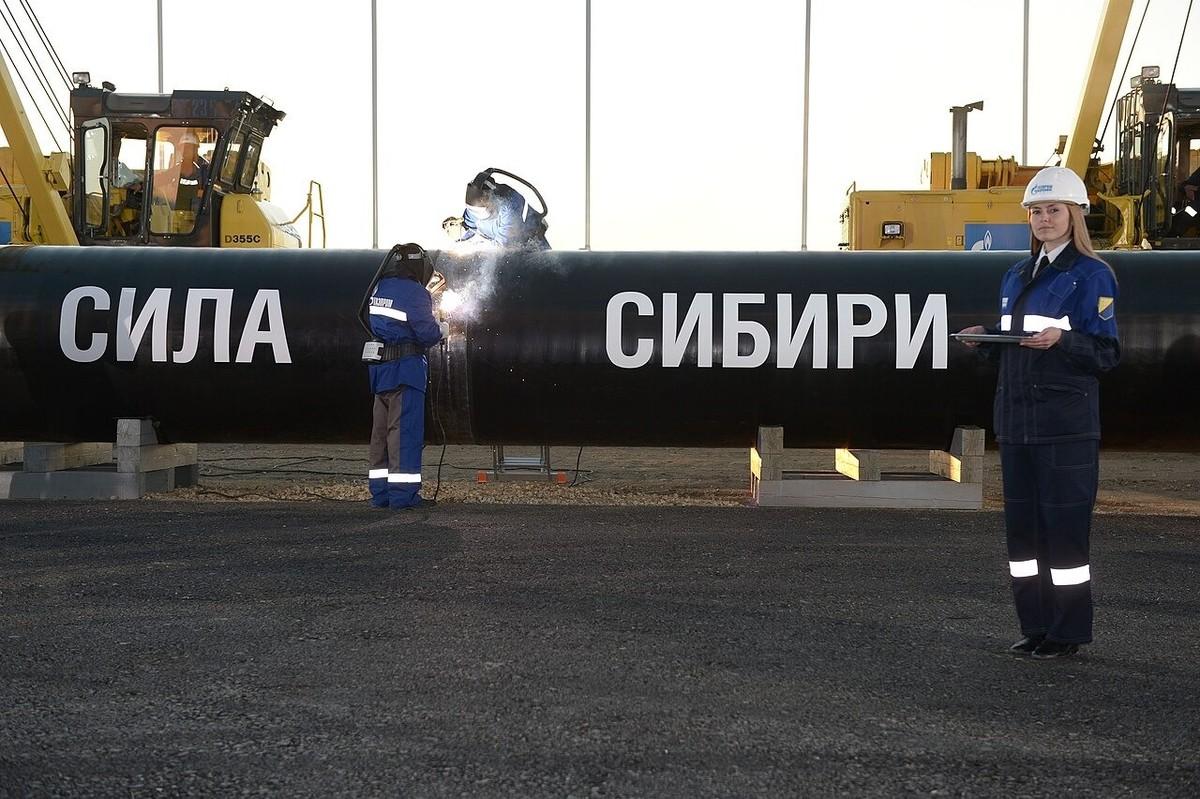
中俄东线2019年开始供气,2024年底实现全线贯通,年输气能力达到380亿立方米;国家能源局公布的数据显示,到2025年初累计输气已经突破900亿立方米。与此同时,中国还拥有中亚管道、海运液化天然气、国内天然气生产等多条供应渠道。
这就形成了一个很现实的谈判结构:俄罗斯需要给庞大的油气资源寻找长期出口,中国需要稳定、安全、价格合理的陆上能源,但中国并不缺替代渠道。买卖双方都有需求,可手中的选择数量并不相同,价格、建设成本、供气规模以及长期合同条件,自然都要反复计算。
“西伯利亚力量2号”因此才格外受关注,公开规划中的经蒙古线路年输气规模约500亿立方米,它的意义在于连接更靠西的俄罗斯资源区,能够改变俄天然气长期“东西两套市场、两套基础设施”的格局。
不过到目前为止,中方公开信息依然强调平等互利,最新双边能源会议也没有对外公布这条管道的具体价格和商业条件。
我认为,把这种变化简单说成俄罗斯向中国“低头”,容易漏掉真正重要的一层:俄乌冲突及欧洲能源政策改变的是俄罗斯的市场选择权,选择越少,对亚洲大客户的重视程度越高;中国则可以在保障自身能源安全的前提下,坚持多元进口和商业原则,这才是议价能力变化的根源。
商务部数据显示,2025年双边贸易额达到2279亿美元,连续三年超过2000亿美元;到2026年前8个月,据《中国能源报》援引海关总署数据,中俄贸易额已达1850.48亿美元。中国进口俄罗斯原油连续三年保持亿吨级,天然气已超过每年500亿立方米,能源贸易约占双边贸易近三分之一。
所以接下来真正值得观察的,是三件事能不能同时落地:俄罗斯能否把更多西部气源转向亚洲,中俄新增管道能否形成长期可执行的商业安排,中国又能否继续保持能源来源多元化。
欧洲市场收缩只是开端,真正重塑俄罗斯能源地位的,是未来十几年它还能拥有多少买家、多少线路,以及多少谈判余地。