标签: 限购
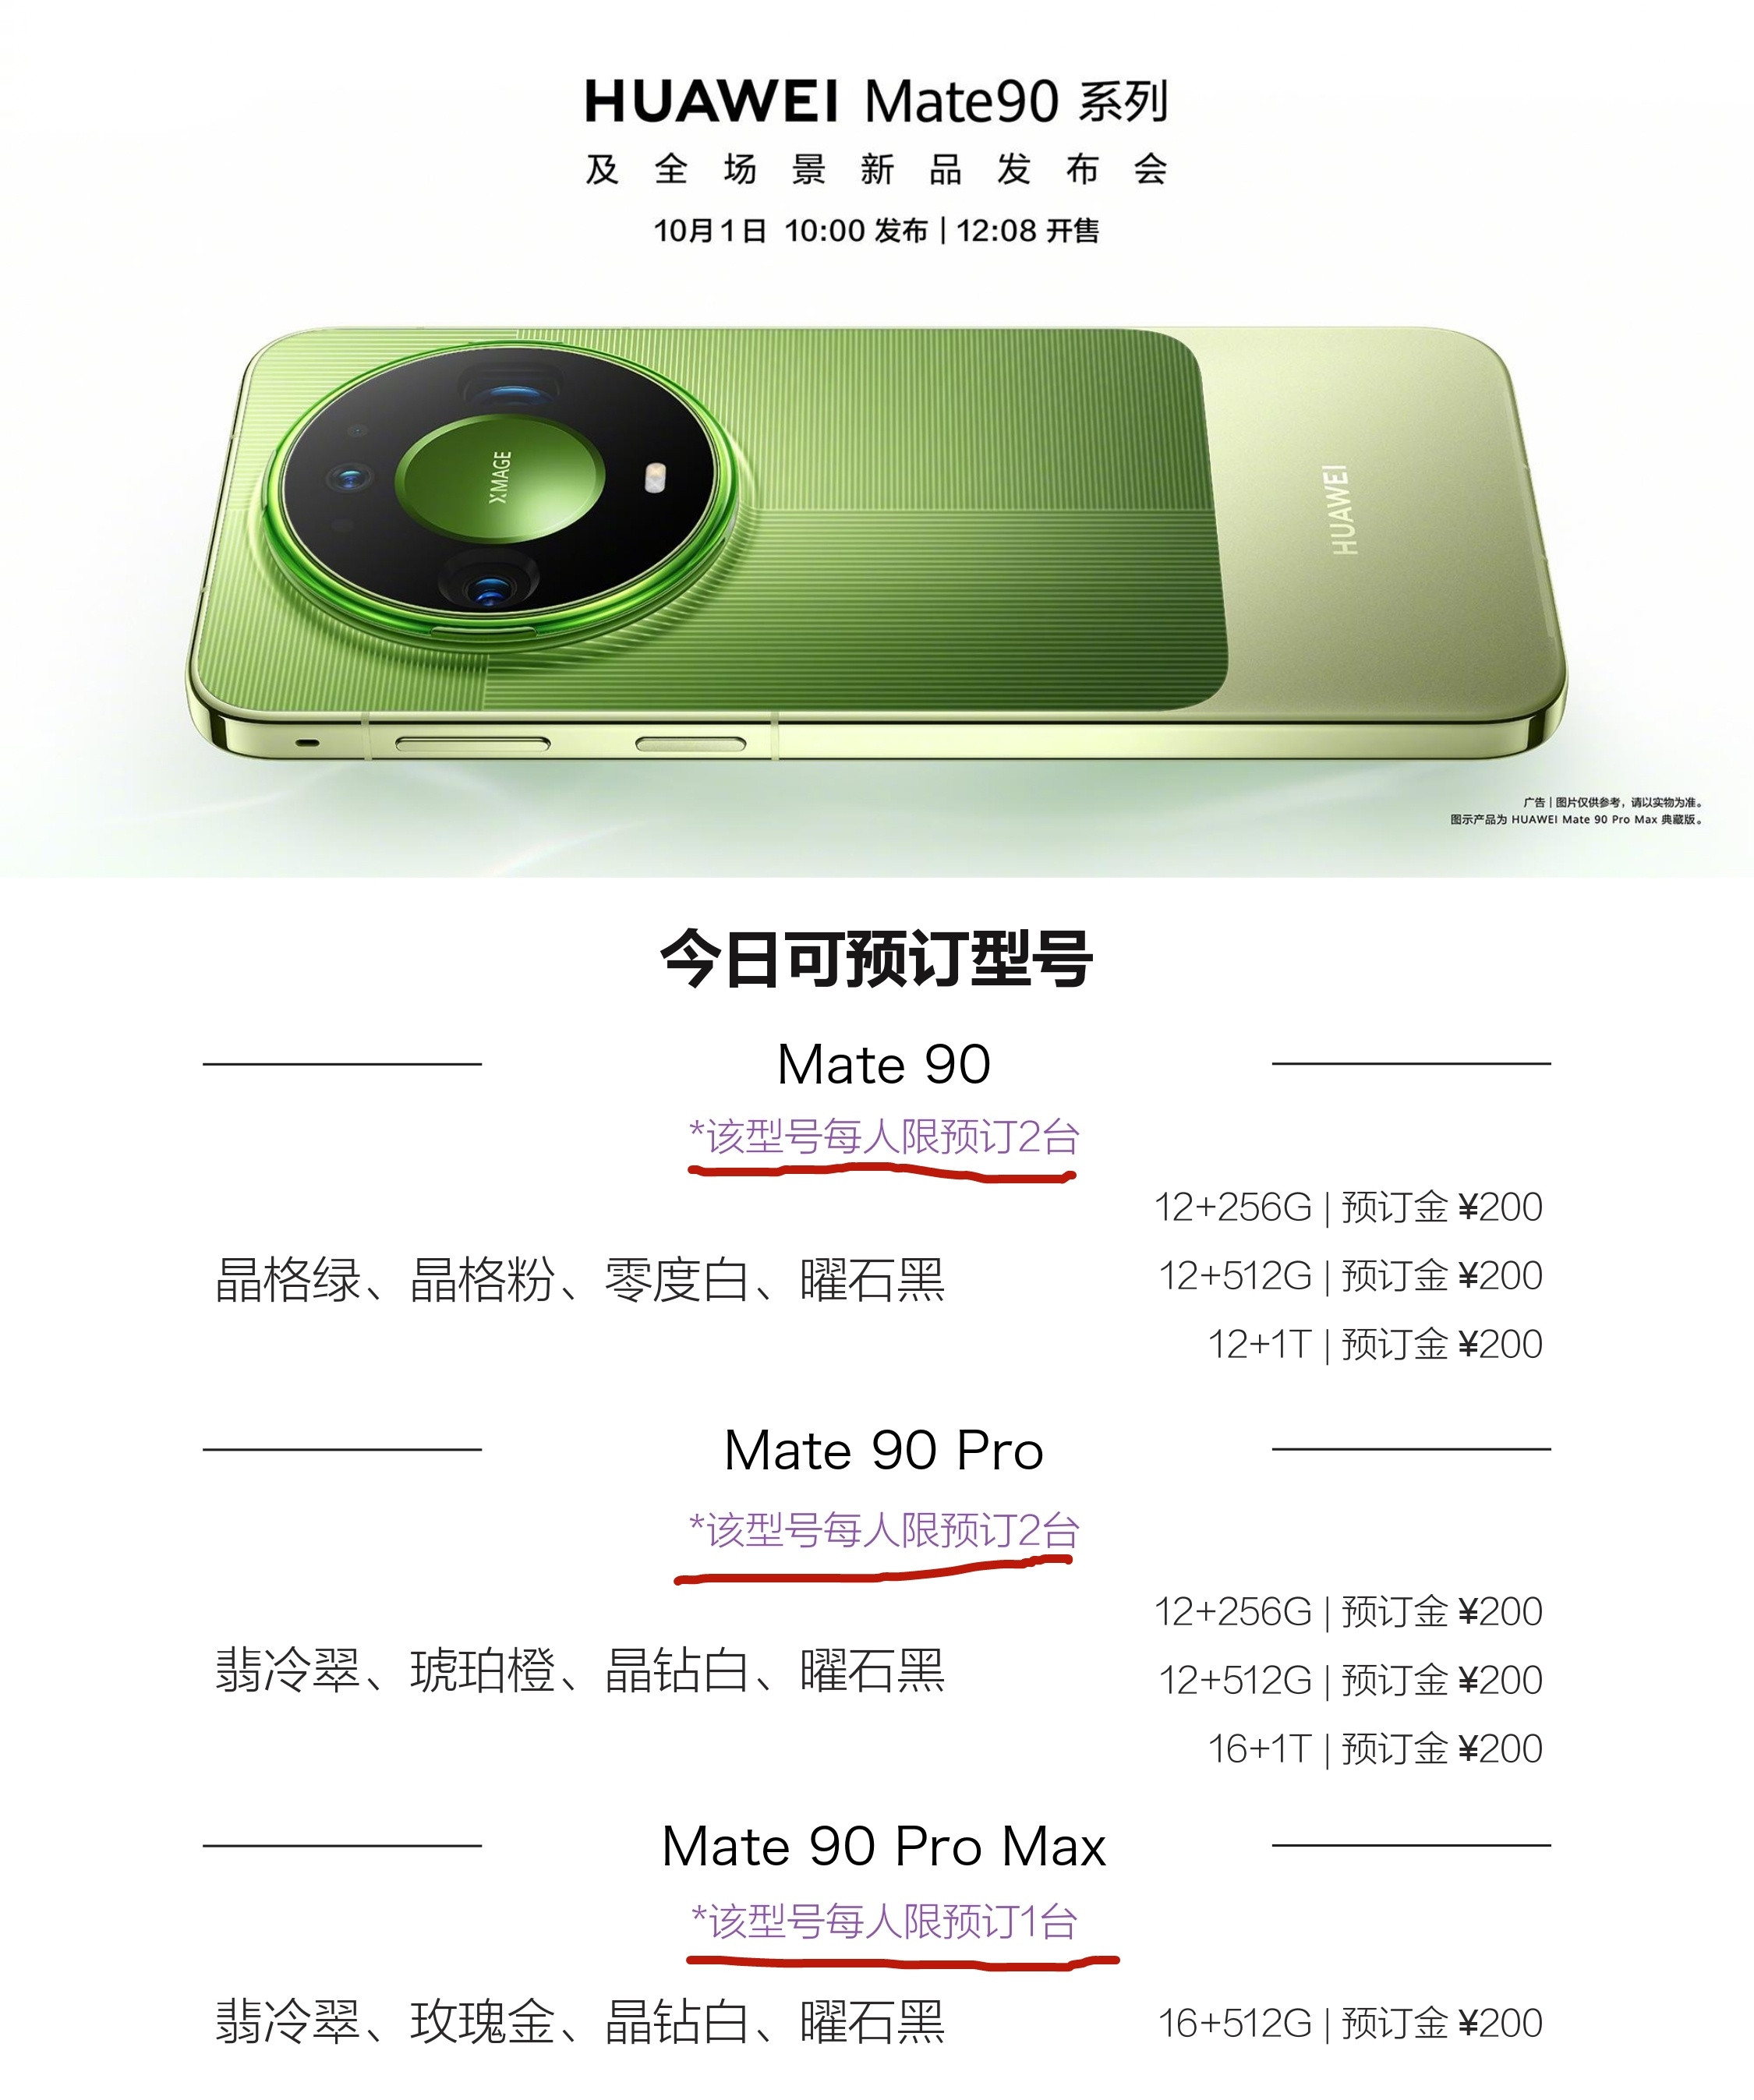
华为Mate90系列可以预定了,还每人限购1/2台!华子是确定新机会卖爆的意思,
华为Mate90系列可以预定了,还每人限购1/2台!华子是确定新机会卖爆的意思,我感觉华为Mate90系列可能不讲武德——加量不加价,持平上一代Mate80系列现价,还是标准版5499元起!差不多价格,你们会选鸿蒙还是安卓?[doge]2500亿元国补资金已下达华为
伤害性不高,侮辱性极强。茅台自营店搞了个“年度限购”:个人买飞天茅台,一年最
伤害性不高,侮辱性极强。茅台自营店搞了个“年度限购”:个人买飞天茅台,一年最多5箱,单日最多1箱,执行价1766元一瓶。5箱是什么概念?一年60瓶,平均六天喝一瓶,勉强够一个爱酒的家庭自用。黄牛拿计算器一按,直接沉默了。这招狠在哪?1766的执行价,市面上飞天批价才1600出头。黄牛从自营店拿货,转手卖出去还得倒贴一百多。以前黄牛靠1499抢货,转手两千多出手,一箱赚好几千。现在呢?茅台把自营价拉到市场价上面,黄牛连汤都喝不着了。你再品品这个“年度5箱”的门槛。一个正常家庭,一年喝60瓶飞天?那得是什么家庭?天天拿茅台当口粮,一个月造五瓶。黄牛想找人头凑单,得发动多少亲戚朋友?每个人一年才能买五箱,凑一百箱就得二十个人头。成本高到离谱,风险大到吓人。茅台这刀砍得精准。不跟你正面硬刚,不搞什么打击黄牛的专项行动。就是把自营价定得比市场还高,你黄牛爱买不买。买回去就亏,不买拉倒。杀人诛心。白酒行业分析师肖竹青说得直白,这是“线上+线下”渠道的融合转型,i茅台管效率管触达,自营店管转化管服务。翻译成人话就是:线上抢流量,线下做体验,黄牛滚一边。你看看茅台今年的动作,就知道这不是临时起意。2026年3月飞天提价到1539,7月又提到1639。半年两次提价,频率前所未有。与此同时,i茅台上半年卖了402亿,同比暴涨274%,占公司营收超过四成。茅台在下一盘很大的棋。把货从经销商手里一点点收回来,放到自己控制的渠道里卖。价格自己定,节奏自己控,黄牛和炒家被挤出局。半年报营收922亿,净利润虽然微降1.95%,但经营现金流暴涨438%。钱都攥在自己手里了。当然,代价是有的。净利润下滑,说明改革在割自己的肉。以前躺着数钱的日子过去了,现在得站起来跑。茅台集团董事长陈华喊出“从把货卖出去到把市场做起来”的口号,听着提气,做起来要命。自营店限购5箱,表面是给普通消费者开的绿灯。真正爱喝茅台的人,一年买五箱够不够?够。那些囤货等升值的、靠倒卖吃饭的,门被堵死了。这招不伤消费者,专治投机客。茅台在用实际行动告诉所有人:酒是用来喝的,不是用来炒的。这话喊了好几年,现在终于动真格了。各位读者你们怎么看?欢迎在评论区讨论。
伤害性不高,侮辱性极强。茅台自营店搞了个“年度限购”:个人买飞天茅台,一年最
伤害性不高,侮辱性极强。茅台自营店搞了个“年度限购”:个人买飞天茅台,一年最多5箱,单日最多1箱,执行价1766元一瓶。5箱是什么概念?一年60瓶,平均六天喝一瓶,勉强够一个爱酒的家庭自用。黄牛拿计算器一按,直接沉默了。这条9月17日传出的线下自营店新规,瞬间在白酒圈子炸开锅。不少普通酒友看完直呼解气,觉得这次政策瞄准的就是囤货倒卖的黄牛群体。新规只针对线下自营门店的500毫升飞天茅台。企业客户也有对应的额度,单日最多5箱,全年上限50箱,个人和企业两套标准分开统计,不会互相占用名额。1766元一瓶的门店执行价,和二级市场流通价存在明显价差。这个差价,就是过去黄牛不惜代价抢货、扫货囤酒的核心动力。早些年自营门店限购宽松,黄牛会收集大量身份证,找人分头到店采购。大批量原箱茅台被他们收走,转手流入市场,抬高价格挤占普通人的购买名额。一年60瓶的上限,设计思路很明确。普通家庭逢年过节待客、亲友小聚,很难消耗掉这么多,额度刚好匹配真实的自用消费场景。黄牛靠多身份批量扫货的路子被直接卡住。就算手里掌握一堆身份信息,单人年度额度锁死,很难大规模囤货,批量倒卖的盈利逻辑被大幅削弱。很多人会混淆线下自营店和i茅台线上申购。两套渠道相互独立,购买额度互不通用,线上申购的名额,不计入线下门店这60瓶的年度限额。白酒行业分析师解读,这次调整属于线上线下渠道协同管理。i茅台负责线上投放,线下自营门店承接现货,叠加中秋旺季稳定终端市场。网络评论区也出现不一样的声音。有人觉得60瓶的年度额度依旧偏高,少数拿到满额酒的消费者,依旧存在少量转手变现的可能性。也有人提出,实名制登记只是第一道门槛。门店对身份核验、购酒记录的落地执行力度,才是这套限购规则能不能见效的关键。茅台渠道改革持续多年,核心目标就是把酒送到真正喝酒的消费者手里。压缩中间倒卖空间,减少炒作,才能稳住飞天茅台的终端行情。老酒友都有切身感受。前些年想以门店原价买到飞天茅台难度很大,大量现货被黄牛提前锁定,普通人只能被动接受二级市场更高的报价。这套新规不是一次性的重拳,属于精细化的渠道管控手段。没法一次性彻底根除倒卖行为,但能直接抬高黄牛囤货的时间与人力成本。普通消费者能实实在在感受到变化。自用需求的家庭,更容易在线下门店原价买到酒,不用再和黄牛争抢有限的现货资源。白酒市场的炒作根源,来自供需不平衡和价差带来的套利空间。限购只能管控流通端,没法瞬间抹平市场里存在的价格差距。不少酒友也在观望后续落地效果。如果门店核验不严,代买、转借身份的漏洞没有堵住,黄牛依旧能找到办法绕开限制,继续囤货。茅台持续调整限购规则,释放出清晰信号。渠道资源优先倾斜真实饮用需求,不鼓励大批量囤货、靠倒卖酒水赚取差价的行为。行业长期健康发展,靠的是真实消费支撑。酒水回归餐桌,减少金融化炒作属性,才是普通酒友最愿意看到的局面。各位读者你们怎么看?欢迎在评论区讨论。
伤害性不高,侮辱性极强。茅台自营店搞了个“年度限购”:个人买飞天茅台,一年最
伤害性不高,侮辱性极强。茅台自营店搞了个“年度限购”:个人买飞天茅台,一年最多5箱,单日最多1箱,执行价1766元一瓶。5箱是什么概念?一年60瓶,平均六天喝一瓶,勉强够一个爱酒的家庭自用。黄牛拿计算器一按,直接沉默了。5箱这个数字,搁以前黄牛眼里就是个笑话。过去飞天茅台指导价和市场价差着上千块,整箱囤、整箱转手,一单利润够普通人吃半年。现在一年只让你搬5箱走,囤货的盘子从源头就被掐了。茅台不是没货,是不想再让货全落进同一个人手里。再看价格,自营店执行价1766元一瓶,i茅台线上1639元。同一个牌子,线上线下差127块。这127块买的不是酒,是“现货”两个字。线上抢不到的,来门店多掏钱当场提走。茅台把渠道分得明明白白:线上负责触达,线下负责转化。真正值得琢磨的是企业额度。个人一年5箱,企业一年50箱,差了整整10倍。个人按瓶喝,企业按箱搬,这个配额差距本身就说明茅台心里的“大客户”是谁。所谓消费平权,落到纸面上,个人和企业从来就不在一个起跑线。可茅台也有自己的算盘,2025年营收净利首次双降,传统经销商平均营收减少超百万,净减少261家,而i茅台一季度营收暴涨267%,占总营收近40%。渠道的天平早就歪了,自营店限购不过是把歪了的天平再往消费者那头压一压。黄牛倒不了,只是换了活法,以前囤整箱,现在拆单收,雇人分批买,一年5箱的额度照样能填满仓库。真正被卡住的反而是那些想喝两口的普通人,额度就这么多,抢不过手快的,也跑不过腿勤的。茅台这一刀砍下去,砍的到底是黄牛的命,还是普通人的方便。一年5箱够不够,看你是拿它当酒喝,还是当钱存。
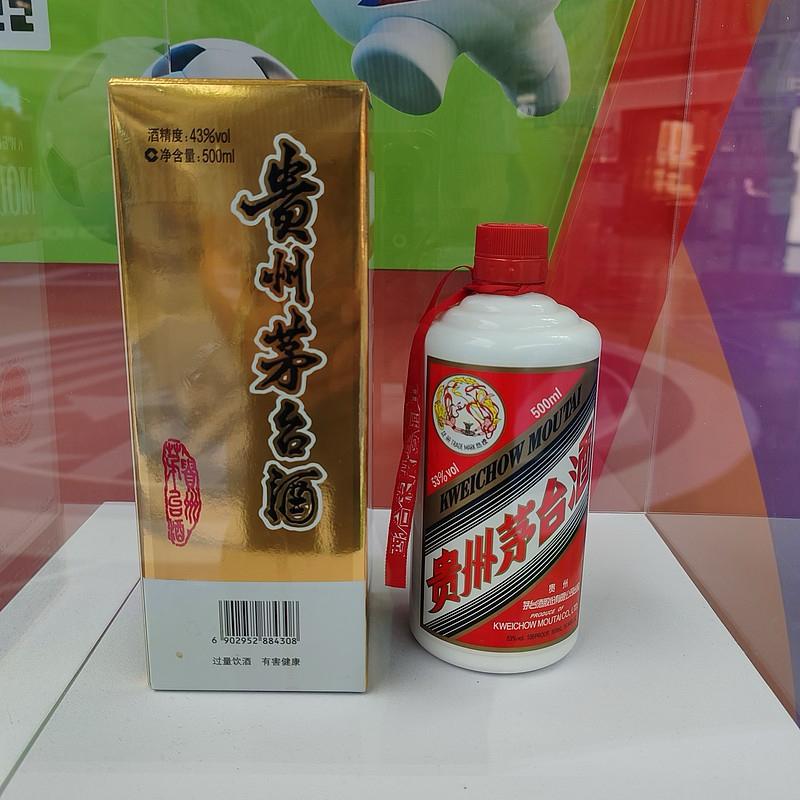
中秋前重磅调整!茅台自营店出新规,个人年限购5箱飞天茅台临近中秋白酒消费旺季,
中秋前重磅调整!茅台自营店出新规,个人年限购5箱飞天茅台临近中秋白酒消费旺季,茅台迎来重大渠道调整!全国自营店正式落地年度限购新规,同时公开全系产品现货统一售价,线上线下渠道全面升级,狠狠整治了市场炒作乱象!一、全新限购政策(全国统一执行)本次新规区分个人与企业用户,规则清晰、监管严格,所有交易全程可溯源:✅个人消费者500ml飞天茅台单日限购1箱(6瓶),年度累计最高限购5箱,杜绝个人大量囤货倒卖。✅企业用户单日限购5箱,年度累计上限50箱;需完成三证备案,所有交易同步至茅台区块链溯源平台,全程监管、透明可查。✅售卖优势全系产品现货直提,无需预约、门店不加价、不捆绑搭售,彻底告别变相涨价乱象。二、茅台自营店全系现货最新售价此次公示的现货执行价,和i茅台线上价格形成差异化:🥃500ml飞天茅台:1766元/瓶(较线上1639元贵127元)🥃五星茅台:1756元/瓶🥃1L飞天茅台:3291元/瓶🥃丙午马年纪念酒:1951元/瓶🥃精品茅台:2410元/瓶🥃15年陈年茅台:4279元/瓶三、新规核心意义&市场影响此次调整并非短期节日促销,而是茅台渠道战略升级!打造全新运营模式:i茅台线上负责高效触达大众用户,线下自营店主打沉浸式服务与精准客户转化,通过限量、限购、现货三大举措,精细化管控终端供需。新政落地后市场效果立竿见影:散瓶飞天茅台二级市场溢价大幅收窄至8%-10%,价格波动趋于平稳,炒作空间被大幅压缩,市场价格逐步回归理性,有效稳固了茅台的终端价格体系。不得不说,茅台这波限购调价,精准拿捏了市场节奏,对普通消费者来说,入手环境越来越规范了!茅台飞天茅台茅台新规白酒行情中秋购酒
片仔癀760元一粒药卖不动了曾经被叫做“药中茅台”,一粒难求、门店限购,还被当成
片仔癀760元一粒药卖不动了曾经被叫做“药中茅台”,一粒难求、门店限购,还被当成礼品甚至囤货理财的片仔癀,现在局面完全反转过来。官方零售价依旧挂在760元一粒,但线上渠道实际成交普遍打了折扣,二手回收市场价格更低,出现明显的价格倒挂现象。最新半年报也实实在在反映出压力,核心锭剂对应的肝病用药收入大幅下滑,营收、净利润双双回落,延续调整态势。说到底,过去片仔癀的火爆,不全是看病吃药的刚需。很大一部分需求来自商务送礼、黄牛投机囤货,大家抱着“还会继续涨价”的预期疯狂拿货,渠道库存越堆越高。2023年大幅提价到760元之后,这套“越涨越好卖”的逻辑直接失灵了。一方面价格把很多普通使用者挡在门外,它不属于医保,长期服用开销很高;另一方面市场心态变了,大家不再笃定它只会涨价不会跌,投机囤货的那批人直接退场,泡沫快速出清,市场只剩下实打实的用药需求,体量一下子就收缩了。前些年厂家大量放货,经销商手里积压了巨量库存,货都压在渠道手里,终端消化不动,经销商自然不愿意再大批量进货,就造成“终端还有货,厂家却卖不动”的局面。公司后来也开启控货保价,收紧发货、整治低价串货,用来修复混乱的价格体系,但短期也进一步影响账面销量。也要分清一件事:它是药品,不是万能保健品。不少人过去跟风买来日常养生,现在消费者慢慢回归理性,不再盲目神话它的功效。原料天然牛黄、麝香成本波动大,也持续给成本端带来压力。当然,老的刚需患者依旧在消费,独家配方和原料壁垒还在,只是曾经叠加在它身上的礼品、投资属性正在褪去,产品正在回归药品本身的定位。提醒普通人:片仔癀属于处方药,不要跟风买来当做日常保健品吃,用药务必遵从医嘱。