标签: 云计算
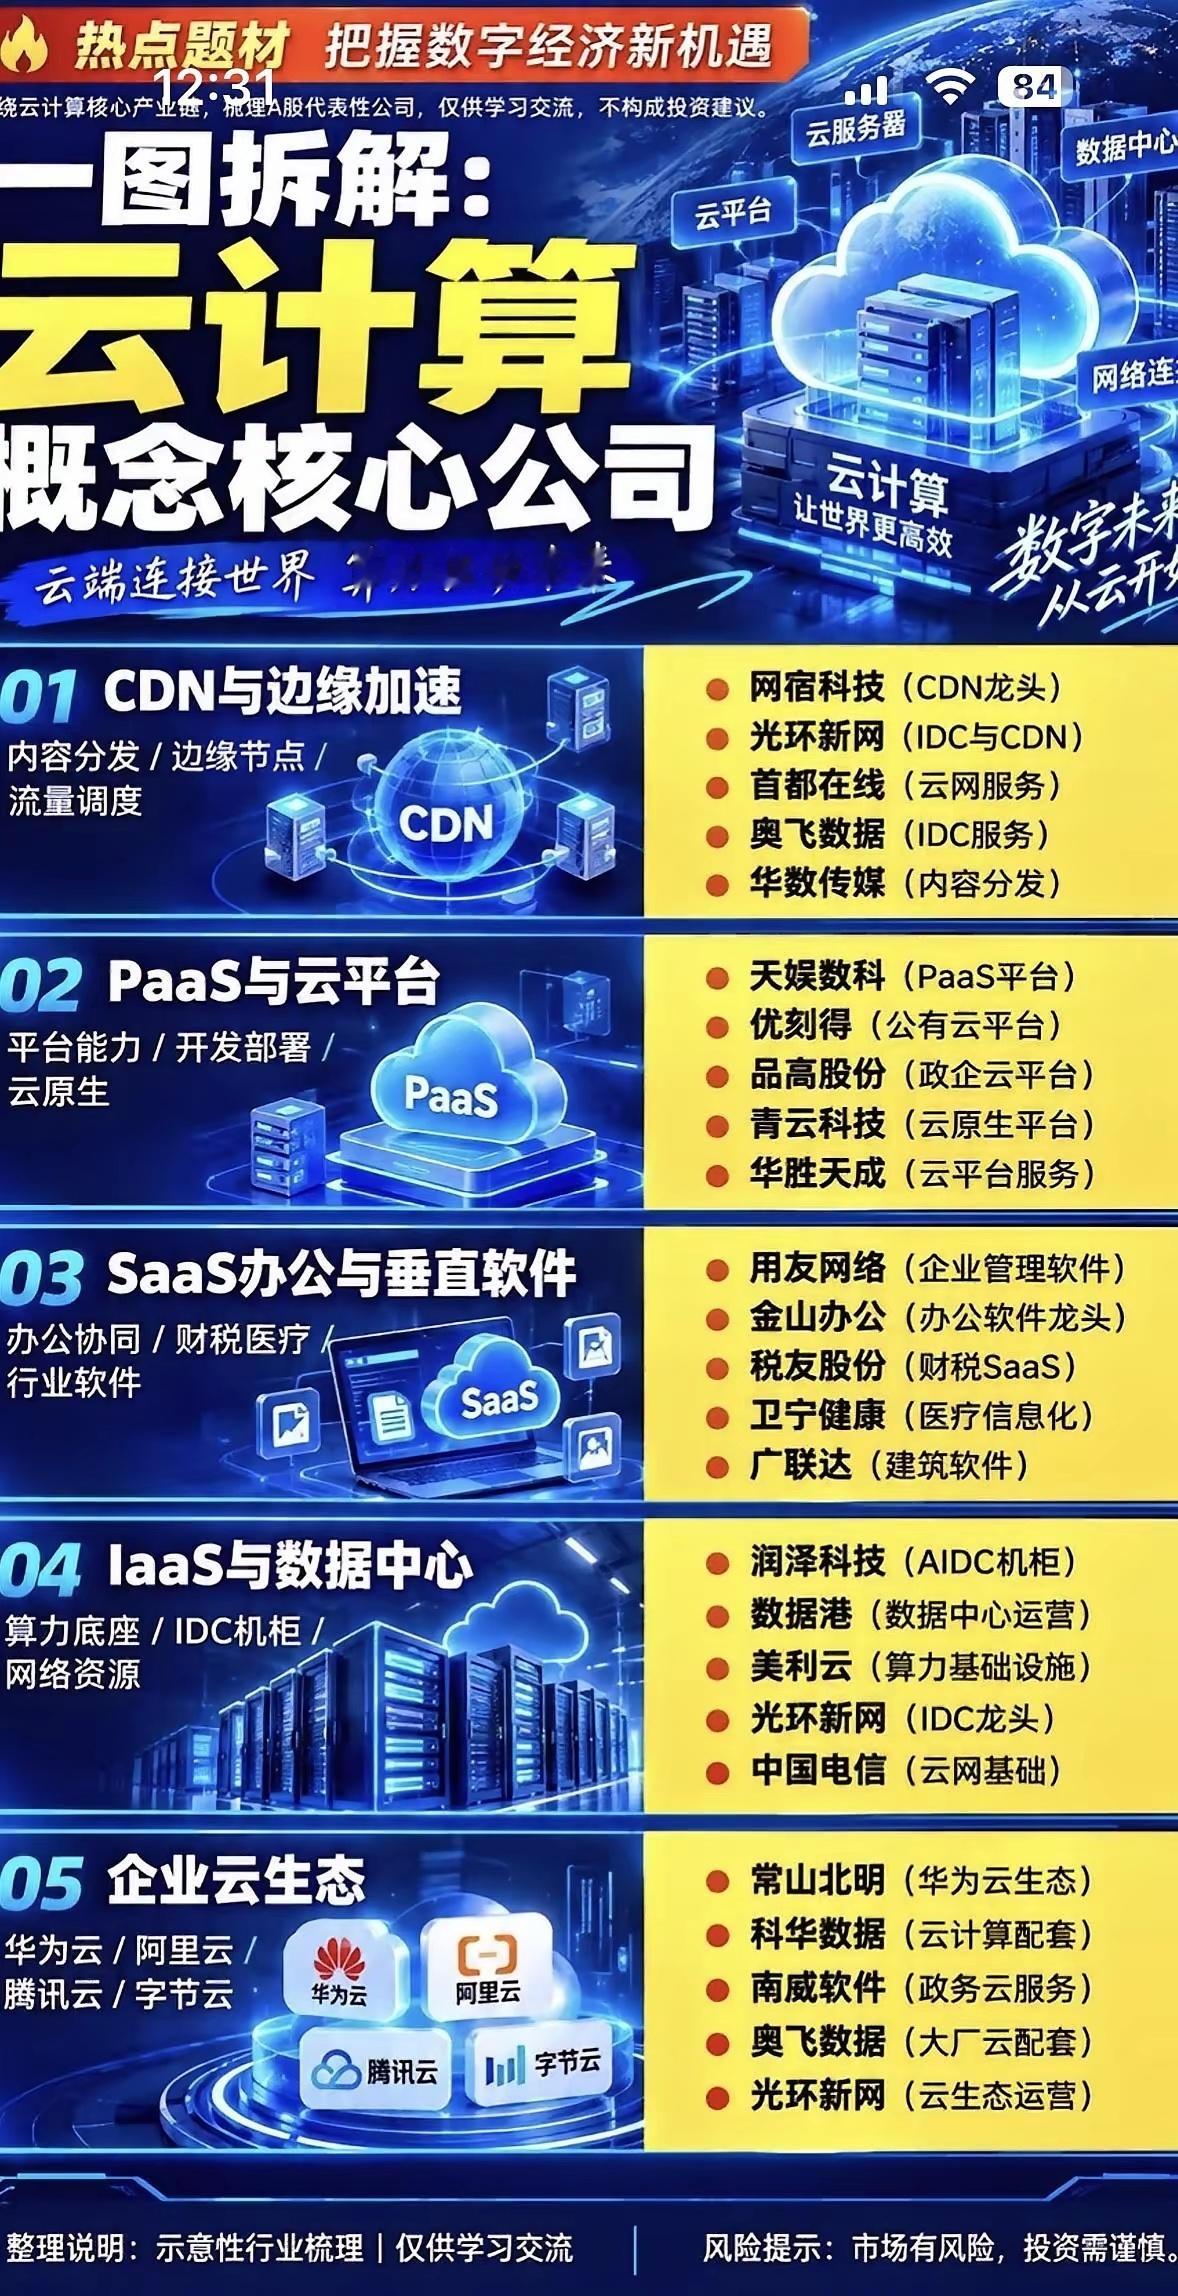
周四值得关注板块:1.创新药2.人工智能AI应用3.固态电池4.国产算力5.电力设备6.云计算7.大
周四值得关注板块:1.创新药2.人工智能AI应用3.固态电池4.国产算力5.电力设备6.云计算7.大健康产业周四值得关注板块:1.创新药2.人工智能AI应用3.固态电池4.国产算力5.电力设备6.云计算7.大健康产业
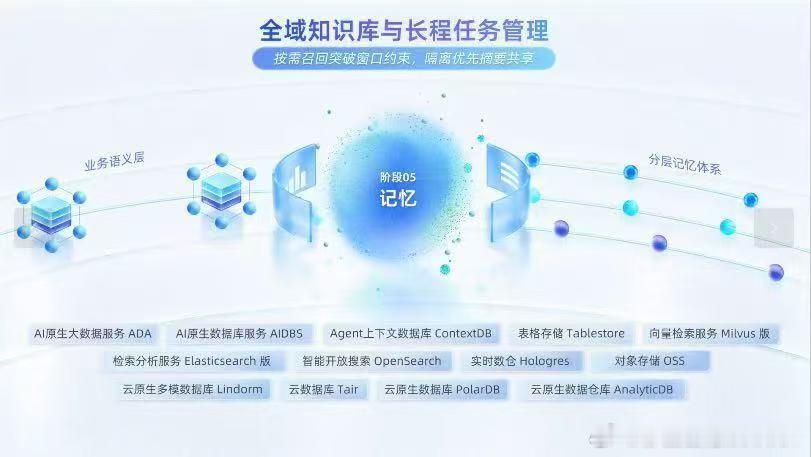
由于阿里云的持续巨额资本开支,以及在国内市场最大的AI云计算市场份额,平头哥芯片也必将成为稳居TOP
由于阿里云的持续巨额资本开支,以及在国内市场最大的AI云计算市场份额,平头哥芯片也必将成为稳居TOP2的AI芯片公司,包括GPU+CPU+网络芯片甚至是存储。甚至,华为升腾出货量也可能被超越,因为其他云计算玩家基本上都有自己的芯片。平头哥芯片目前通过阿里云服务客户,也使得阿里云更具成本优势,差异化竞争力。
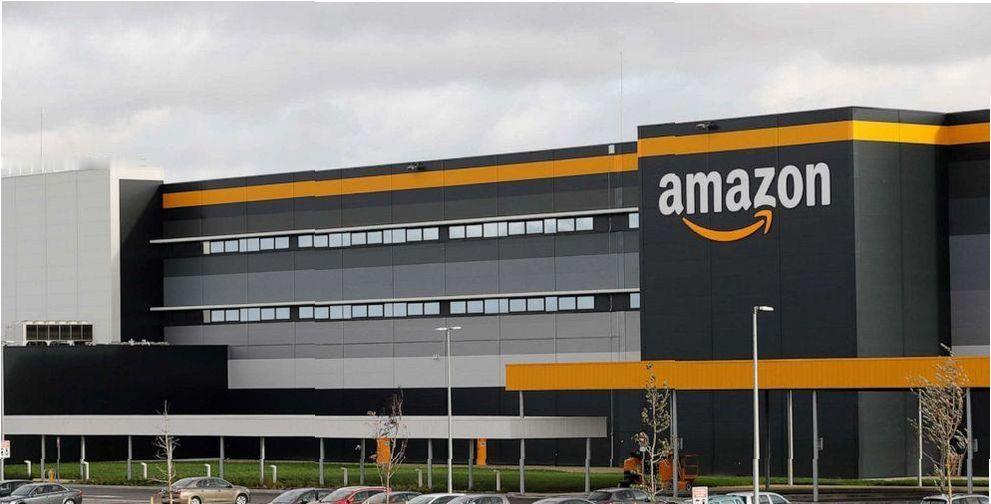
亚马逊云计算公开宣布其位于阿联酋和巴林的数据中心在伊朗此前的袭击中遭到了毁灭性损
亚马逊云计算公开宣布其位于阿联酋和巴林的数据中心在伊朗此前的袭击中遭到了毁灭性损坏,“超出了我们区域和多可用区服务的设计承受范围”。目前已经确认的是亚马逊在阿联酋的数据中心已经无法恢复运行。伊朗此前多次打击了美国在海湾国家的数据中心,理由是这些数据中心并非简单的民用设施,而是为美军服务的,属于军事目标。
小红书神经……我抱着试一试的心态给评论区发小曦曲子的百度云链接,结果丫的直接把我号封了,做了人脸认证
小红书神经……我抱着试一试的心态给评论区发小曦曲子的百度云链接,结果丫的直接把我号封了,做了人脸认证才速速解封……突然觉得微博真好……发外链他之后屏蔽那一条,虽然发多了也会被封……
首次从技术原理上看到了中国大模型性能超过美国的希望。人工智能竞争正在进入一个关
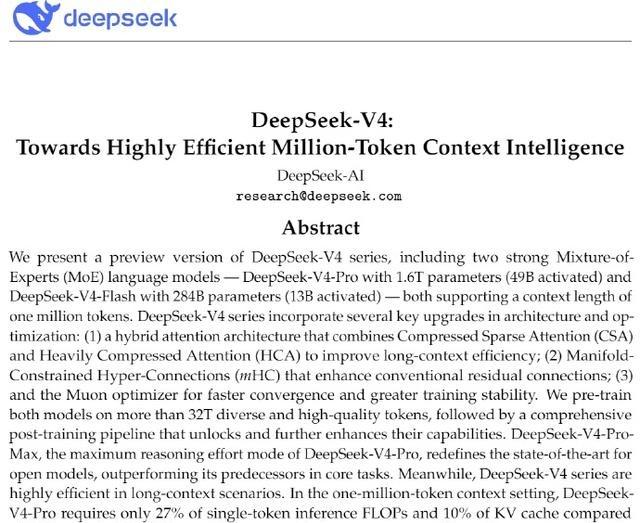
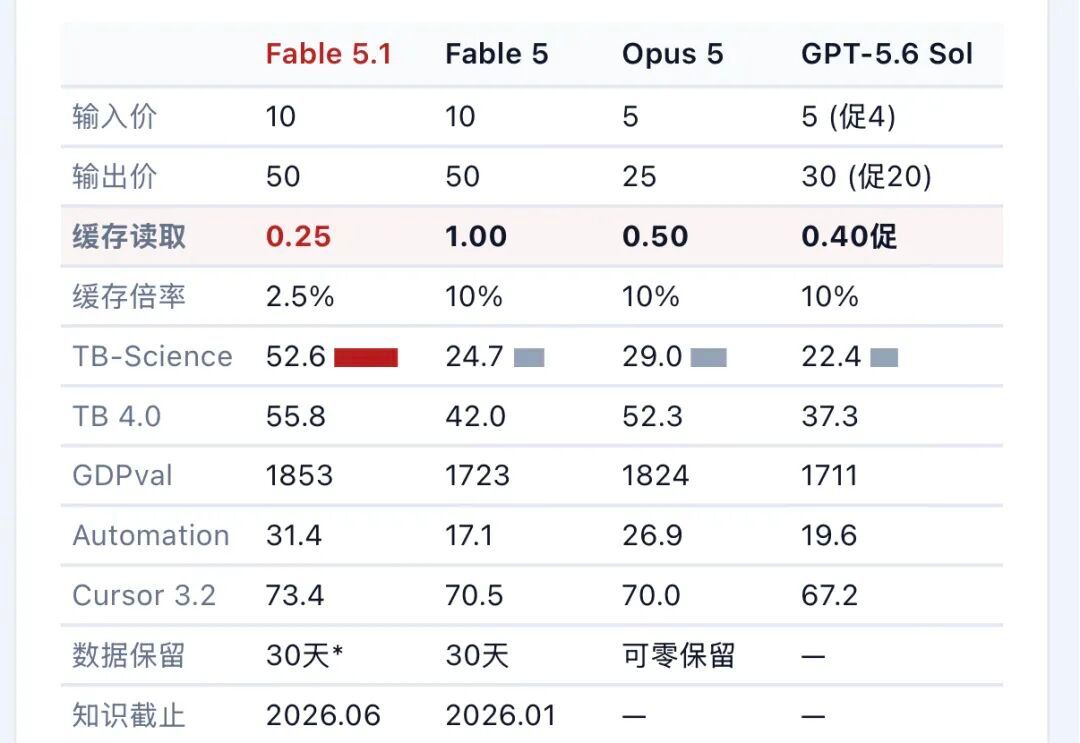
首次从技术原理上看到了中国大模型性能超过美国的希望。人工智能竞争正在进入一个关键转折点。过去几年,世界默认一个规则:拥有最多芯片、最大数据中心和最高资本投入的一方,就一定掌握未来。但技术发展的历史告诉我们,当竞争规则发生变化时,后来者并不一定只能追赶。中国大模型真正出现机会的地方,不是某一次测试分数领先,而是AI竞争开始从资源战争转向效率战争。如果把今天的人工智能竞争放回产业发展史,会发现一个规律:领先者往往擅长建立第一套规则,而追赶者往往在限制中寻找新方法。中国企业过去几年面对算力压力,没有选择完全复制美国的大规模投入模式,而是在模型结构、算法效率和应用部署方面寻找突破,这种被迫改变路线的过程,可能正在产生新的技术优势。2010年至2016年的智能手机产业竞争,与今天的大模型竞争有相似之处。当时苹果掌握系统生态和高端市场,中国手机企业面对技术积累不足的问题,但通过供应链整合、制造效率提升和快速迭代逐渐扩大优势。关键差异在于,AI产业比手机产业更依赖软件生态和开发者参与,这意味着开放路线可能产生更快扩散速度,这也是中国企业的重要机会。当前AI竞争出现一个值得注意的变化:美国顶尖企业依然保持强大能力。2026年7月,Anthropic推出ClaudeOpus5,继续强化高级推理和智能体方向,说明美国闭源模型仍处于领先位置。但领先并不等于锁定胜局,因为模型竞争已经不只是实验室里的能力比拼。真正改变局势的是,人工智能正在从聊天工具转向智能体系统。未来用户需要的不是一个只会回答问题的模型,而是能够规划任务、调用工具、持续修正错误的数字助手。谁能够让这种能力进入企业、科研、工业生产,谁就可能获得更大的市场优势。中国企业的特点正在这个方向上出现价值。过去因为算力限制,中国研发团队更加重视模型压缩、训练效率和工程优化。这样的路线短期内未必最容易获得关注,但当AI进入大规模应用阶段,降低成本、提高部署效率的重要性会不断增加。2026年8月,中国企业继续推动开放模型生态。腾讯发布面向软件工程、科研和金融分析的新开源模型预览版本,说明中国AI企业正在通过开放方式扩大开发者参与。这种模式的核心价值,不只是发布一个模型,而是让更多团队参与改进,让技术传播速度加快。美国产业界也开始关注这种变化。2026年7月,英伟达CEO黄仁勋公开表示,优秀的中国开源模型值得使用,并认为开放模型生态具有重要价值。这说明AI竞争已经不再只是中美两国企业之间的较量,而是不同技术组织方式之间的竞争。当然,中国大模型距离全面超过美国顶尖模型仍有现实差距。美国拥有先进芯片供应体系、成熟云计算平台和长期资本投入优势,这些条件短期内难以替代。特别是在大规模智能体运行阶段,算力成本依然是重要因素。但技术竞争从来不是简单比较谁今天拥有更多资源,而是谁能在未来几年形成更强的进化速度。美国模式依靠强大的资本和算力推动突破,中国模式则更加重视效率优化、产业应用和开放协作,两条路线正在形成不同方向。从全球市场变化来看,开放模型正在获得更多讨论。美国内部对于是否限制中国AI模型产生争议,一部分企业担心竞争压力,一部分产业人士则认为开放生态能够扩大整个市场。这种争论本身说明,中国大模型已经不再只是追赶者角色,而成为影响全球AI格局的重要参与者。未来一年,真正决定中美AI竞争走向的,不是某一个排行榜上的数字,而是谁能够把模型能力转化为现实生产力。如果中国企业继续保持快速迭代能力,同时解决推理算力和高端芯片问题,那么大模型性能追平甚至超过美国,并不是没有可能。从2026年9月初来看,中国大模型第一次从技术原理上看到了超过美国的希望,核心并不是某个模型突然赢了一场比赛,而是竞争逻辑正在发生变化。当人工智能进入效率、生态和应用决定胜负的新阶段,中国拥有了一条不同于美国的发展路径,这才是未来竞争最大的变量。
葛卫东与桑田路罕见合体,顶级大佬眼中的“算力”与“重组”双主线2026年8月
葛卫东与桑田路罕见合体,顶级大佬眼中的“算力”与“重组”双主线2026年8月29日星期六丨星网锐捷002396:宁波桑田路买1.22亿,葛卫东扫货1.1亿,云计算核心,大资金进场。深中华A000017:桑田路买入7125万,重组预期强烈,妖股气质显现,博弈机会大。誉衡药业002437:紫阳东路主封1.55亿,机构净买近亿,医药反弹先锋,资金合力极强。麒麟信安688152:紫阳东路昨日锁仓1502万,信创安全概念,游资接力意愿高,弹性大。红四方603889:紫阳东路买入1241万,落升加持1969万,农业化肥活跃,短线情绪佳。英特科技301399:紫阳东路卖出2483万,机构却净买1552万,分歧转一致,热交换龙头。鼎捷数智300378:成都系买入3558万,工业软件龙头,数字化赋能,主力看好后市。沃特股份002886:量化三日买3652万,成都系助攻2474万,特种塑料龙头,趋势向好。深圳华强000062:落升买入2031万,电子元器件分销,华为概念核心,人气极高。开开实业600272:欢乐海岸买1413万,老字号医药商业,复古炒作风,情绪博弈点。事件驱动日历|方便精准把握不同周期的核心机会当葛卫东与宁波桑田路出现在同一只股票星网锐捷的买入席上时,这本身就是最大的利好信号。这两位大佬风格迥异,葛卫东偏爱科技成长与基本面拐点,桑田路擅长打造市场总龙头。他们的合力指向了“算力基础设施”这一核心主线,短期爆发力毋庸置疑。与此同时,深中华A作为桑田路的另一杰作,代表了市场对“重组预期”这一暗线的挖掘,这类股票纯粹博弈情绪与赔率,适合激进型投资者。在中长期布局上,鼎捷数智与沃特股份更值得深思。成都系的入驻通常意味着对个股基本面的深度认可,工业软件与特种材料均属于国家政策大力扶持的“硬科技”领域。誉衡药业虽然由紫阳东路主导,但机构的巨额净买为其提供了厚实的安全垫,医药板块经过长期调整,当前位置的性价比极高。英特科技在游资卖出背景下机构依然逆势吸筹,显示出对其热交换技术在数据中心液冷领域应用前景的长期看好。码字不容易,请动动您发财的金手指帮帮忙点赞、转发、收藏,谢谢🙏我是施谷漫游,只讲实战逻辑,不搞虚的。关注我,每天看懂资金动向。免责声明:以上内容仅为基于公开数据的逻辑分析,不构成任何投资建议。股市有风险,入市需谨慎。
人真的无法共情曾经的自己。想不起来2223年在干嘛于是去翻百度云翻相册看那几年只能说我真的是越来越美
人真的无法共情曾经的自己。想不起来2223年在干嘛于是去翻百度云翻相册看那几年只能说我真的是越来越美了。简直不懂以前在容貌焦虑什么,化完妆打扮完真的可以了。现在天天当野人满意了。[吐舌头眯眼睛笑][吐舌头眯眼睛笑][吐舌头眯眼睛笑]
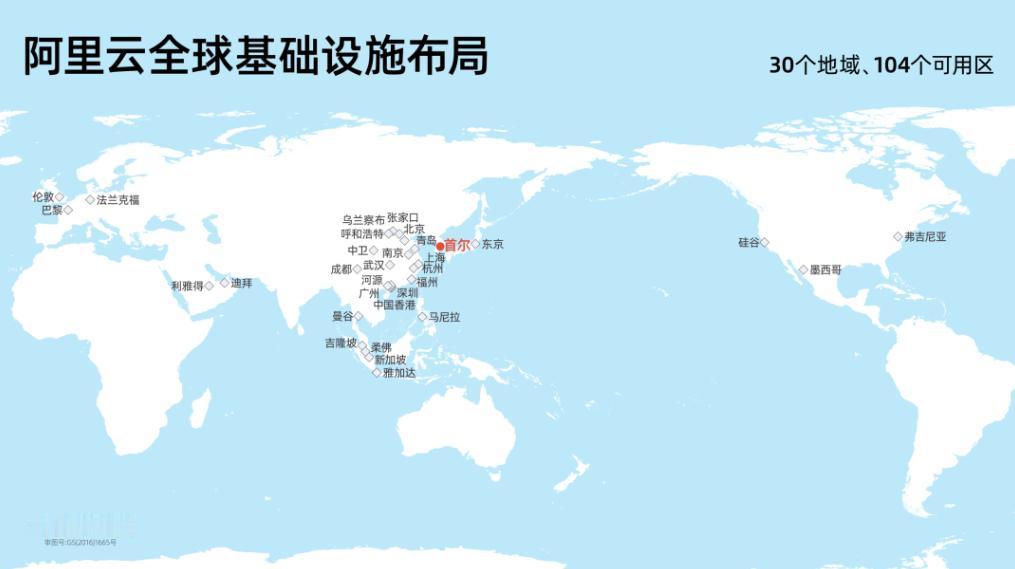
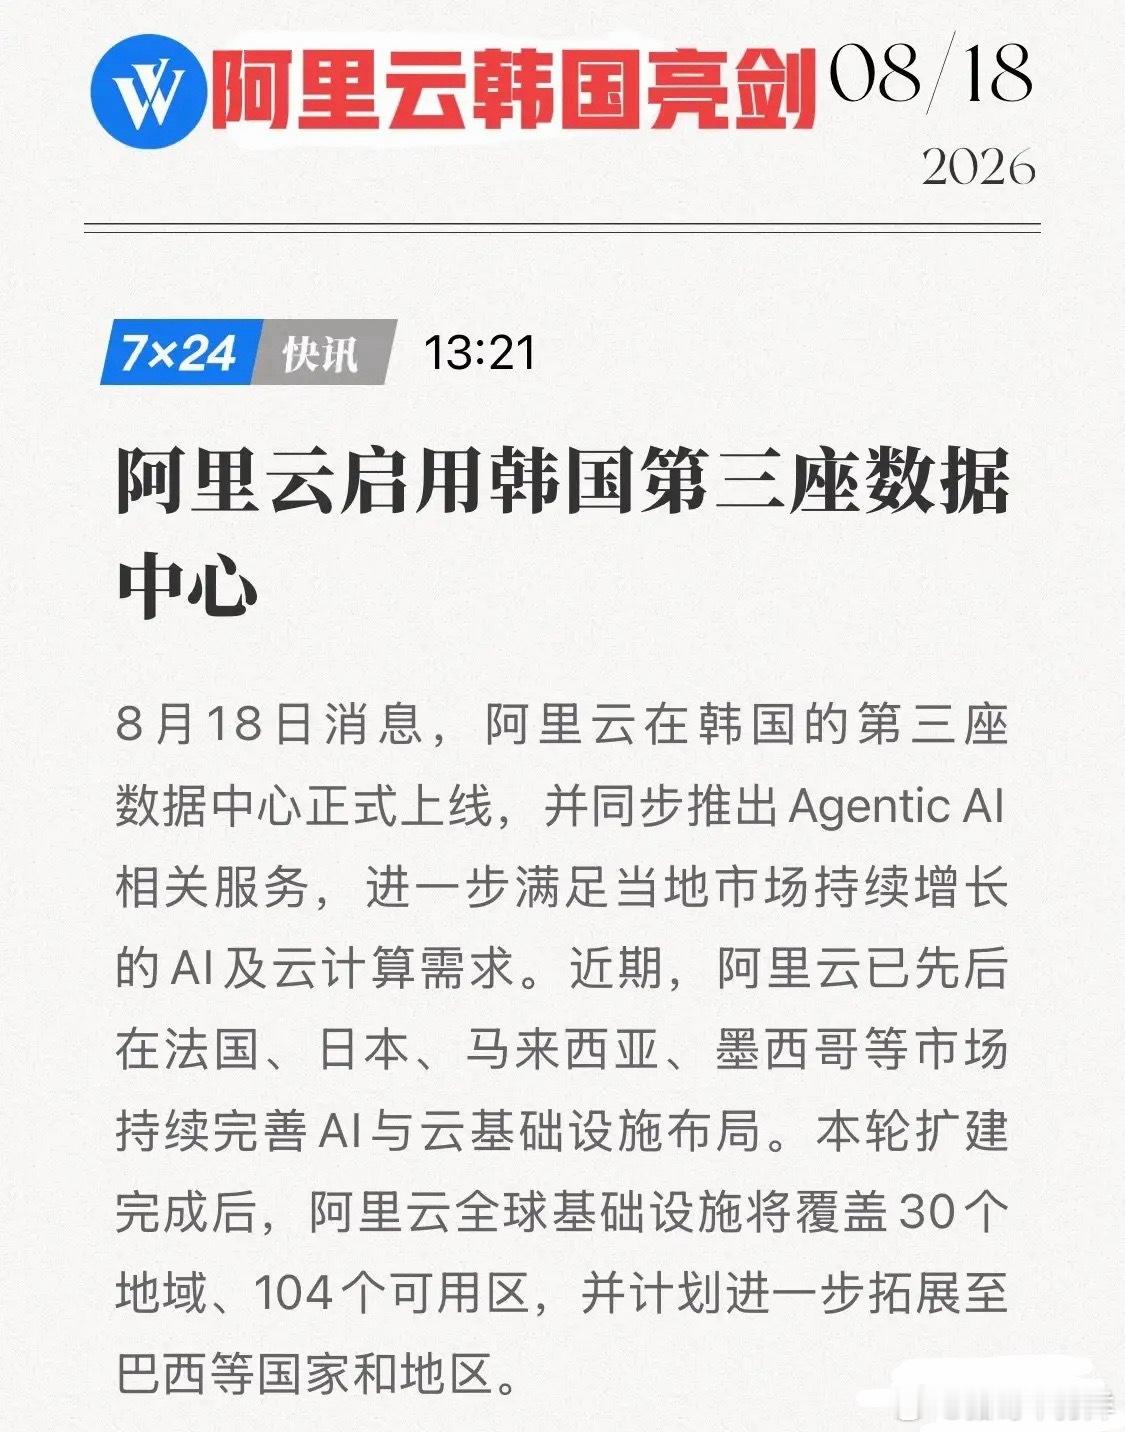
问题是为什么要让一个电商平台年赚千亿?而不让一万家平台年赚百亿?这是为什么?大家
问题是为什么要让一个电商平台年赚千亿?而不让一万家平台年赚百亿?这是为什么?大家好好想想正常吗?一个平台的巨大收益背后,到底藏着怎样的商业逻辑?未来的竞争,拼的可能不只是卖货能力,而是谁掌握了数字时代的基础设施。很多人看到电商平台一年赚取巨额利润时,第一反应是疑问:为什么财富会集中到少数几个超级平台手里?如果把市场拆散,让更多企业获得机会,是不是会带来更健康的竞争?这个问题表面看是在讨论利润分配,实际上触碰的是互联网时代最核心的资源分配方式。过去几十年,全球商业规则发生了一次巨大变化。工业时代,企业比拼的是工厂、设备、渠道和资本;进入互联网时代,企业争夺的是用户入口、数据规模、技术能力和生态控制力。一个拥有数亿用户的平台,它创造的价值并不只是商品交易本身,而是一整套连接消费者、商家、物流、支付、金融和技术服务的系统。这也是为什么超级平台能够产生远超传统企业的利润。它们不是简单开了一家更大的商场,而是在数字世界里修建了一条高速公路。当越来越多的人、企业和商品进入这条道路,平台自身的边际成本不断降低,规模优势会越来越明显。但问题也随之出现。互联网经济的特点,就是容易形成强者越强的局面。早期平台为了扩大市场,会投入大量资金补贴用户、扶持商家、建设基础设施。等生态成熟后,流量入口和用户习惯已经形成,新进入者想复制同样的规模,需要付出更高成本。所以,“为什么不是一万家平台各赚百亿”的背后,本质上是一个技术时代的问题。不是简单地让谁赚钱,而是市场是否存在足够多可以支撑大型生态的基础条件。一个平台能够达到千亿级利润,依靠的是千万商家、亿级消费者、庞大供应链和多年技术积累共同形成的网络效应。中国互联网产业的发展路径,也说明了这个规律。从电商到移动支付,从即时配送到云计算,中国平台企业经历了高速扩张阶段,也逐渐进入更加重视技术投入和产业赋能的新阶段。过去依靠流量增长的模式正在改变,人工智能、大数据、智能物流成为新的竞争方向。特别是在2026年的科技竞争环境下,平台价值已经不只是商业问题,而是产业能力的一部分。全球范围内,美国科技巨头依靠操作系统、云服务、芯片生态和人工智能模型建立优势,中国企业则需要在应用场景、制造体系和产业链协同方面寻找突破。很多人只看到电商平台赚了多少钱,却忽略了背后的投入规模。一套覆盖全国甚至全球的交易系统,需要持续投入服务器、算法、物流网络、安全体系和人工智能技术。没有长期资本投入,很难形成这样的数字基础设施。但与此同时,超级平台也必须面对新的挑战。市场需要活力,不能只有几个巨头掌握所有资源。如果平台利用优势限制创新、挤压中小企业空间,就会削弱整个产业生态。因此,如何在效率和公平之间找到平衡,是全球数字经济都在探索的问题。对于中国而言,未来真正重要的不是简单限制大平台,也不是放任平台无限扩张,而是推动平台从“流量中心”转向“产业服务中心”。让大型企业带动供应链升级,让中小企业借助数字工具成长,这才符合产业发展的方向。从全球竞争来看,未来的平台战争也正在发生变化。过去比的是谁拥有更多消费者,现在比的是谁能把人工智能、制造业、物流体系和商业场景结合起来。一个平台如果只是卖商品,它的价值会不断下降;如果能够推动整个产业效率提升,它的竞争力才会持续增强。
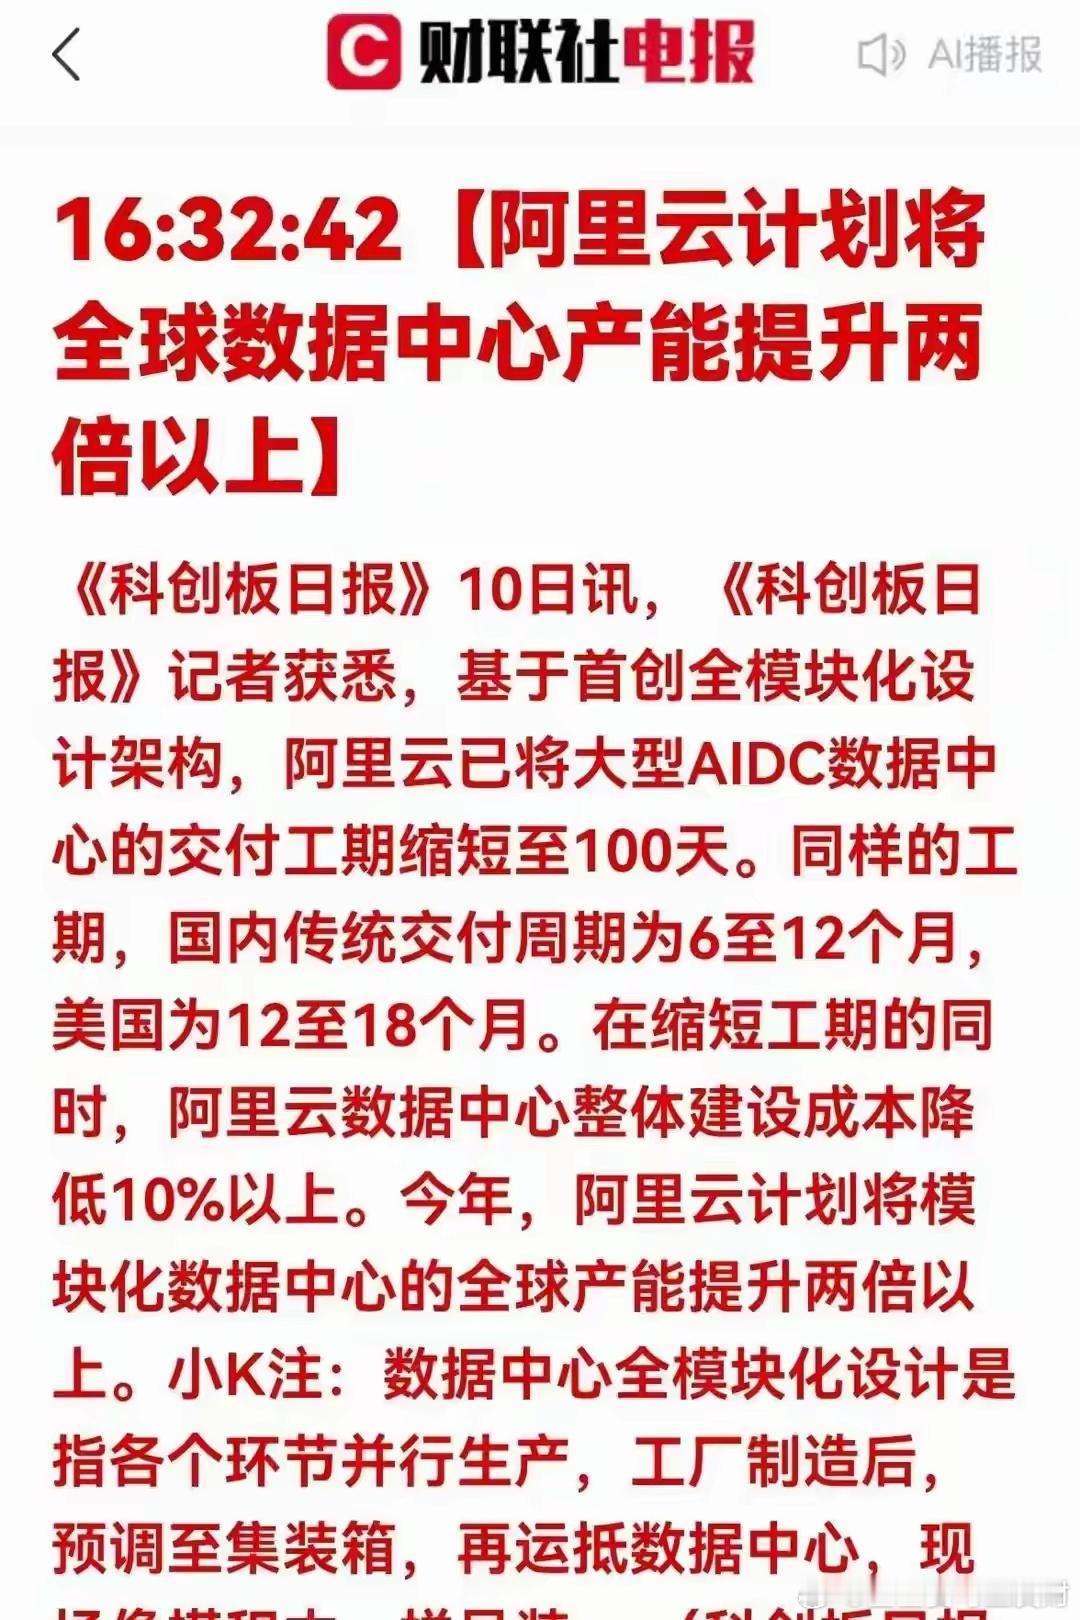
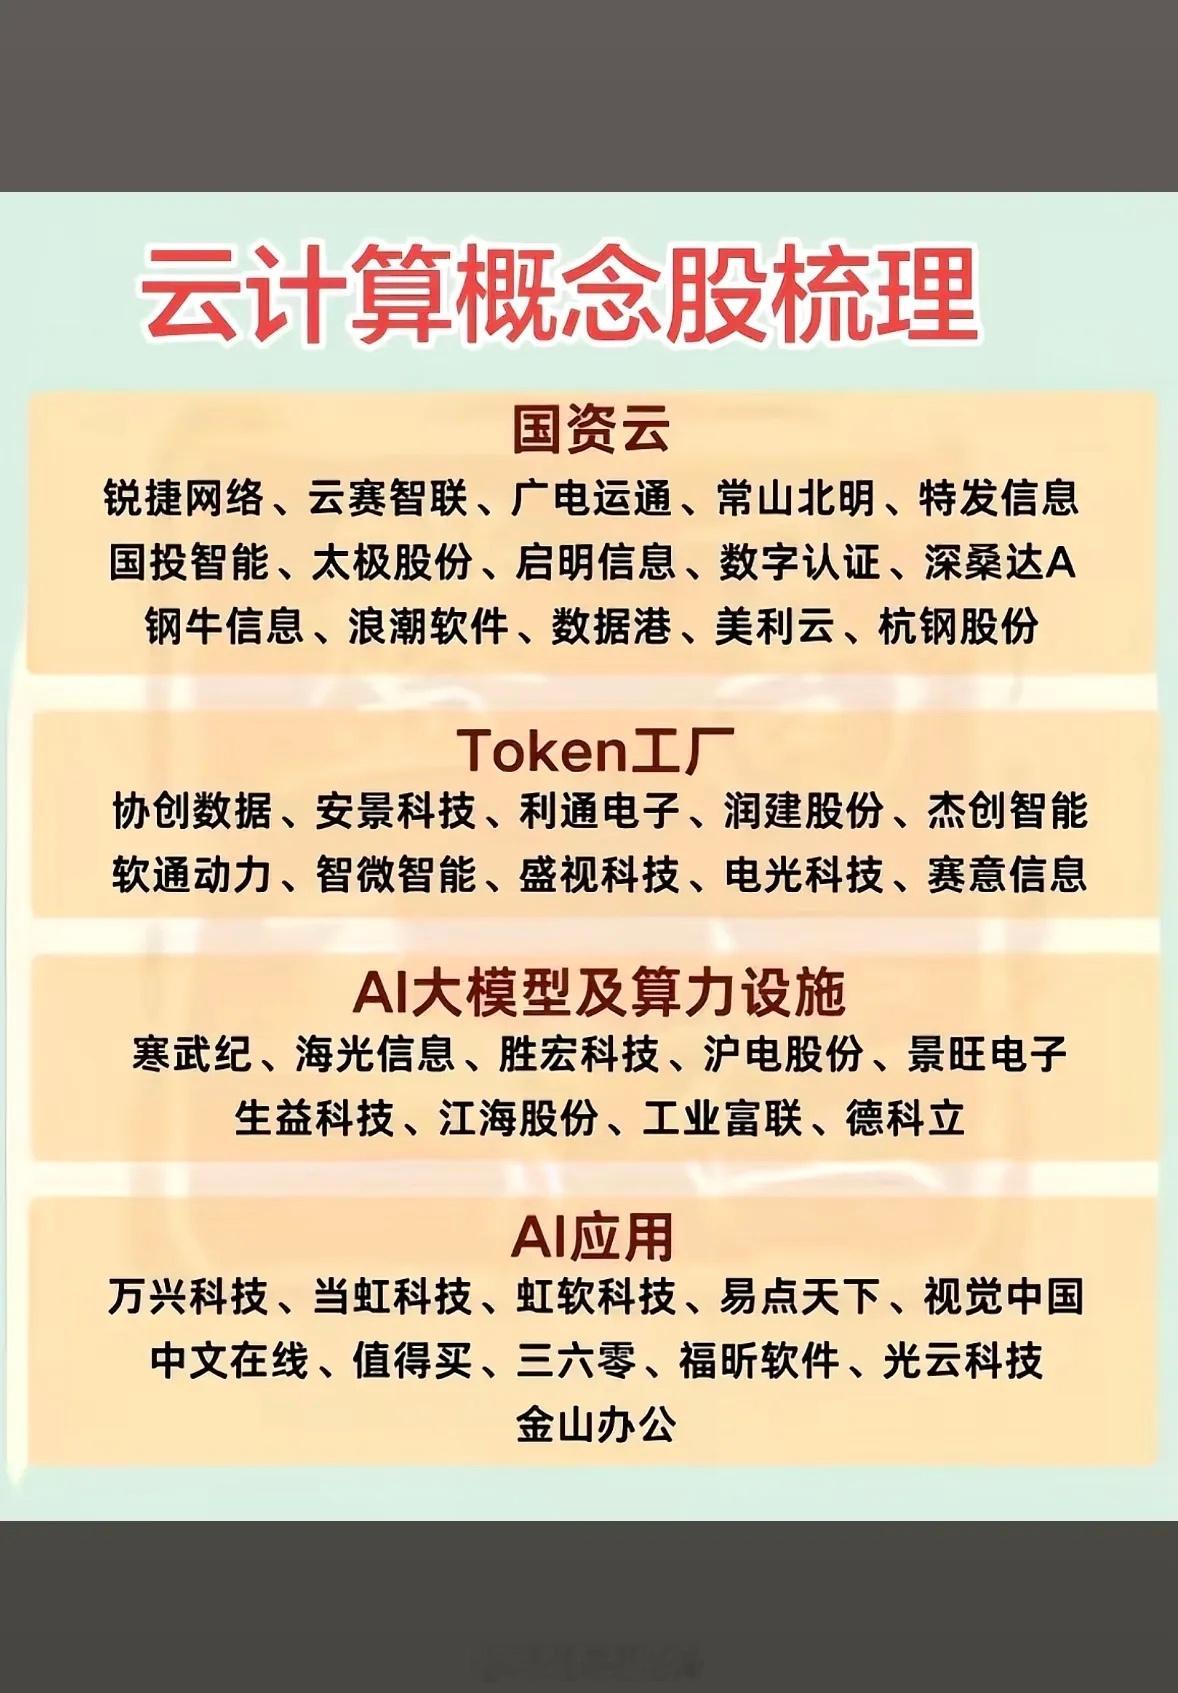
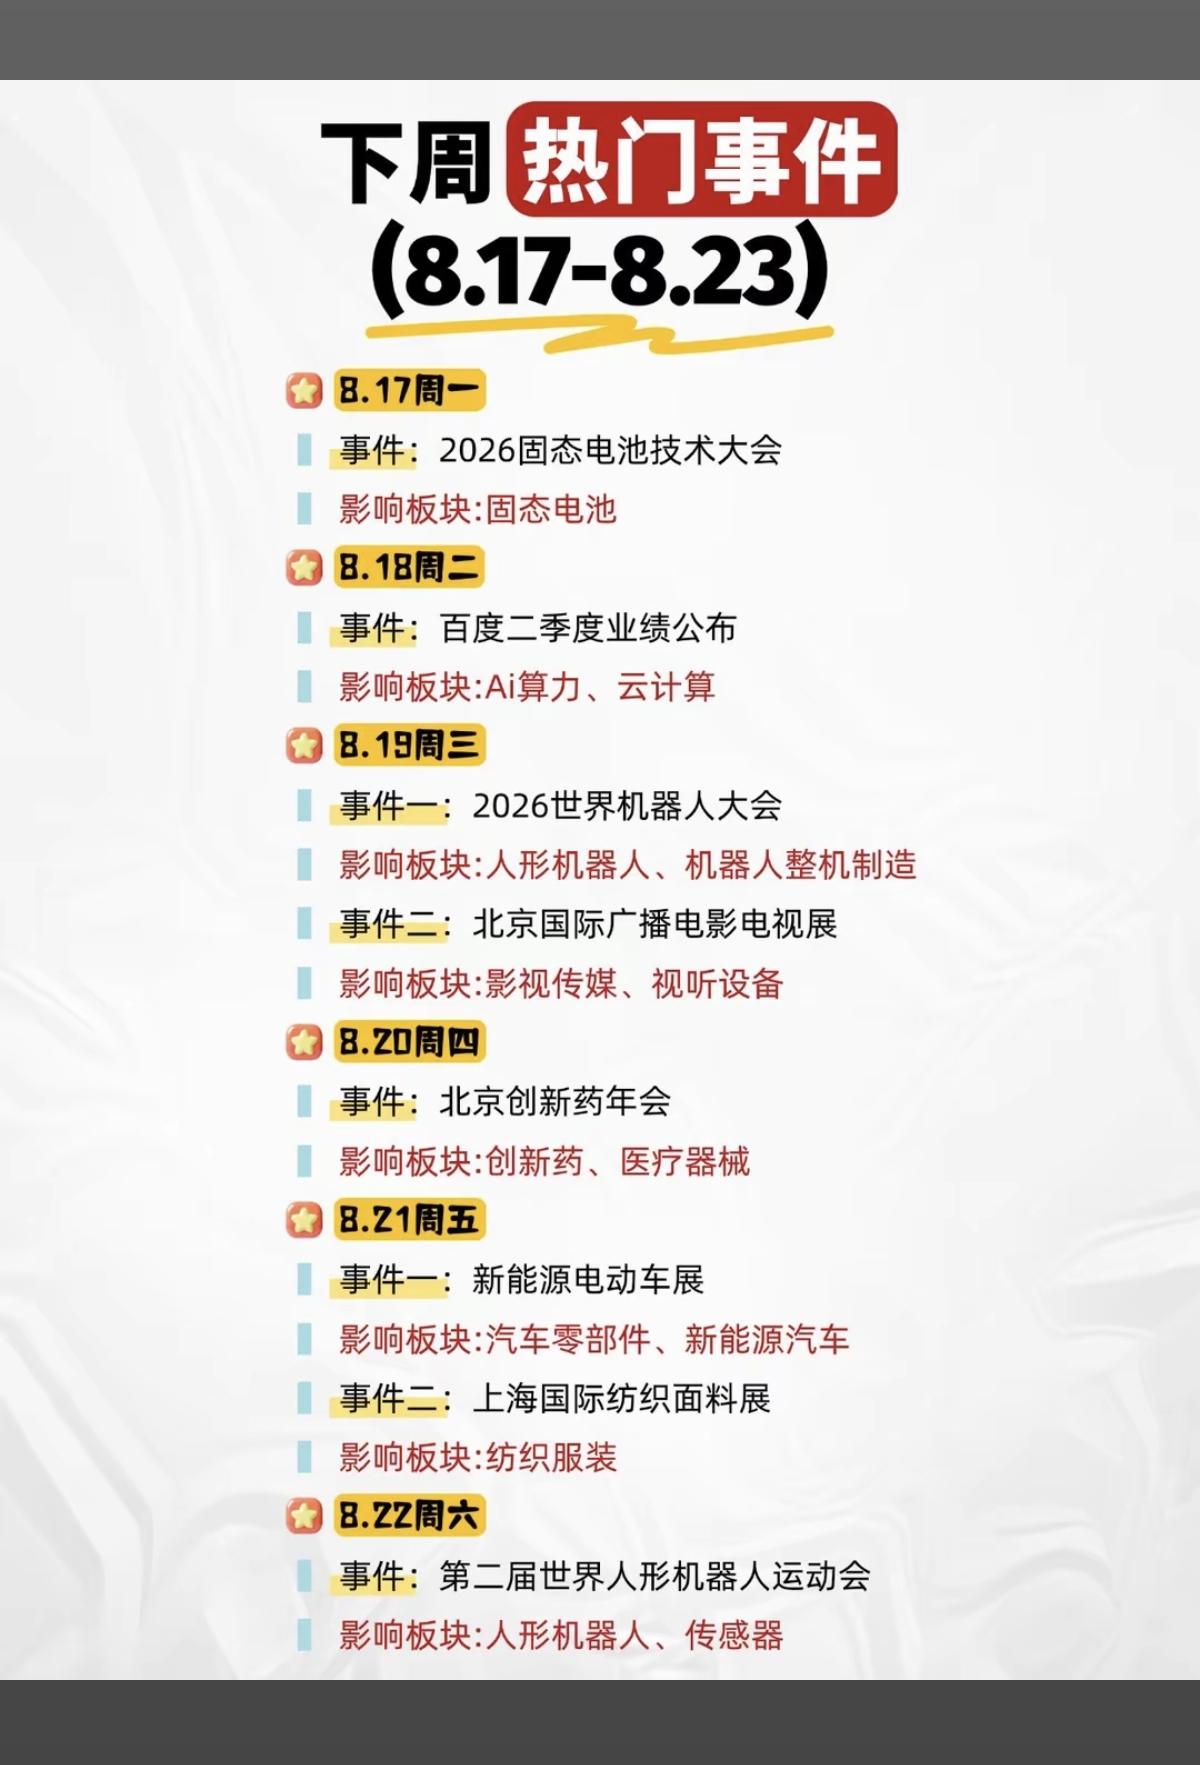
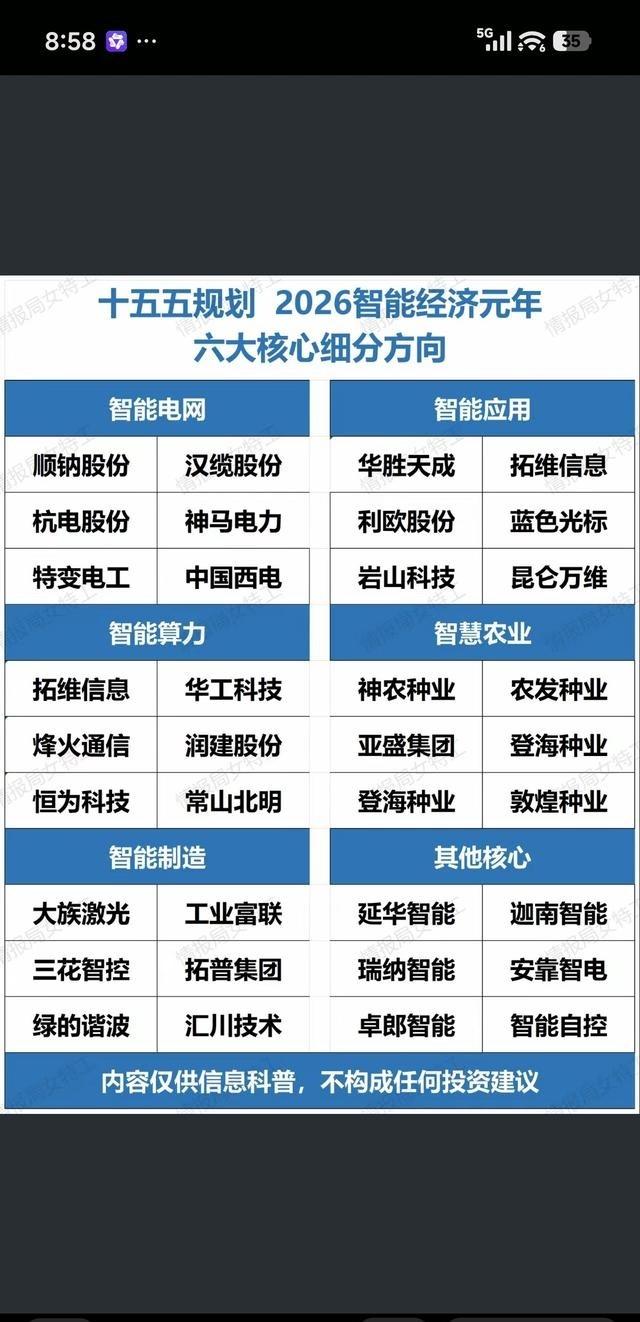
真正需要盯紧的,不是聊天机器人又会写诗了,而是美国正把高端芯片、云计算、工业软件
真正需要盯紧的,不是聊天机器人又会写诗了,而是美国正把高端芯片、云计算、工业软件和技术标准捆成一道门槛。它争的不是一个产品,而是未来工厂、港口、电网和金融系统由谁计算、由谁调度、由谁收取技术租金。智能经济从诞生起就带着地缘竞争色彩。蒸汽时代争煤和机器,电气时代争电网和设备,互联网时代争平台入口,今天争夺的则是高质量数据、算力底座、行业模型和真实场景。谁能把这四样东西接通,谁就能改写成本结构。中国的优势不在于照着硅谷复制几个应用,而在于拥有门类齐全的制造体系、庞大的工程师队伍、密集供应链和超大规模市场。算法进入机床、汽车、仓库、医院和城市管网后,可以在真实生产中反复校正,这比单纯堆参数更接近经济价值。2026年7月17日至20日,世界人工智能大会在上海举行。公开数据显示,2025年中国人工智能核心产业规模超过1.2万亿元,相关企业超过6200家,中国拥有全球约60%的人工智能专利。竞争焦点已从“会聊天”转向“能办事”。大会释放的信号很直接:大模型不再只待在屏幕里,而要进入设备、终端和生产线。3000余项展品集中亮相,超过300款产品全球首发,2026年中国人形机器人整机产量有望突破10万台。热闹背后,是资本和产业在抢智能化入口。但机器能不能真正干活,先看数据有没有用。国家数据局6月印发行业高质量数据集建设方案,要求数据能够直接服务模型开发训练,并推动标注从单纯依赖人工,转向人机协同和行业专家深度参与。没有行业知识,海量数据也可能只是数字垃圾。这也解释了中国为何反复强调“场景”。实验室里准确率再高,到了车间也可能被噪声、温度、材料差异和突发订单打乱。国家层面今年计划推出约10个重点领域综合开放场景,并在现代农业、养老服务等领域布局约100个标志性项目,就是要让技术接受现实检验。企业最关心的从来不是概念,而是账本。特变电工沈阳变压器集团把仿真、排产、执行和监控接成一套体系,产品研制周期缩短21%,生产效率提升40%。这类数字比发布会上多一个功能更有分量,因为它直接改变交付速度和利润空间。人机协同的难点,不是谁替代谁,而是谁拥有拍板权。机器可以给出效率最高的方案,却未必懂安全底线、公共利益和长期战略。中国不能把“智能化”理解成把责任推给算法,越是关键行业,越要保留人工复核、责任追踪和紧急接管机制。就业压力也不能轻描淡写。基础录入、标准客服、简单审核等岗位会被压缩,一批人不是被机器人直接替代,而是被“会使用机器的人”挤出岗位。职业培训若跟不上,企业只拿智能化当裁员工具,技术红利就可能变成社会成本。更尖锐的问题在数据控制权。大型平台、设备厂商和云服务商一旦垄断行业数据,中小企业就可能交出客户、流程和定价信息。智能经济若只有少数巨头越用越聪明,其他企业只能按月付费,那就不是产业升级,而是形成新的技术依附。外部封锁同样不会停。美国限制高端芯片和先进制造设备,本质上是在拖慢中国智能经济的计算速度,并争取让全球企业继续依赖美国软硬件体系。中国的应对不能只盯着单颗芯片,还要补齐操作系统、工业软件、传感器、数据库和能源保障。中国路线已经逐渐清晰:用开源模型降低应用门槛,用制造业提供训练场,用完整供应链压低智能设备成本,再把成熟方案推向全球南方市场。这条路未必每项技术都领先,却可能更快形成规模、更容易找到客户,也更能抵御少数国家卡脖子。