标签: 东山精密
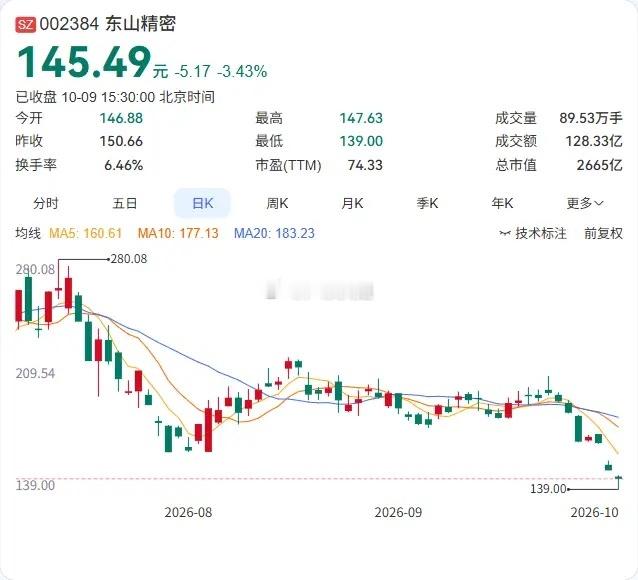
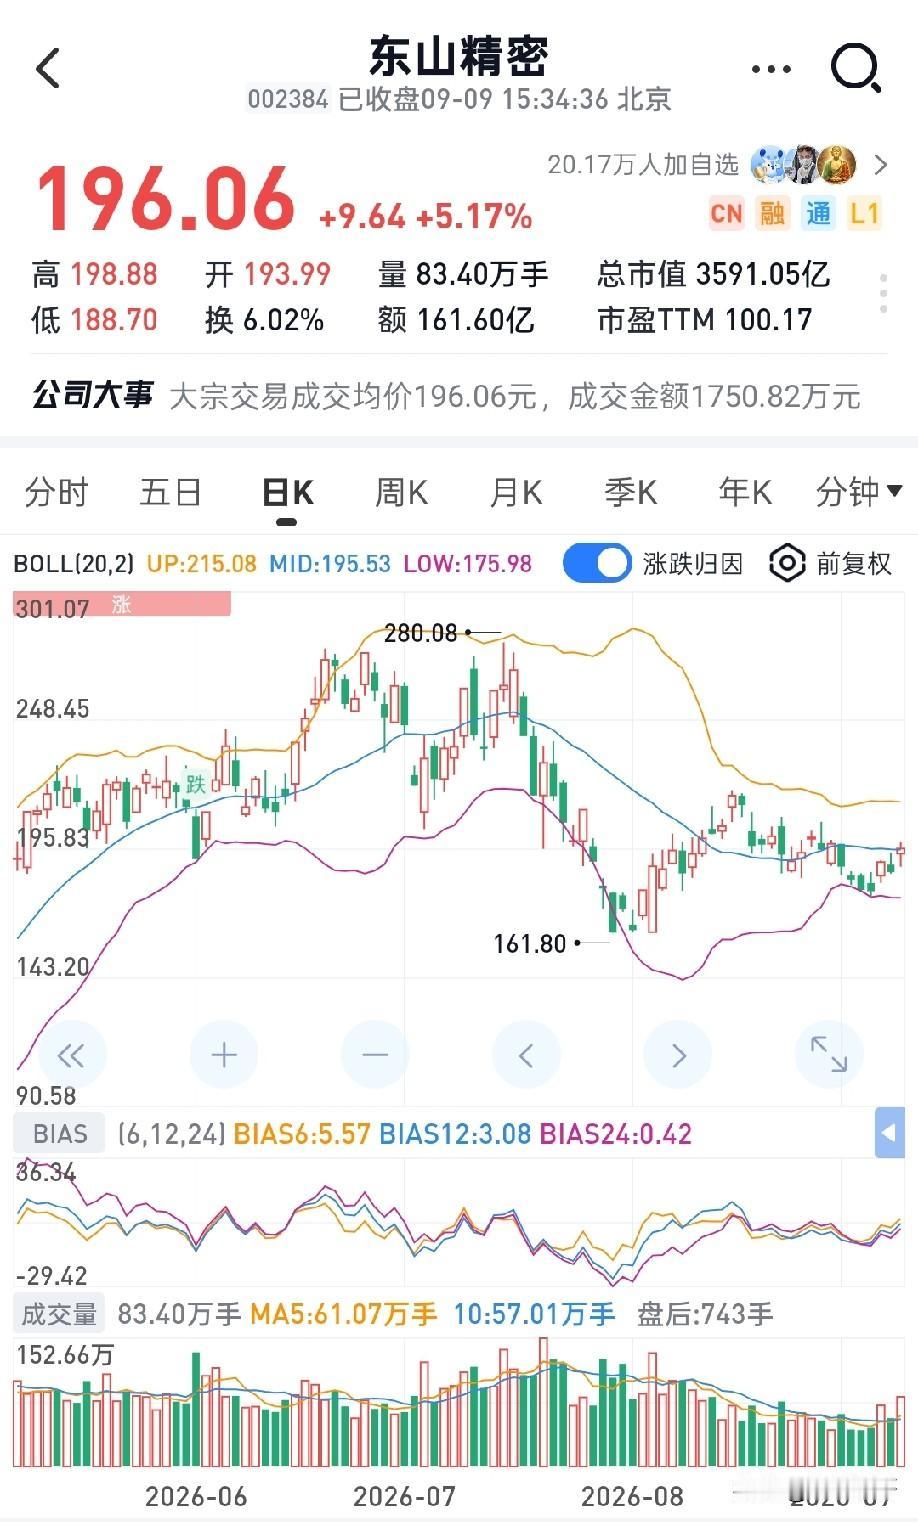
很多优质大科技都已经创出近4个月股价新低,比如中际旭创、东山精密、华工科技、大族
很多优质大科技都已经创出近4个月股价新低,比如中际旭创、东山精密、华工科技、大族激光、江海股份等等,虽然基本面看起来还可以,但是业绩已经透支了未来,上涨已经乏力,跌跌不休,跌破年线步入熊市下降趋势轨道的更是比比皆是。放弃幻想,不要蛮干,保持警惕和谨慎。财经观察官股票A股股票
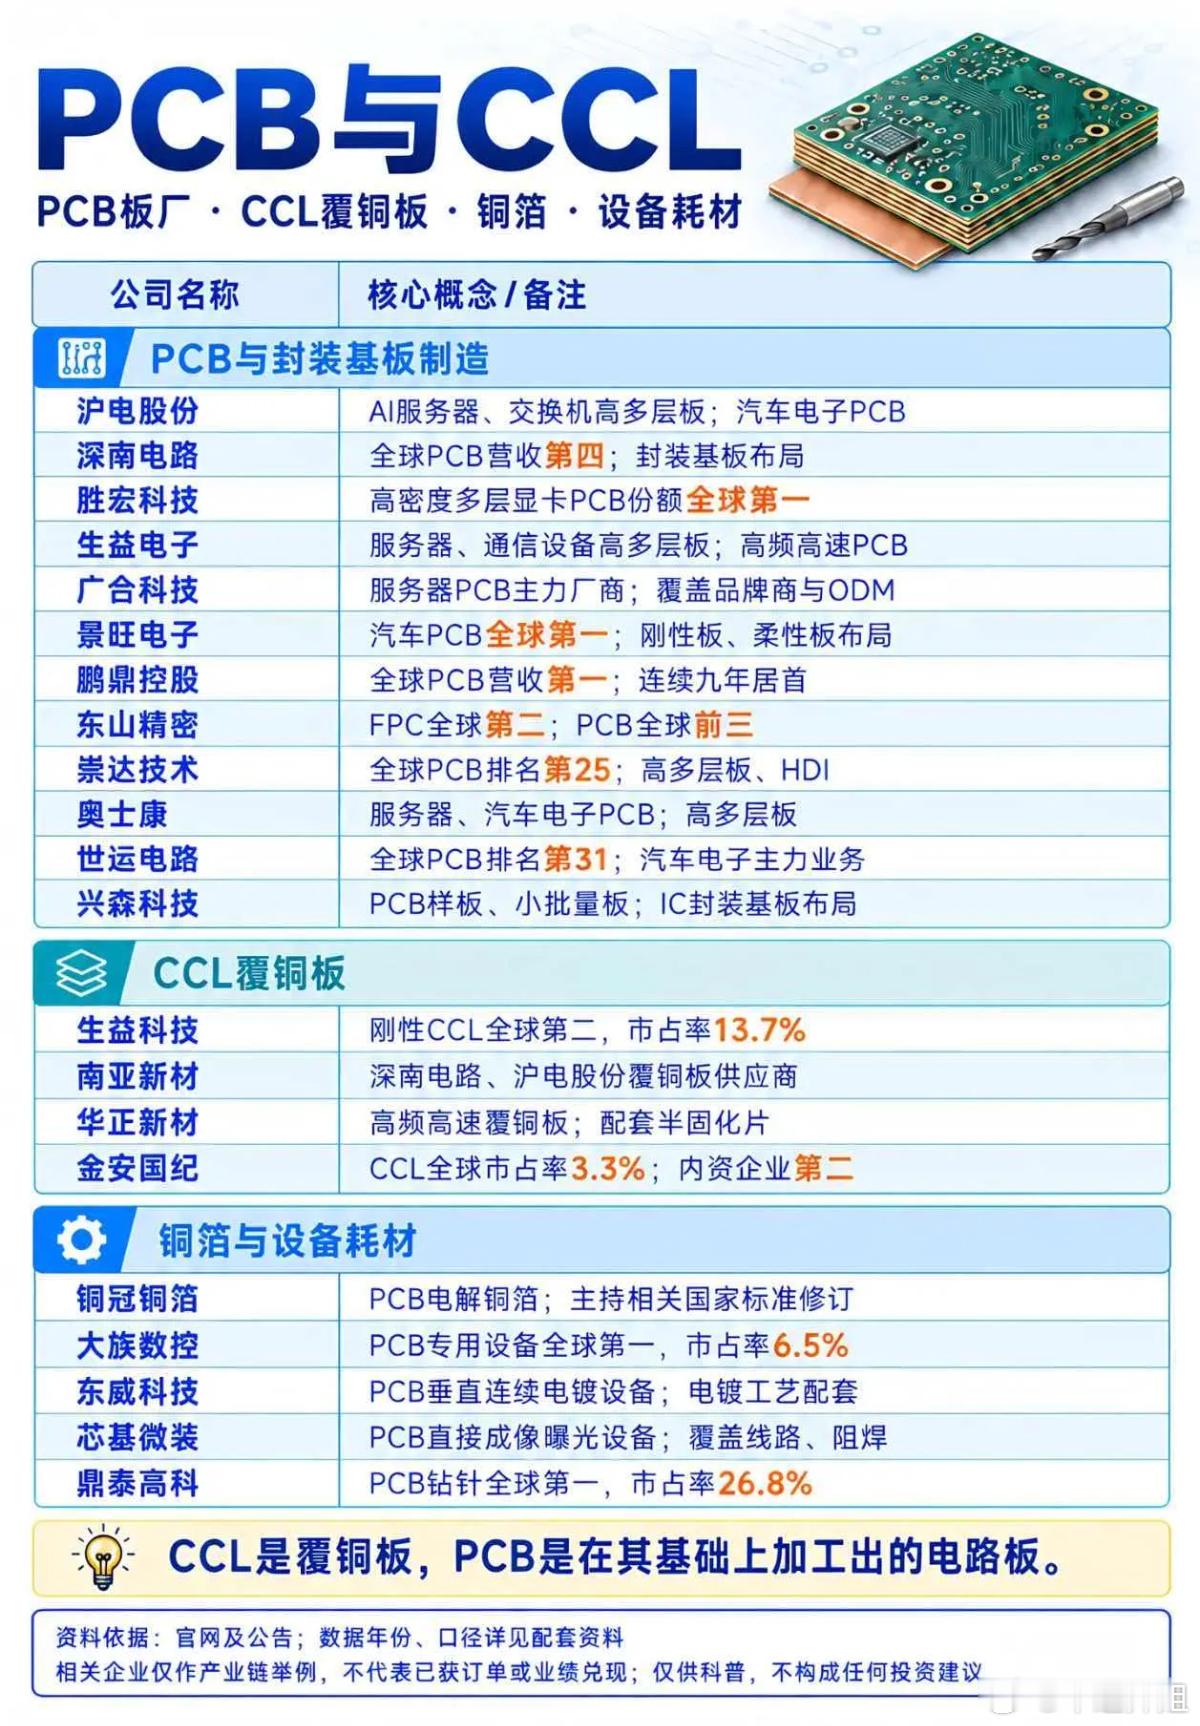
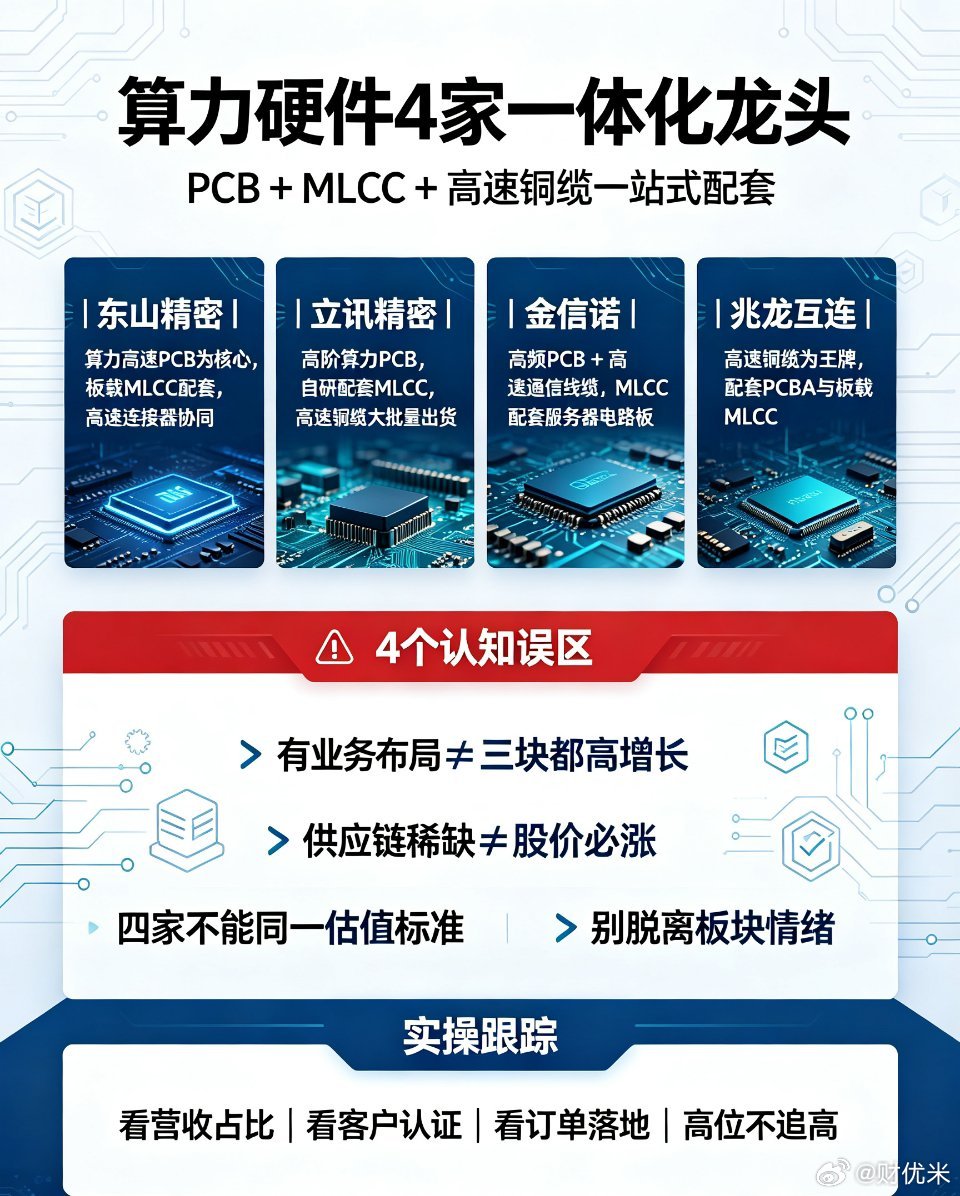
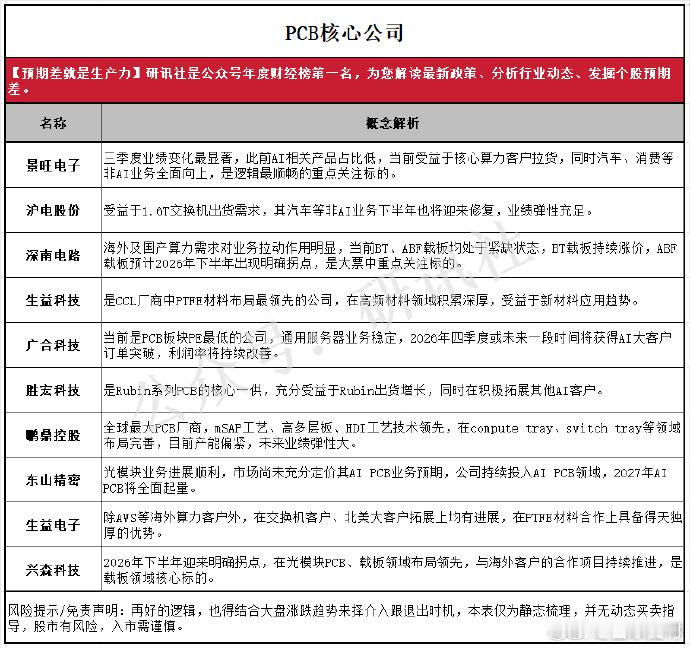
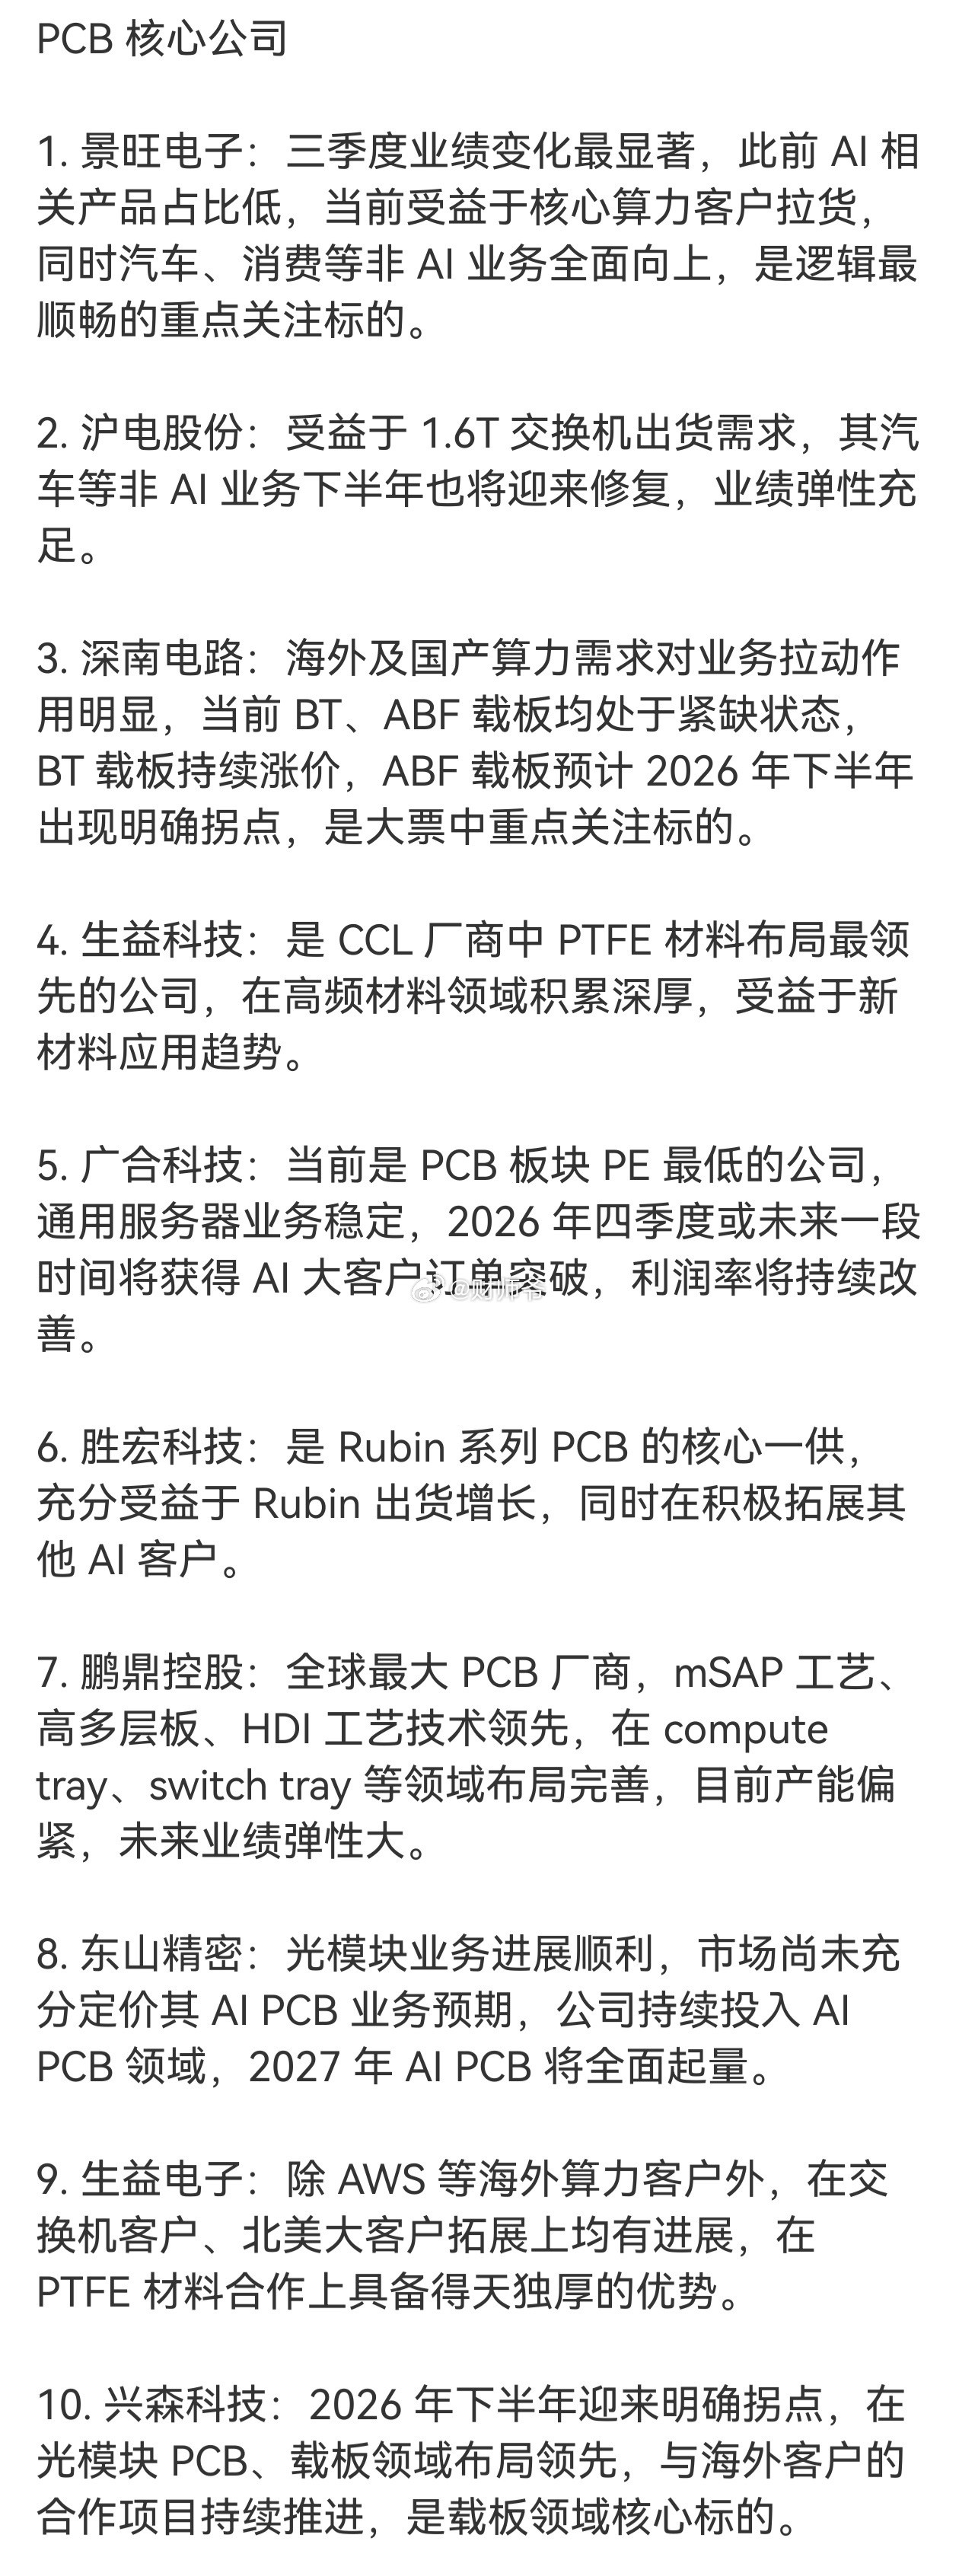
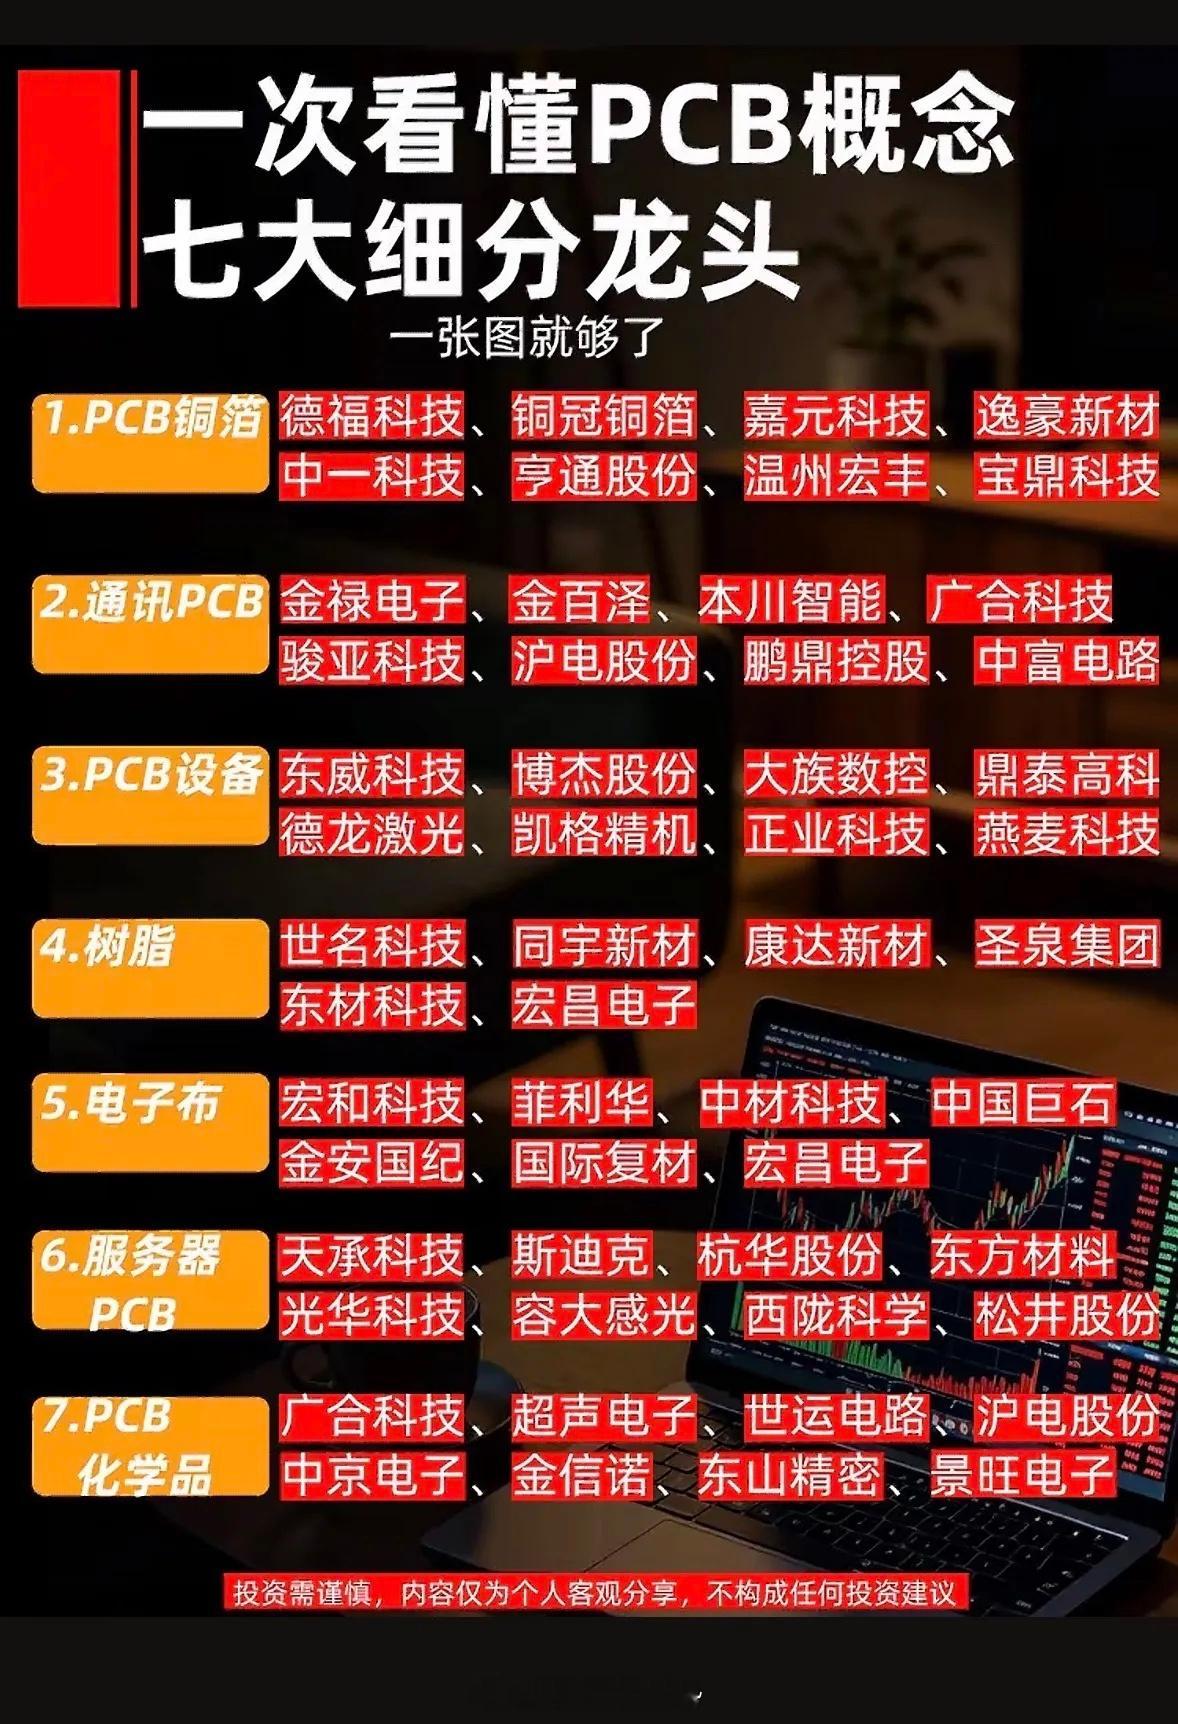
印制电路板PCB概念,二十强公司!1、生益科技:全球第二大刚性覆铜板生产商,全球
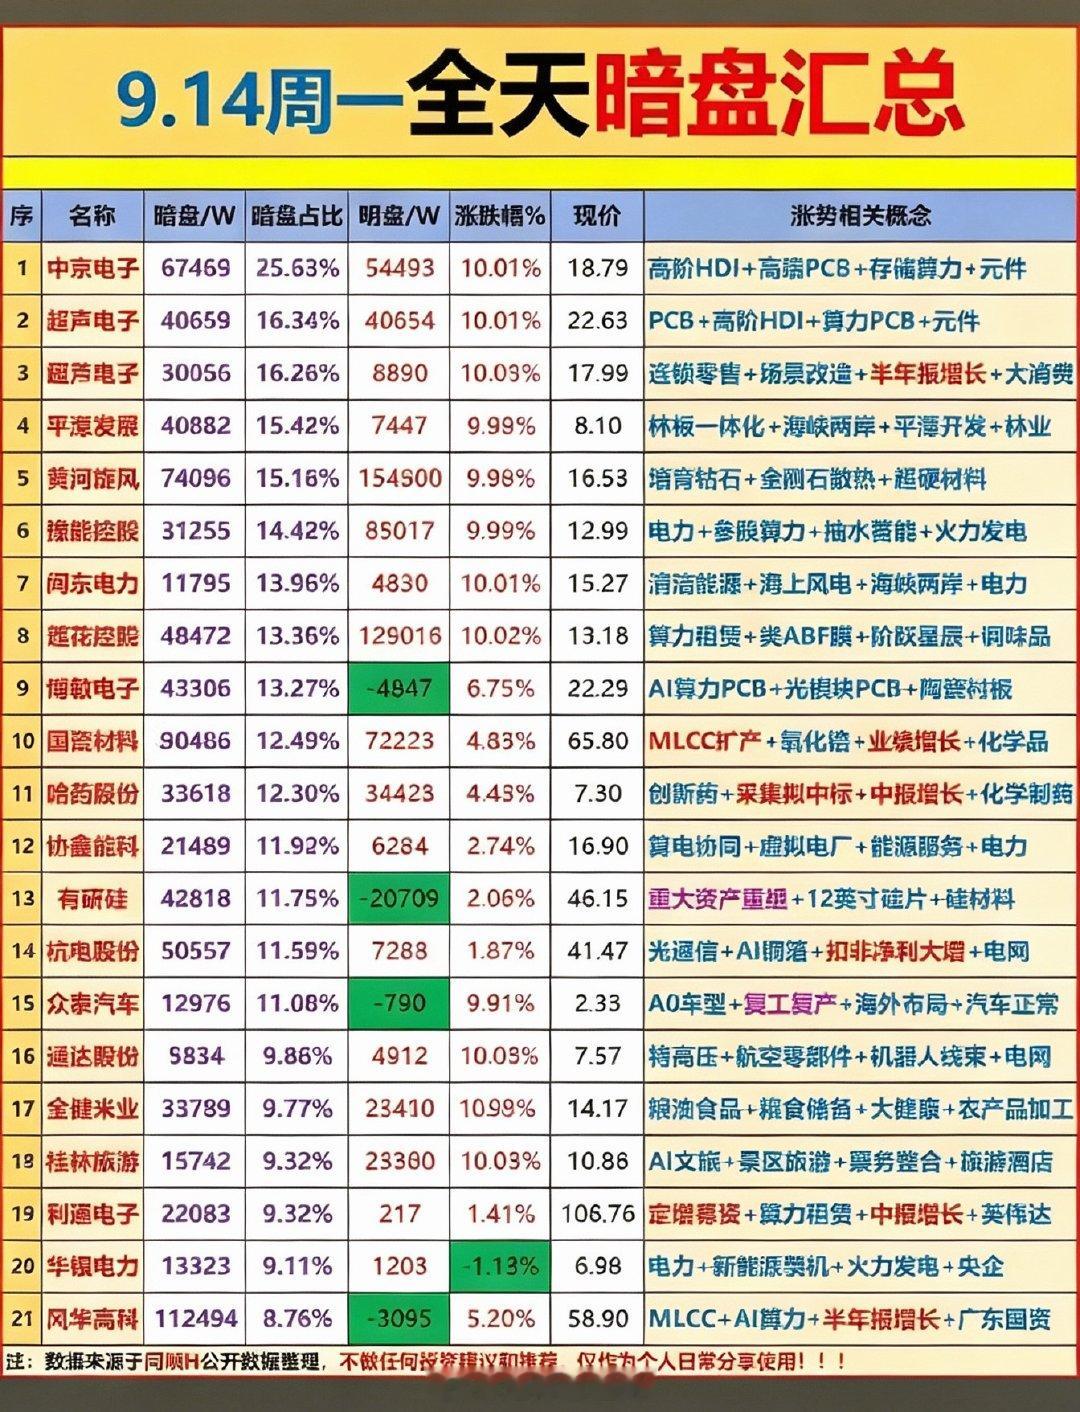
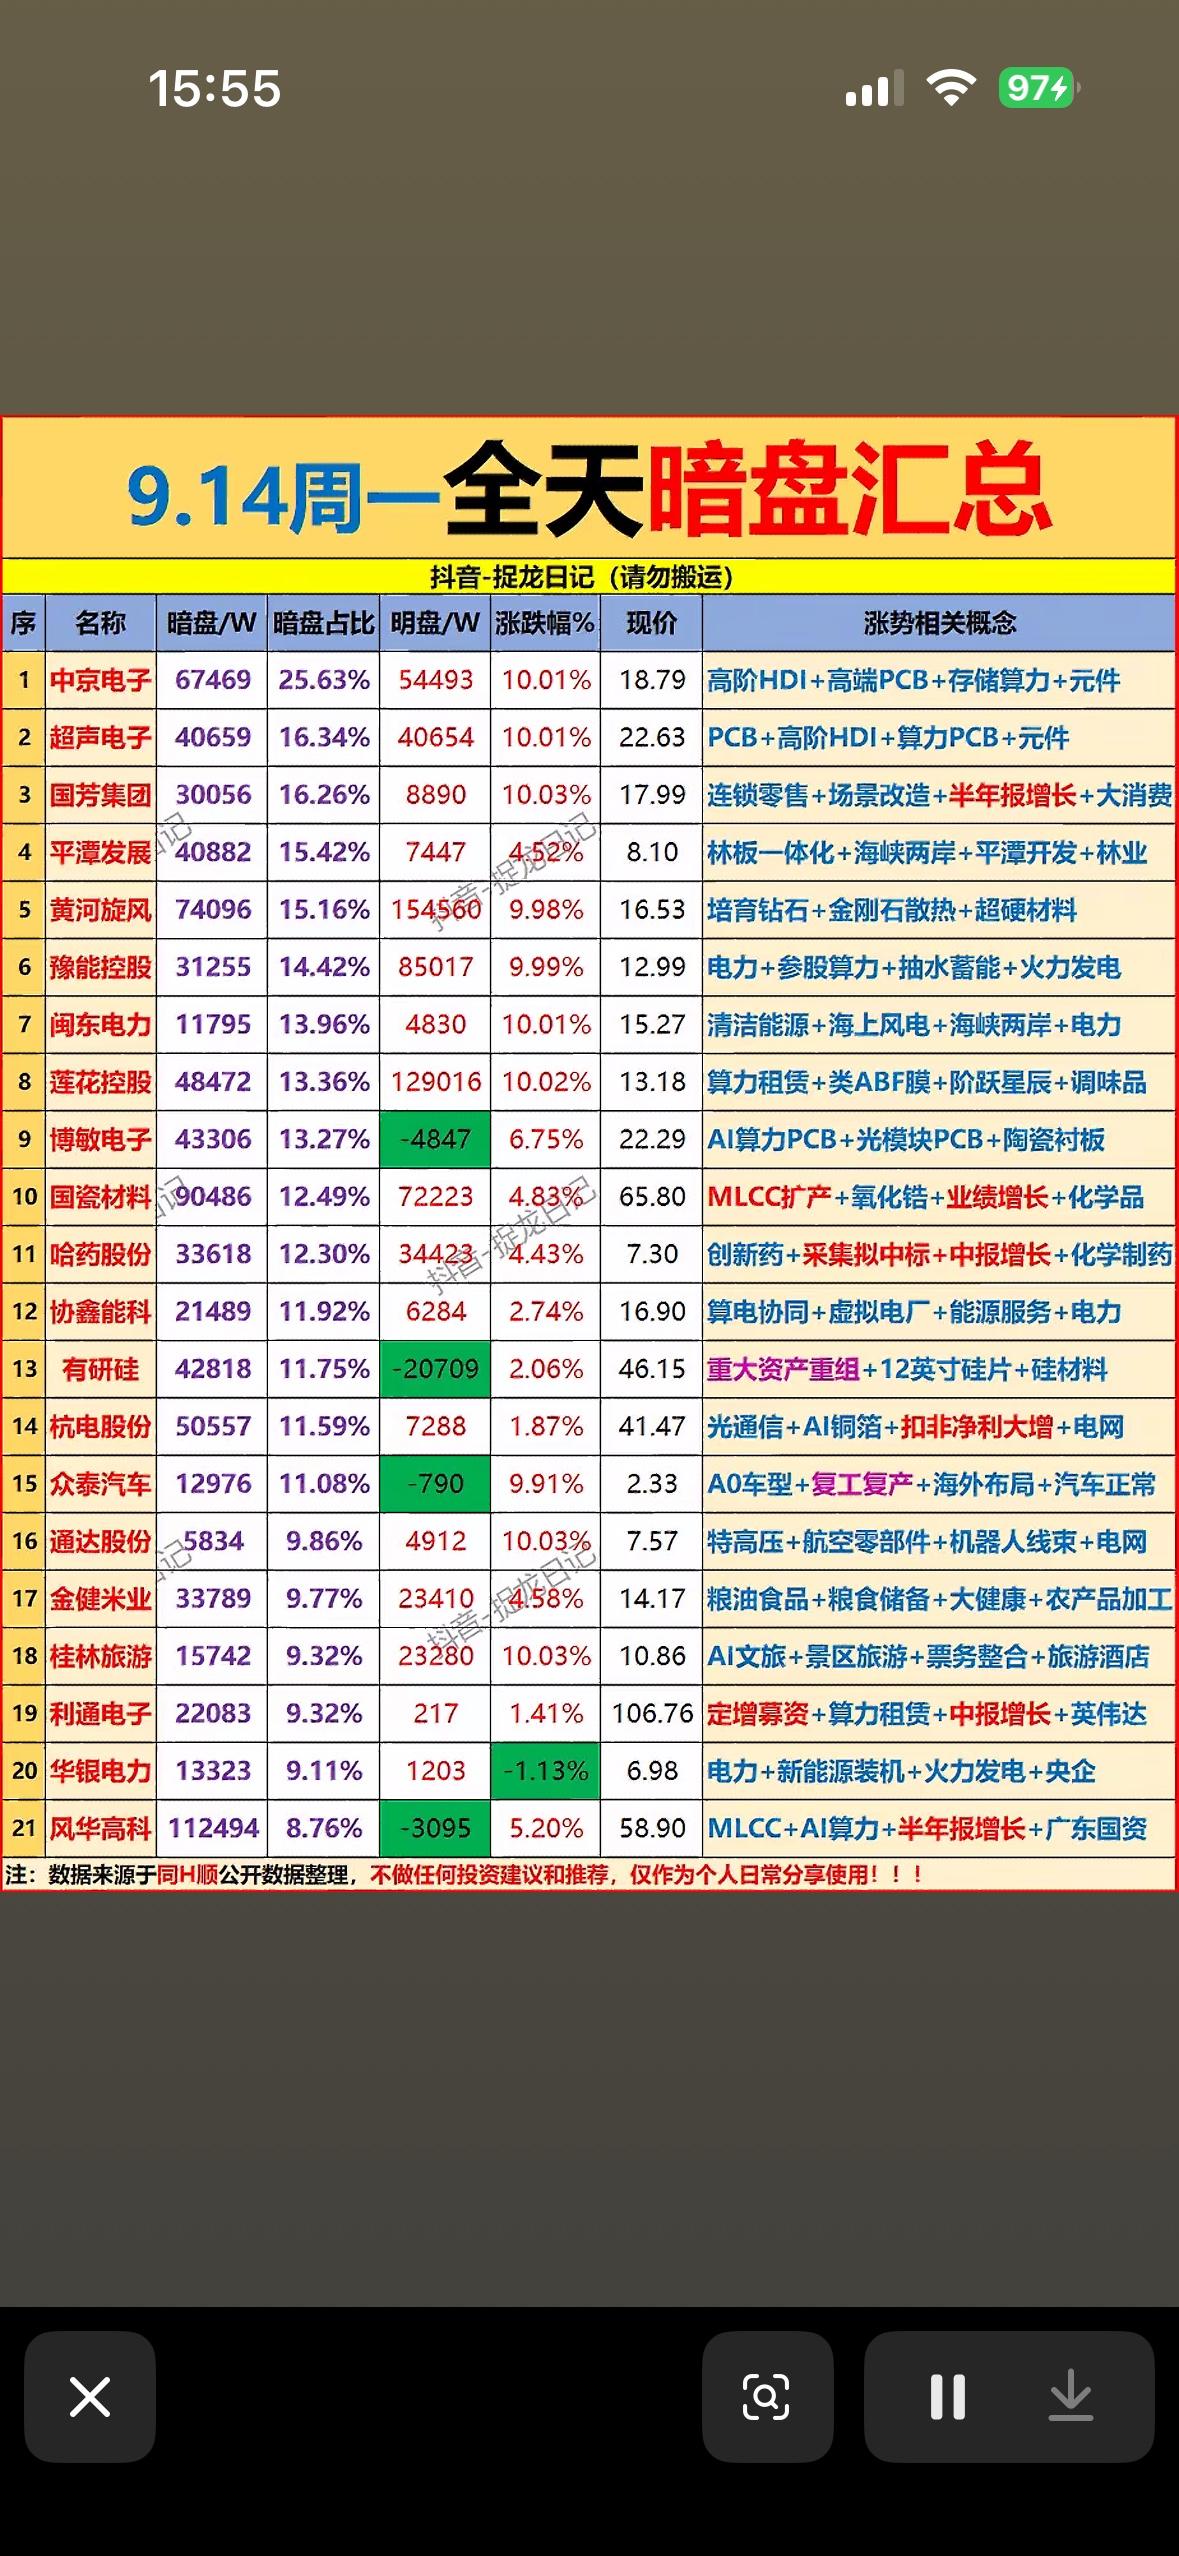
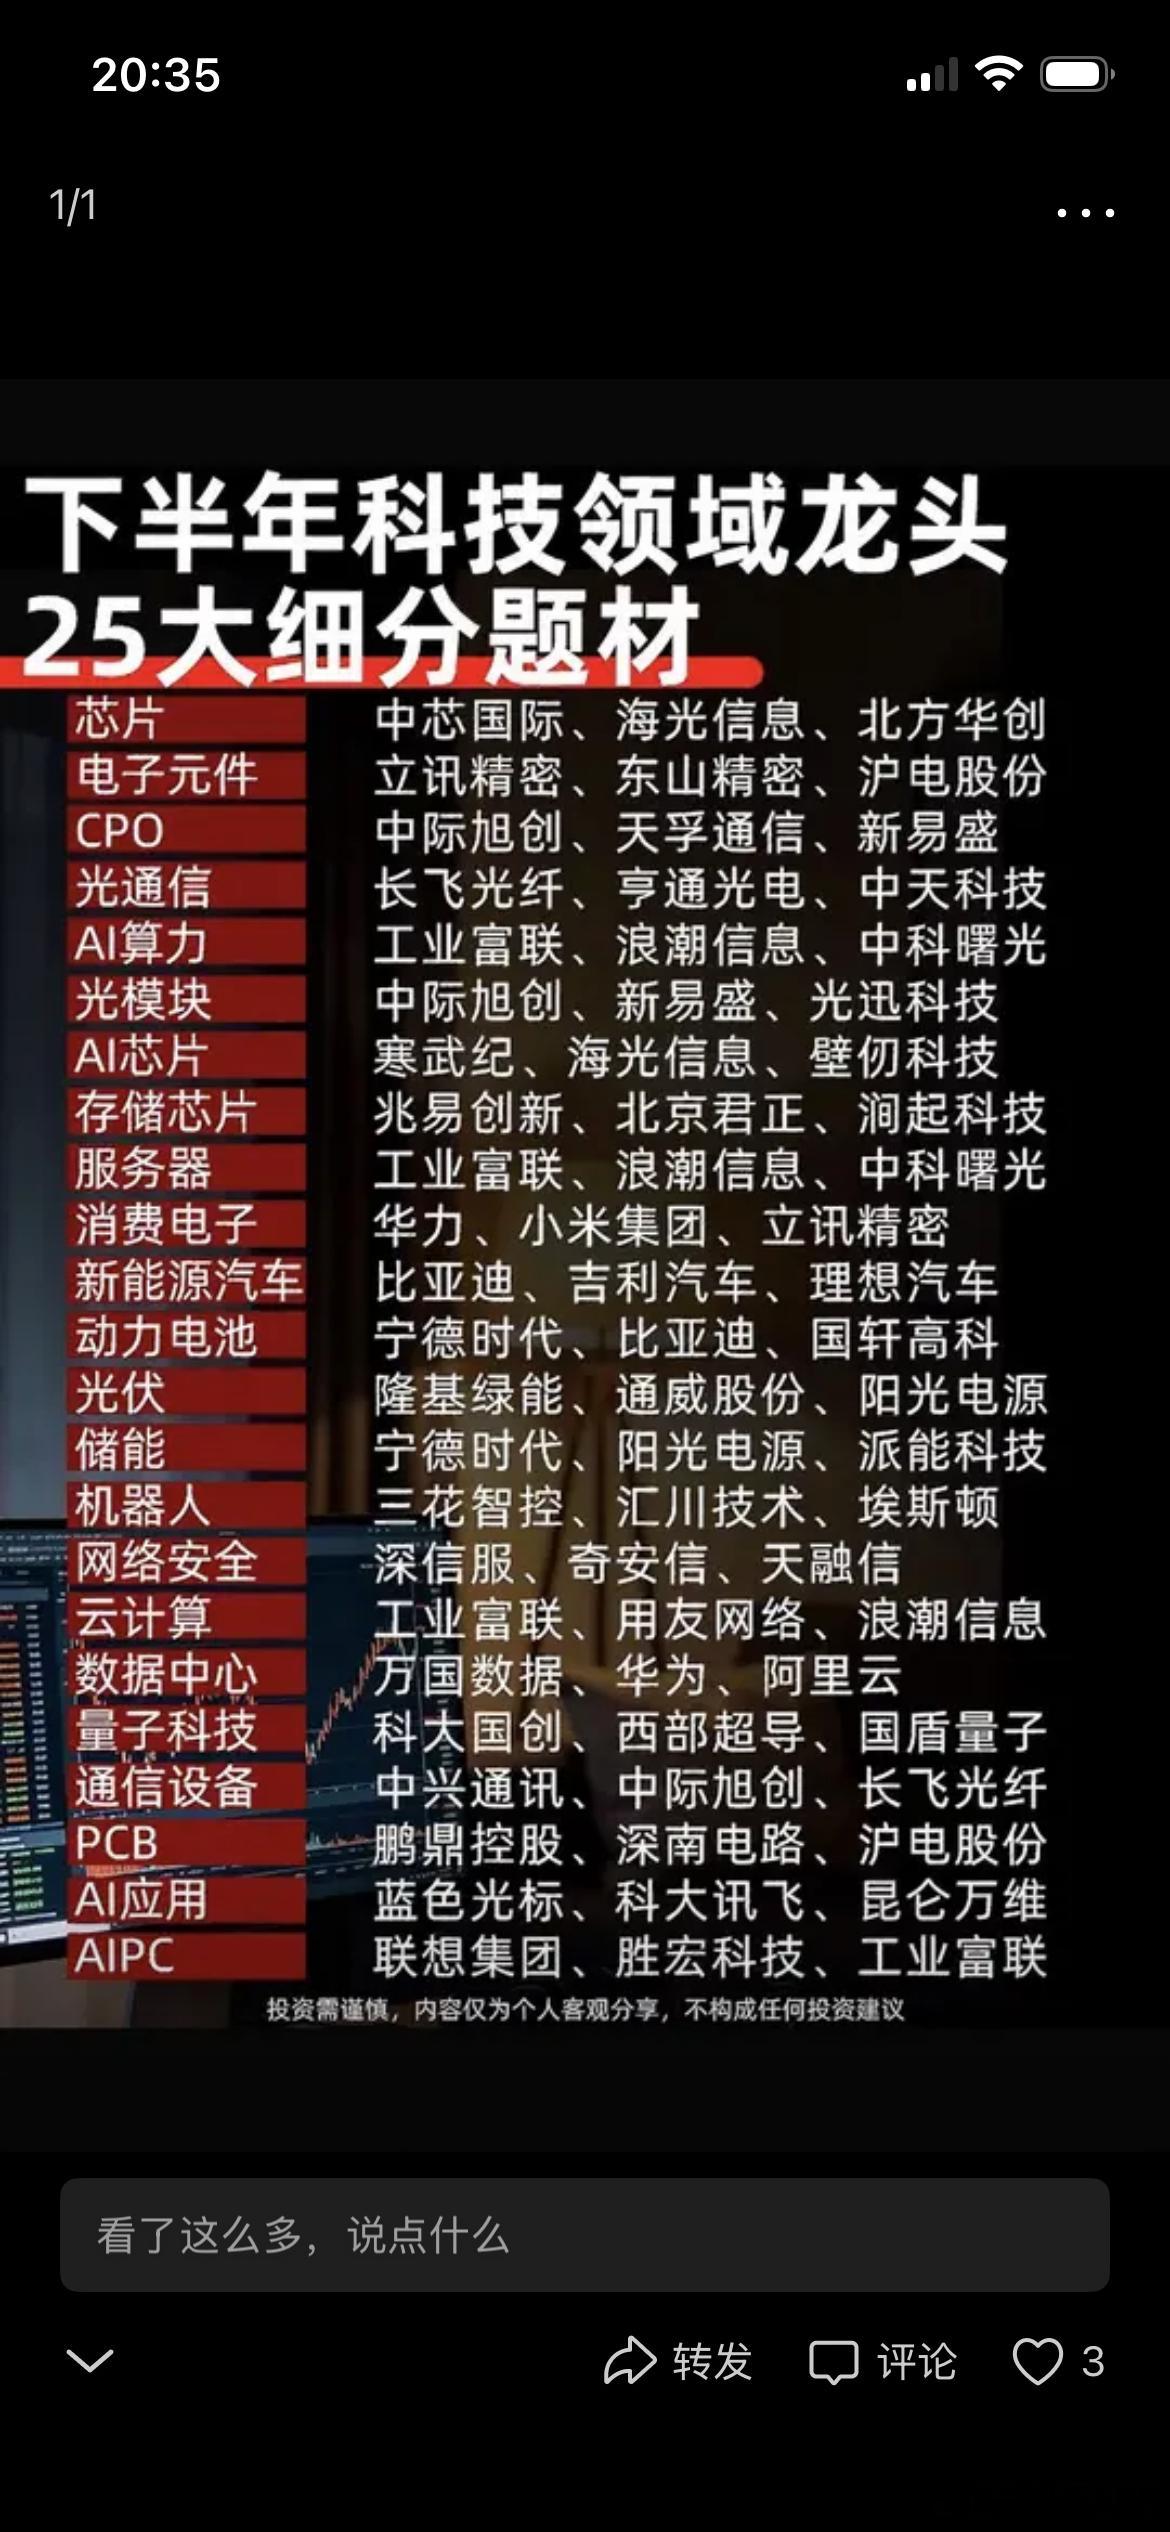
印制电路板PCB概念,二十强公司!1、生益科技:全球第二大刚性覆铜板生产商,全球市占率领先2、东山精密:PCB业务全球前四,供货苹果、特斯拉、Meta等知名厂商,切入光通信3、深南电路:航空工业集团旗下,PCB全球前十,国内封装基板领域先行4、沪电股份:全球数据通讯和智能汽车领域PCB龙头,数据中心领域PCB、22层及以上PCB、交换机及路由器用PCB、L2+自动驾驶域控制器高阶HDIPCB市占率均全球领先5、胜宏科技:全球印制电路板百强,主营高密度印制电路板6、鹏鼎控股:全球领先PCB生产企业,全球少数同时具备各类PCB产品研发、设计、制造、销售服务的专业大型厂商7、鼎泰高科:PCB企业上游供应商,为PCB企业提供工具、材料、装备等一体化解决方案,PCB钻针市占率全球领先8、大族数控:PCB专用设备,PCB继续钻孔设备领域领先9、景旺电子:全球领先的汽车PCB供应商,覆盖了PCB主要品类10、生益电子:全球PCB百强企业,产品以计算机服务器、通讯网络、汽车电子等领域的印制电路板为主11、嘉立创:内资印制电路板百强企业,印制电路板行业的产业互联网龙头12、铜冠铜箔:主营PCB铜箔,安徽国资委所属铜陵有色金属集团旗下13、广合科技:服务器主板用印制电路板行业领先14、南亚新材:覆铜板行业全球前十15、兴森科技:全球PCB前四大供应商,主营PCB、IC封装基板,800G光模块用PCB已稳定供货国内外一线光模块厂商16、国内PCB综合百强,手机HDI主板和手机电池板行业龙头企业之一17、方正科技:内资PCB百强,HDI产品国内居前18、金安国纪:覆铜板行业国内排名前三,已实现玻纤布-覆铜板-PCB全产业链覆盖19、超颖电子:全球领先的汽车电子PCB供应商,外销为主20、超声电子:全球PCB百强,主营印制线路板、覆铜板、超声仪器以上资讯仅供参考,观摩学习,不作为投资建议,祝您股票长红!您的关注点赞是我坚持更新的最大动力,感谢大家支持!欢迎转发收藏分享,评论区留言,祝您万事如意!
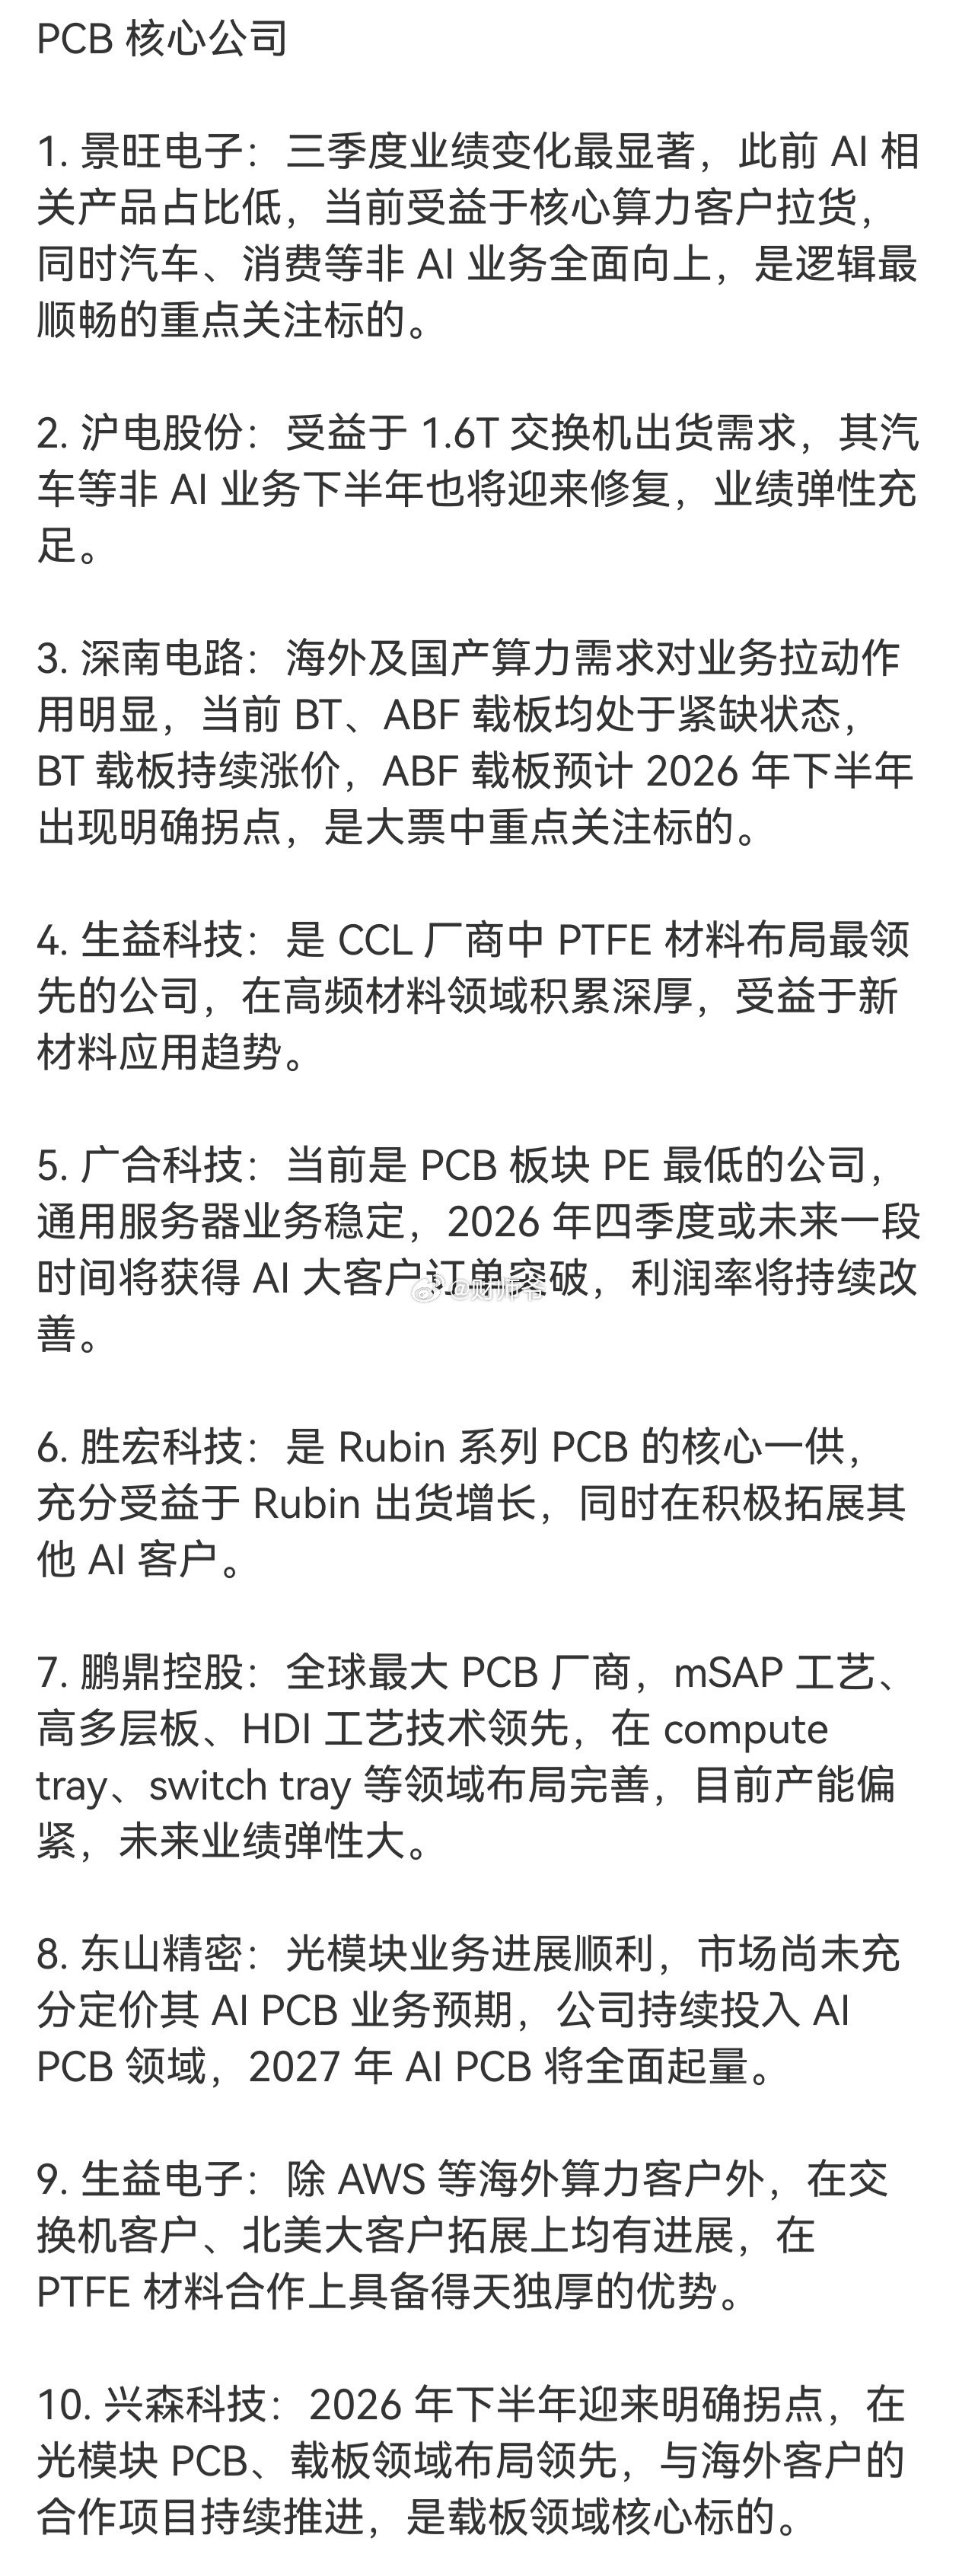

七次涨价!PCB的主升浪要来了?(附概念股)近期,建滔积层板放出年内第七张涨
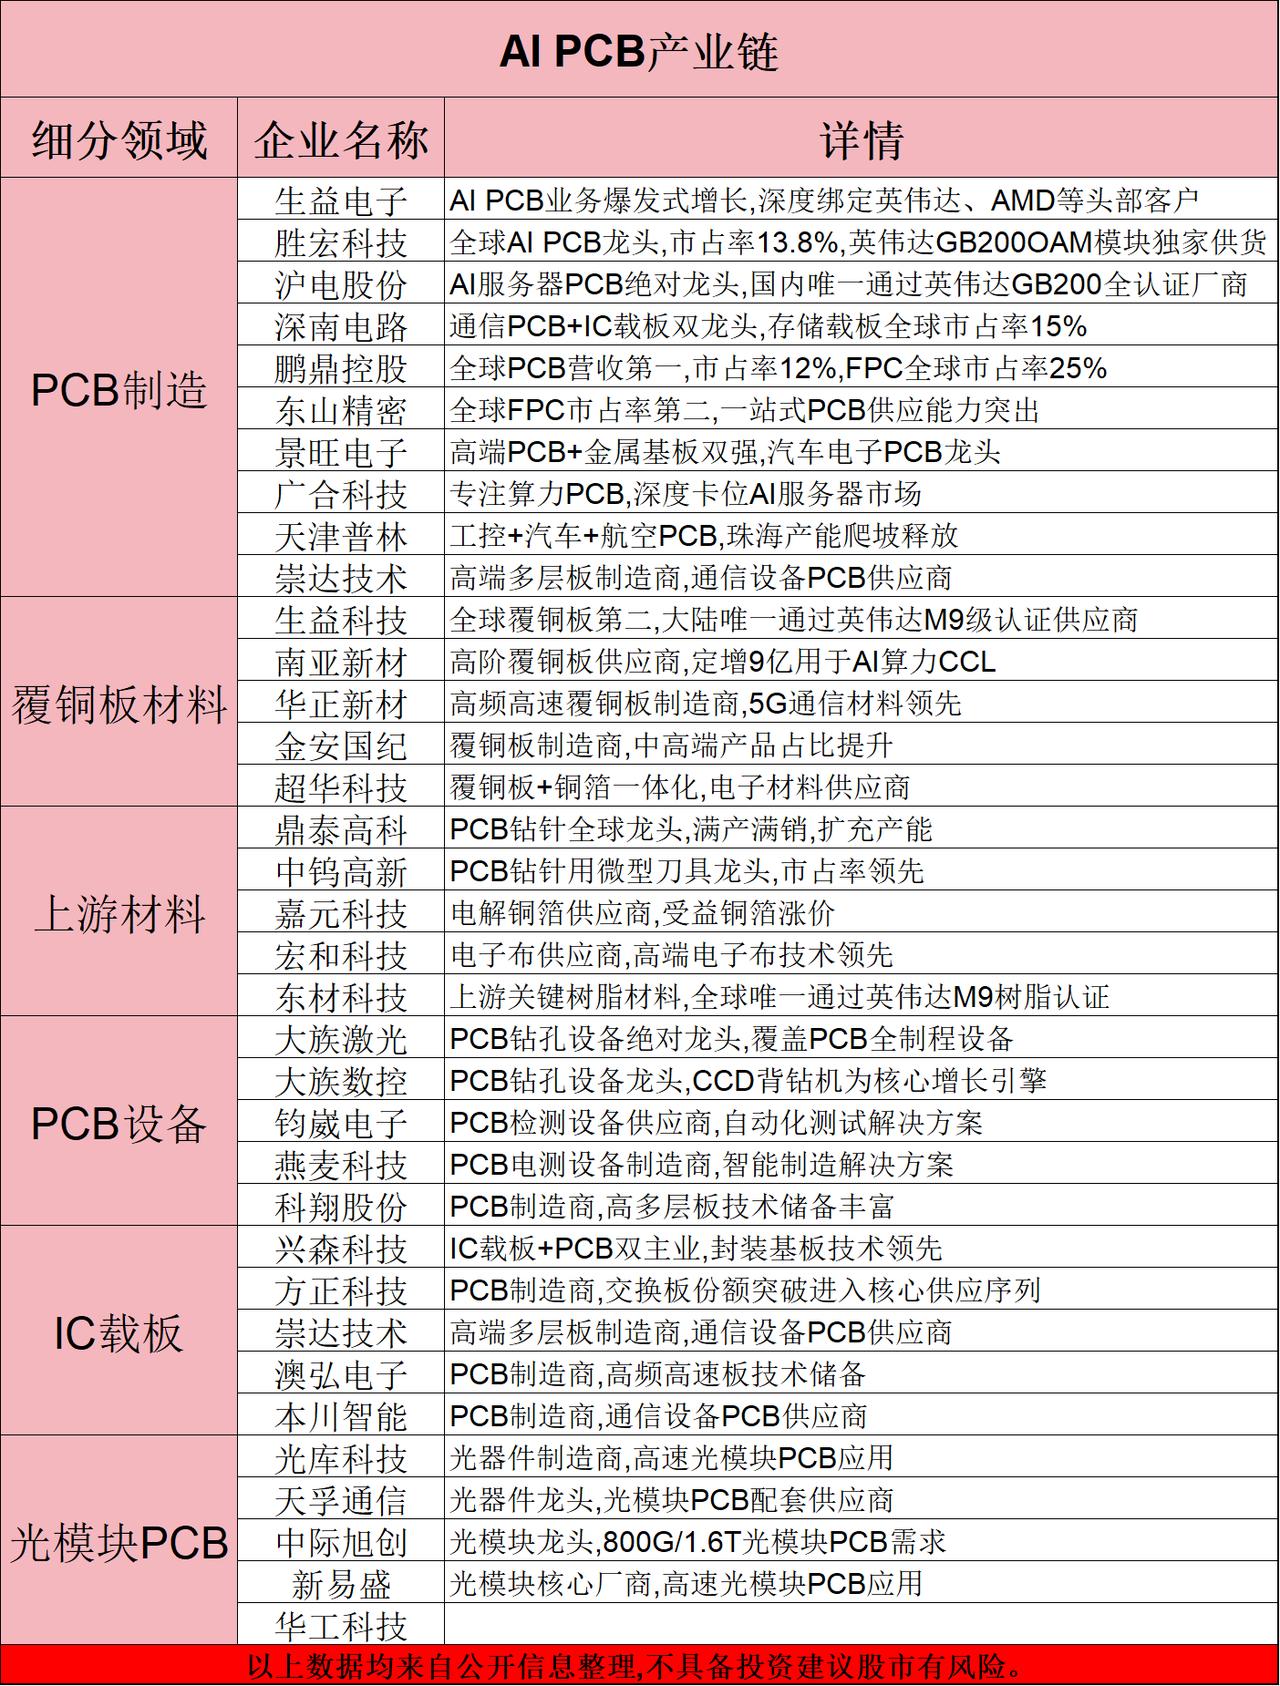
七次涨价!PCB的主升浪要来了?(附概念股)近期,建滔积层板放出年内第七张涨价函,FR-4覆铜板直接上调10%,半固化片按规格调整,薄布品类最高大涨20%。这还没完,海外大厂排队跟进:松下宣布9月1日起调价,部分产品涨幅高达30%。南亚塑胶紧随其后,涨20%-25%。一张涨价函,点燃了整个PCB产业链。很多人会问,一块覆铜板涨价,为什么市场反应这么大?因为它是整条算力硬件链路的"地基"。覆铜板是PCB电路板最核心的基材,而PCB恰恰是AI服务器、交换机、光模块这些算力硬件的"骨骼"。AI算力建设越猛,PCB需求越旺,上游覆铜板就越紧俏。当上游材料开始连续涨价,往往意味着下游需求已经满到溢出来了。更深一层看,这轮涨价背后有两条主线共振:一是上游铜箔、树脂成本抬升,二是AI带来的PCB需求爆发式增长。厂商涨价底气十足,议价能力明显回升,整个产业链进入景气上行通道。机构的判断同样乐观:大模型能力不断迭代,叠加海外云厂商资本开支扩张,算力基础设施和推理侧需求会维持高景气。但也要冷静提醒:涨价利好已有一定预期兑现,覆铜板属于周期材料,最终还要看下游服务器订单能不能跟上。一旦算力资本开支不及预期,需求端转弱,板块波动会明显放大。行情火热,更要避免盲目追高。
当前比较大的新进入光模块领域的企业有几家:1,立讯精密。老消费代工了,一上来主攻1.6T硅光模块(8
当前比较大的新进入光模块领域的企业有几家:1,立讯精密。老消费代工了,一上来主攻1.6T硅光模块(800G已量产),而且进入供应链。组装能力最强,这个新进入者可是较大的玩家。2,环旭电子原来也是代工厂,自动化生产经验丰富。它为了绕开地缘,越南新产线2026年Q3投产,主打海外云厂商的代工订当前比较大的新进入光模块领域的企业有几家:1,立讯精密。老消费代工了,一上来主攻1.6T硅光模块(800G已量产),而且进入供应链。组装能力最强,这个新进入者可是较大的玩家。2,环旭电子原来也是代工厂,自动化生产经验丰富。它为了绕开地缘,越南新产线2026年Q3投产,主打海外云厂商的代工订单。3,东山精密它的优势蛮大的,自己可以代工芯片嘛,会抢一部分市场。其他的新进入着就很多了,什么均胜电子、奥拓电子等。有点制造业的熟悉的味道了。。。。美国牢牢抓着高端EML和DSP等,都是高价值量的,这是不同的。
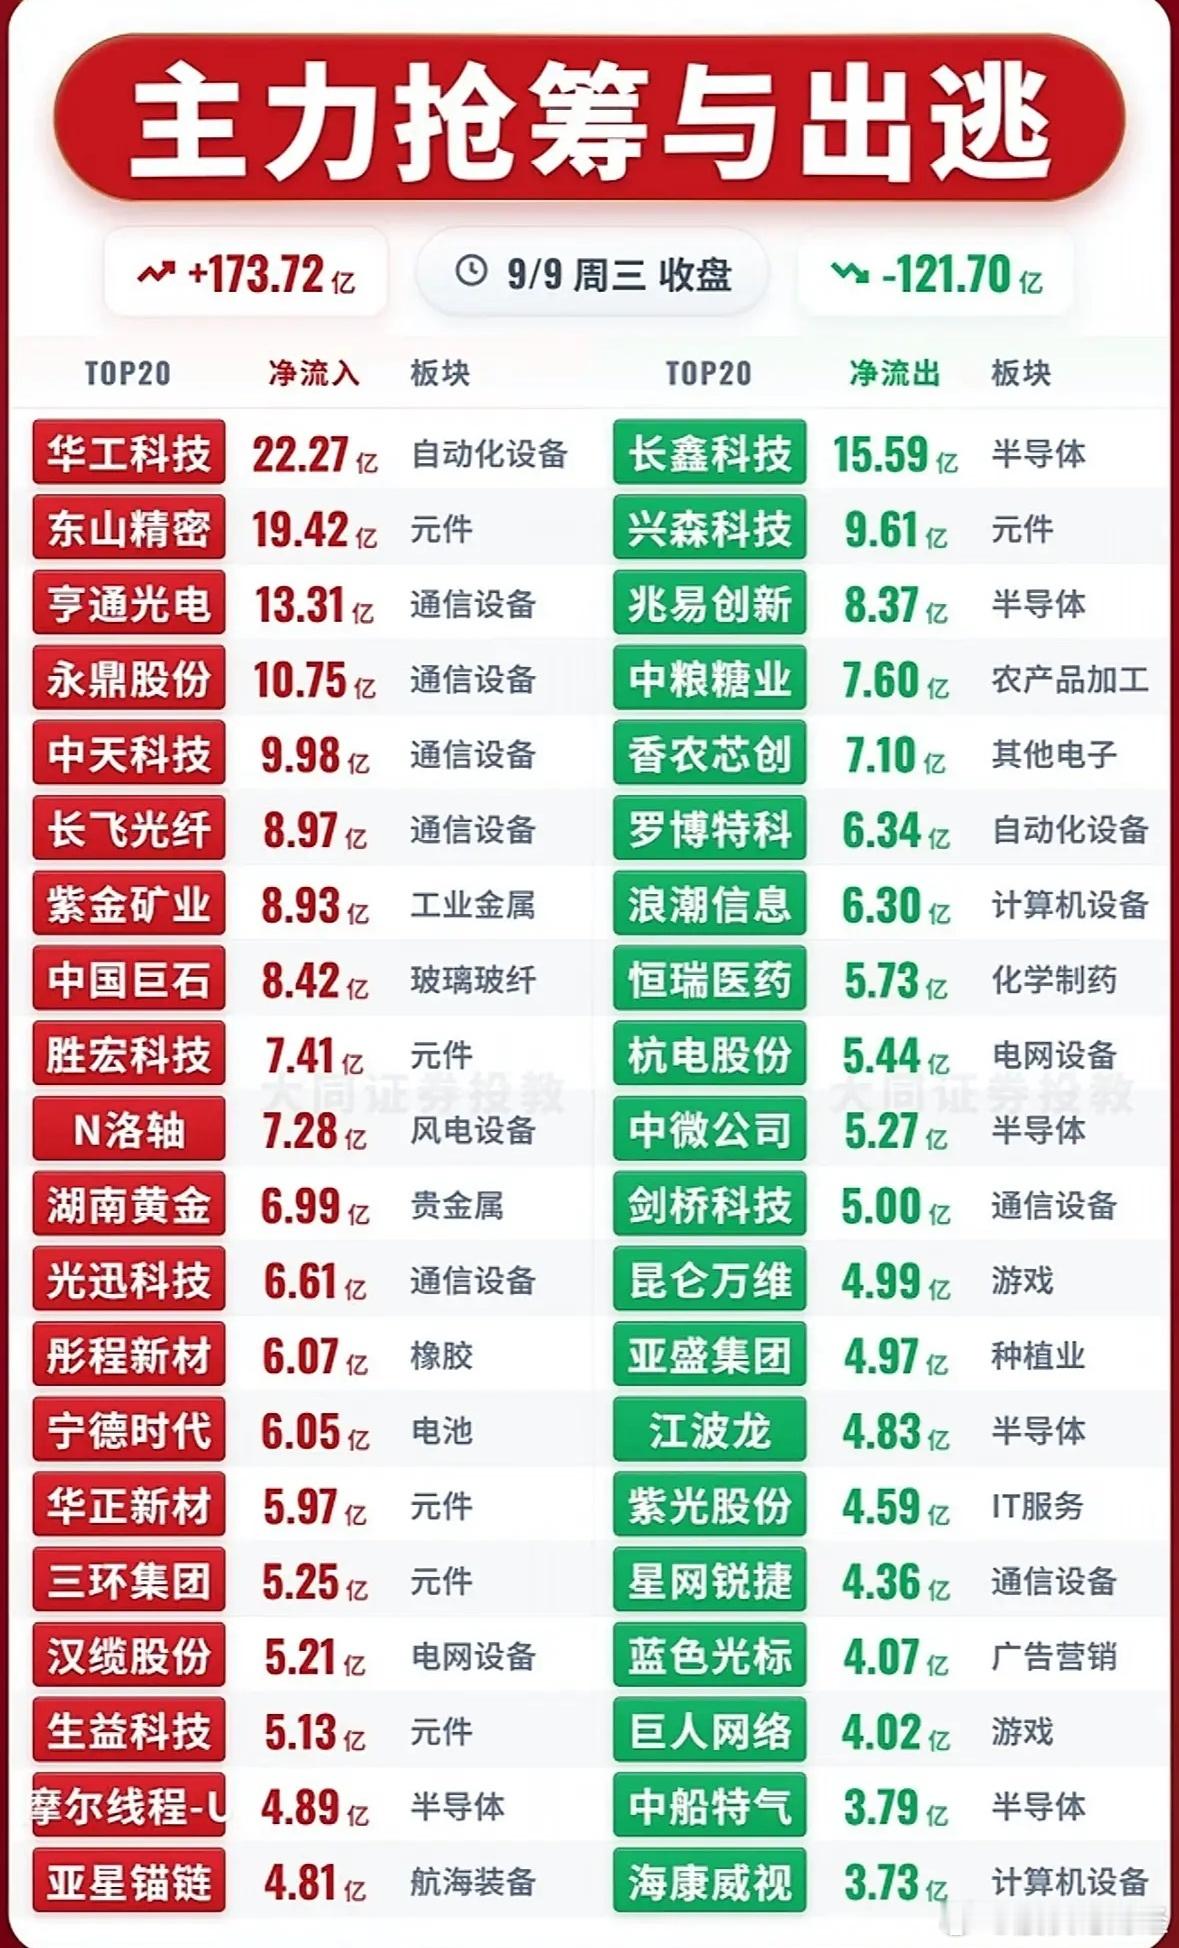
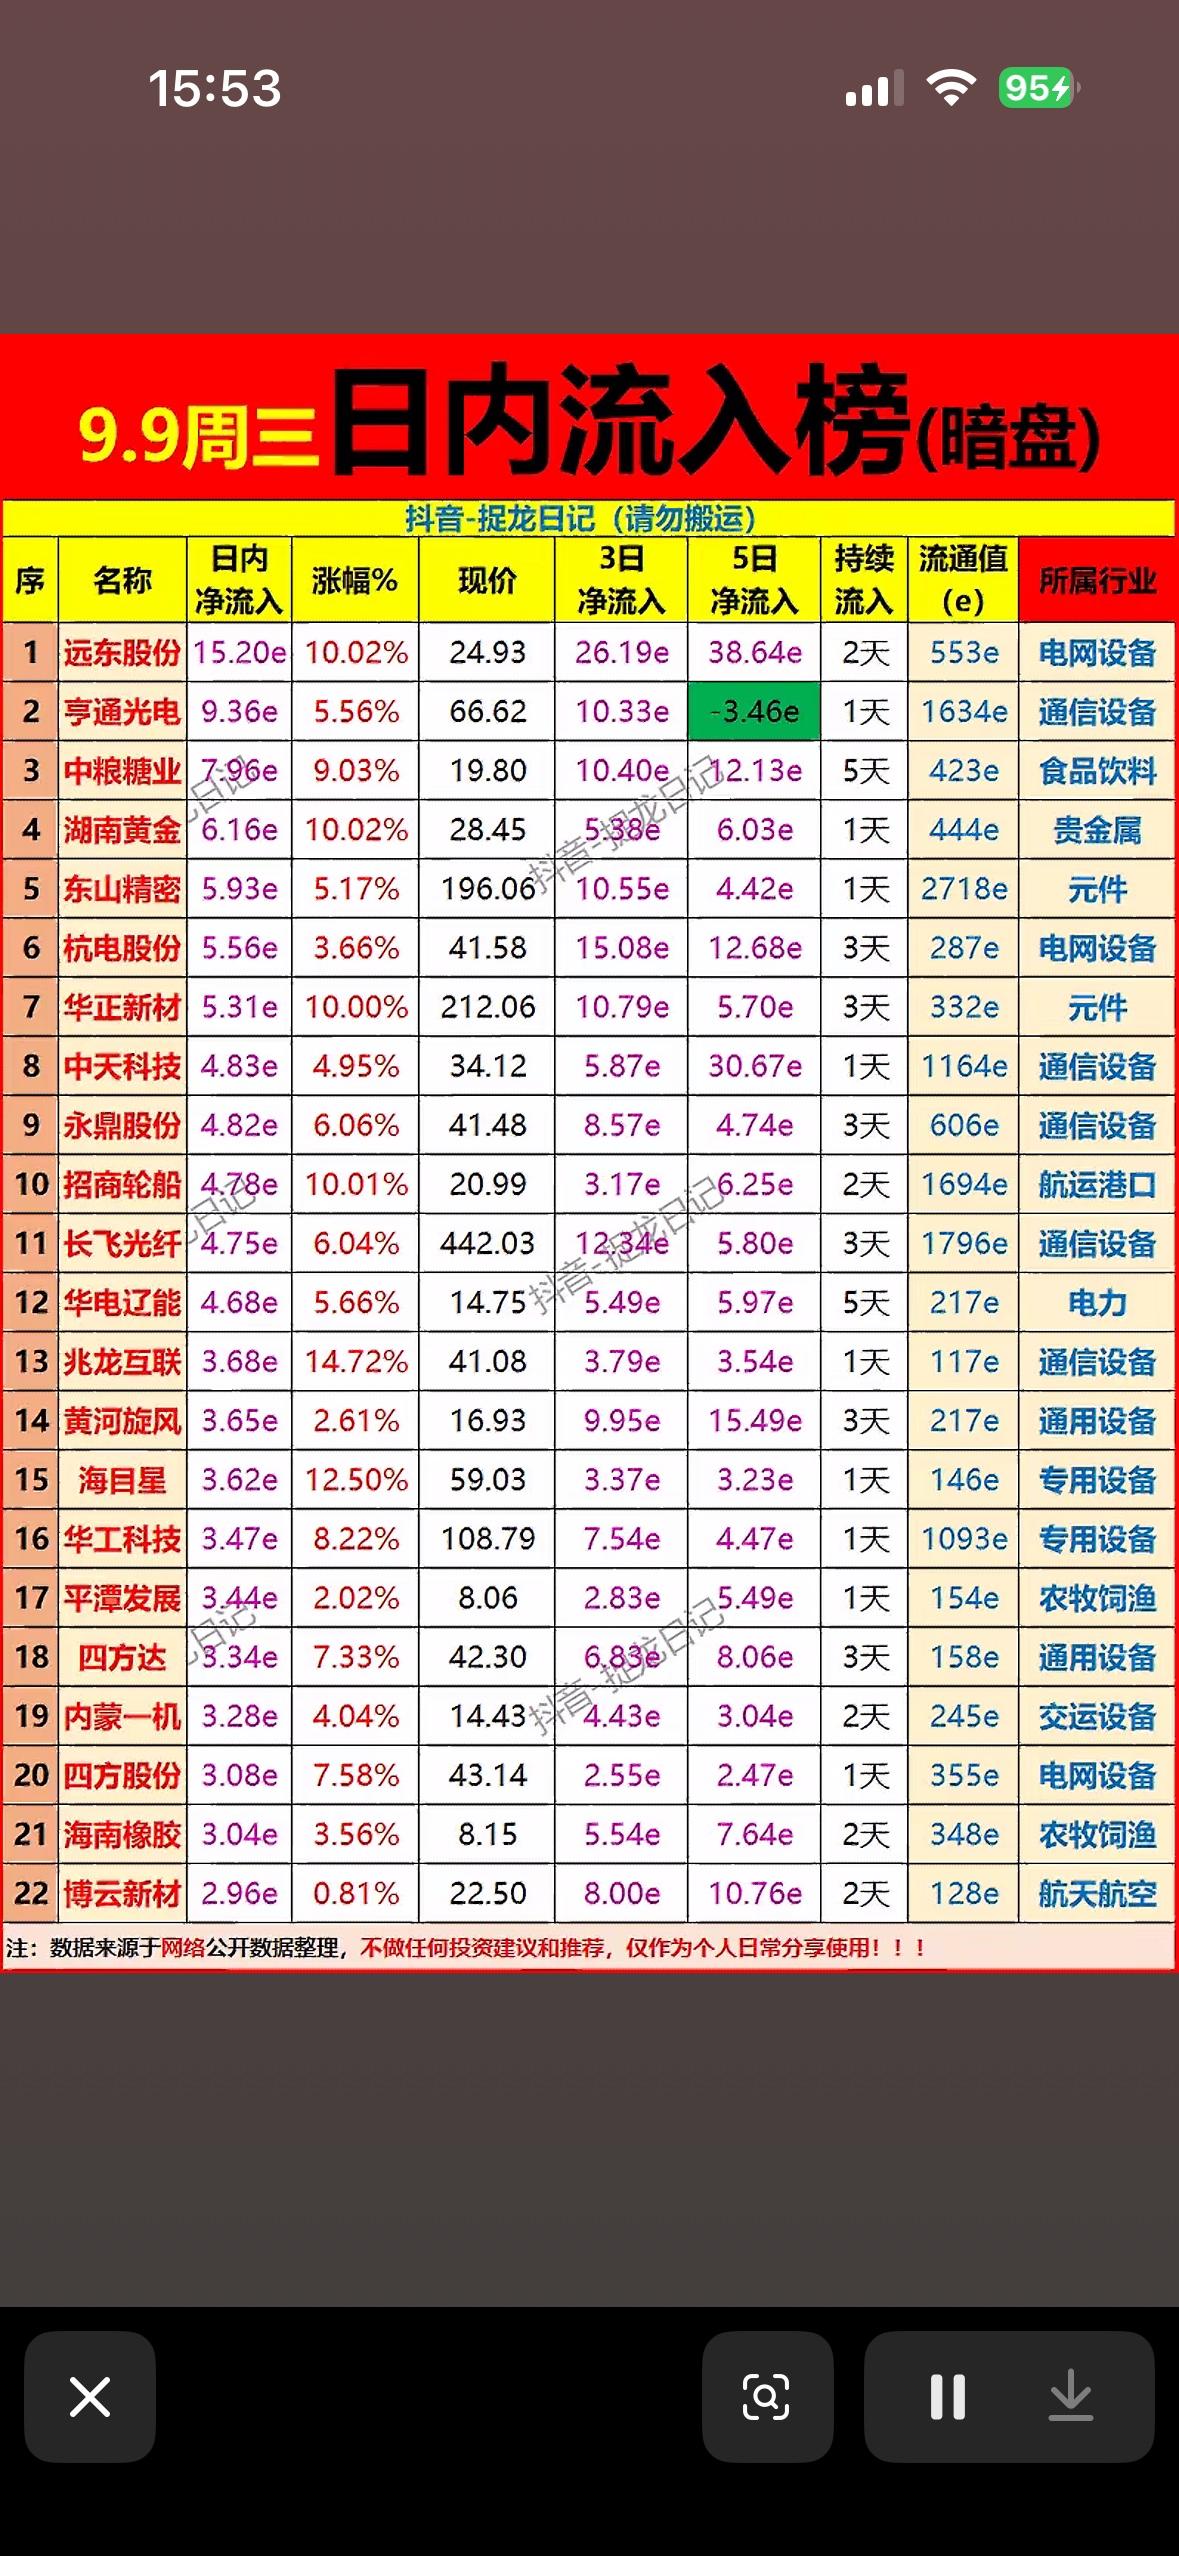
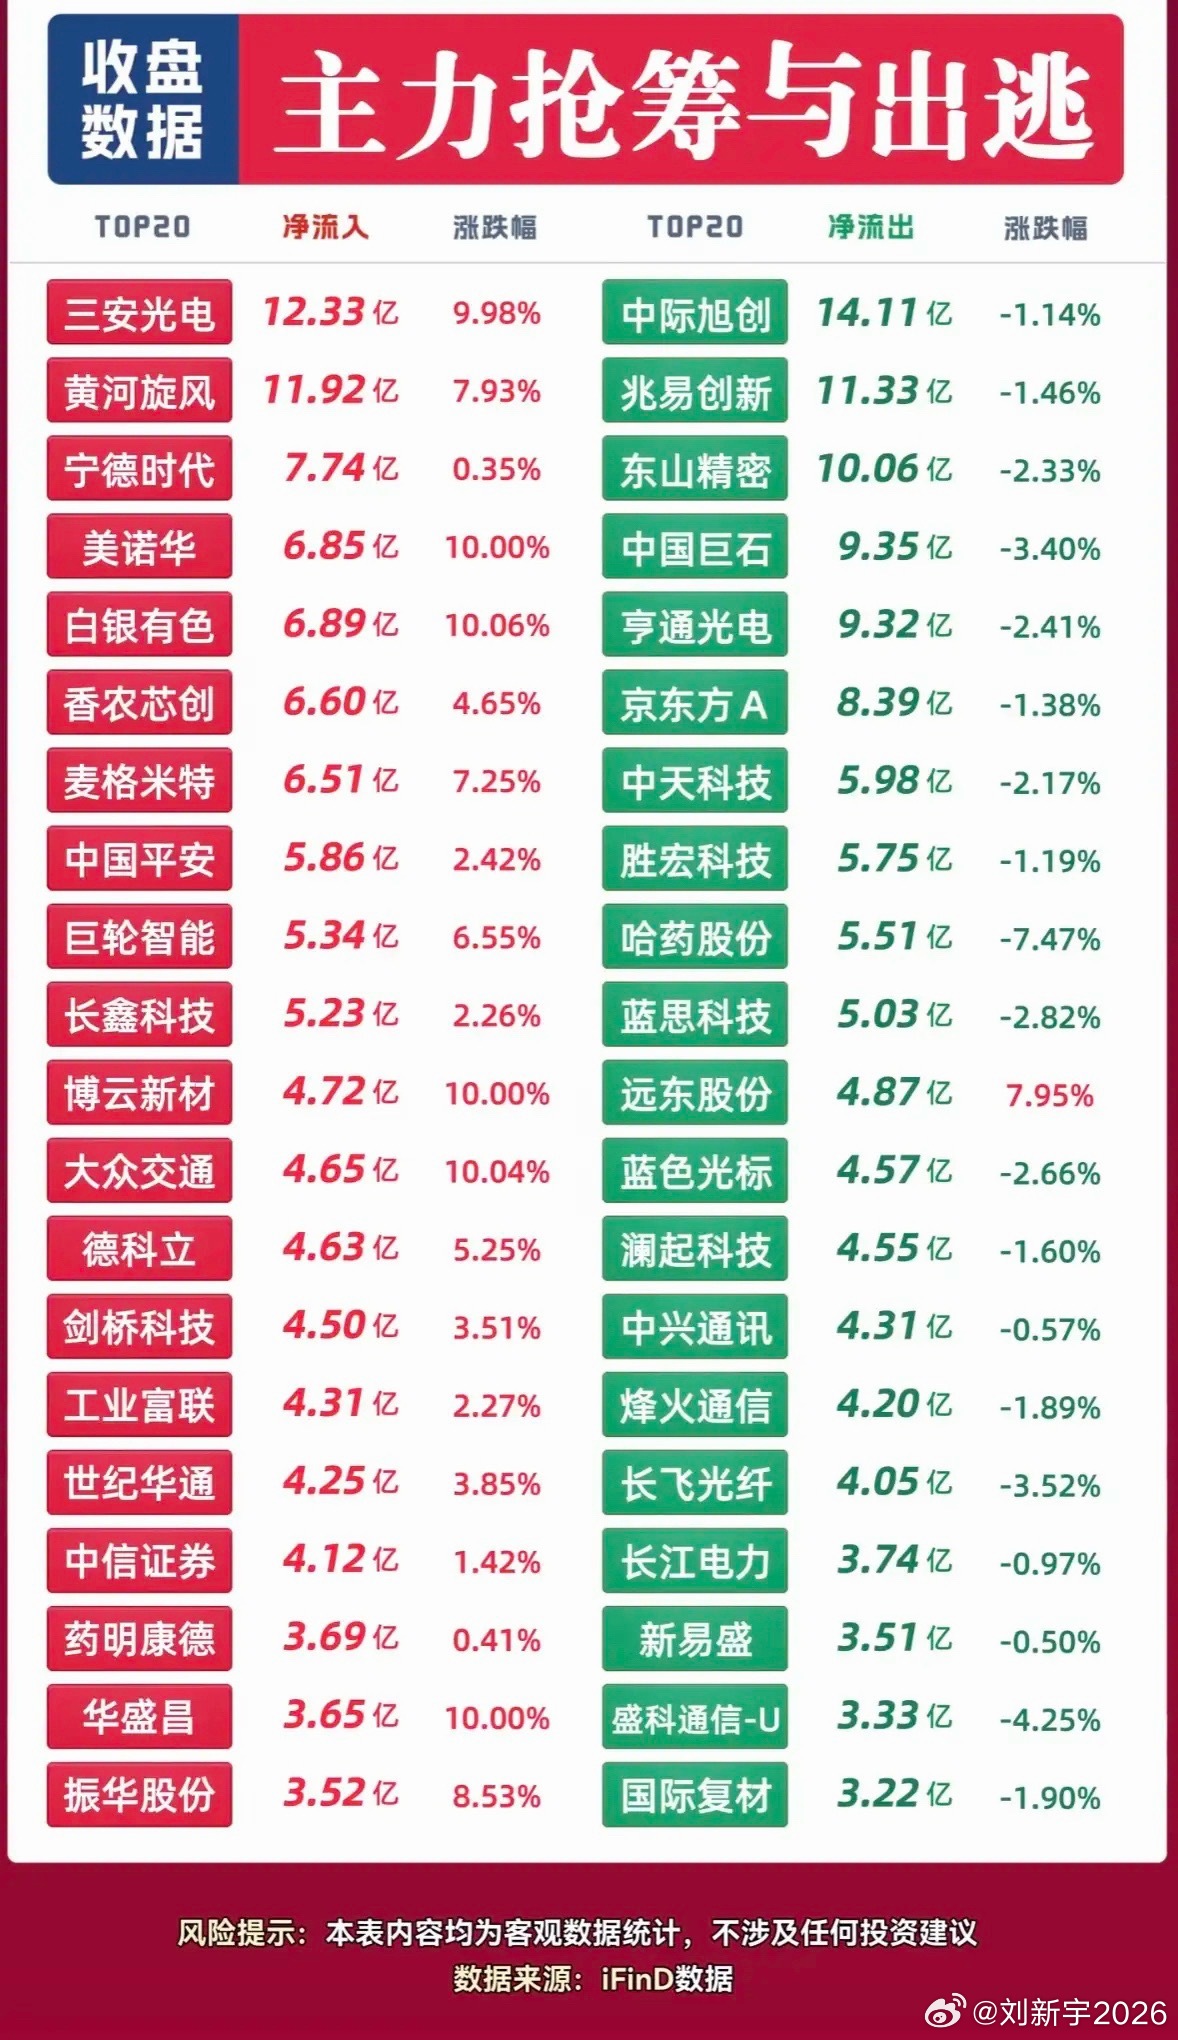
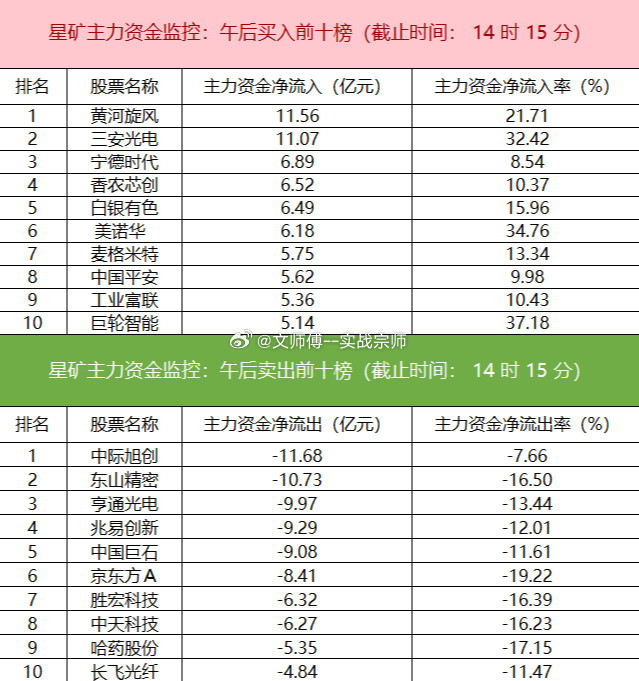
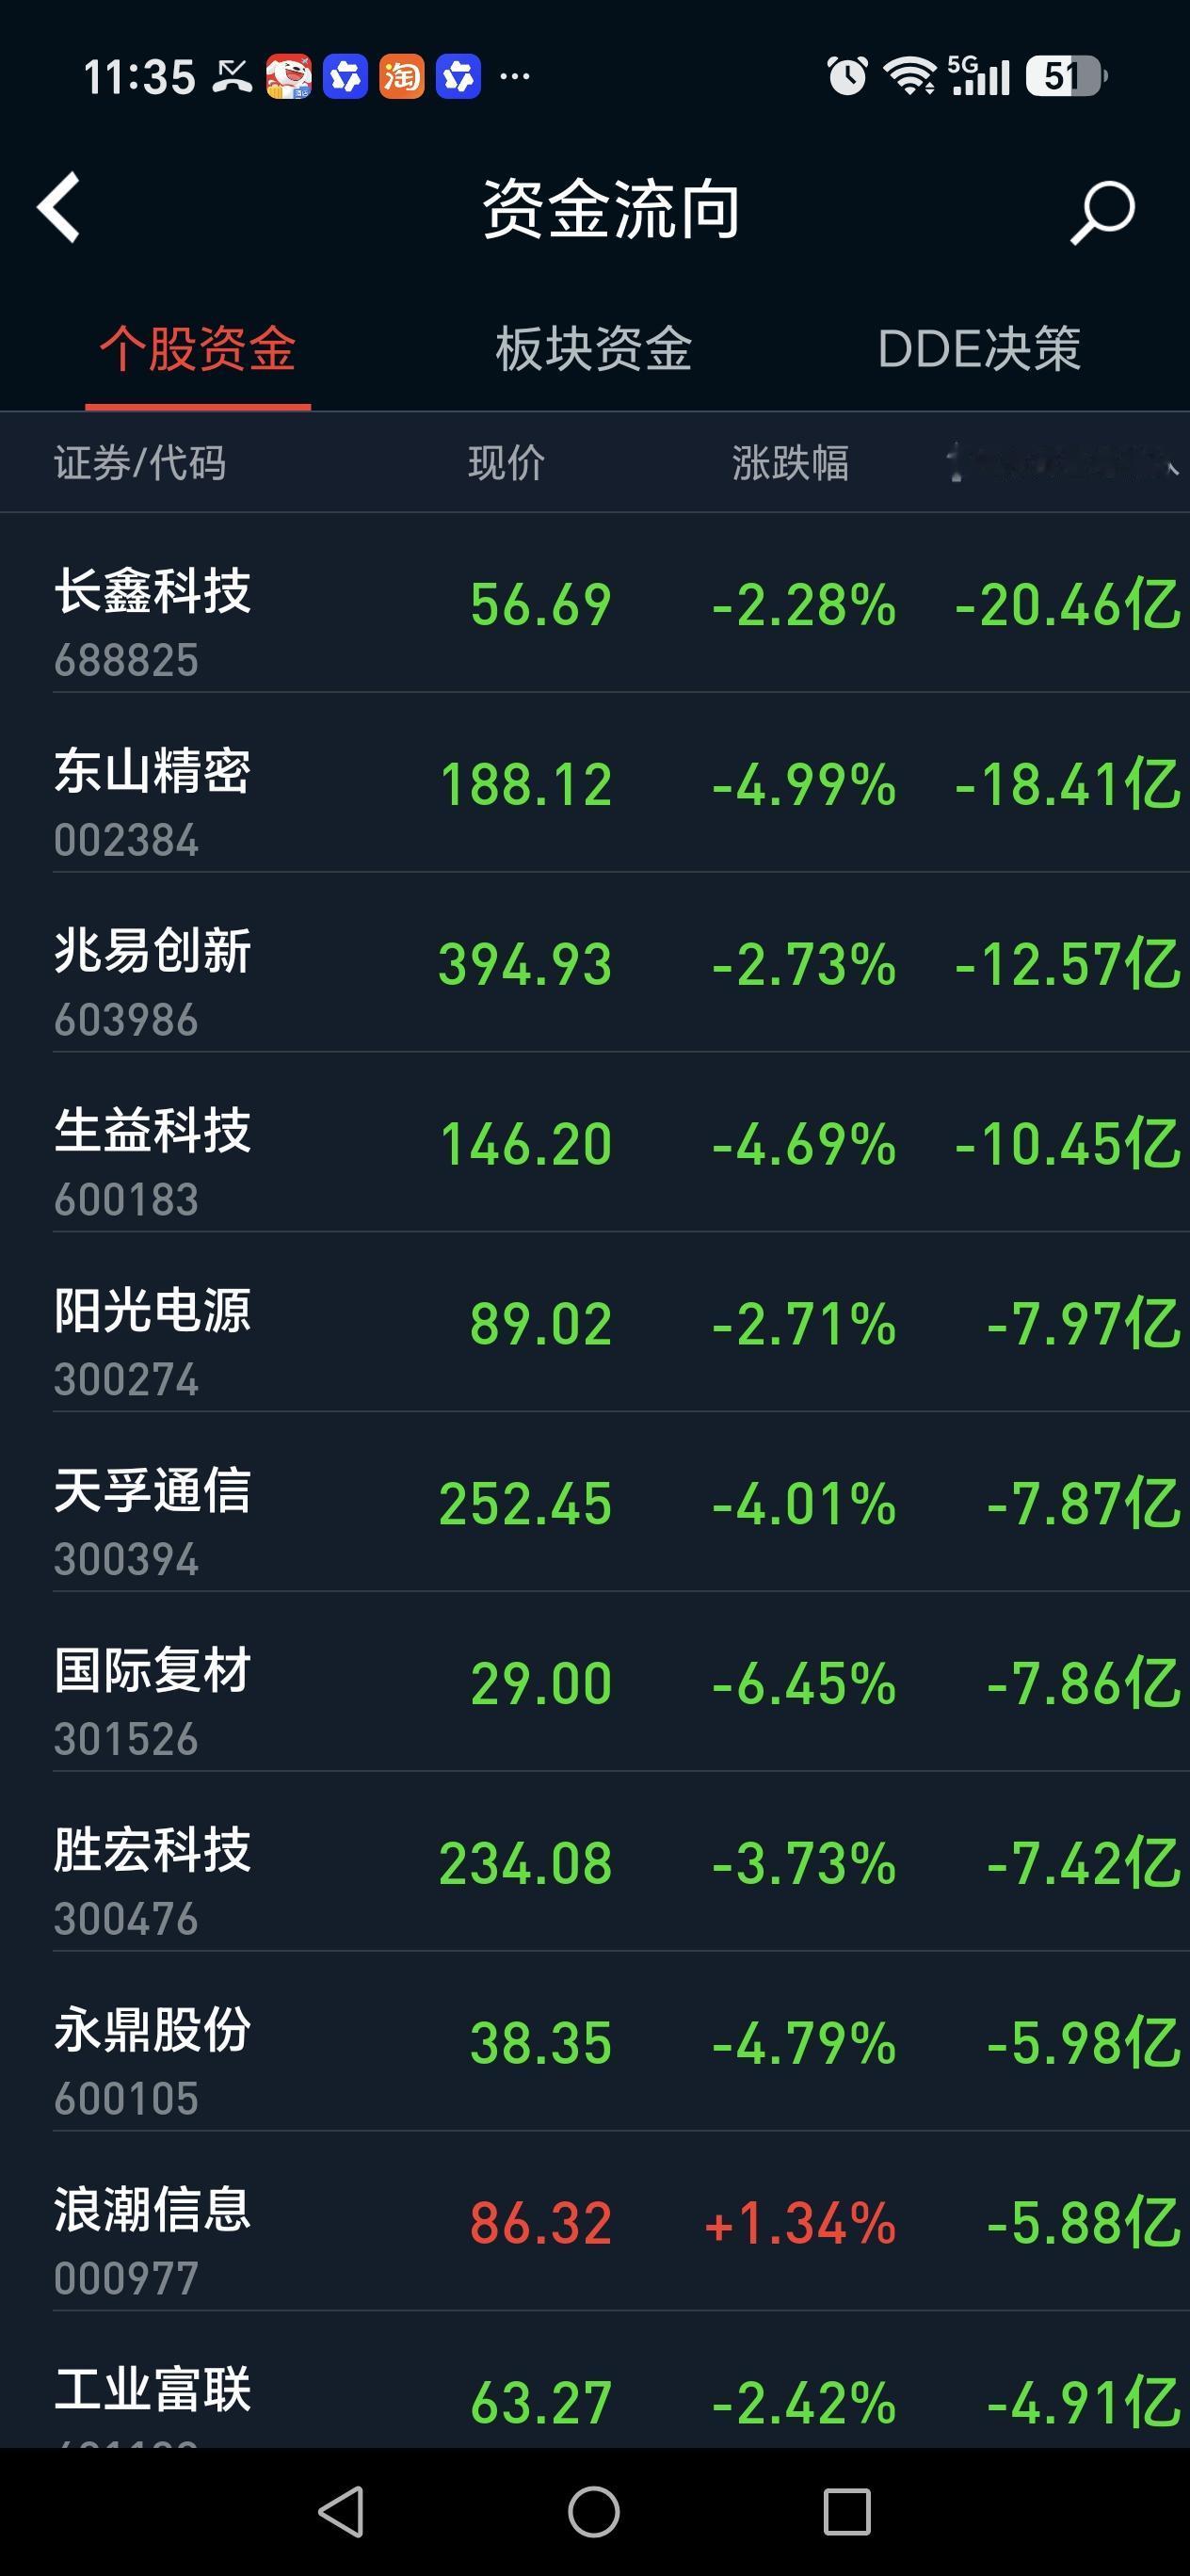
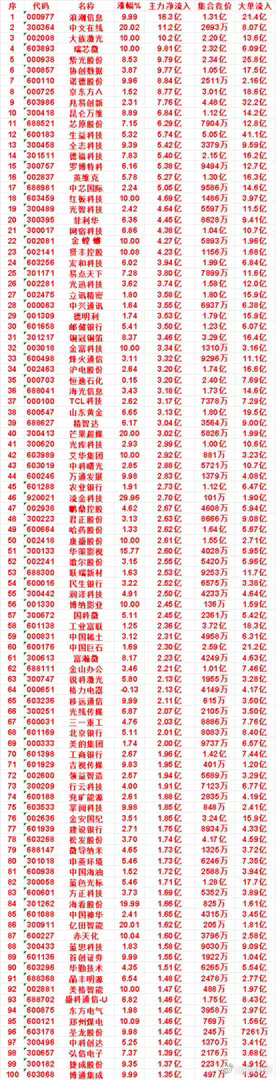
9月9日主力资金净流入—净流出前20名
9月9日主力资金净流入—净流出前20名
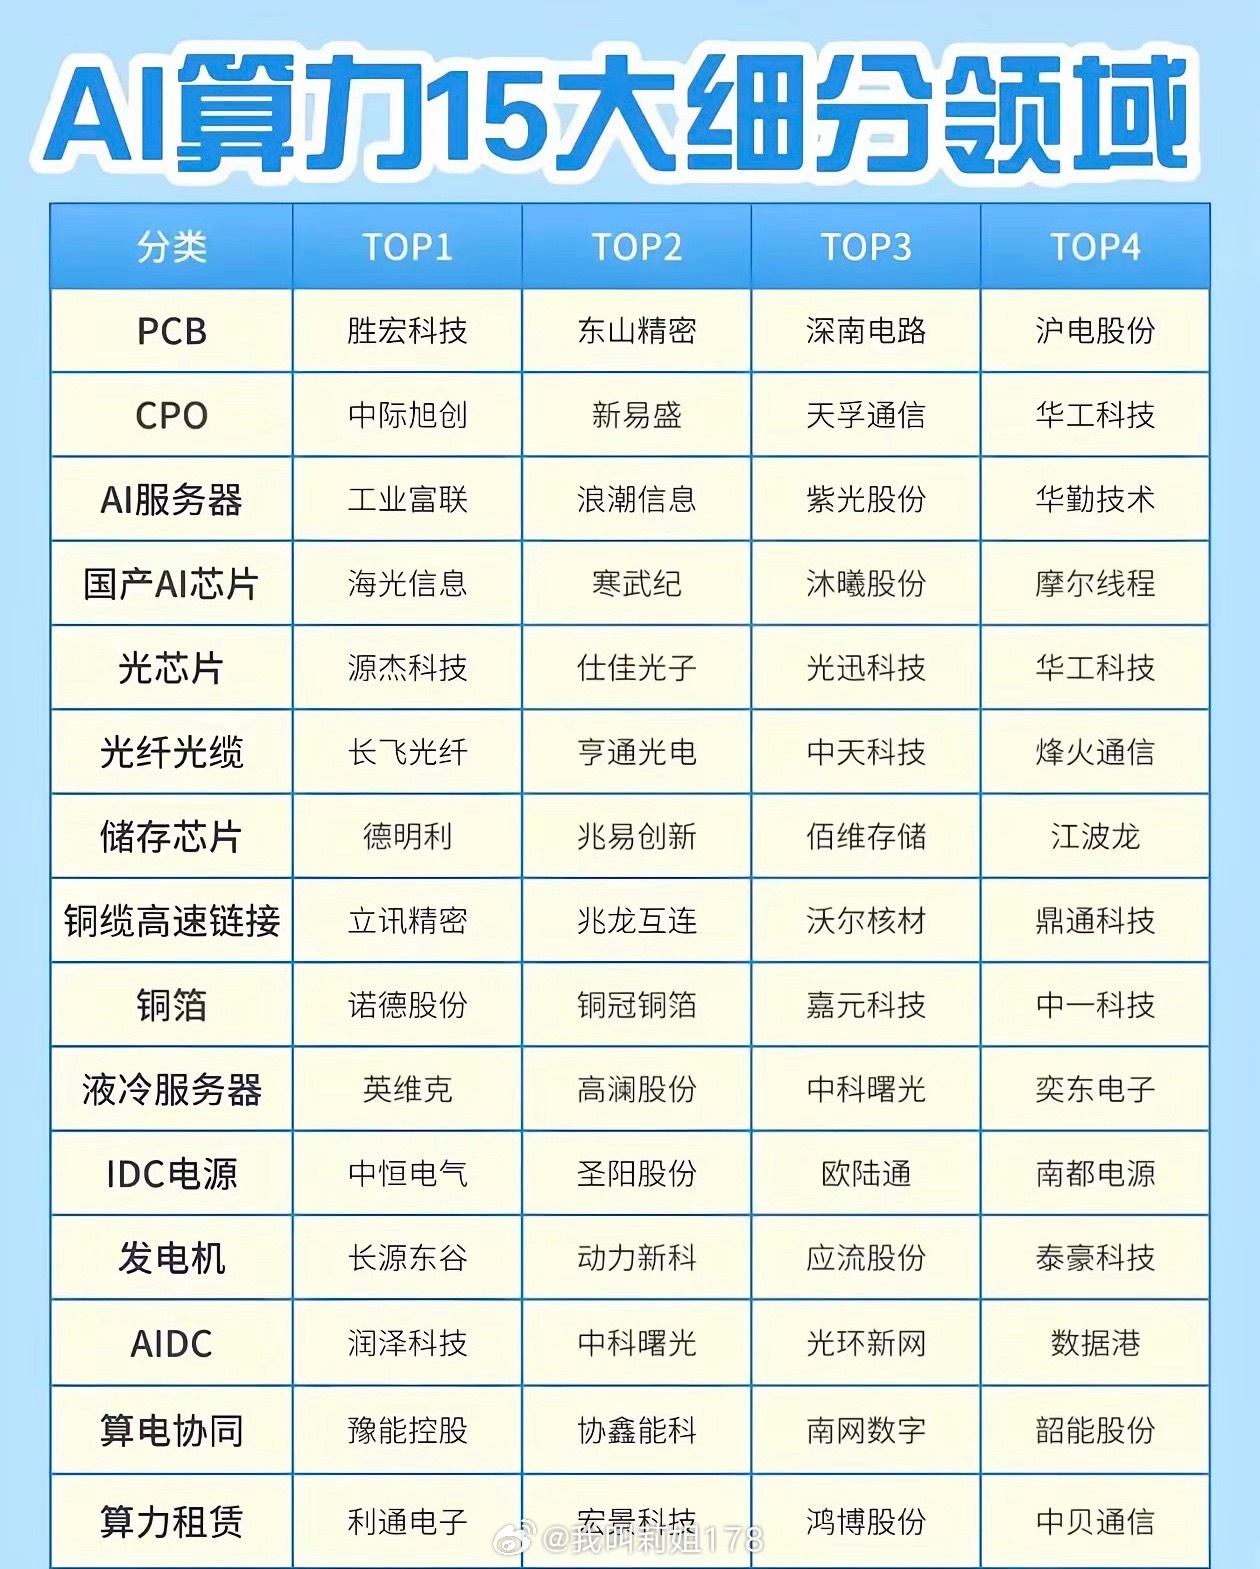
AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工
AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工细致,可以划分为15个核心细分赛道,覆盖硬件、光通信、存储、散热、供电、算力运营等多个环节,每个细分承担不同的功能。上游硬件端包含PCB、AI服务器、国产AI芯片、光芯片、高速铜缆、铜箔,是算AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工细致,可以划分为15个核心细分赛道,覆盖硬件、光通信、存储、散热、供电、算力运营等多个环节,每个细分承担不同的功能。上游硬件端包含PCB、AI服务器、国产AI芯片、光芯片、高速铜缆、铜箔,是算力硬件的核心基础。AI服务器承担运算任务,PCB、高速连接件保障硬件高速传输;国产AI芯片代表自主可控方向;光芯片、CPO、光纤光缆,解决算力设备之间高速通信需求。
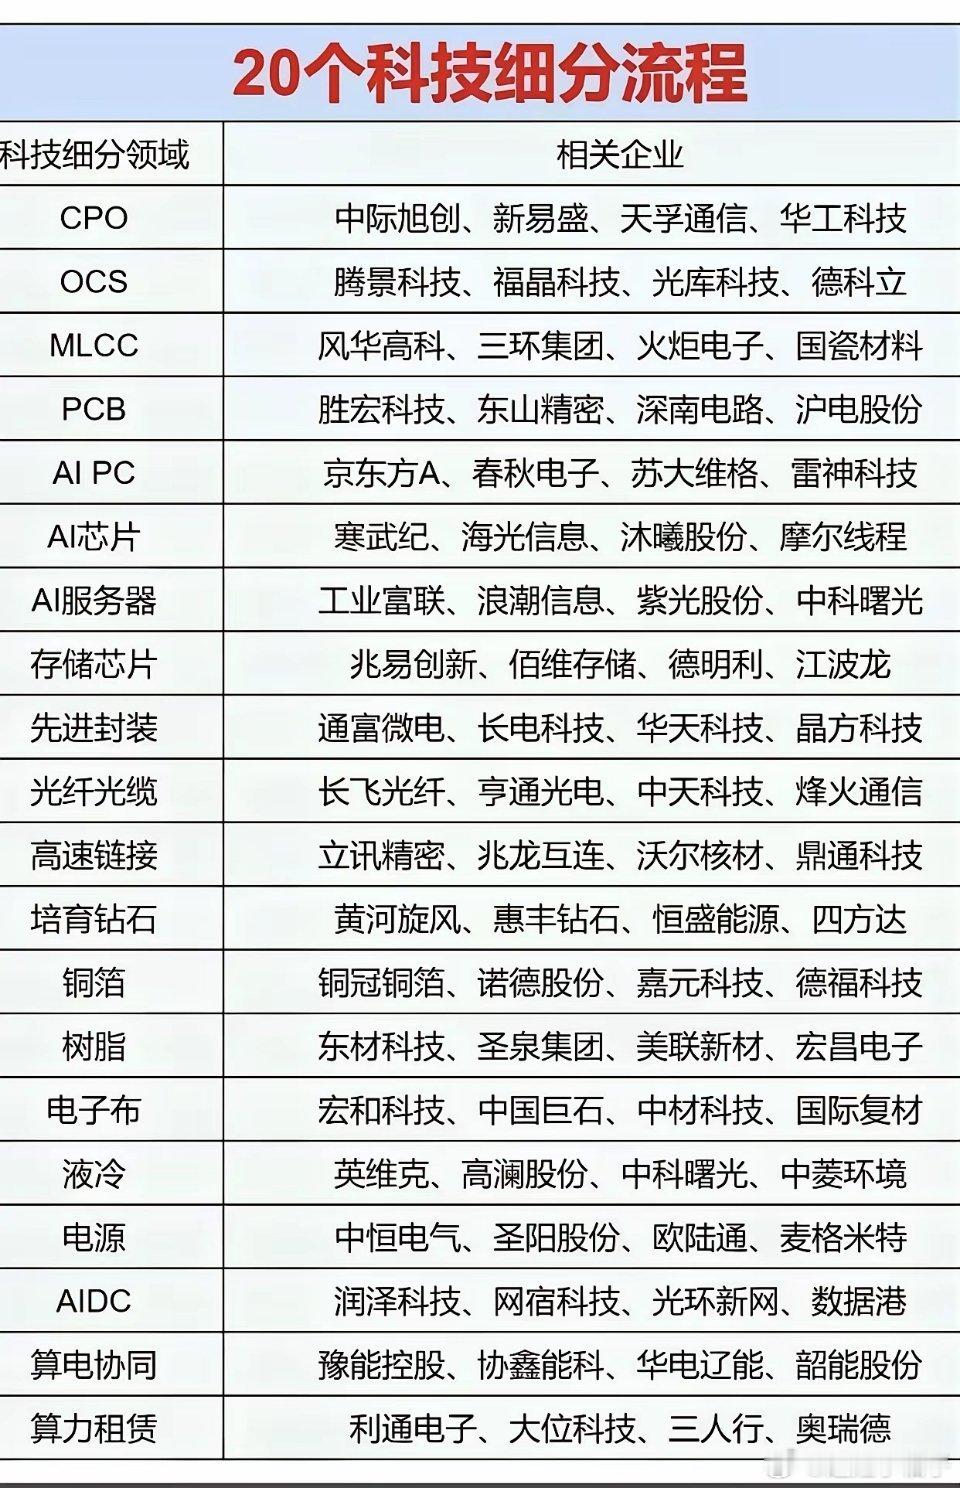
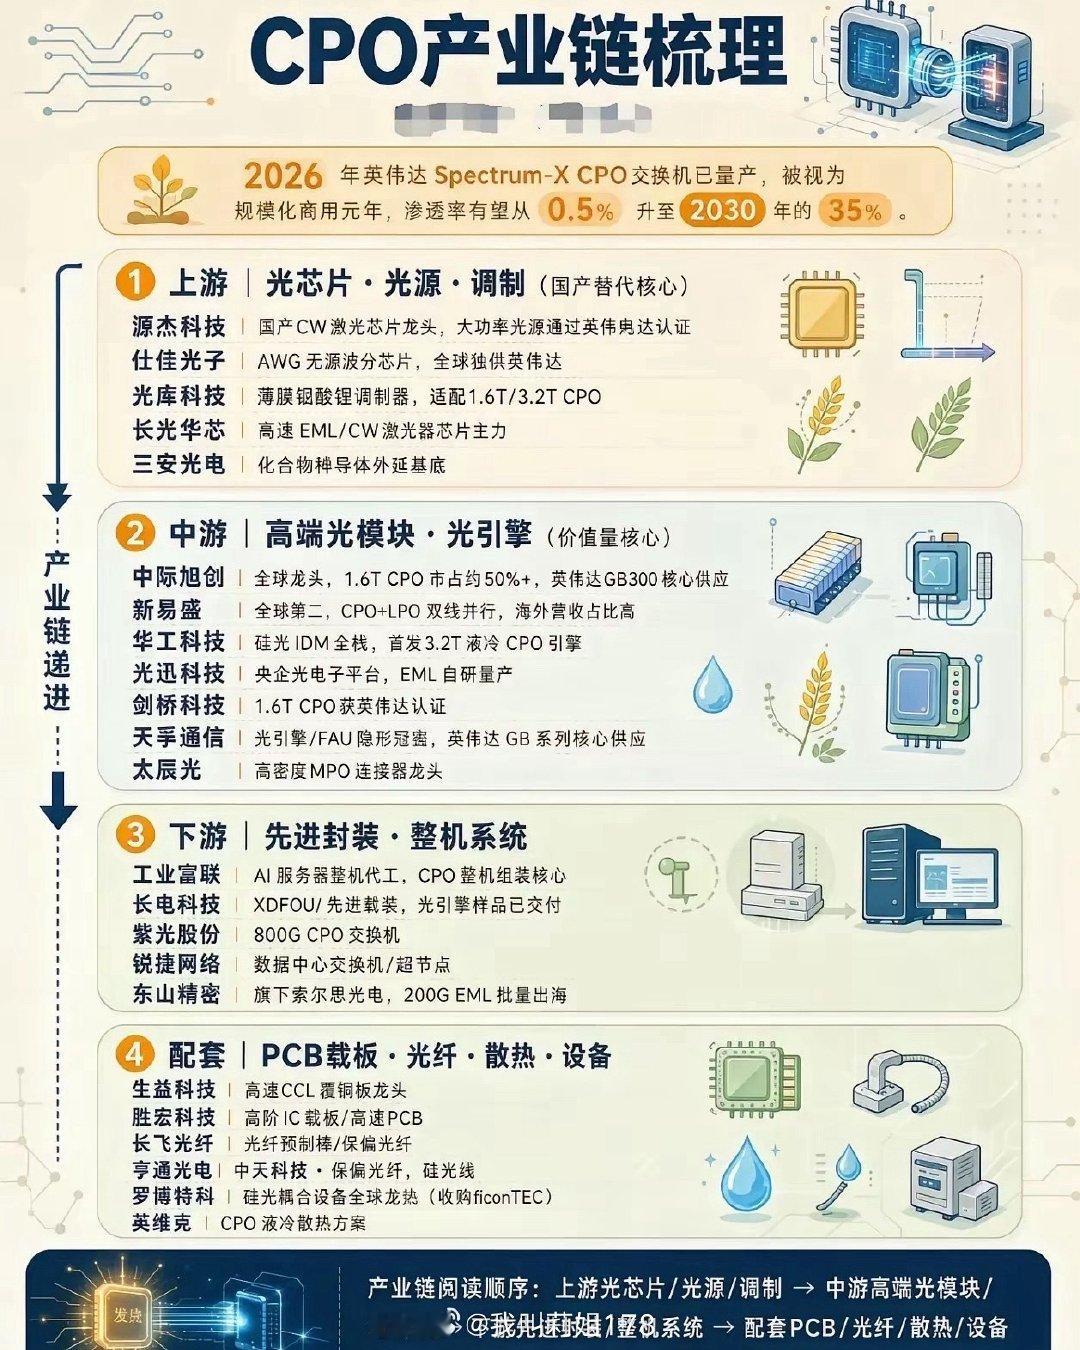
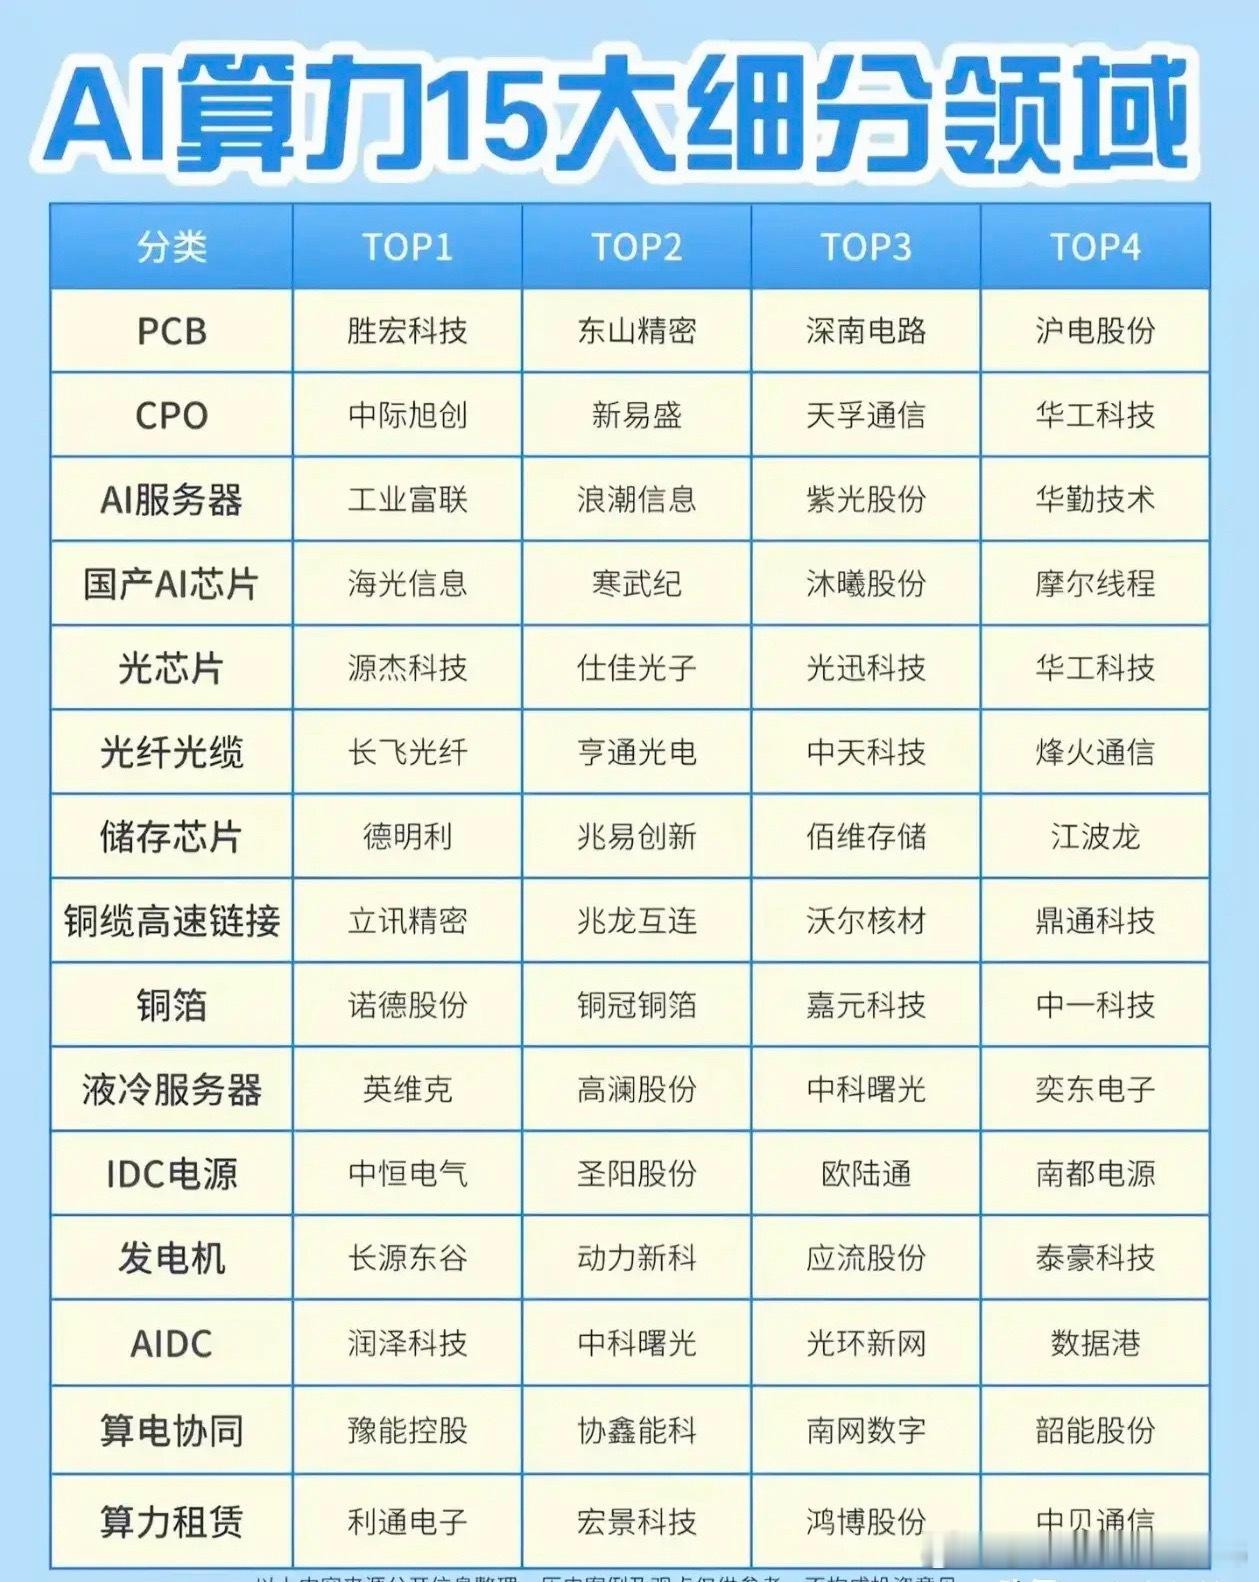
AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层
AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工细致,可以划分为15个核心细分赛道,覆盖硬件、光通信、存储、散热、供电、算力运营等多个环节,每个细分承担不同的功能。上游硬件端包含PCB、AI服务器、国产AI芯片、光芯片、高速铜缆、铜箔,是算力硬件的核心基础。AI服务器承担运算任务,PCB、高速连接件保障硬件高速传输;国产AI芯片代表自主可控方向;光芯片、CPO、光纤光缆,解决算力设备之间高速通信需求。存储芯片负责数据读写,液冷服务器解决高功耗散热难题。IDC电源、发电机,保障算力中心持续稳定供电,是算力基建不可缺少的配套。下游应用端包含AIDC数据中心、算电协同、算力租赁。AIDC是算力载体,算电协同解决能耗约束,算力租赁让中小客户可以按需获取算力资源。不同细分赛道景气度存在分化,部分方向已经经过一轮行情,板块容易受海外技术进展、行业订单、政策消息影响,波动幅度较大。不少企业仍处在业绩兑现过程中,要区分题材热度和真实订单落地情况,不可单纯依靠赛道名称盲目参与,多关注基本面与产业催化信号。配图仅为产业链梳理示意图,图中标的仅作为行业案例,不代表任何推荐,不构成买卖依据。风险提示:本文仅做产业科普复盘,不构成投资建议。股市有风险,投资需谨慎。


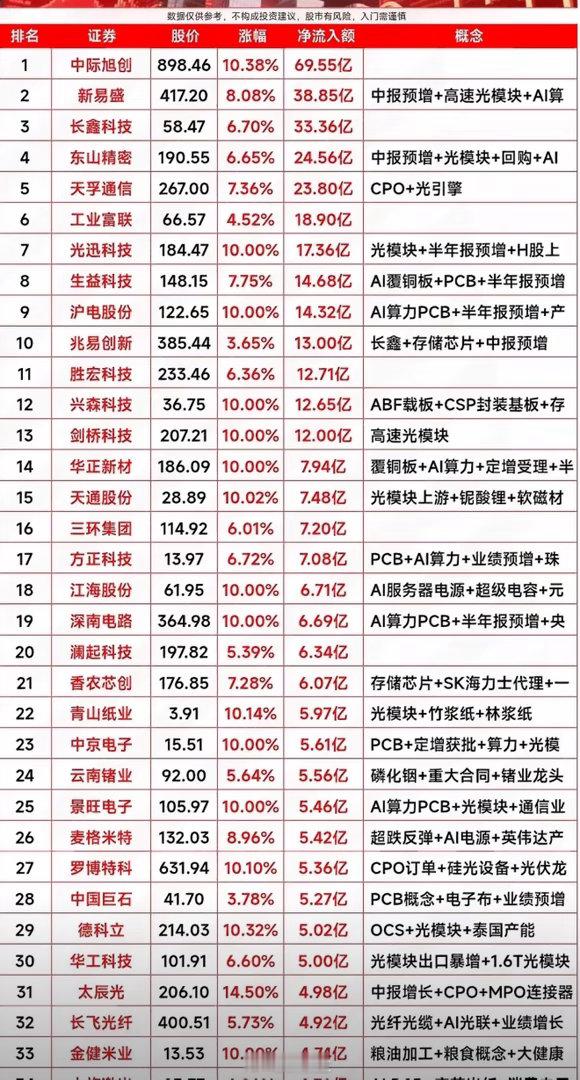
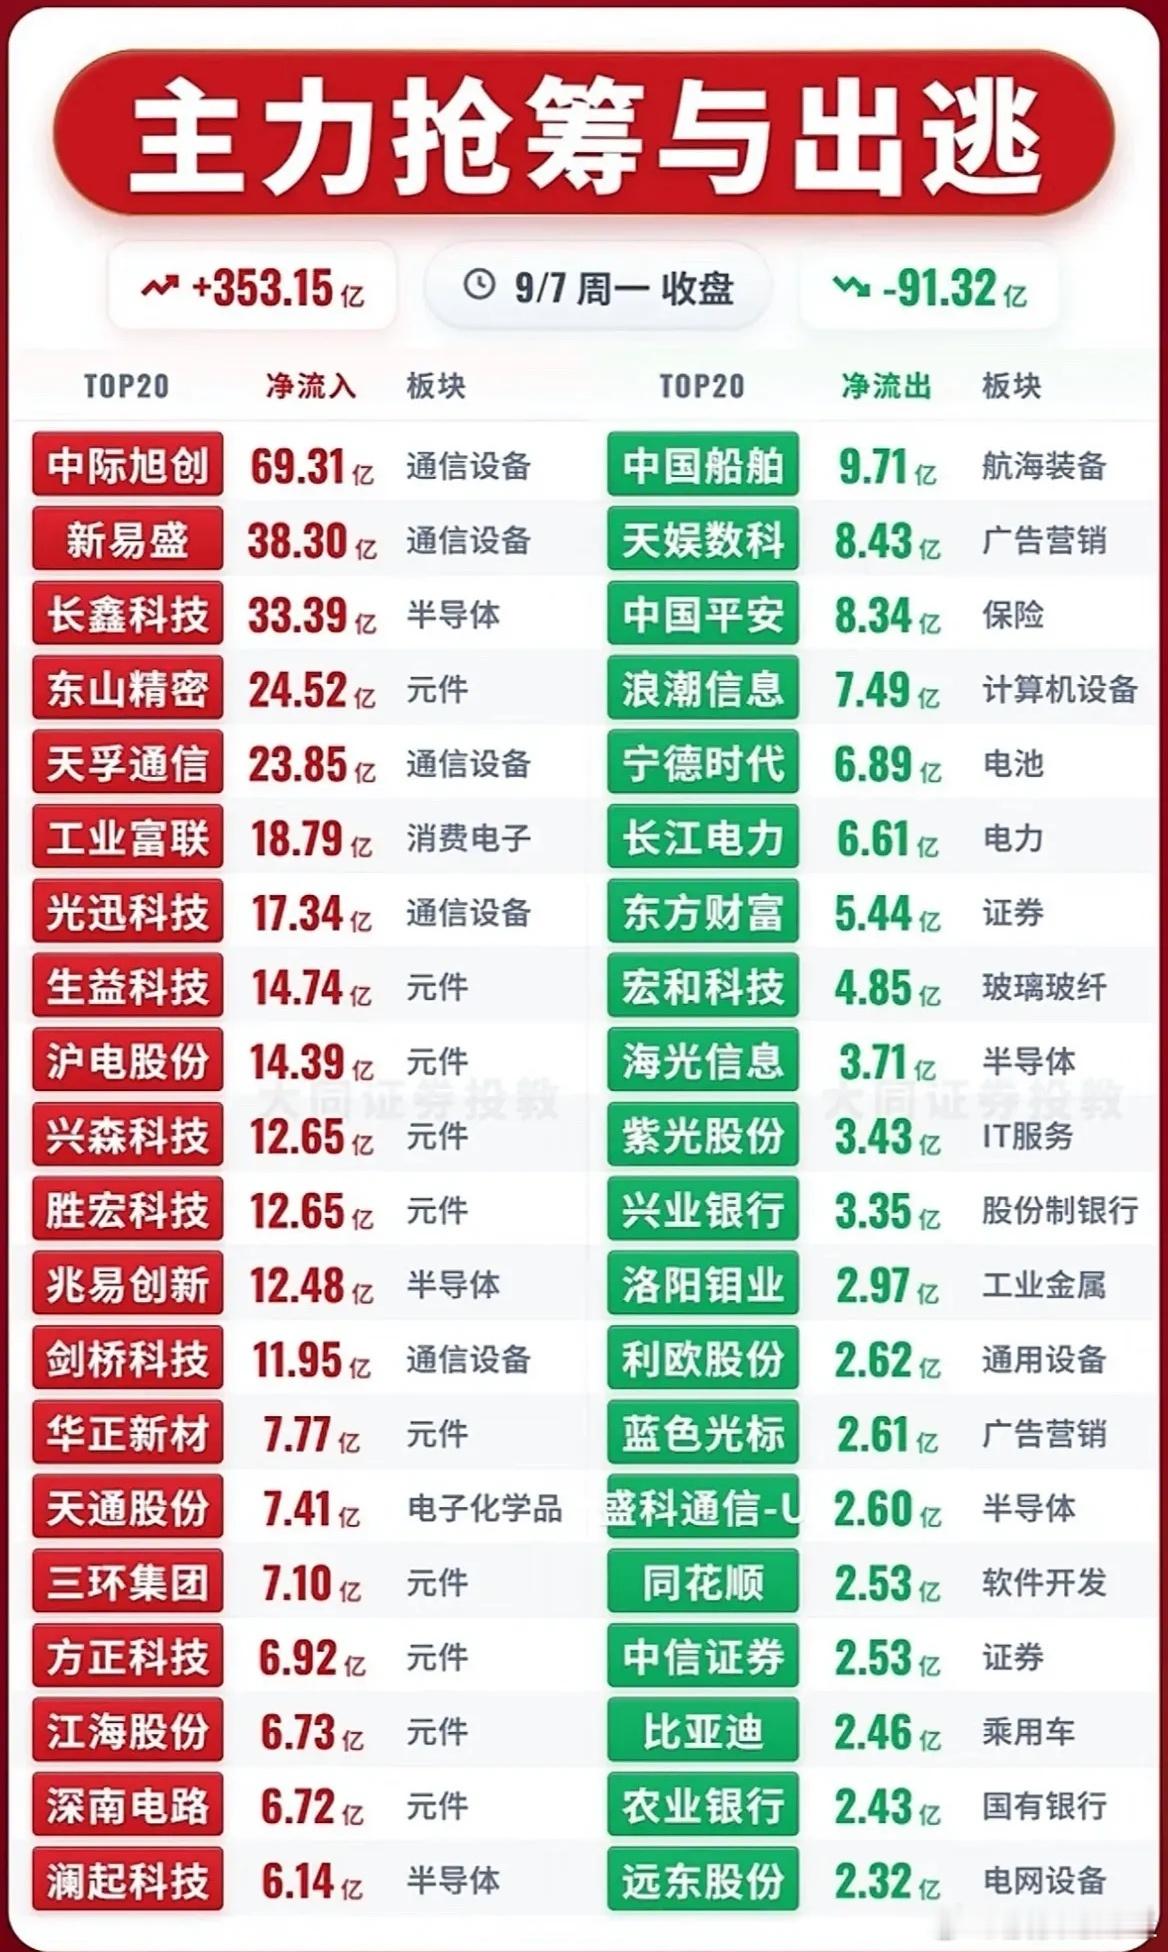
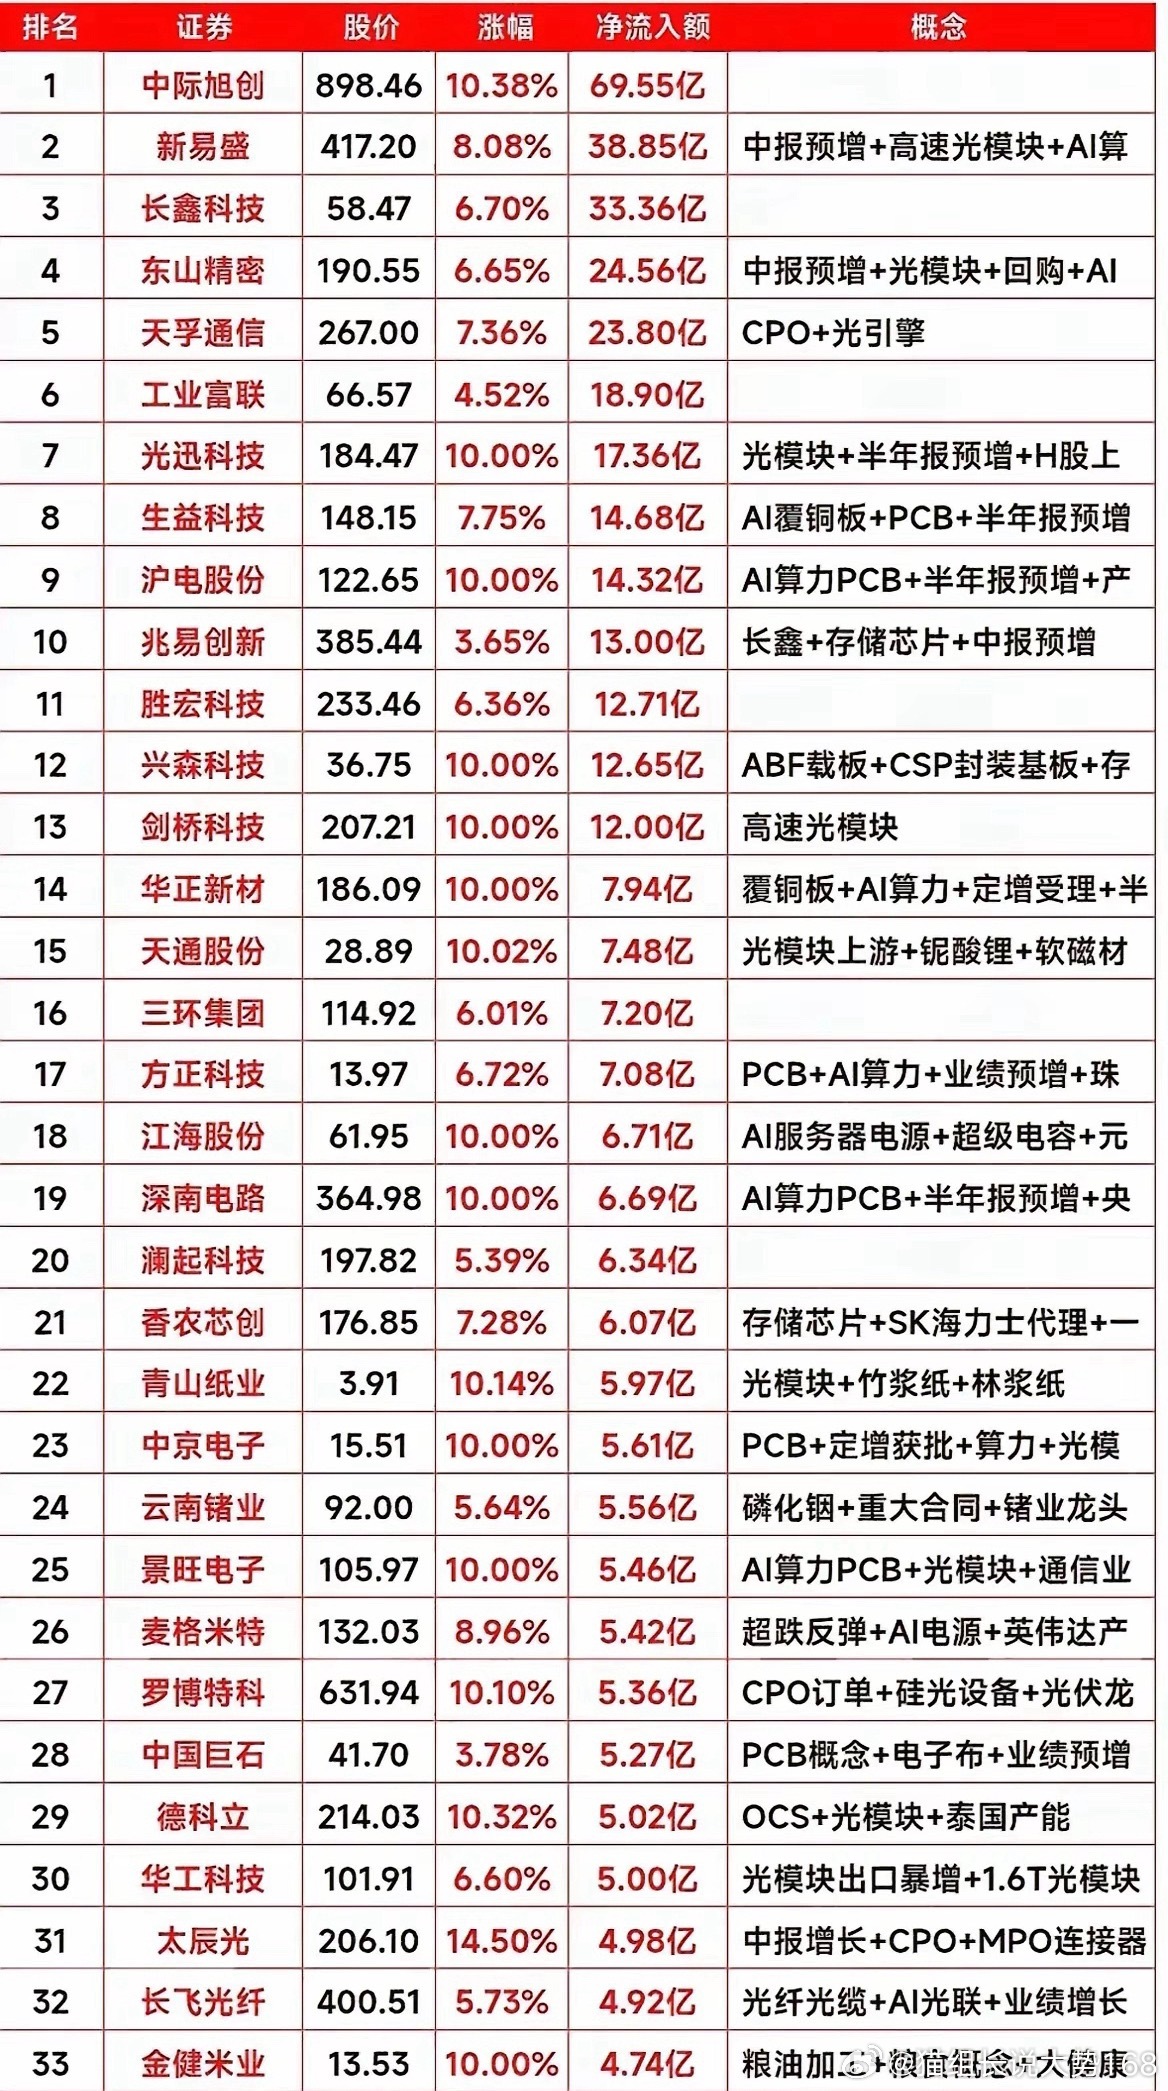
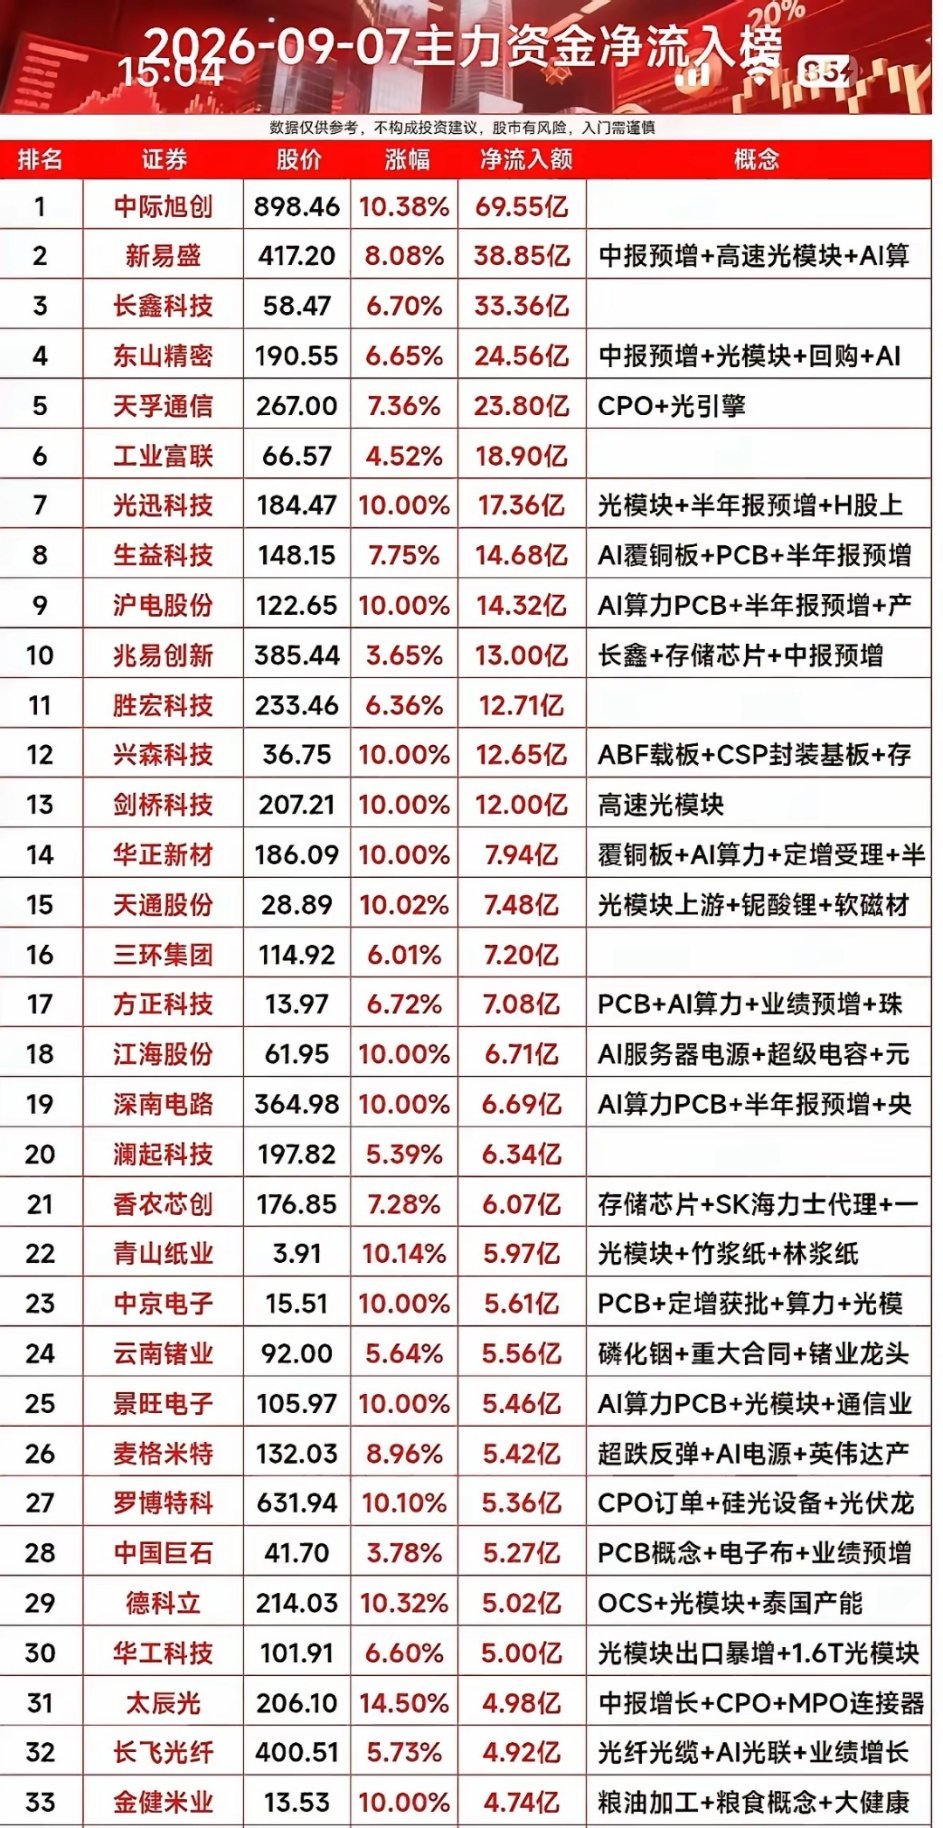
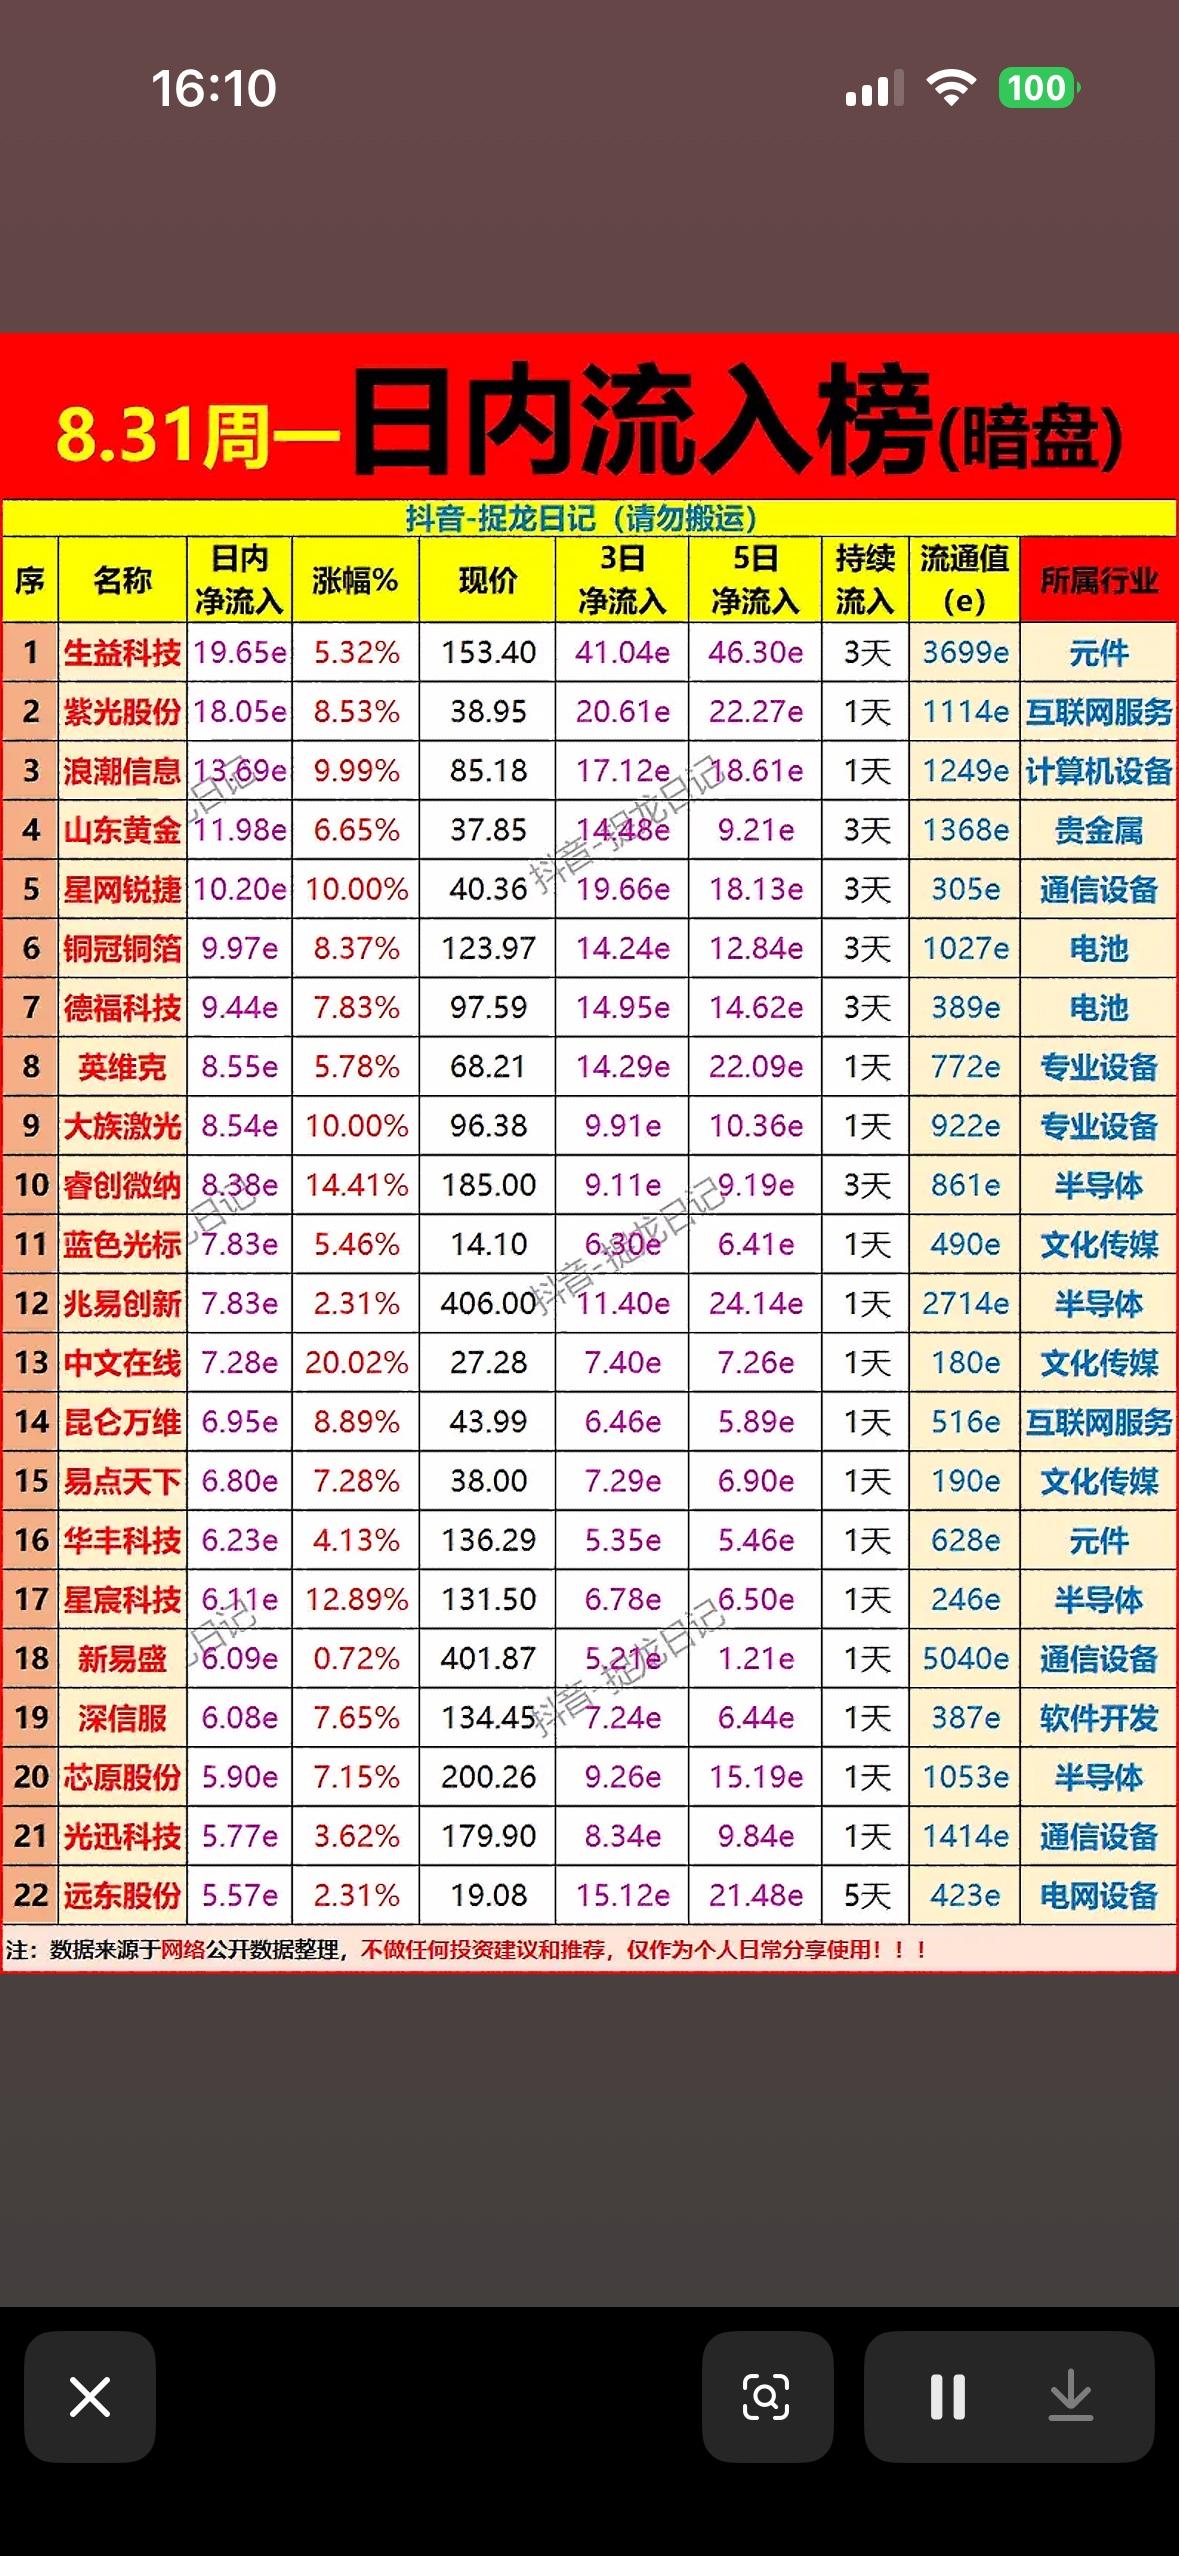
9月7日资金净流入榜|算力赛道资金火力全开9月7日主力资金净流入榜单出炉,算力赛道上演资金狂欢。光模
9月7日资金净流入榜|算力赛道资金火力全开9月7日主力资金净流入榜单出炉,算力赛道上演资金狂欢。光模块牢牢占据榜单头部,中际旭创净流入67.78亿,新易盛净流入37.35亿。榜单前20名当中,光模块、PCB、AI服务器相关标的占比接近八成,长鑫科技也获得31.72亿大额资金流入。资金态度十分明确9月7日资金净流入榜|算力赛道资金火力全开9月7日主力资金净流入榜单出炉,算力赛道上演资金狂欢。光模块牢牢占据榜单头部,中际旭创净流入67.78亿,新易盛净流入37.35亿。榜单前20名当中,光模块、PCB、AI服务器相关标的占比接近八成,长鑫科技也获得31.72亿大额资金流入。资金态度十分明确,大幅转向算力卖铲人方向。800G、1.6T光模块订单持续落地,AI服务器带动高阶PCB景气上行,覆铜板、封装基板等上下游环节也迎来资金轮动,板块多只个股封死涨停。行情热度高涨,不少前期轻仓底仓,都面临持仓动摇的考验。⚠️以上仅为盘面数据复盘,不构成投资建议,股市有风险,投资需谨慎。
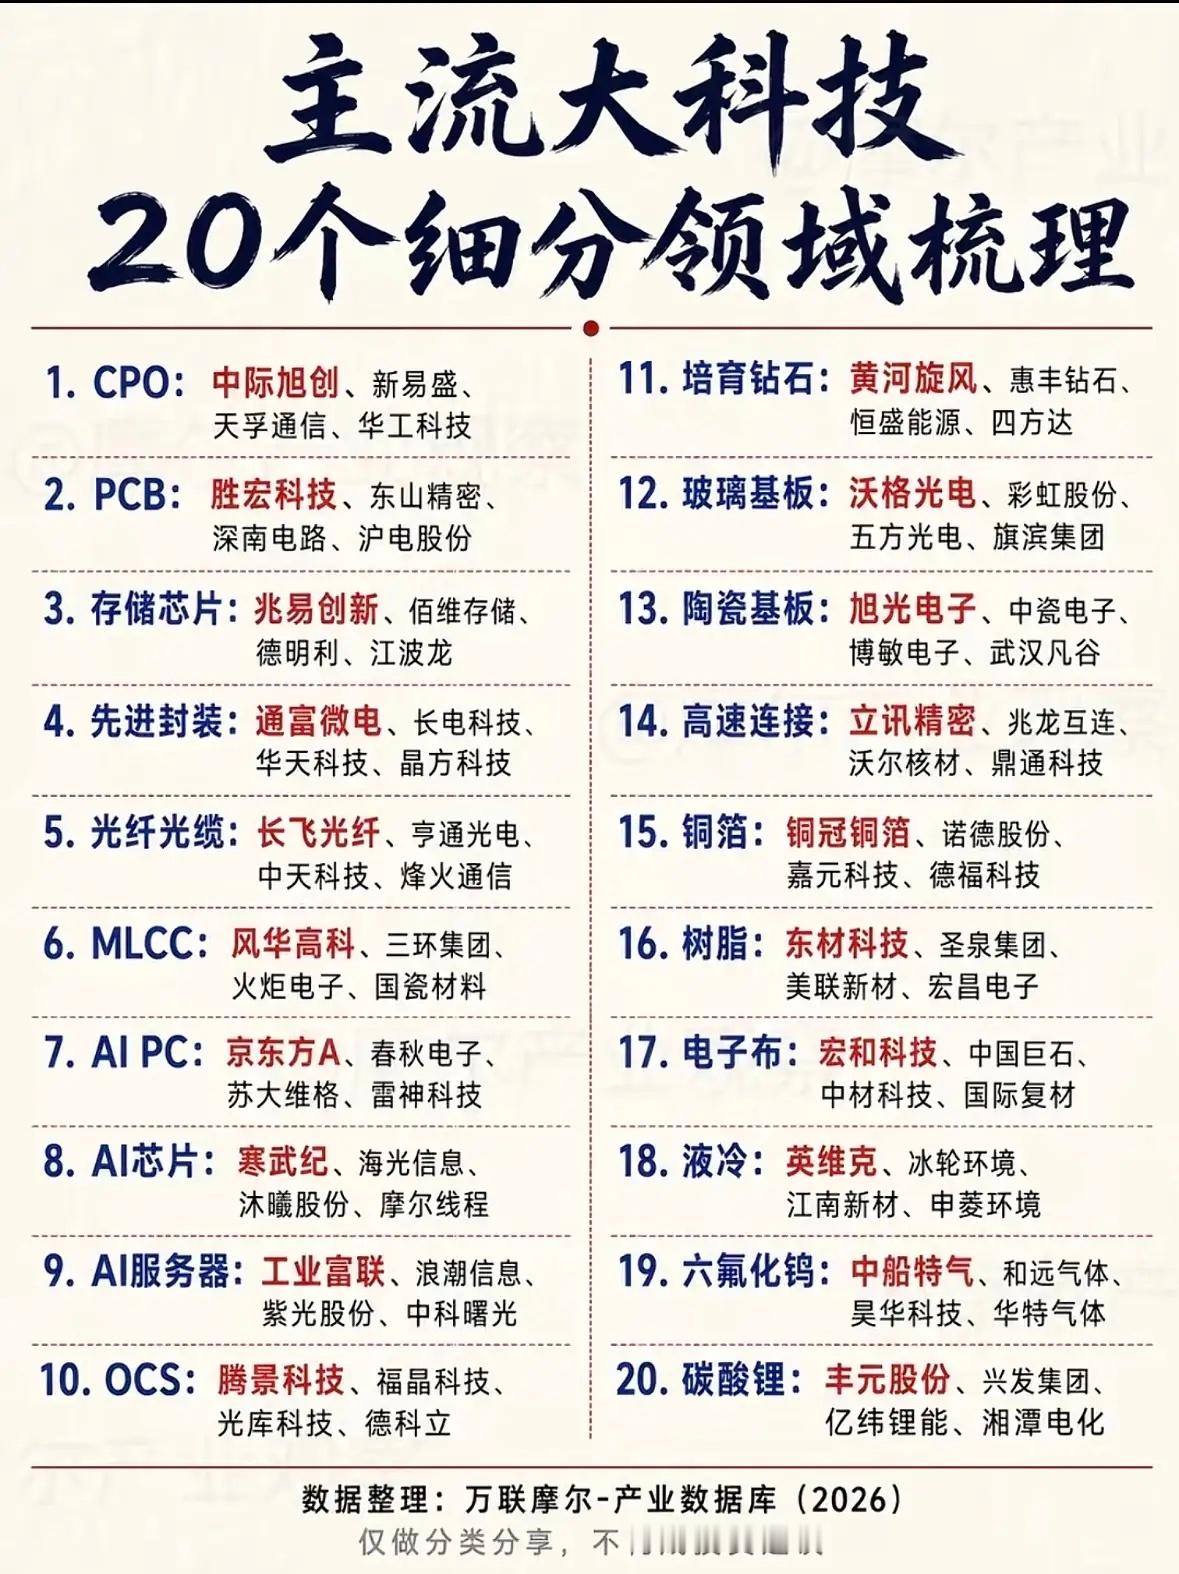
PCB与CPO,详细分析10家有代表性的企业:1.中际旭创(300308)作为全球高速光模块的绝对龙
PCB与CPO,详细分析10家有代表性的企业:1.中际旭创(300308)作为全球高速光模块的绝对龙头,公司是CPO技术商业化落地的核心引领者。其800G光模块已大规模放量,深度绑定英伟达、谷歌等全球顶级云厂商,1.6T产品亦在积极推进客户验证。在CPO领域,公司技术储备深厚,是下一代光互联技术的主要PCB与CPO,详细分析10家有代表性的企业:1.中际旭创(300308)作为全球高速光模块的绝对龙头,公司是CPO技术商业化落地的核心引领者。其800G光模块已大规模放量,深度绑定英伟达、谷歌等全球顶级云厂商,1.6T产品亦在积极推进客户验证。在CPO领域,公司技术储备深厚,是下一代光互联技术的主要推动力量。AI算力需求持续井喷,使其在高端产品上具备极强的定价权与市场份额,是光模块赛道确定性最高的核心资产。2.沪电股份(002463)公司在AI服务器所需的高多层PCB领域具备全球领先的技术壁垒。其独家认证的78层M9等级正交背板,是GB200等顶级AI服务器的关键“骨架”,技术难度与附加值极高。作为英伟达的核心PCB供应商,公司在下一代Rubin架构中主板市占率依旧领先。随着AI服务器单机PCB价值量成倍增长,公司凭借在高层数、低损耗材料上的先发优势,将持续享受行业红利。3.华工科技(000988)公司是国内光通信领域具备“芯片-模块-CPO”全链条能力的标杆企业。其在全球率先建成3.2TCPO量产产线,并发布液冷CPO超算光引擎,产品已送样英伟达、阿里等头部客户,商业化进程领先。同时,公司利用自身激光技术优势,为PCB行业提供高端激光加工设备,形成了CPO与PCB设备的双向赋能格局,在AI光互联赛道中具备独特的技术与产业协同优势。4.胜宏科技(300476)公司深度绑定英伟达,是AI服务器PCB和CPO散热的核心供应商。在PCB领域,其为GB200提供高达70%份额的UBB(通用基板),并独家供应微软Maia200CPO的散热系统。公司掌握低损耗材料与信号完整性优化等关键技术,AI服务器PCB业务占比极高。随着英伟达新一代架构对PCB层数和材料要求进一步提升,公司作为一供将确定性受益,业绩弹性显著。5.东山精密(002384)公司通过收购索尔思光电成功切入CPO核心赛道,实现了“PCB+光模块”双轮驱动。其CPO原型产品已通过英伟达GB200验证,有望在2026年实现量产。在PCB端,公司针对性开发了CPO专用的高导热覆铜板,并实现“PCB-光引擎”一体化封装,良率领先。这种上下游协同的模式,使其在解决CPO散热痛点的同时,也巩固了自身在光模块上游的核心地位。6.生益科技(600183)作为全球覆铜板(CCL)龙头,公司处于PCB产业链的最上游,是AI硬件升级的“卖水人”。其研发的M9等级超低损耗覆铜板及无布PTFE材料,是制造800G/1.6T光模块和AI服务器高端PCB的刚需基材,已进入英伟达等客户的候选清单。随着AI硬件对材料性能要求愈发严苛,公司在高端CCL领域的技术卡位使其成为整个产业链不可或缺的关键一环。7.天孚通信(300394)公司是CPO上游光引擎和光纤阵列单元(FAU)的核心供应商,业务纯粹且技术壁垒高。其为Mellanox1.6T硅光引擎提供的耦合服务占据绝对主导份额,将有源与无源器件一体化集成的能力构筑了极深的护城河。在CPO技术向更高密度演进的趋势下,对精密光学元件的需求呈指数级增长,公司作为“卖铲人”将直接受益于CPO技术的规模化落地。8.鹏鼎控股(002938)作为全球PCB行业的绝对龙头,公司在AI服务器所需的高端PCB领域技术领先。其产品覆盖从高多层板到HDI的全系列,AI服务器PCB的良率较行业平均水平高出3-5个百分点,深度服务于英伟达、华为等核心客户。随着CPO模块对承载PCB的集成度与可靠性要求提升,公司凭借强大的研发与规模化生产能力,持续巩固其在高端算力硬件市场的头把交椅。9.兴森科技(002436)公司在CPO领域具备显著的技术独特性,其铜波导光耦合效率高达92%,48通道光接口集成密度位居行业前列。同时,公司是国内FCBGA封装基板的先行者,在高端PCB及半导体测试板领域技术深厚。随着AI芯片与CPO模块对先进封装需求的提升,公司在IC载板和CPO光耦合技术上的双重布局,使其有望在异构集成趋势下迎来价值重估。10.三环集团(300408)公司在CPO上游的精密陶瓷元件领域具备全球垄断地位。其光纤陶瓷插芯全球市占率超70%,MT/MPO多芯插芯市占率更是高达85%以上。CPO技术向高密度、小型化演进,对陶瓷插芯的精度与一致性要求近乎苛刻,使其从“配套件”升级为“性能必选项”。作为CPO光引擎内部不可或缺的精密“骨架”,公司将直接受益于CPO放量带来的核心耗材需求爆发。注意:以上都是根据公开信息整理,不代表任何投资建议!
PCB与CPO赛道|10家代表性企业深度梳理1.中际旭创(300308)全球高速光模块龙头,也是CP
PCB与CPO赛道|10家代表性企业深度梳理1.中际旭创(300308)全球高速光模块龙头,也是CPO商业化落地的核心推动者。800G光模块已大规模供货,深度绑定英伟达、谷歌等海外头部云厂商,1.6T产品正在多家客户开展验证。公司在CPO方向储备充足技术,引领下一代高速光互联方案。AI算力需求持续扩张,让公PCB与CPO赛道|10家代表性企业深度梳理1.中际旭创(300308)全球高速光模块龙头,也是CPO商业化落地的核心推动者。800G光模块已大规模供货,深度绑定英伟达、谷歌等海外头部云厂商,1.6T产品正在多家客户开展验证。公司在CPO方向储备充足技术,引领下一代高速光互联方案。AI算力需求持续扩张,让公司高端产品拥有较强定价权与市场份额,是光模块赛道确定性较强的核心标的。2.沪电股份(002463)AI服务器高多层PCB领域技术优势突出,自研78层M9等级正交背板,是GB200高端AI服务器的核心板材,技术门槛、产品附加值很高,为英伟达核心PCB供应商,在Rubin新一代架构主板供应中依旧保持高市占。AI服务器单机PCB价值持续提升,依托高层数、低损耗材料的先发优势,持续享受算力产业链增长红利。3.华工科技(000988)国内少数具备“光芯片-光模块-CPO”完整产业链布局的企业。率先建成3.2TCPO量产产线,推出液冷CPO超算光引擎,产品已向英伟达、阿里云等头部客户送样,商业化进度靠前。同时依托激光技术优势,向PCB行业供应高端激光加工设备,实现CPO业务与PCB设备业务双向协同,在AI光互联赛道具备差异化竞争力。4.胜宏科技(300476)英伟达核心供应链企业,覆盖AI服务器PCB、CPO散热两大业务。为GB200供应高份额UBB通用基板,同时独家配套微软Maia200CPO散热系统。掌握低损耗基材、信号完整性优化等关键技术,AI服务器PCB业务占比较高。英伟达新一代架构进一步抬升PCB工艺标准,作为核心供应商有望充分受益,业绩弹性可观。5.东山精密(002384)收购索尔思光电切入CPO赛道,形成“PCB+光模块”双主业布局。自研CPO原型产品完成英伟达GB200验证,规划2026年推进量产。PCB板块针对性开发CPO专用高导热覆铜板,实现PCB与光引擎一体化封装,良率处于行业上游。上下游一体化布局,既能解决CPO散热行业痛点,也巩固了自身在光模块上游的行业地位。6.生益科技(600183)全球覆铜板(CCL)龙头,处于PCB产业链最上游,属于AI硬件升级的上游材料供应商。自研M9超低损耗覆铜板、无布PTFE基材,是800G/1.6T光模块、高端AI服务器PCB的核心原料,相关材料已进入英伟达客户备选清单。AI硬件持续迭代对板材性能要求不断提高,公司卡位高端CCL赛道,是整条产业链不可或缺的材料供应商。7.天孚通信(300394)CPO上游光引擎、光纤阵列单元(FAU)核心供应商,业务聚焦光无源器件,技术壁垒深厚。为Mellanox1.6T硅光引擎提供耦合服务,市场份额领先,有源、无源器件一体化集成能力构筑深厚护城河。CPO朝着更高集成密度升级,精密光学元件需求快速增长,作为上游“卖铲人”,直接受益于CPO规模化落地。8.鹏鼎控股(002938)全球PCB行业龙头,高端AI服务器PCB技术实力雄厚,产品覆盖高多层板、HDI等全品类。AI服务器PCB生产良率优于行业均值3-5个百分点,服务英伟达、华为等头部客户。CPO模块对承载PCB的集成度、可靠性标准持续提升,依托规模化生产与研发实力,持续抢占高端算力硬件PCB市场份额。9.兴森科技(002436)CPO领域拥有差异化技术,自研铜波导方案光耦合效率可达92%,48通道光接口集成密度行业领先。同时布局FCBGA封装基板,在高端PCB、半导体测试板积累深厚技术。AI芯片、CPO模块带动先进封装需求上行,公司同时布局IC载板与CPO光耦合技术,有望受益异构集成行业趋势,迎来价值重估。10.三环集团(300408)CPO上游精密陶瓷元件龙头,光纤陶瓷插芯全球市占率超70%,MT/MPO多芯插芯市占率超85%。CPO小型化、高密度发展,对陶瓷插芯的加工精度、一致性要求大幅提高,陶瓷元件从配套零部件升级为影响光引擎性能的关键材料。作为CPO光引擎核心耗材,将充分受益后续CPO产业放量。⚠️温馨提示:以上内容基于公开行业信息整理,仅作产业学习参考,不构成任何投资建议,股市有风险,入市需谨慎。
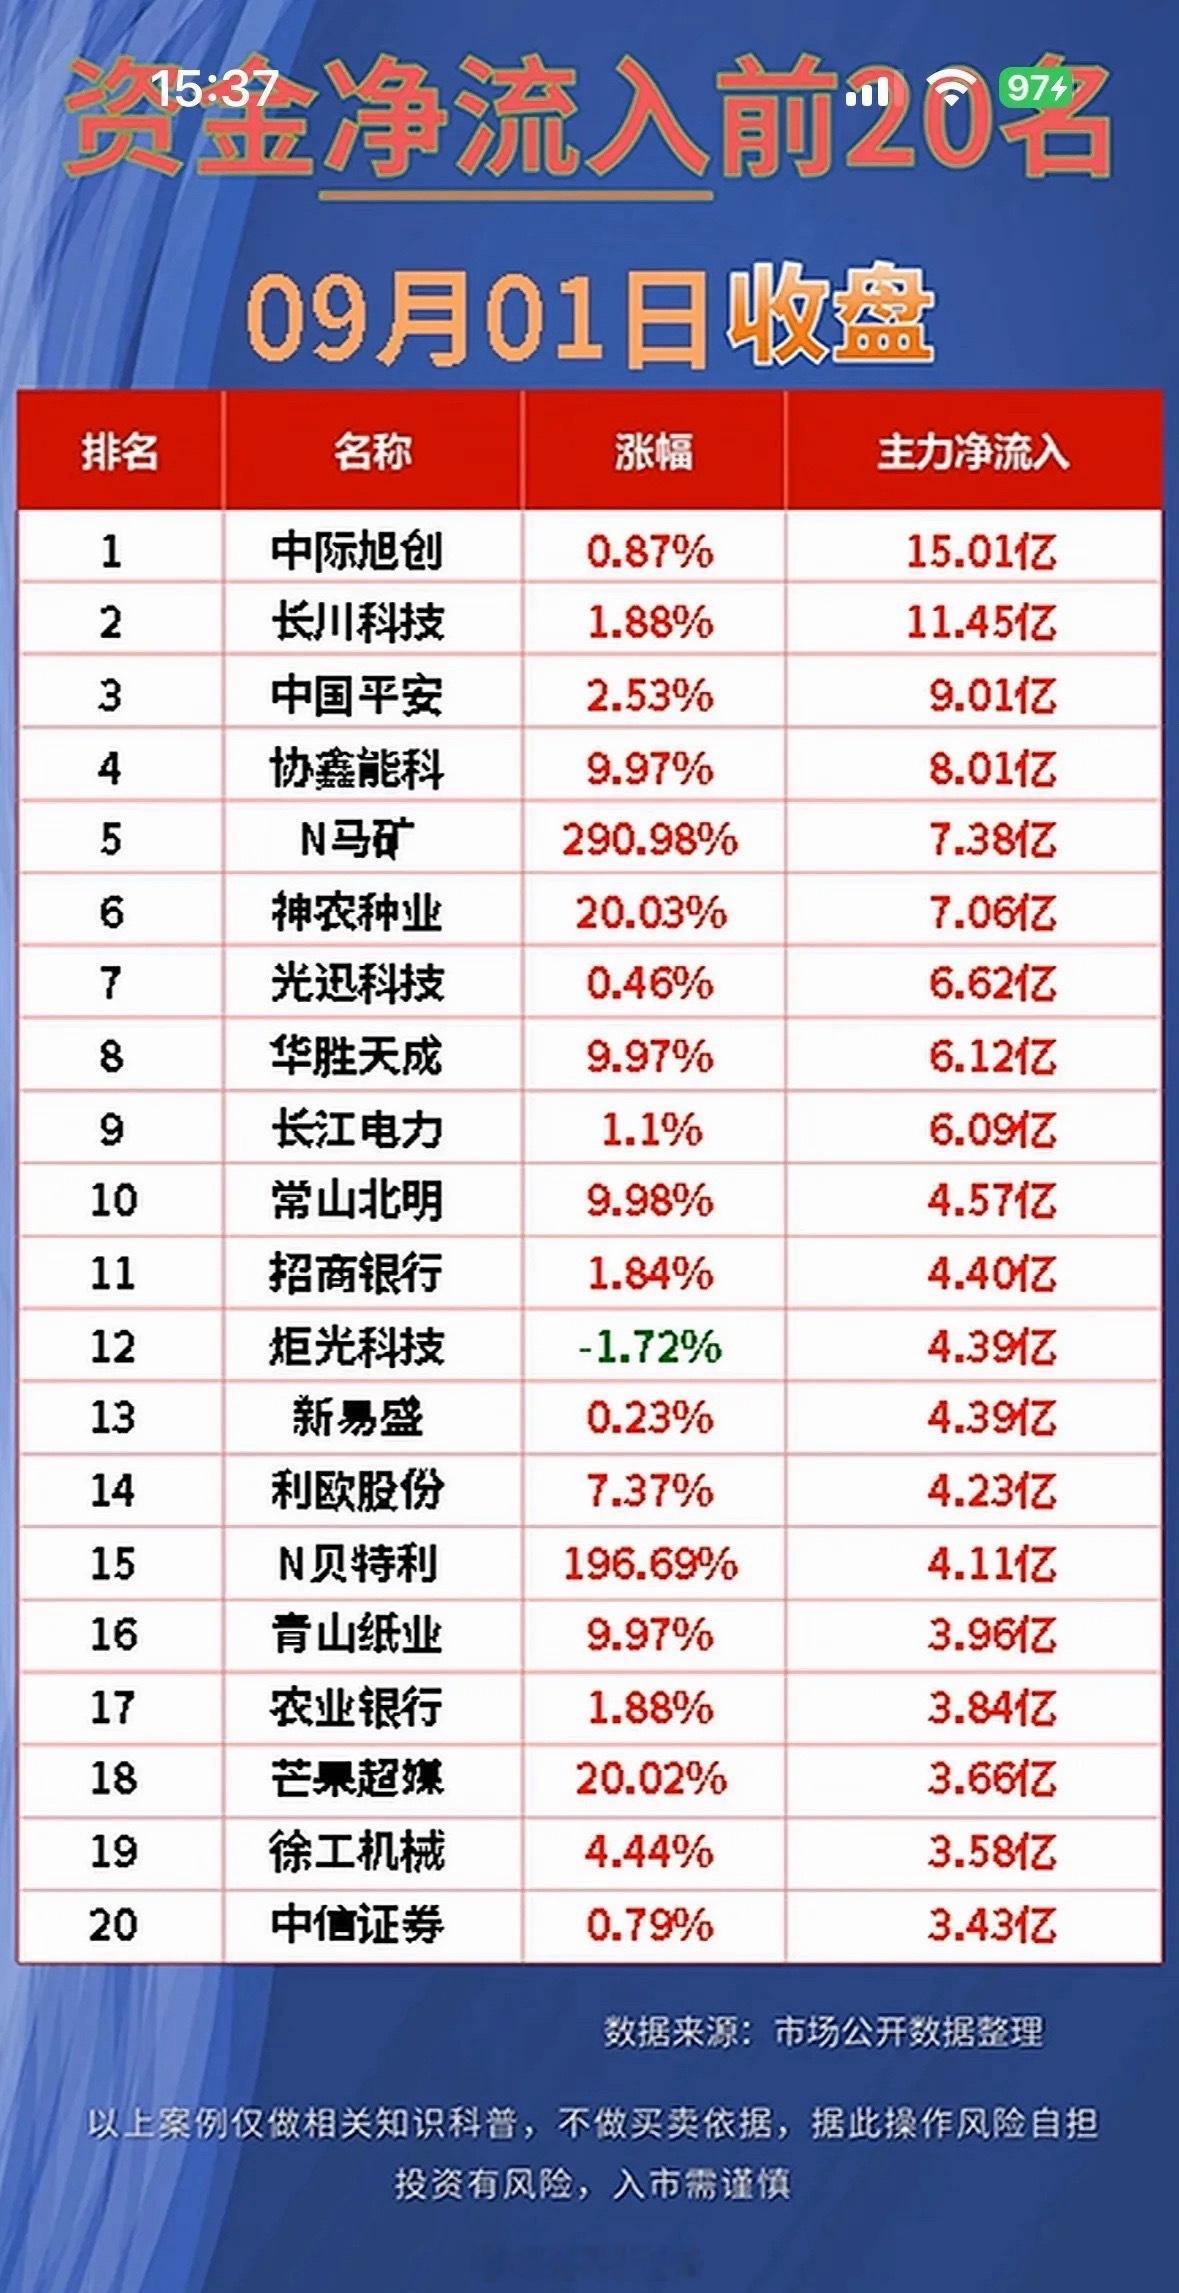
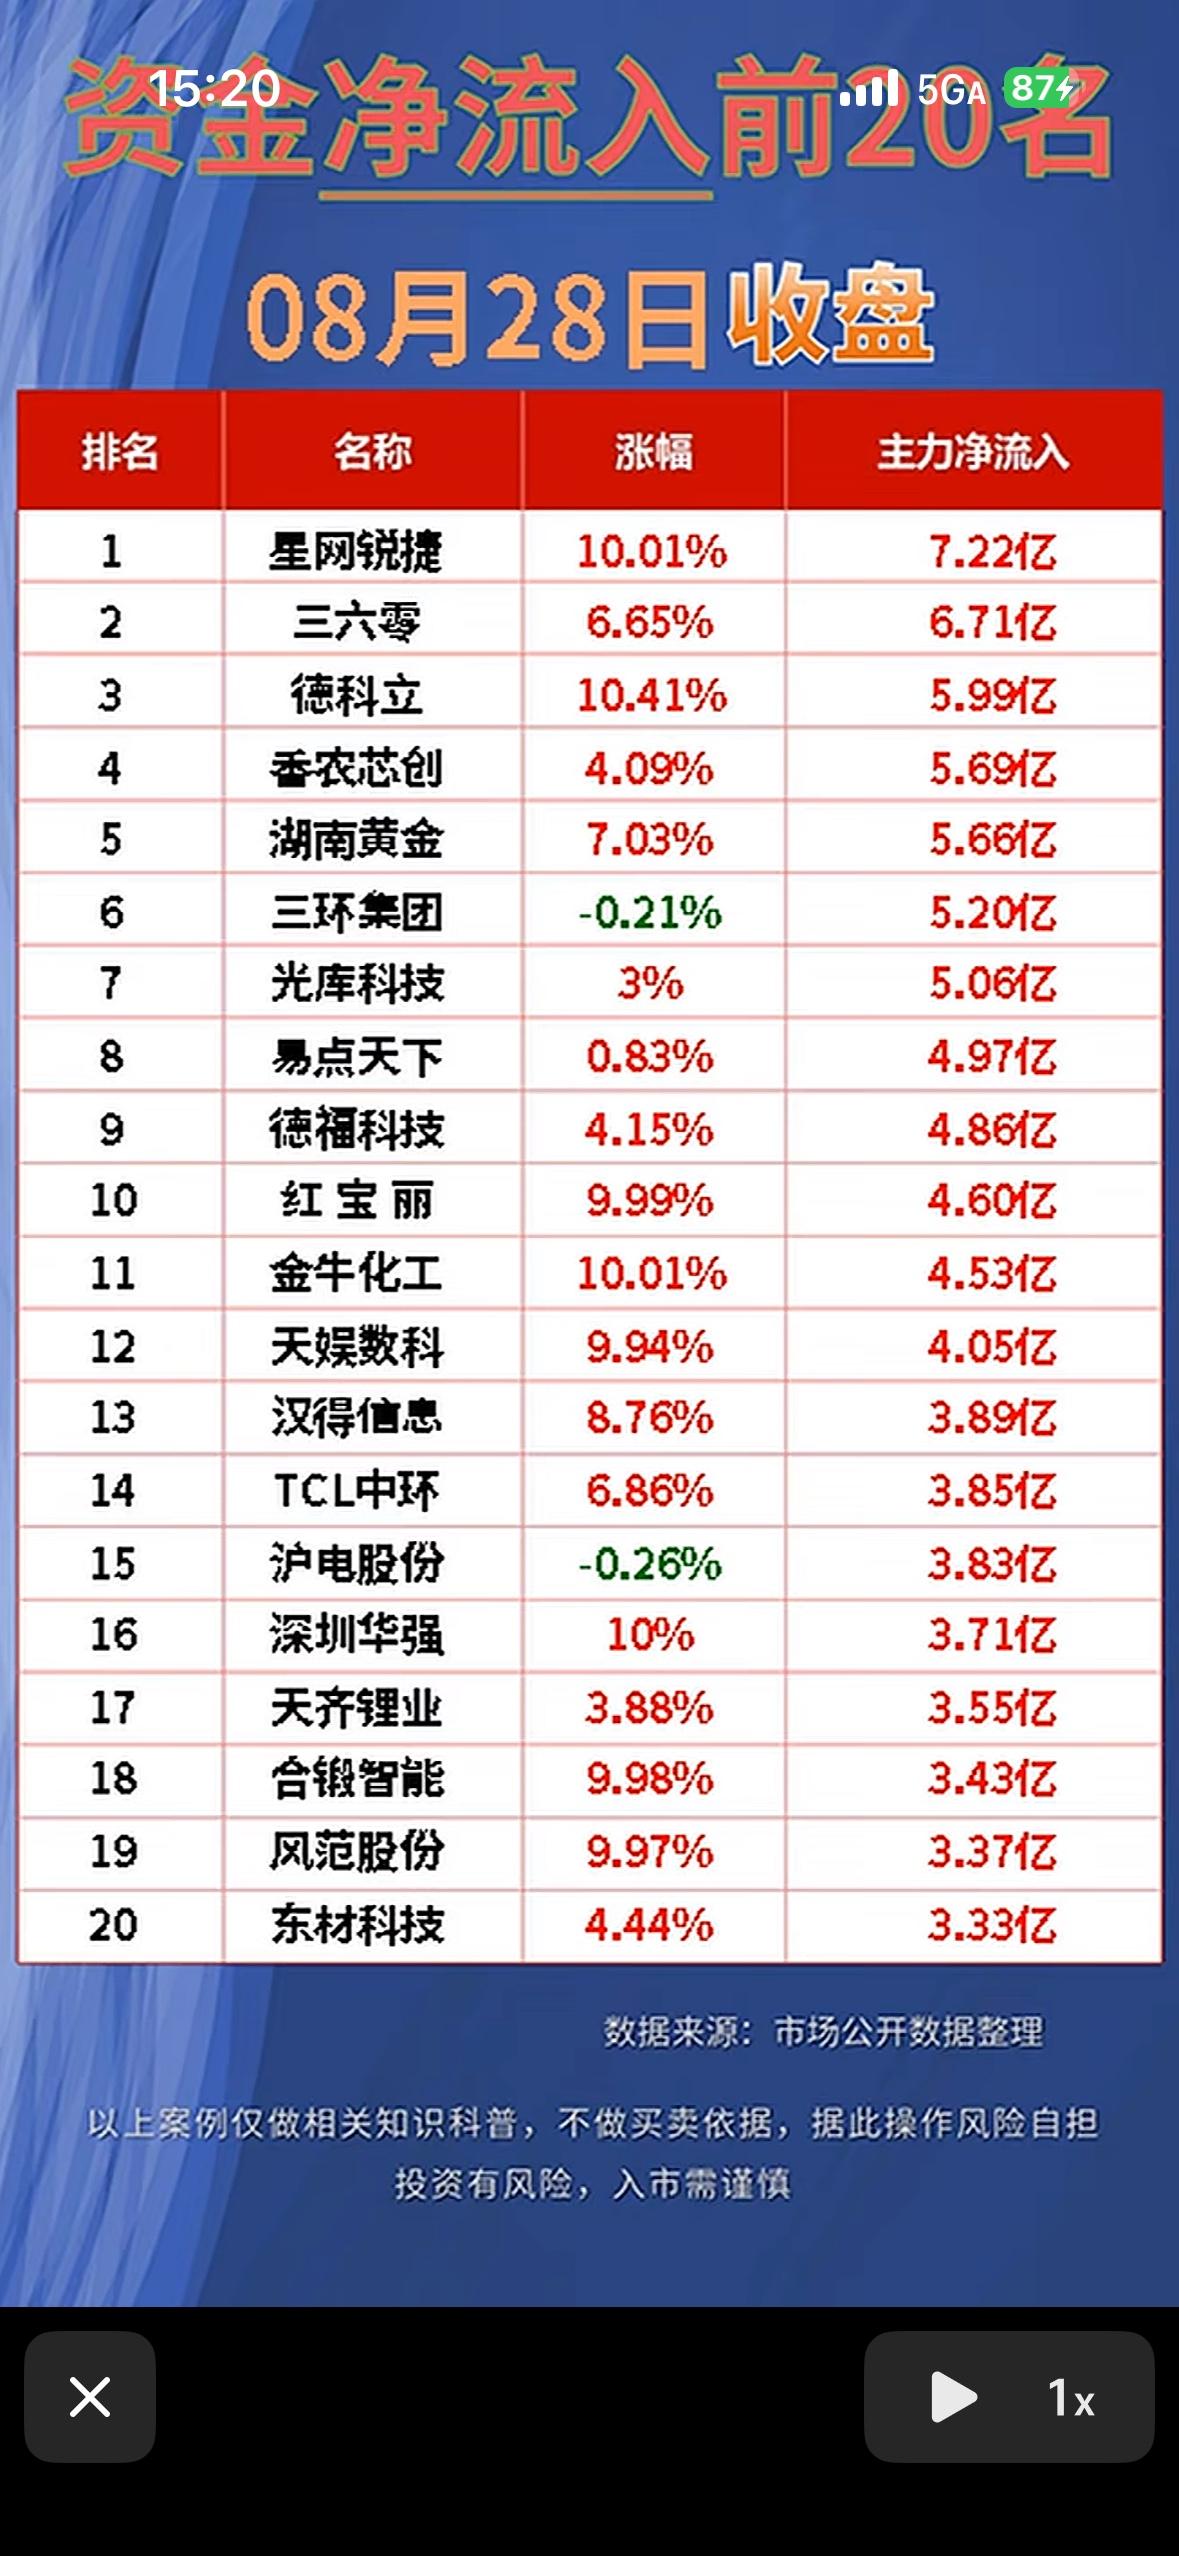
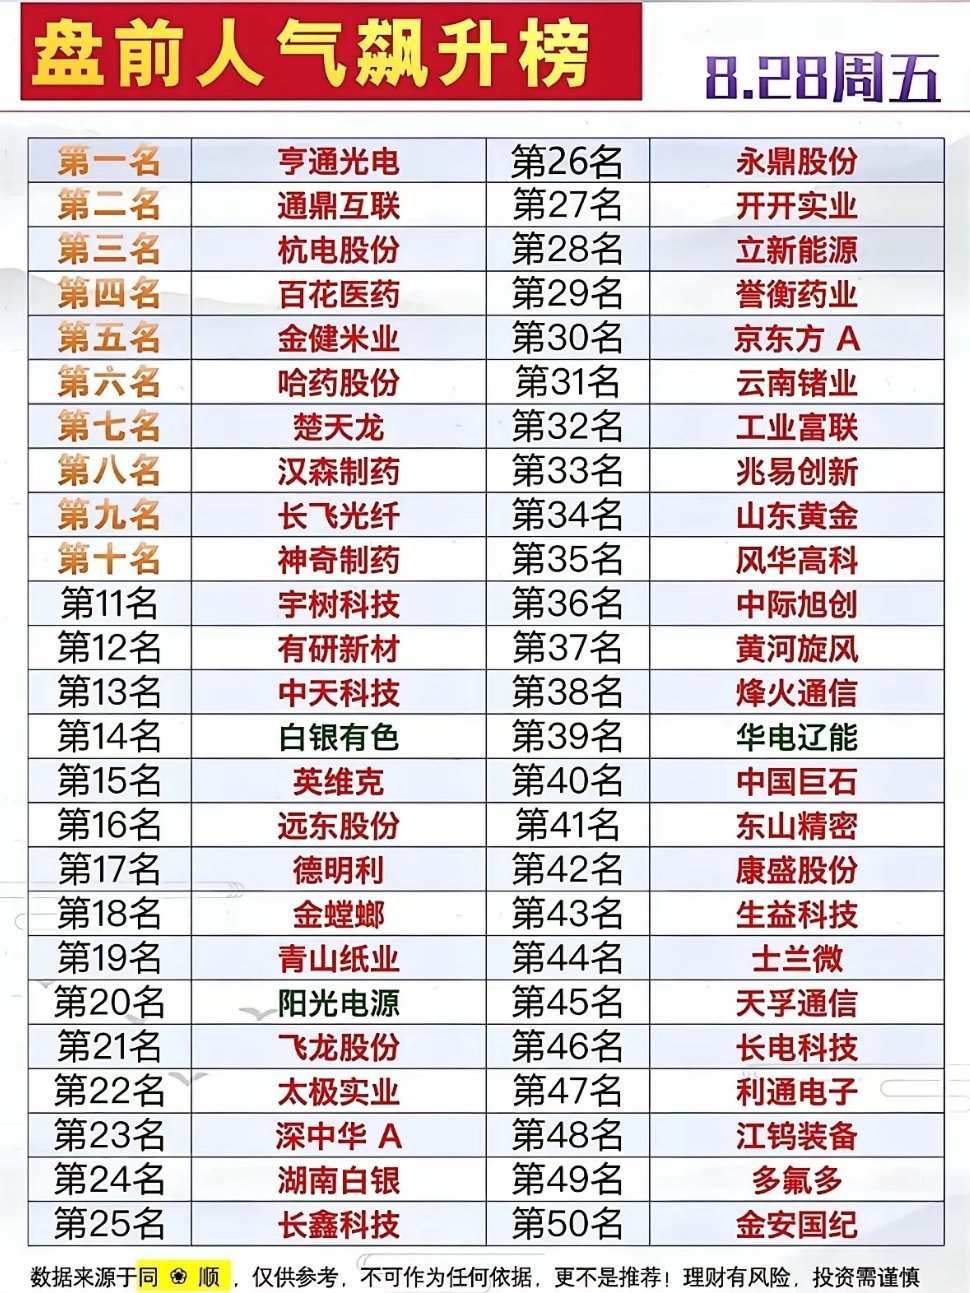
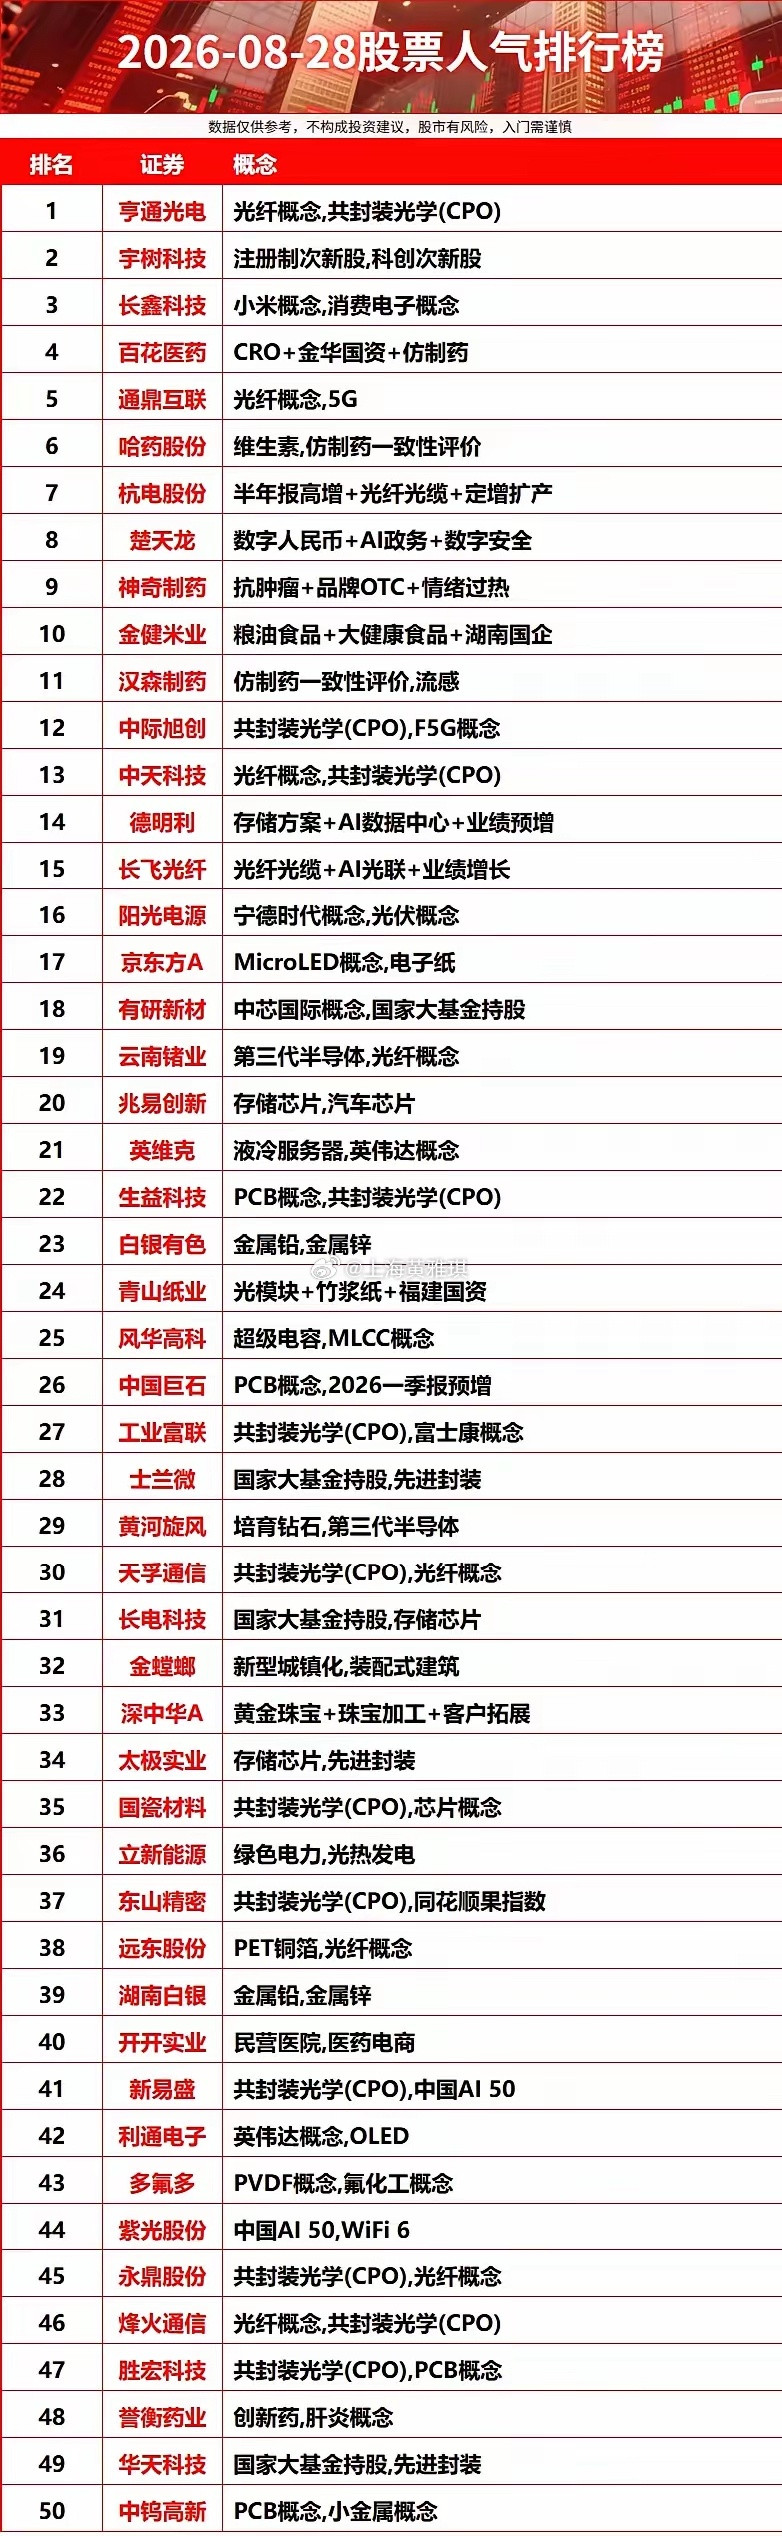
2026-08-28股票人气排行榜
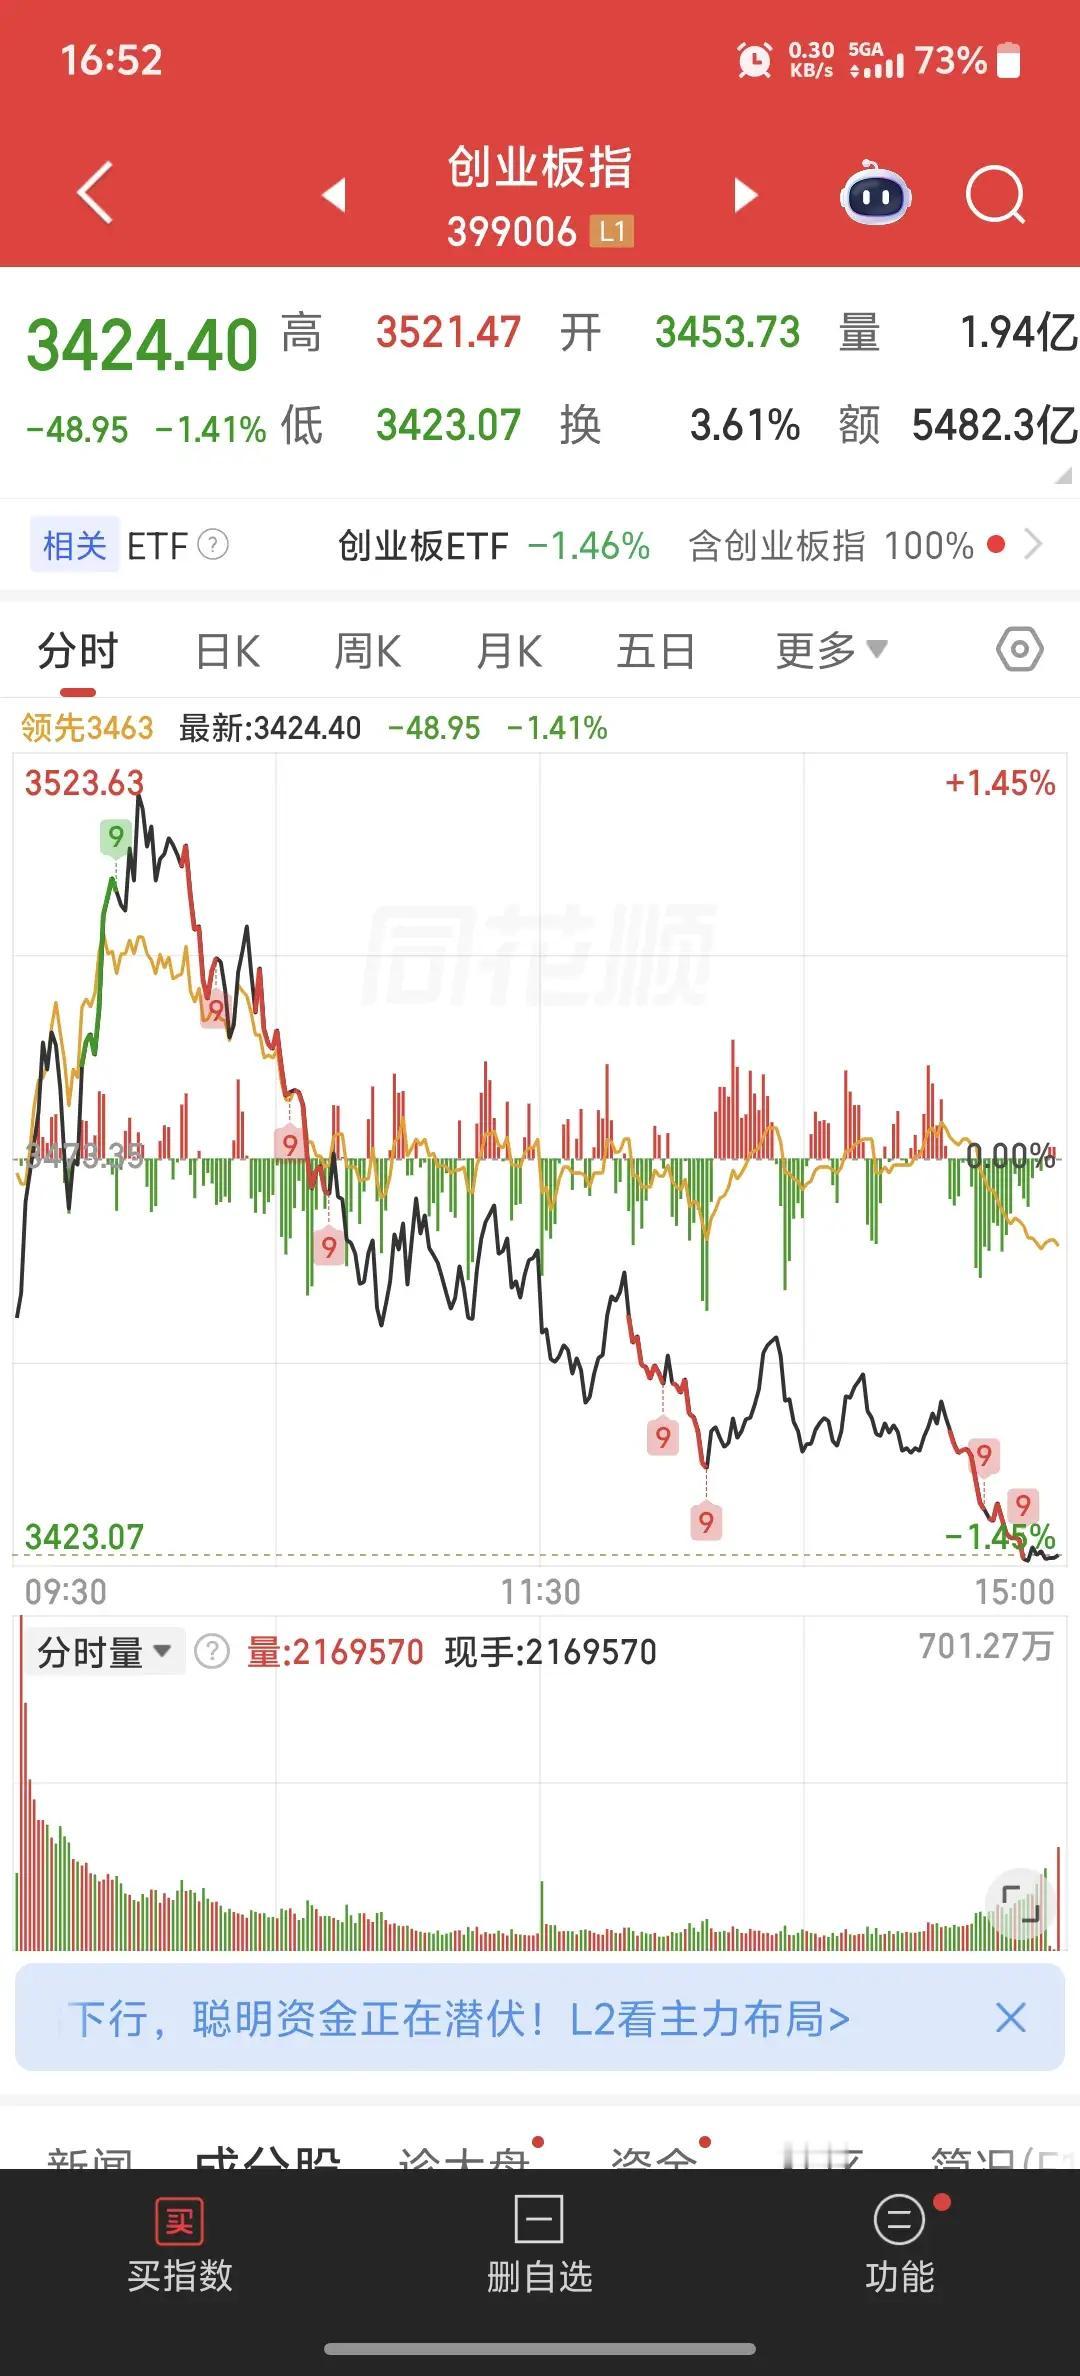
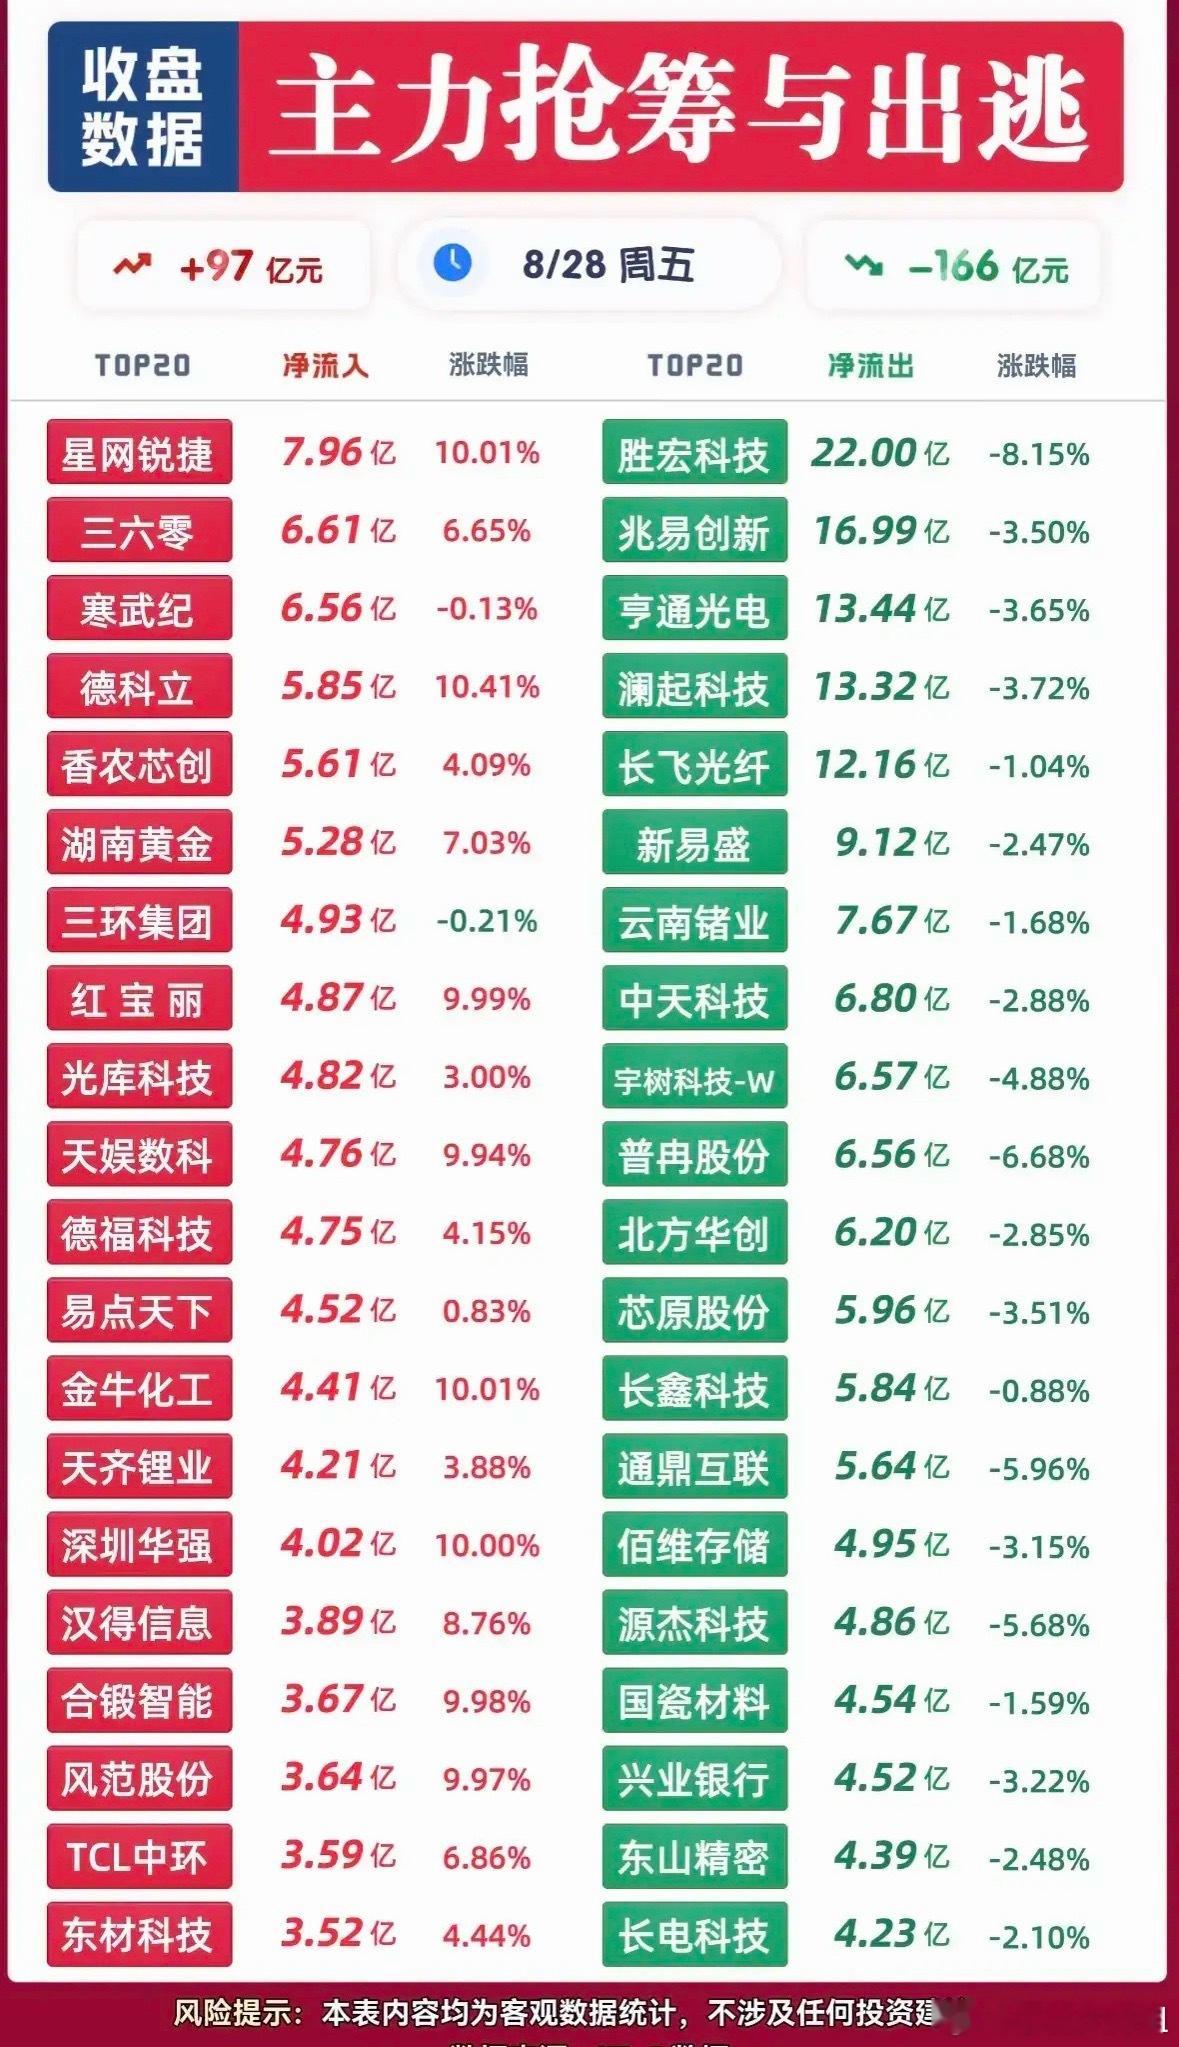
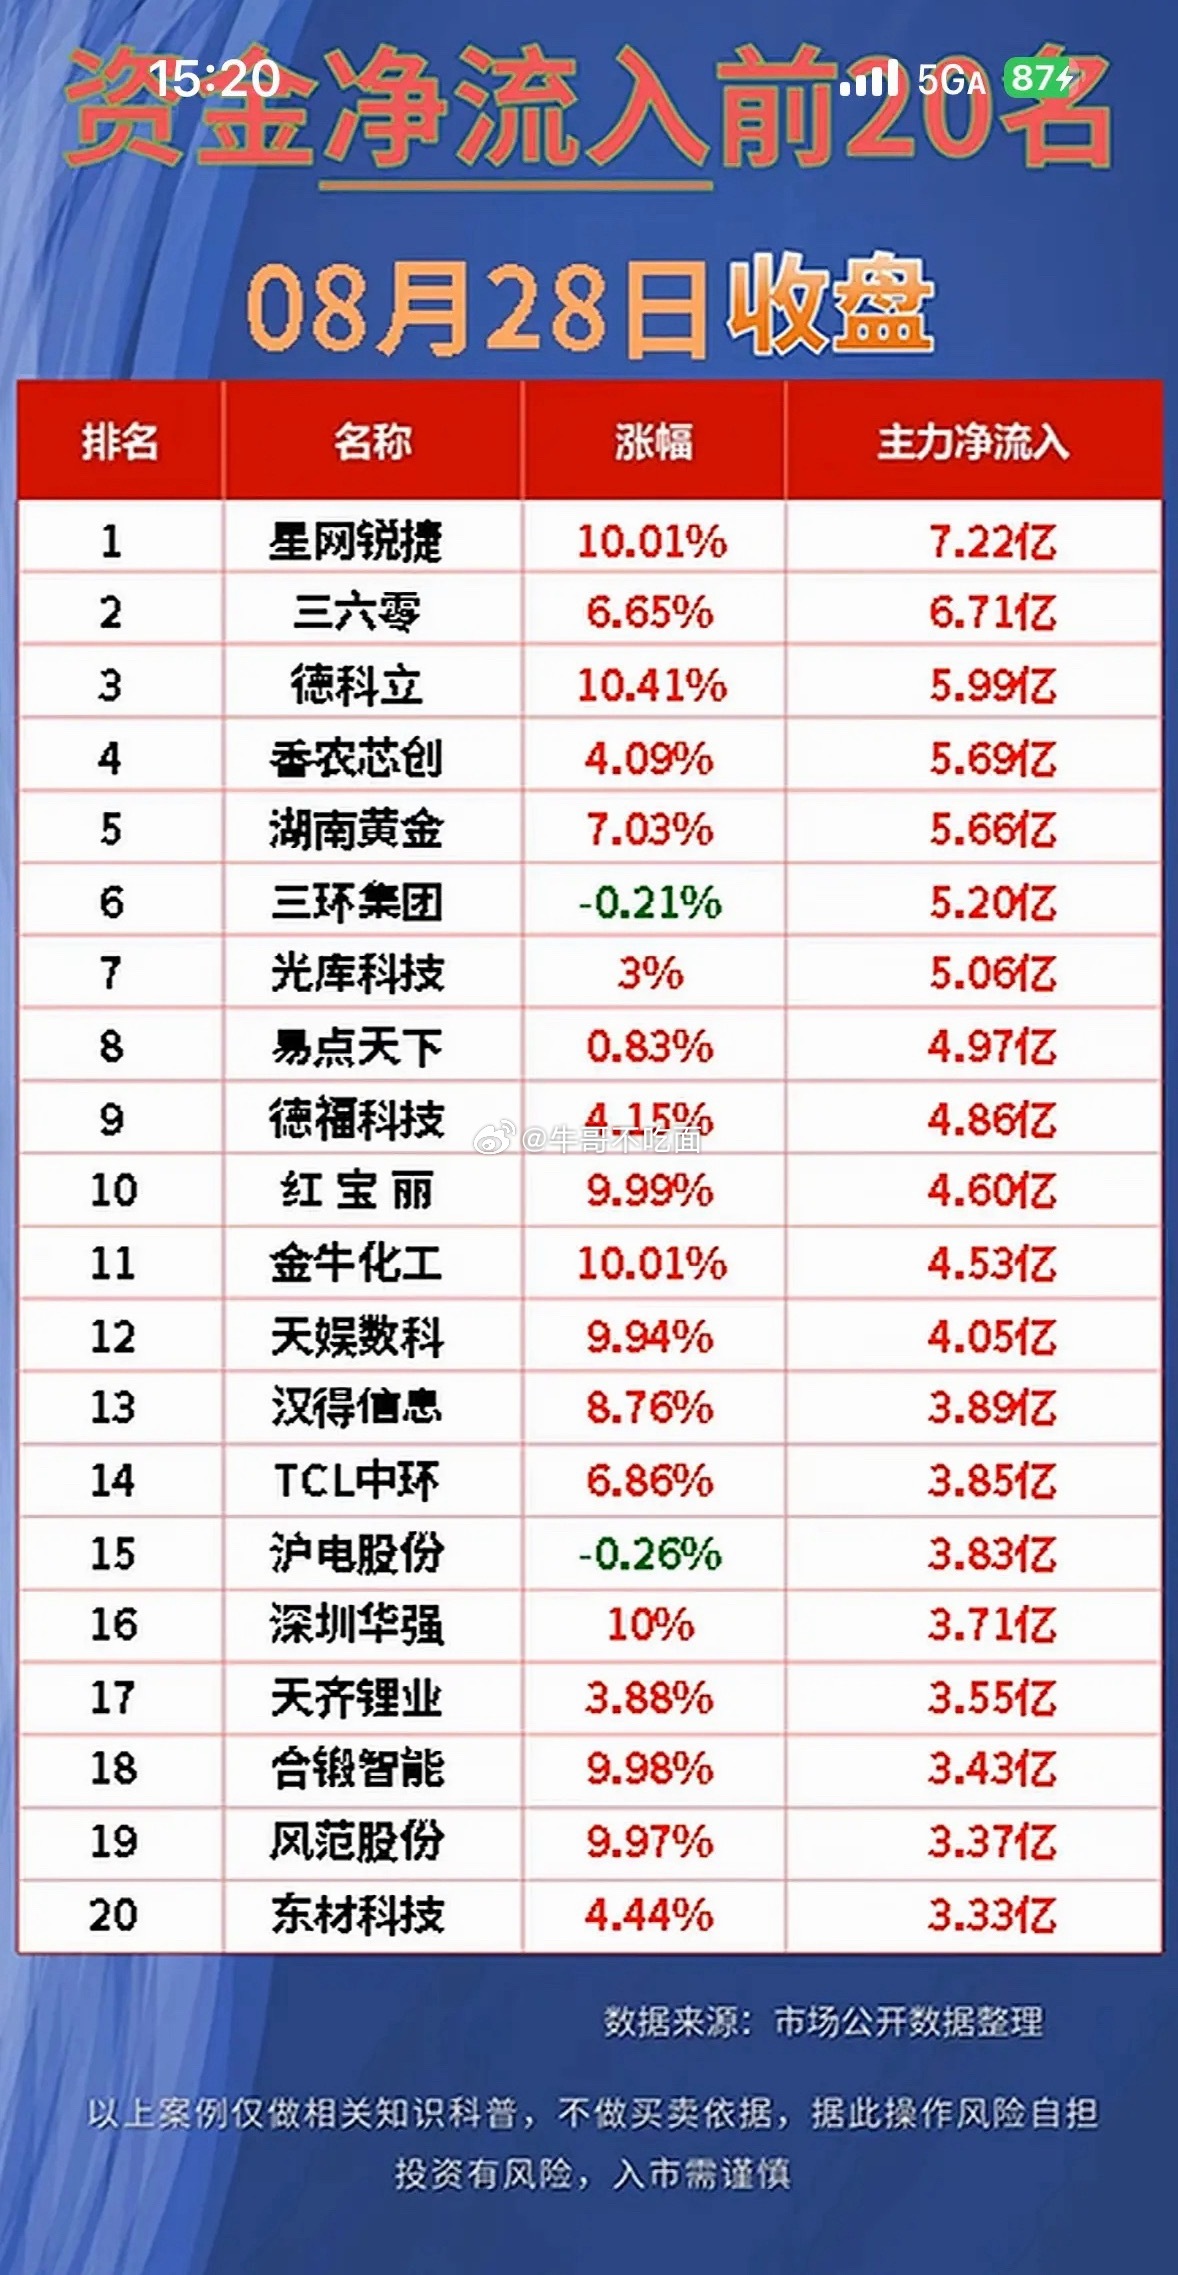
2026-08-28股票人气排行榜
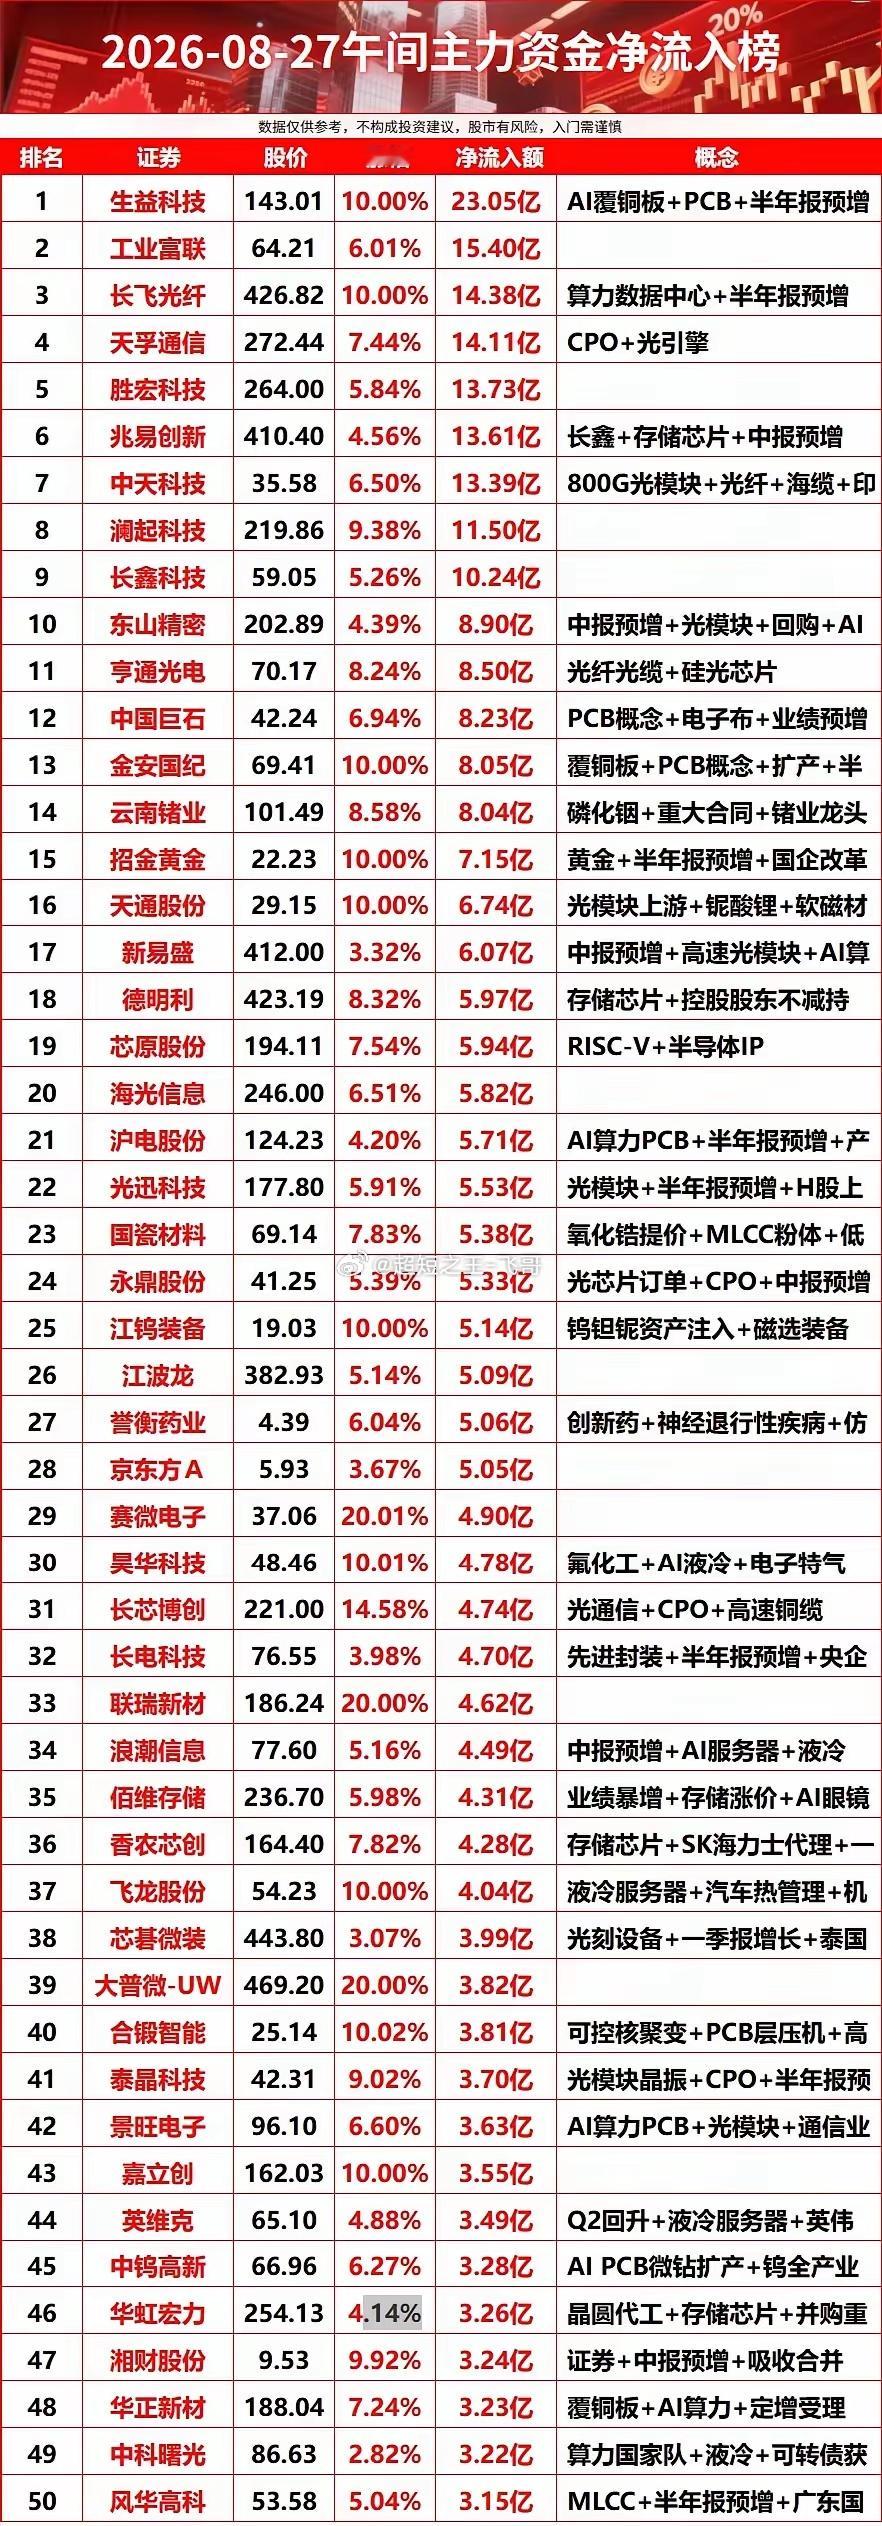
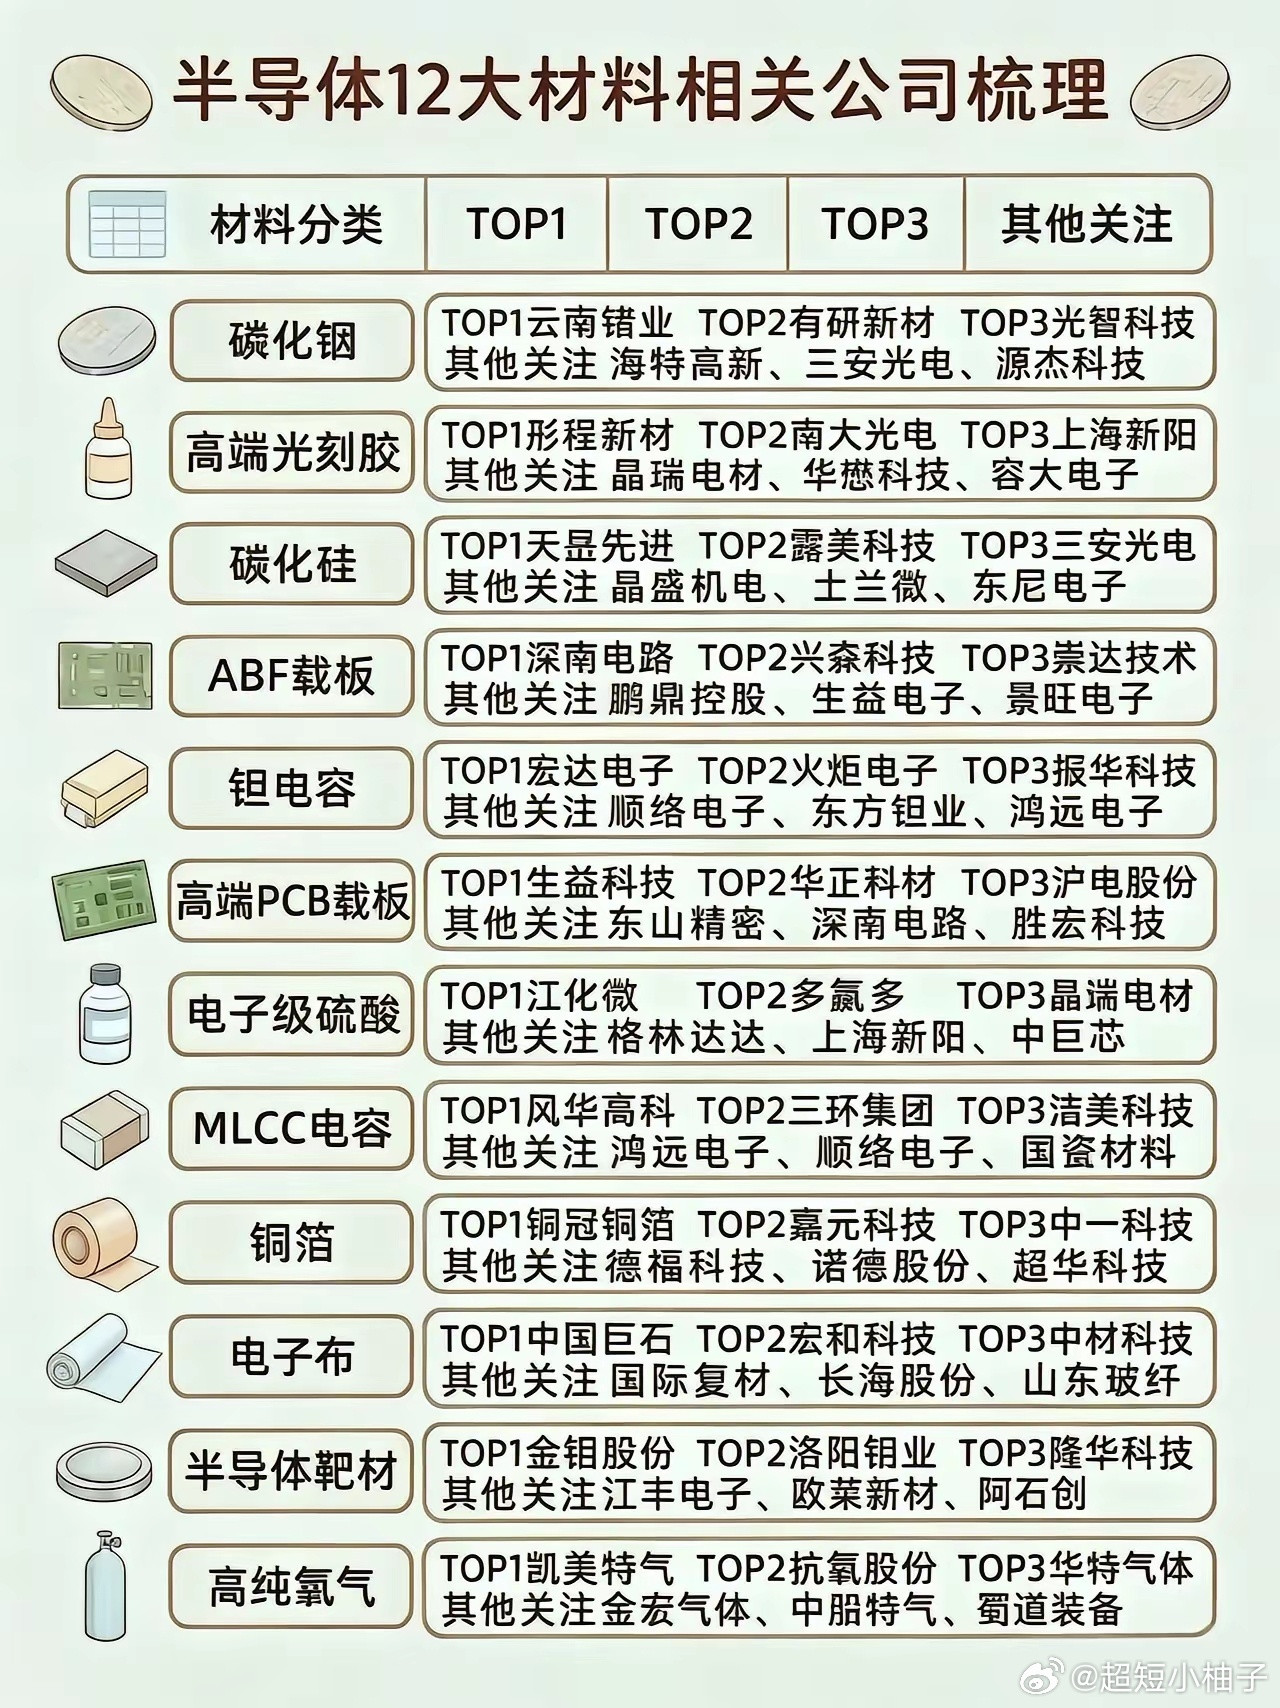
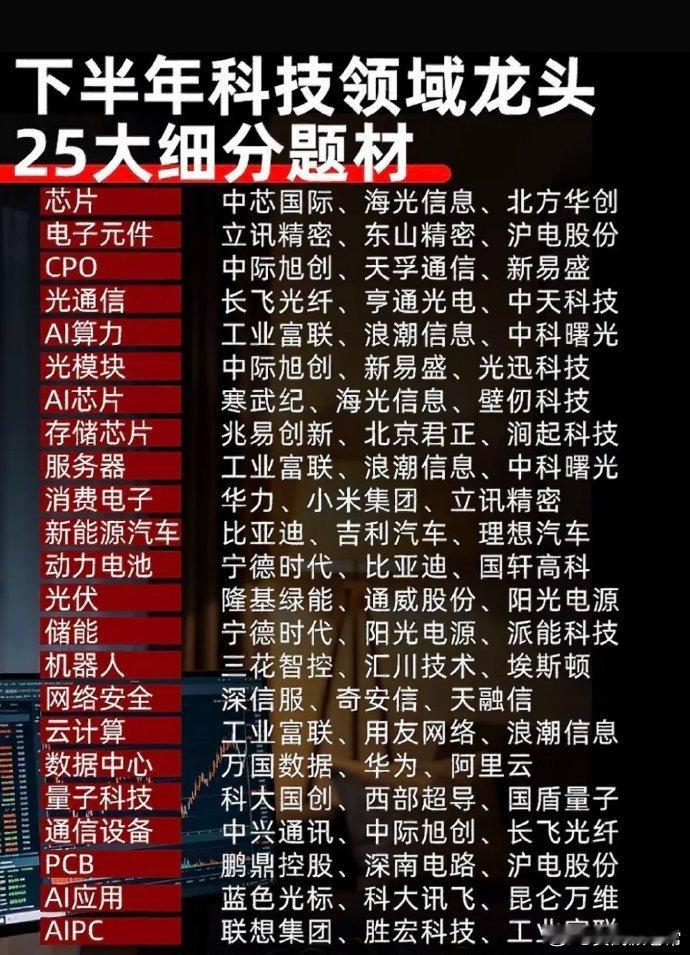
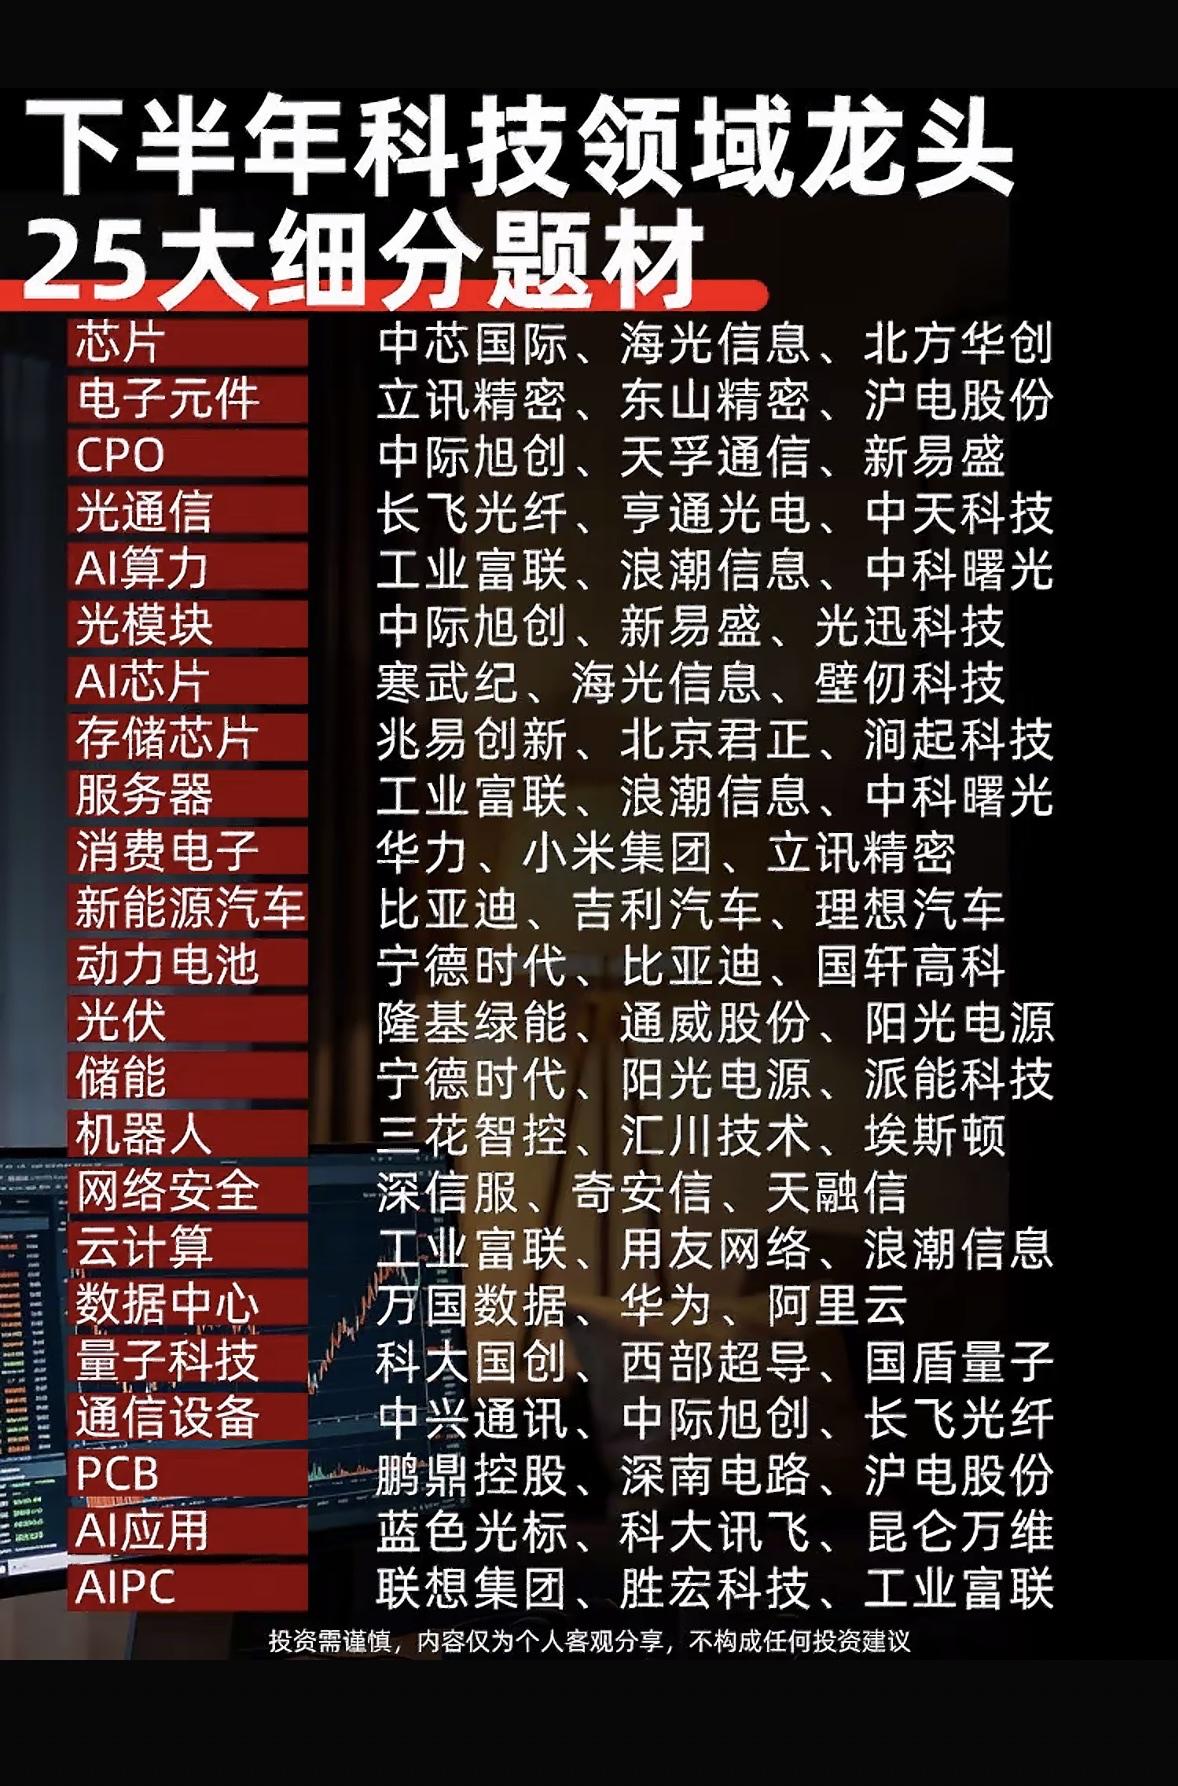
沪深两市互动易精华东山精密:公司1.6T光模块产品已向客户供货惠城环保:东粤化学
沪深两市互动易精华东山精密:公司1.6T光模块产品已向客户供货惠城环保:东粤化学20万吨/年废塑料化学循环项目将于近期恢复生产牧原股份:近期生产工艺创新生产性生物资产有一定增加深圳瑞捷:半导体洁净室业务尚处市场拓展期收入占比较低福事特:新增的液冷管路产能预计第四季度投产上海贝岭:子公司发布适用于光模块的升降压芯片思瑞浦:公司面向MEMS微镜相关应用开发的高压DAC驱动芯片正处于送样及测试验证阶段璞泰来:截至目前20亿㎡基膜涂覆一体化项目已进入安装阶段
周末有一个利好,就是此前的光通信大牛股们纷纷发布了半年报,中际旭创上半年净利润同
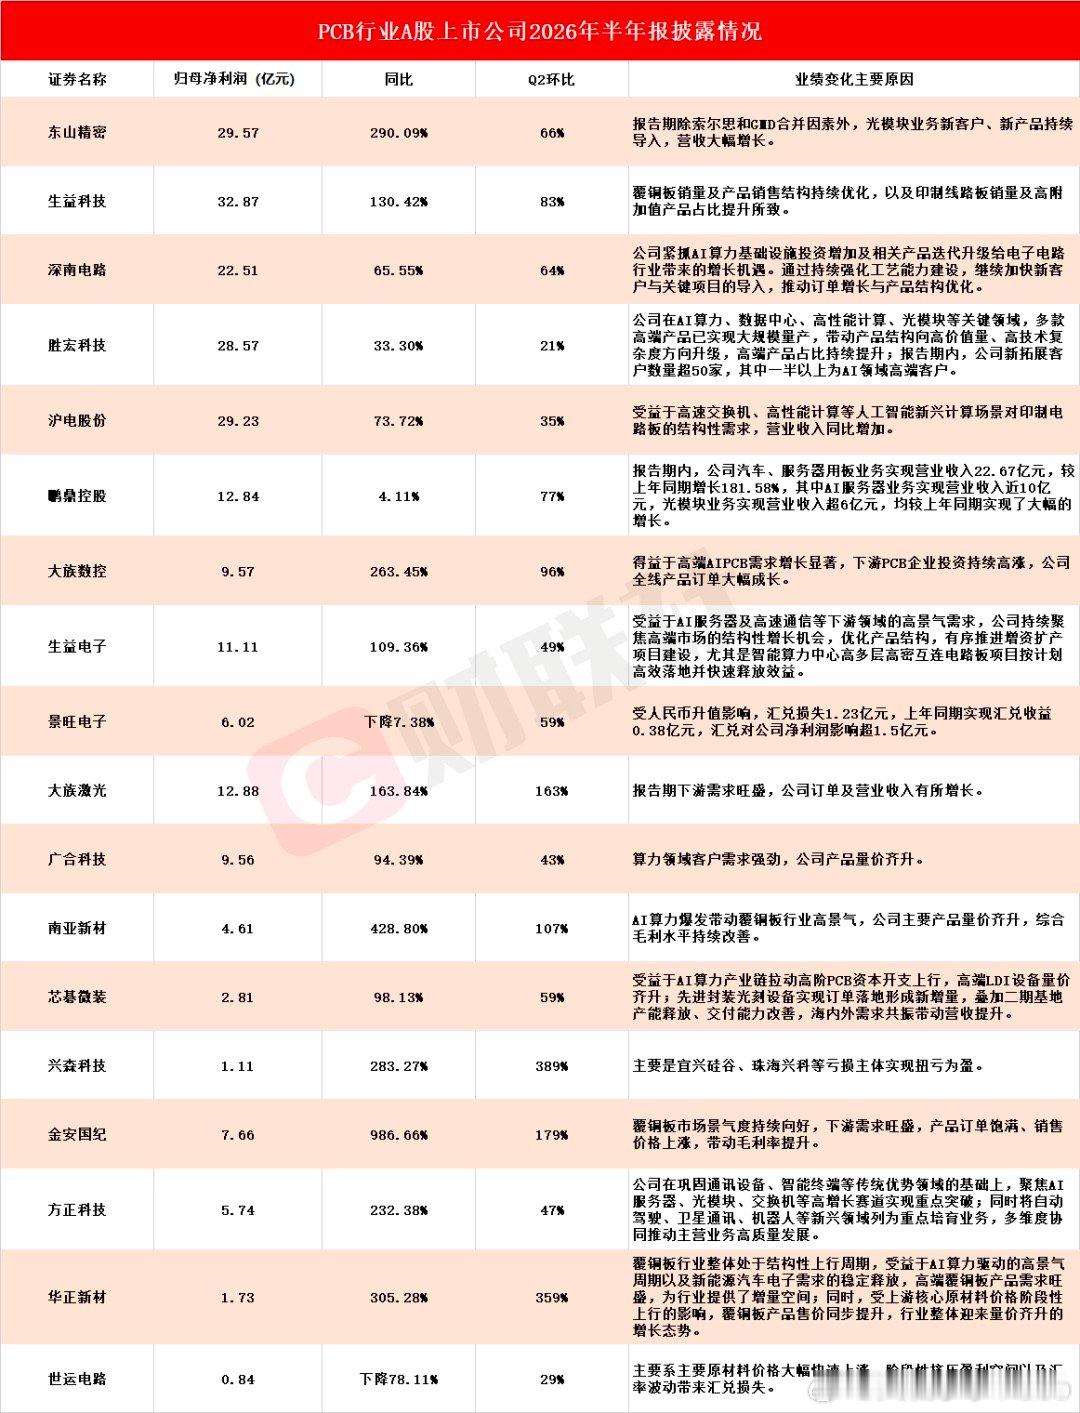
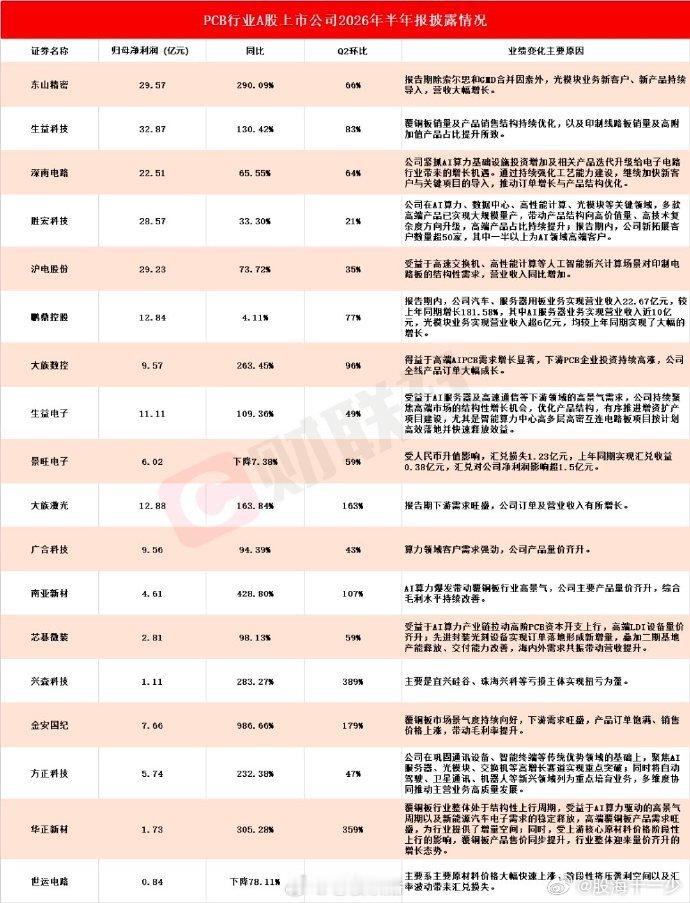
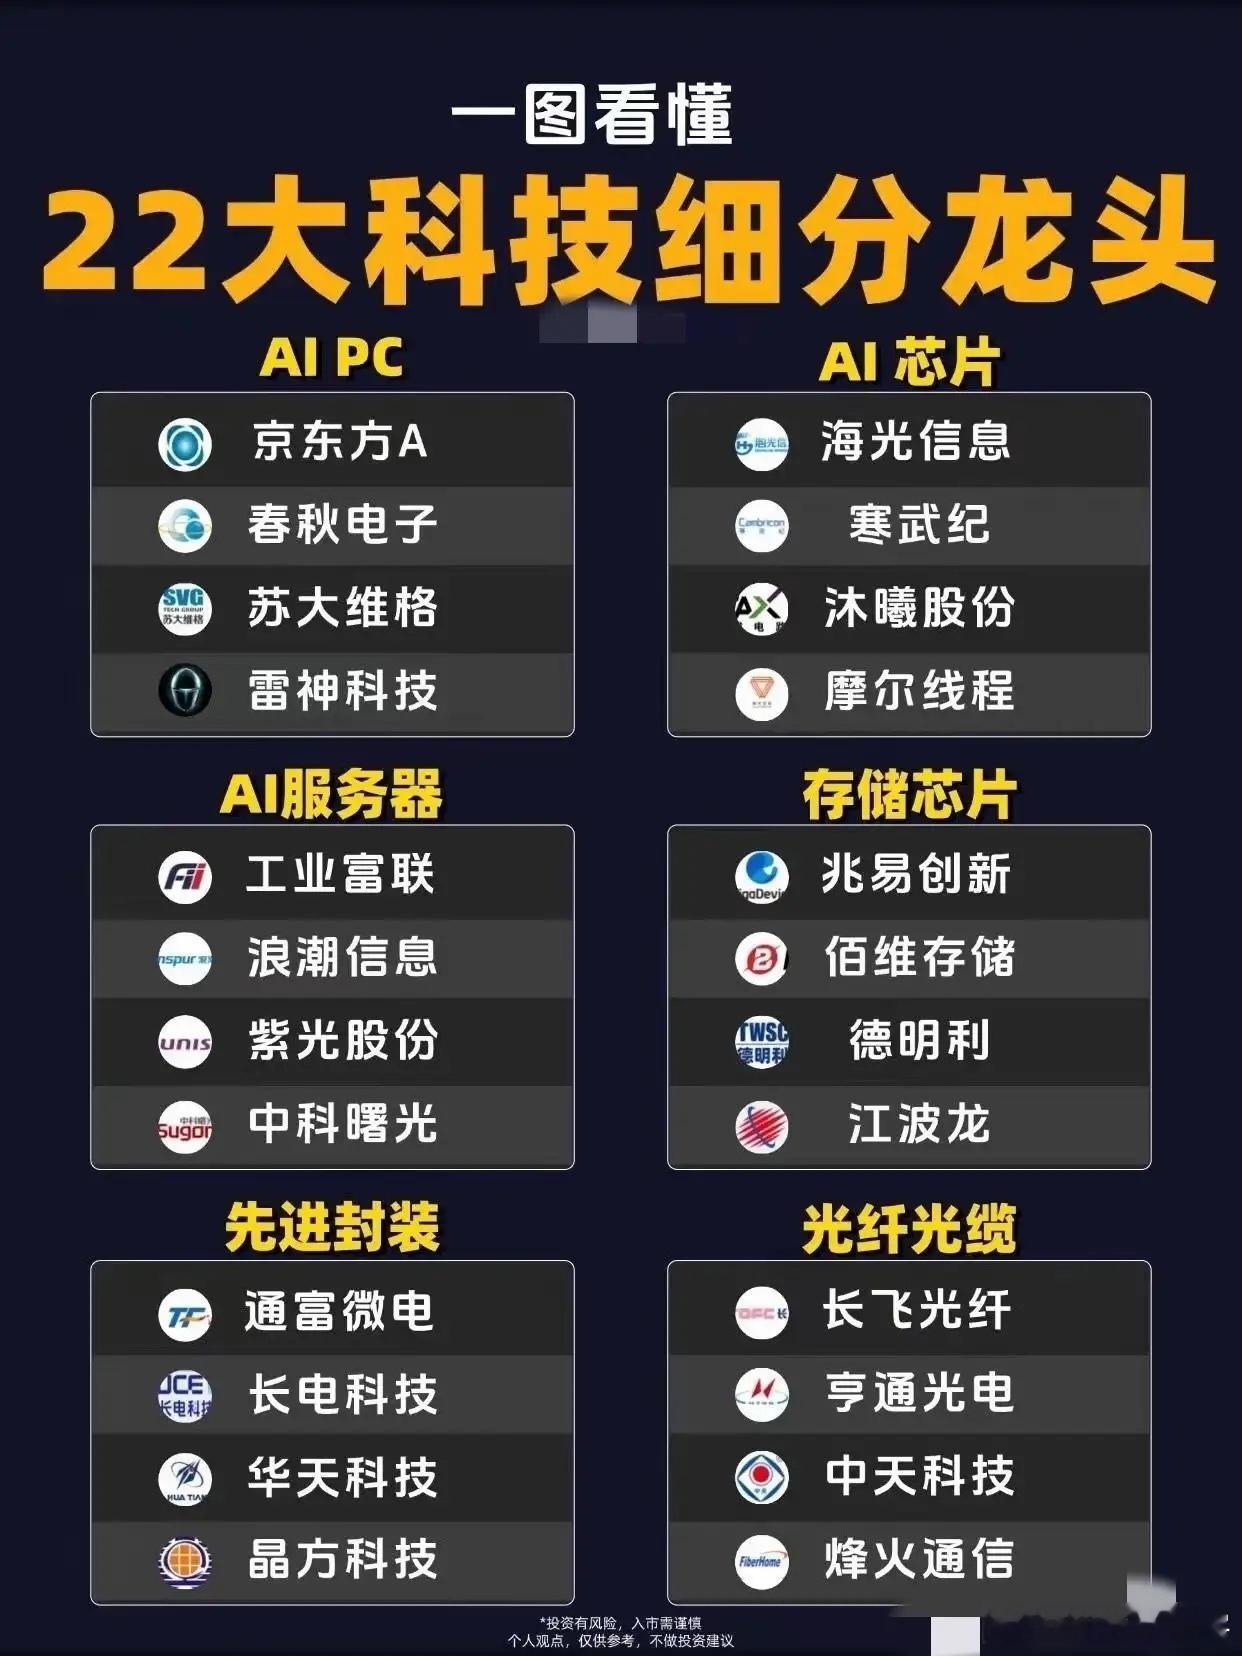
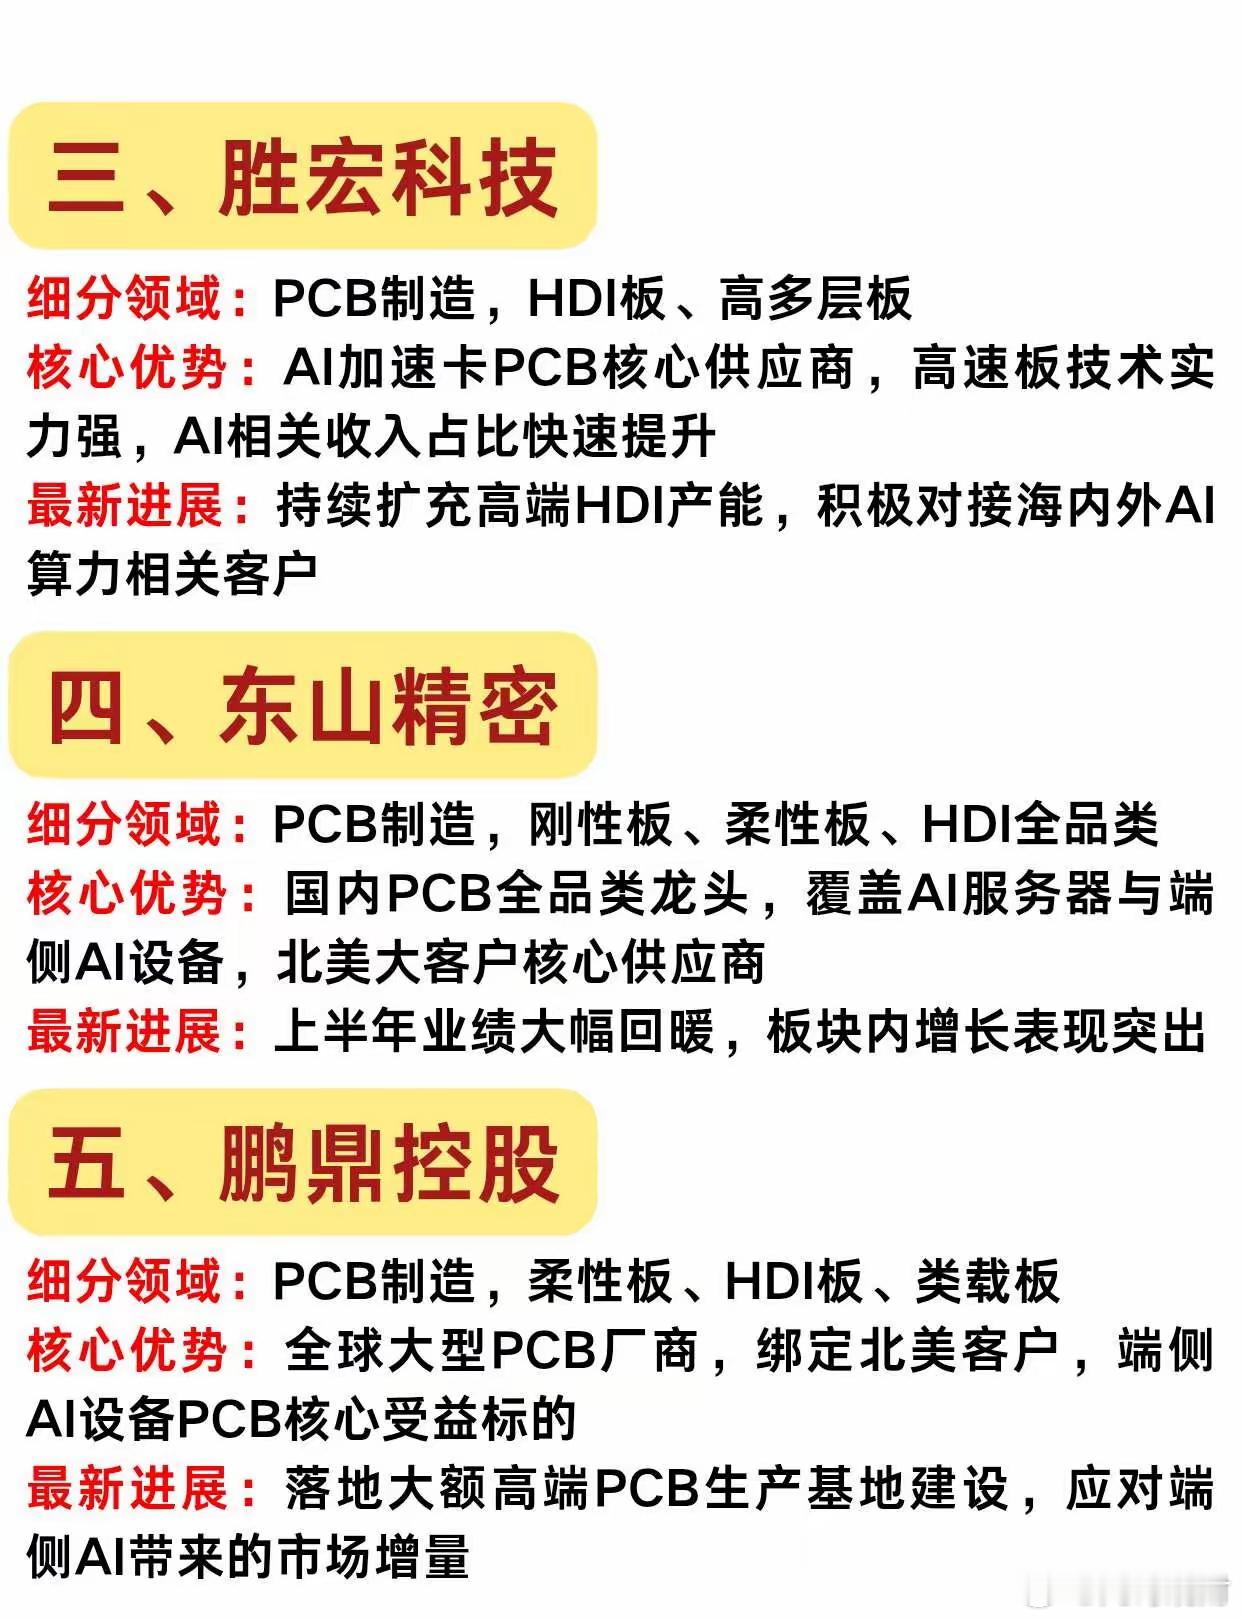
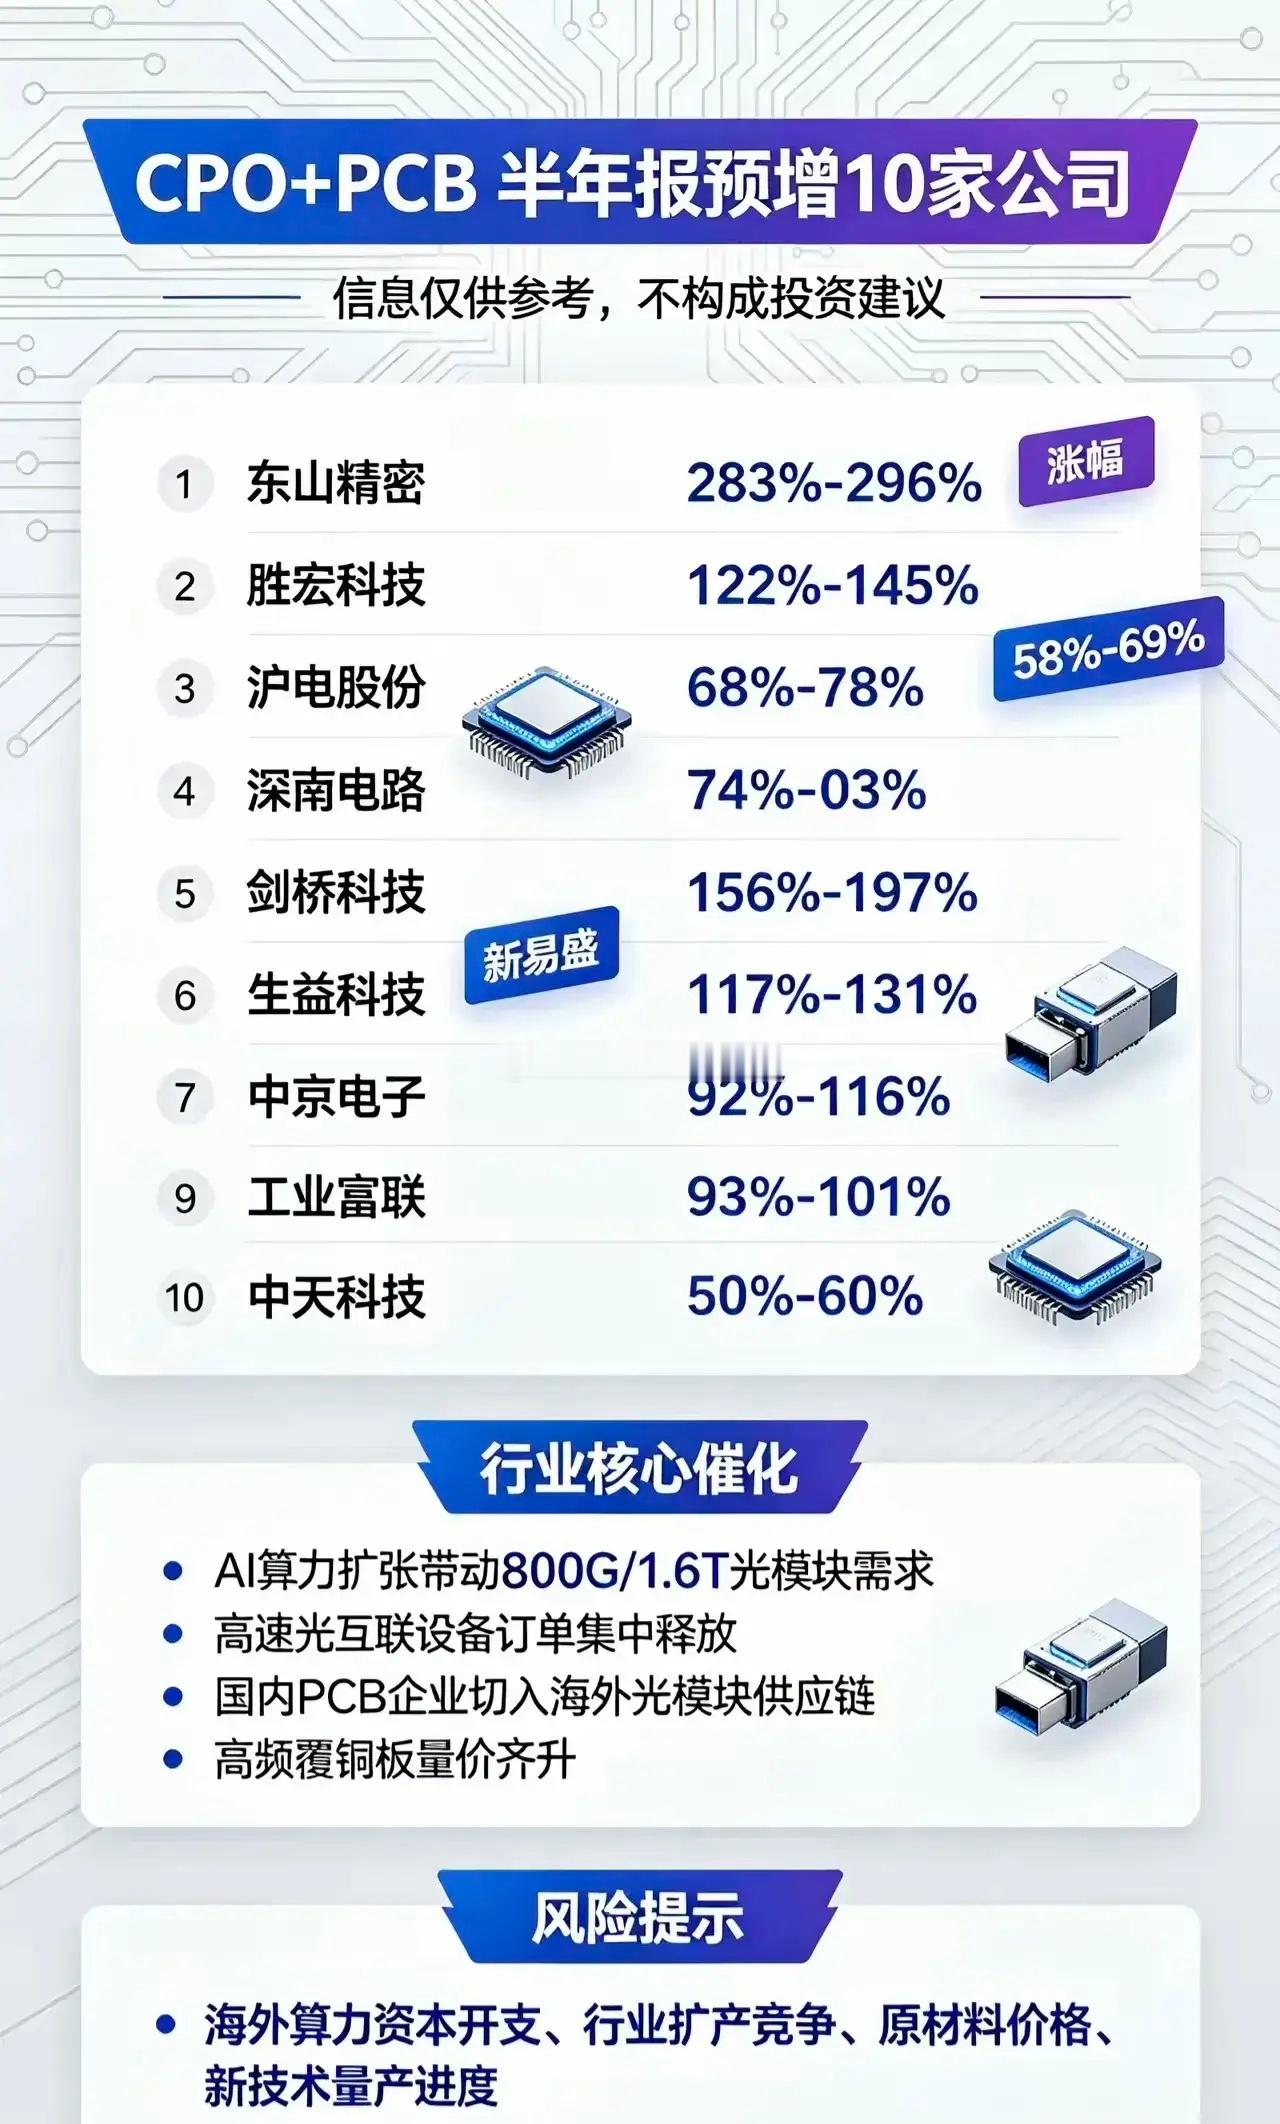
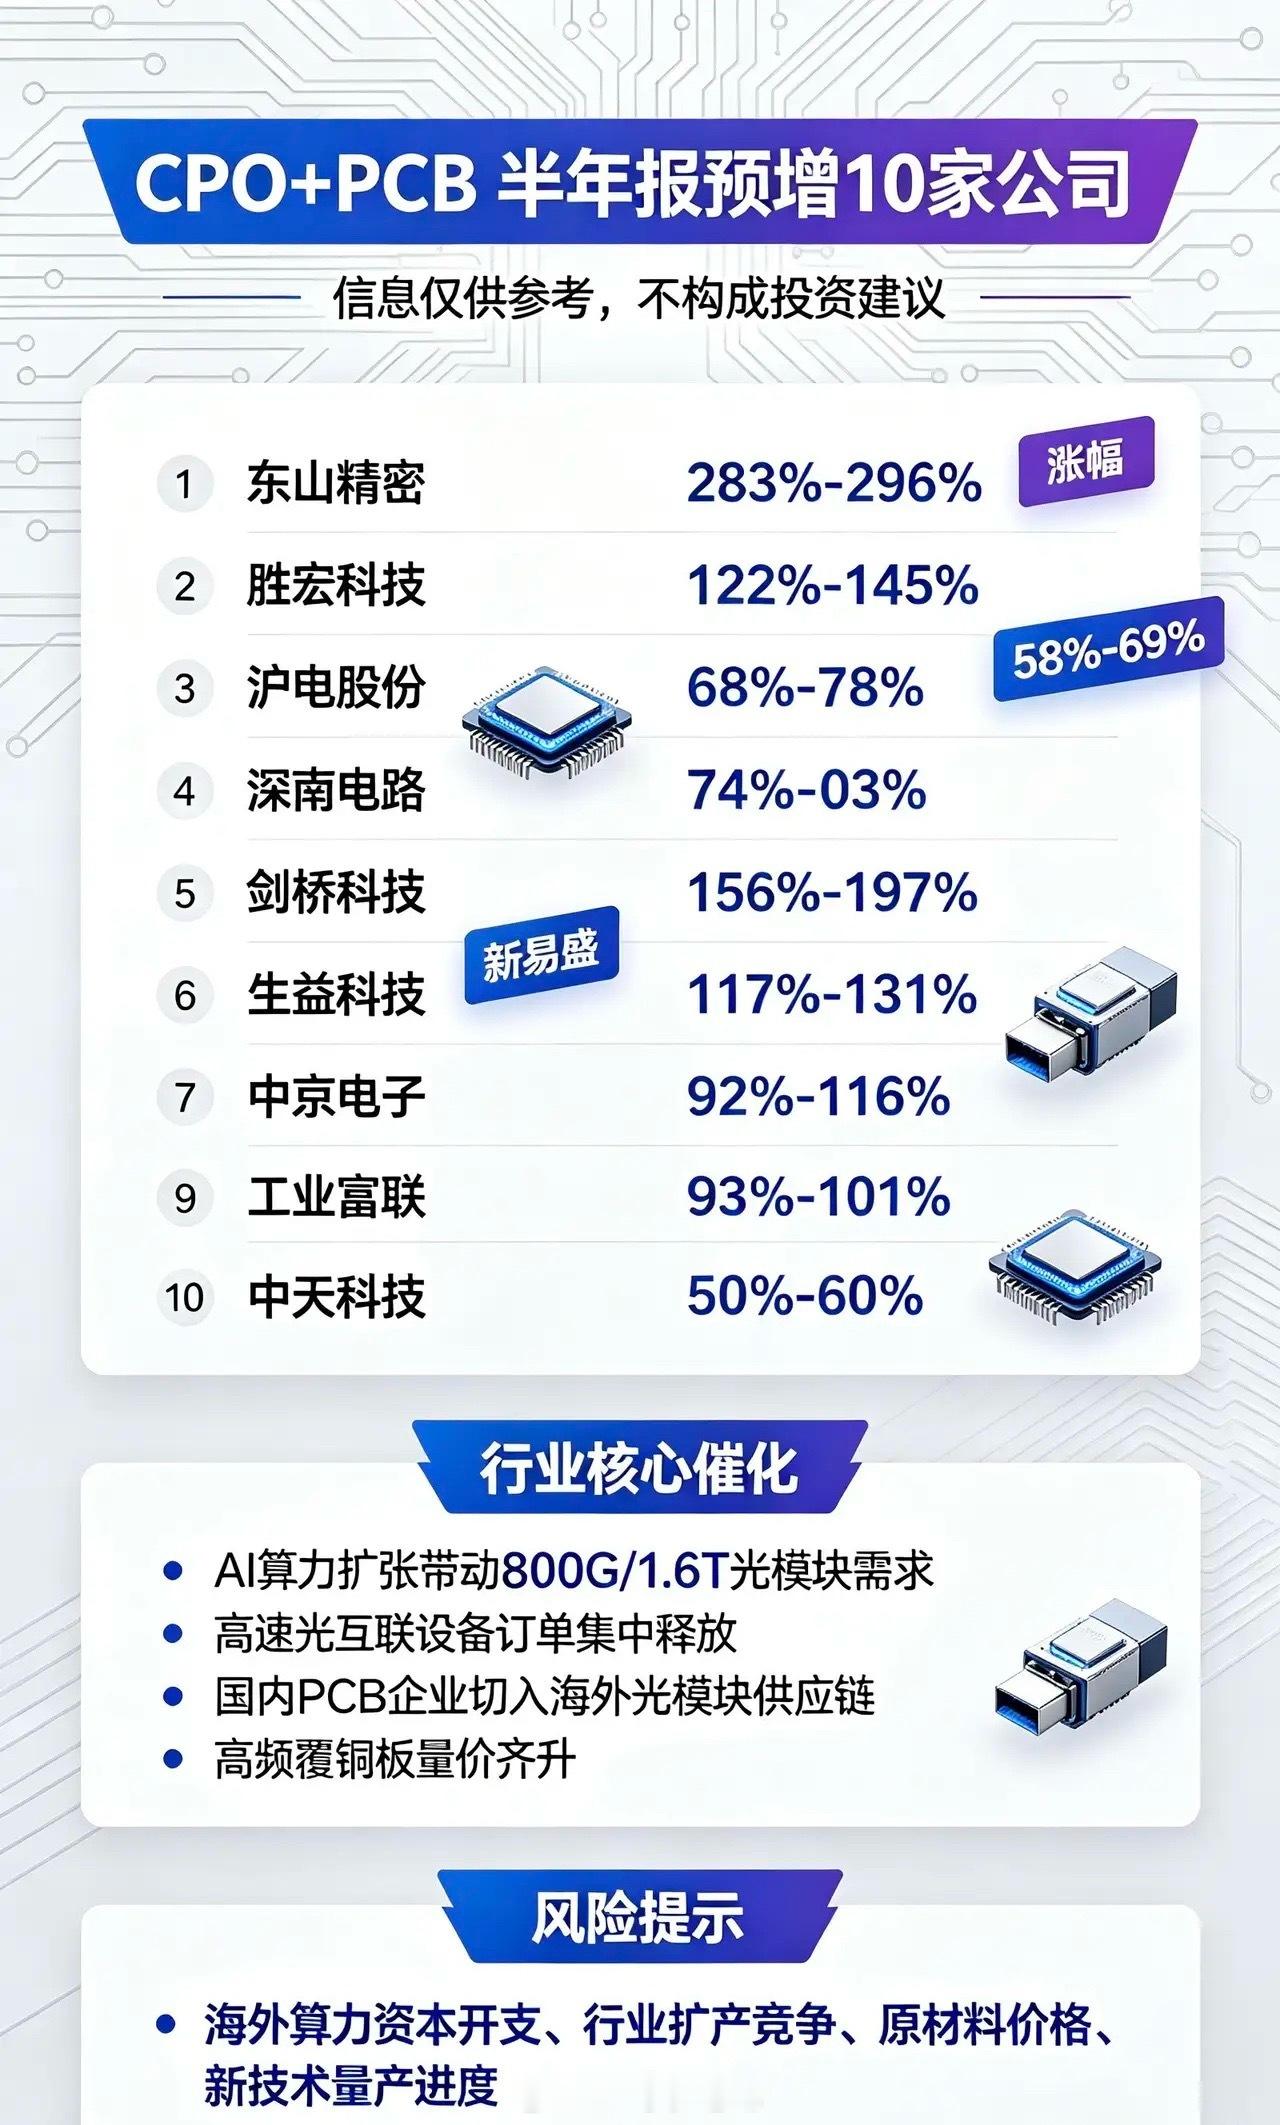
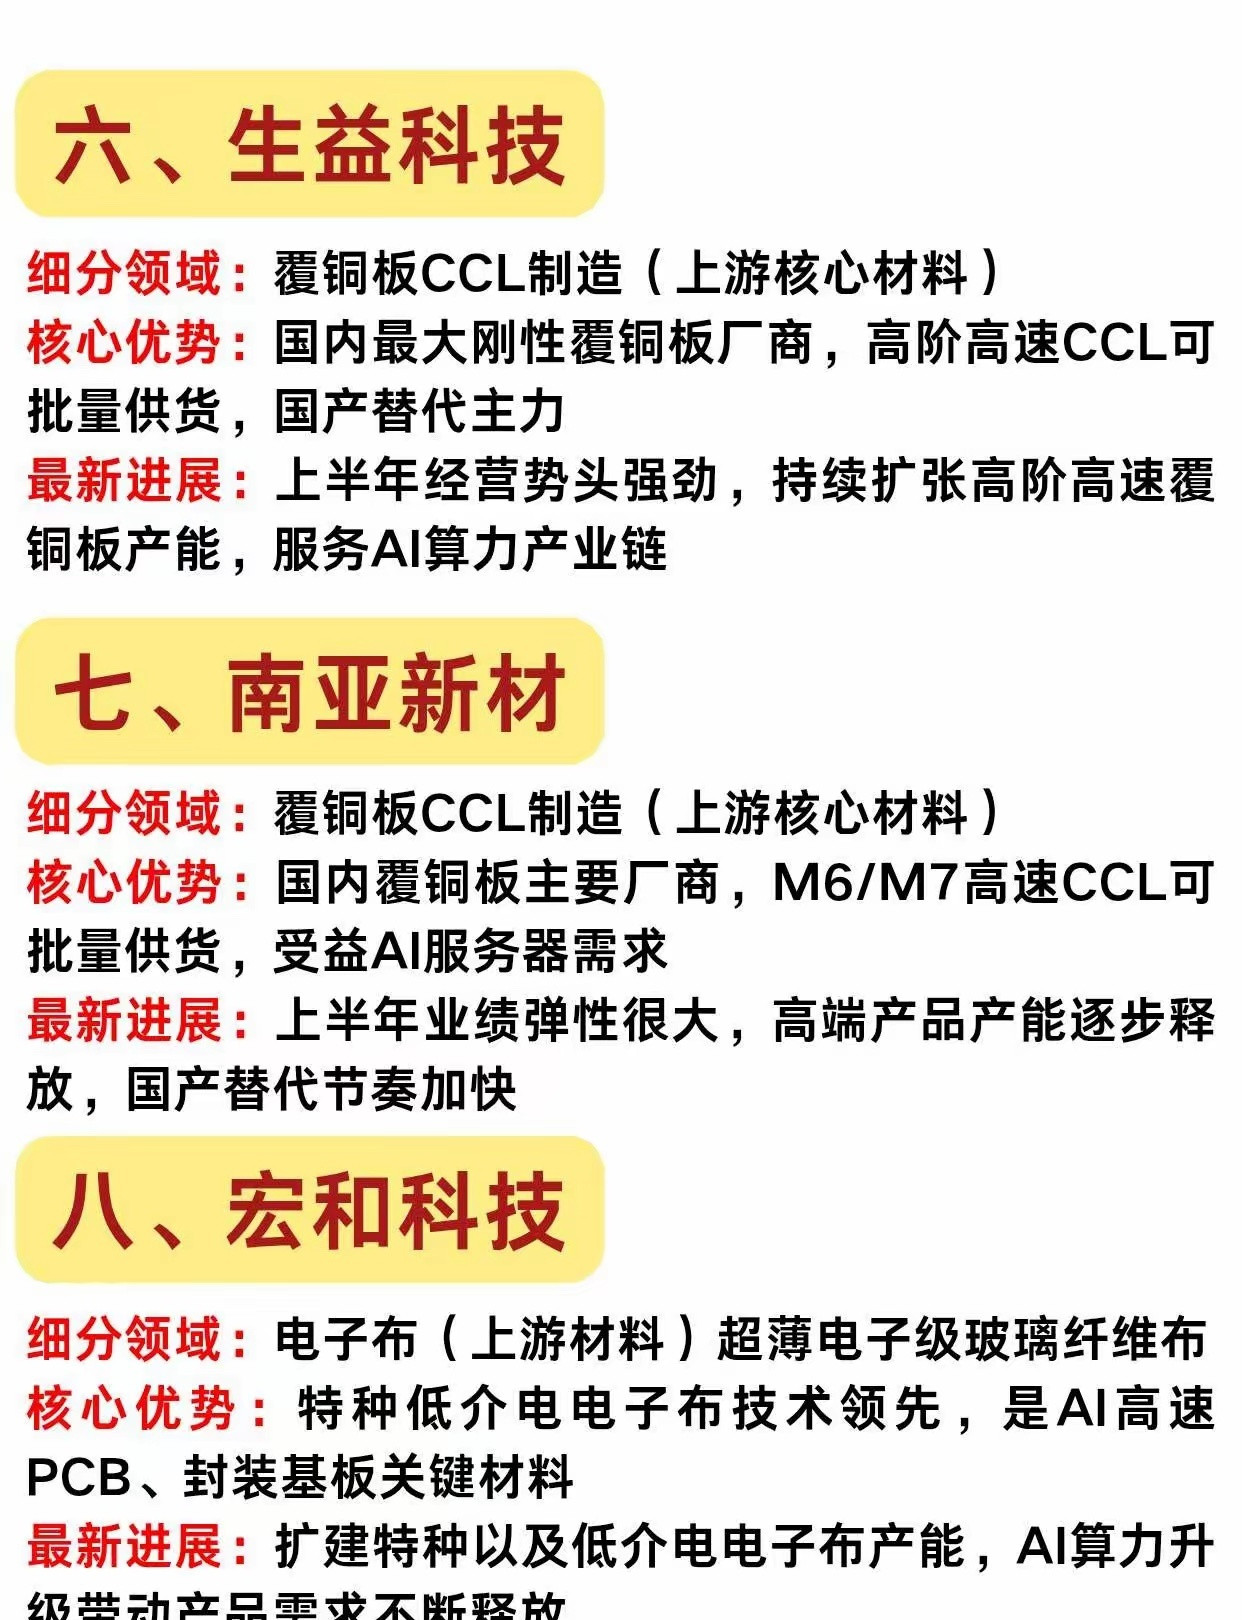
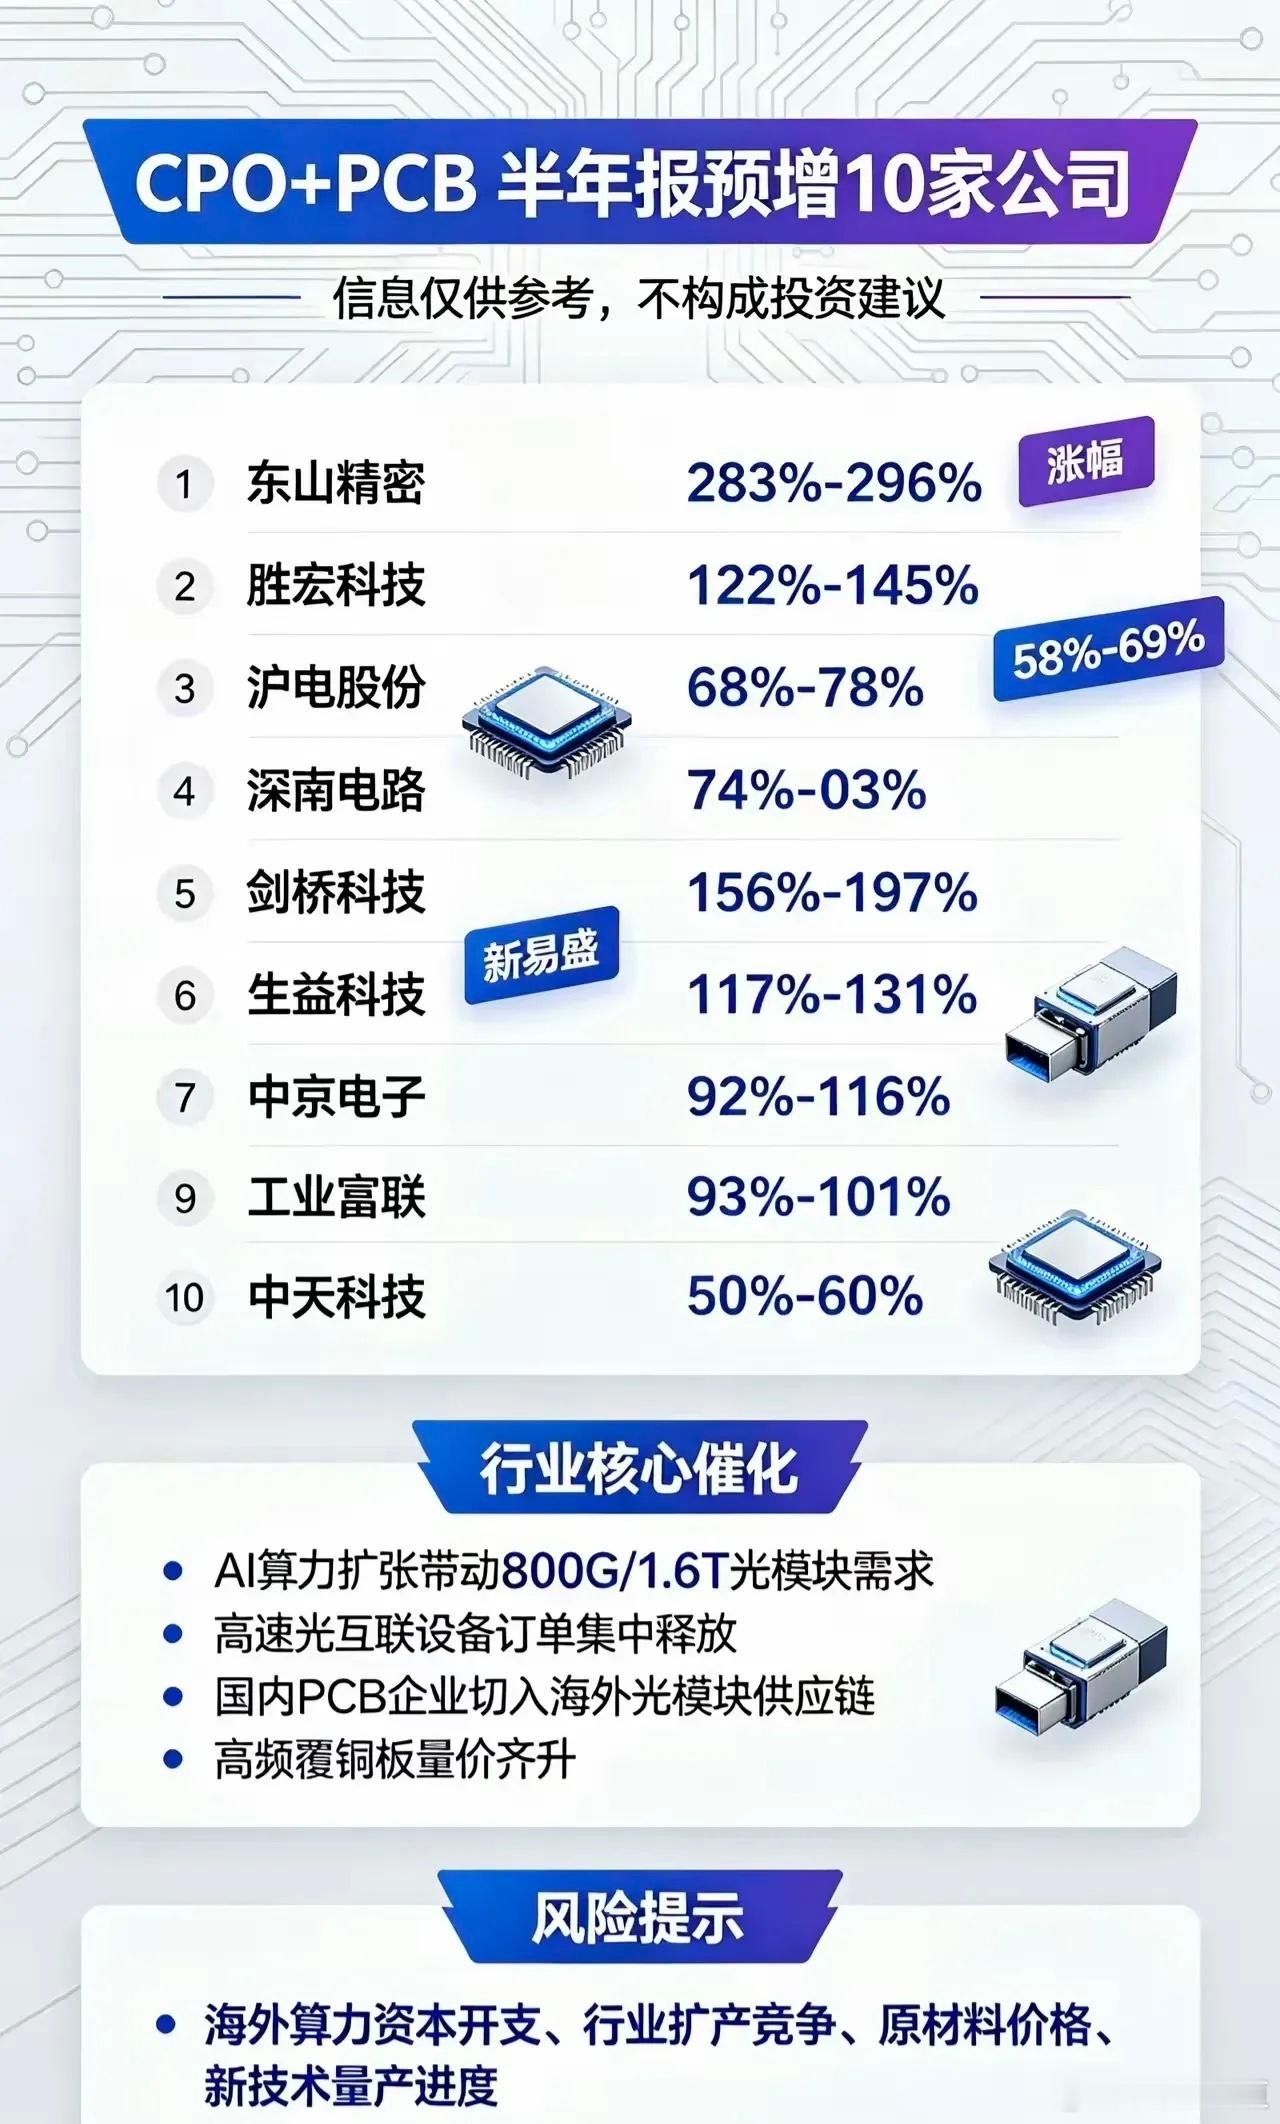
周末有一个利好,就是此前的光通信大牛股们纷纷发布了半年报,中际旭创上半年净利润同比大幅增长2.4倍,东山精密上半年净利润也是同比大幅增长了2.9倍,另外就是长飞光纤上半年净利同比大幅增长888%。具体来看,中际旭创今年一季度的净利润为57.34亿元,而二季度归母的净利润就达到了79.17亿元,半年净利润136亿元,如果以此来进行推算,全年净利润有可能达到300亿元,按照当年1.1万亿元的市值看,目前的市盈率也就是30多倍,感觉比那些几百倍的市盈率还是有一定的价值,难怪此前外资投行icon通过港股持续增持。中际旭创当前的优势在于海外市场,业务的增长也主要靠海外,仅仅上半年海外收入就达到了396.15亿元,同比增长了209%,占到了营业收入的94%,这看似优势,其实也是潜在的风险,大家比较担心的是,如果有一天海外的收入跟不上呢,我想这也是多数人看好中际旭创而心有余悸的。如果以目前三家光通信大牛股的业绩看,未来持续表现的概率比较高,也是值得期待的地方。现在的问题是,这些业绩已经兑现了,市场炒作的是对未来的预期,这对股价而言短期内确实存在变数,实际上这些大牛股都经历了7月份的快速向下,目前已经处在了相对低位,关键还是看市场的态度,会不会因为业绩超预期而重新开启看好的情形。从我自身的角度来说,对AI硬件的判断是,7月份的调整有点类似于1999年519行情后的向下走势,之后2000年的大行情会不会在接下来的走势上演,其实我还是挺期待的,市场一直都存在不确定性,我想要把握好时代的浪潮,相信AI行情的持续性,坚守信念才是最关键的。

周末有一个利好,就是此前的光通信大牛股们纷纷发布了半年报,中际旭创上半年净利润同
周末有一个利好,就是此前的光通信大牛股们纷纷发布了半年报,中际旭创上半年净利润同比大幅增长2.4倍,东山精密上半年净利润也是同比大幅增长了2.9倍,另外就是长飞光纤上半年净利同比大幅增长888%。具体来看,中际旭创今年一季度的净利润为57.34亿元,而二季度归母的净利润就达到了79.17亿元,半年净利润136亿元,如果以此来进行推算,全年净利润有可能达到300亿元,按照当年1.1万亿元的市值看,目前的市盈率也就是30多倍,感觉比那些几百倍的市盈率还是有一定的价值,难怪此前外资投行通过港股持续增持。中际旭创当前的优势在于海外市场,业务的增长也主要靠海外,仅仅上半年海外收入就达到了396.15亿元,同比增长了209%,占到了营业收入的94%,这看似优势,其实也是潜在的风险,大家比较担心的是,如果有一天海外的收入跟不上呢,我想这也是多数人看好中际旭创而心有余悸的。如果以目前三家光通信大牛股的业绩看,未来持续表现的概率比较高,也是值得期待的地方。现在的问题是,这些业绩已经兑现了,市场炒作的是对未来的预期,这对股价而言短期内确实存在变数,实际上这些大牛股都经历了7月份的快速向下,目前已经处在了相对低位,关键还是看市场的态度,会不会因为业绩超预期而重新开启看好的情形。从我自身的角度来说,对AI硬件的判断是,7月份的调整有点类似于1999年519行情后的向下走势,之后2000年的大行情会不会在接下来的走势上演,其实我还是挺期待的,市场一直都存在不确定性,我想要把握好时代的浪潮,相信AI行情的持续性,坚守信念才是最关键的。