大家好,我是小洲!
41万亿美元,这个关口数字从贝森特嘴里说出来时轻飘飘的,好像不值一提,但真正让华尔街坐不住的,从来不是这个整数本身,而是藏在它背后的赤字、利息和还债结构。
美国财政部如今每天睁开眼就在还钱,借新还旧的轮子越转越快,账本上的窟窿却越捅越大,这出悬在美元头顶上的大戏,恐怕才刚刚开幕。
 41万亿只是开场,真正的坏消息藏在这三组数字里
当地时间10月9日,美国财政部长贝森特在华盛顿出席政策论坛时确认,美国国债规模已攀升至约41万亿美元。
从8月19日突破40万亿到如今站上41万亿,前后不过一个多月,要知道,美债从39万亿涨到40万亿也只用了5个月,债务雪球滚到这个份上,早就不只是经济问题,而是甩不掉的政治包袱。
个人看来,比起这个整数,更该盯住的是刚刚收官的2026财年,美国国会预算办公室10月8日发布报告,2026财年联邦预算赤字总额约为2万亿美元,比上一财年增加2180亿美元,增幅达12.2%。
收入端是5.403万亿美元,支出端却高达7.396万亿美元,这个缺口哪一年都堵不上。
更扎眼的是利息,据美国《华尔街日报》援引的数据,2026财年公共债务净利息支出已超过1.1万亿美元,一年又多了1150亿美元。
算下来,美国人每赚5美元税钱,就要匀出超过1美元去还利息。
而在41万亿的总盘子里,公众持有债务约32.3万亿美元,稳稳压过了美国GDP总量,IMF预测今年这个比例会达到100.7%,超过二战后创下的历史峰值。
数字是冰冷的,但比数字更耐人寻味的,是贝森特给这出戏排好的时间表。
 财政整顿计划,为什么非要等到中期选举之后
贝森特当天还放出一个关键信号:美国政府正在起草一项财政整顿计划,削减赤字、缓解发债压力,预计要到中期选举之后才公布。
为什么不现在拿出来?个人看来,在短期选举的胜算和迫在眉睫的财政调整之间,美国政府优先选了前者。
任何实打实的整顿都得付出巨大的政治代价,等于赶在投票前给对手递刀。
其实贝森特8月曾对突破40万亿这个数字说过"没什么特别的",要靠经济增长走出来。
可转眼油价、通胀、消费者信心全在朝反方向跑,10月美国消费者信心指数初值跌到46.3,连续第三个月下滑,通胀预期却一路抬升。
手里的牌不好打,只能把大招押到选后再放,先稳住基本盘再说,财政要整顿,可钱从哪来?眼下就有一笔让财政部头疼的大额支出,正等着兑现。
 1660亿美元的"大窟窿"
这就是容易被市场忽略的一块:关税退款,过去一年,特朗普政府依据《国际紧急经济权力法》(IEEPA)征收了约1660亿美元关税,结果今年2月20日被美国最高法院以6比3裁定越权、属于非法征收,判决落地,白宫只能硬着头皮退钱。
4月20日,美国海关与边境保护局上线CAPE退税系统,分批次返还这笔史上最大规模的关税。
据CBP向法院披露的数据,截至7月31日,已受理的潜在和已核准退款约1286.8亿美元,其中约1000亿美元已处理完毕送交财政部发放。
退款还没退完,美国联邦预算委员会早就提示过:未来利息支付会更高,关税收入会更低,赤字和债务很可能远超预期。
更要命的是,退款的窟窿谁来填?关税收入少了,发债就得更多,利息跟着水涨船高。
而白宫明显没打算收手,最高法院判决当天,特朗普就改依《1974年贸易法》第122条重新加征10%的"全球进口关税",转头又抬到15%,退一笔、收一笔,财政的洞始终堵不上。
在这种情况下,收钱的路堵不上洞,借钱的路也越来越窄,现在的美债正被自己一点点"做短"。
为了压低融资成本,美国财政部这两年动了不少脑筋,多发短债、少发长债,把债务"做短"。
 财政部和美联储却各吹各的调
眼下是省了利息,可埋下的雷不小:短债到期快,借新还旧的滚动越来越频繁,财政部对金融市场每月、每周甚至每天的承接能力越来越依赖。
市场已经嗅到了变盘的味道,据证券时报报道,在30年期美债收益率突破5.6%之后,财政部拟缩减10年期以上附息债的拍卖规模,把新增融资更多投向短期国库券;华尔街甚至开始讨论暂停甚至取消20年期国债的发行。
10月1日和8日,财政部两次启动长债回购、全额用满60亿美元上限,可10年期收益率还是一度冲到5.36%附近;10日新发30年国债票面利率拍到5.63%,创2000年8月以来新高。
更拧巴的是,财政部这边拼命发短债稳住市场,美联储那边却在考虑加息。
据国际在线报道,通胀预期回升加上能源价格冲击,正促使美联储官员考虑进一步加息,一个想降息续命,一个想加息控通胀,正如经济日报那句"一人一把号,各吹各的调"。
更麻烦的是,AI热潮下美国科技巨头为建数据中心大举发行长期企业债,和国债抢养老金手里那点长期资金,长端需求被两头挤压。
而比期限结构更危险的,是买债的人悄悄变了。
 41万亿美债谁来接盘
过去那些对价格不敏感、愿意长期拿着不动的外国央行和养老金,正在退场。
美国财政部数据显示,6月外国持有美债大幅下降:日本单月抛售264亿美元居首,中国减持259亿美元、持仓降至18年新低,英国也减持89亿美元。
接盘的成了对收益率极度敏感、交易越来越短期化的对冲基金。
说白了,这个变化比任何数字都更能说明问题:长钱走了、短钱来了,美债正从全球市场的"稳定器"变成波动放大器。
这波抛售还不只是美国的事,德国、法国、日本的长期国债也在同步被砸,只是美国作为全球资产定价的锚,牵一发动全身。
一旦利率或地缘有个风吹草动,这些杠杆资金极易集中抛售、互相踩踏,流动性瞬间枯竭,IMF的《全球金融稳定报告》也警告,美债市场流动性脆弱性正在攀升。
发债在增、收益率在涨、外资在减、对冲基金在进,几件事同时发生,从不同方向挤压着美债的腾挪空间,贝森特心里门儿清,却拿不出根治的药方。
既然治标都费劲,选票面前,自然只能先把话说满。
 5000美元的"特朗普红利"
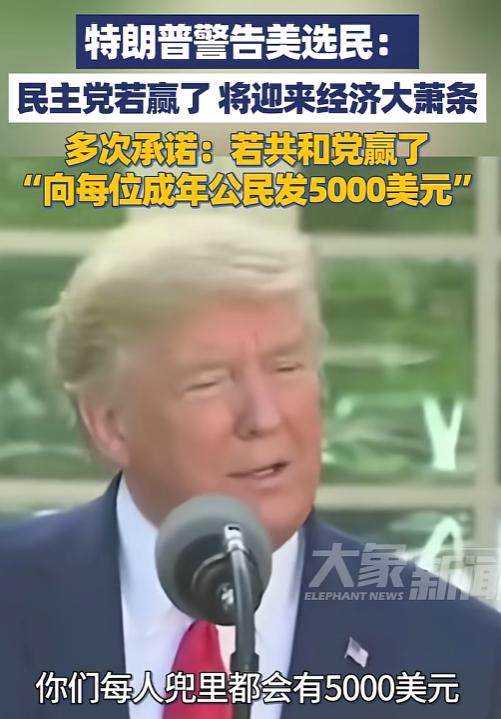
就在美债这团乱麻越缠越紧的时候,特朗普抛出一个诱人的承诺:如果共和党在11月中期选举中保住国会两院,就向每位美国成年人发放5000美元的"红利"。
按美国哥伦比亚广播公司测算,以约2.4亿成年公民计算,这笔钱总花费将超过1万亿美元。
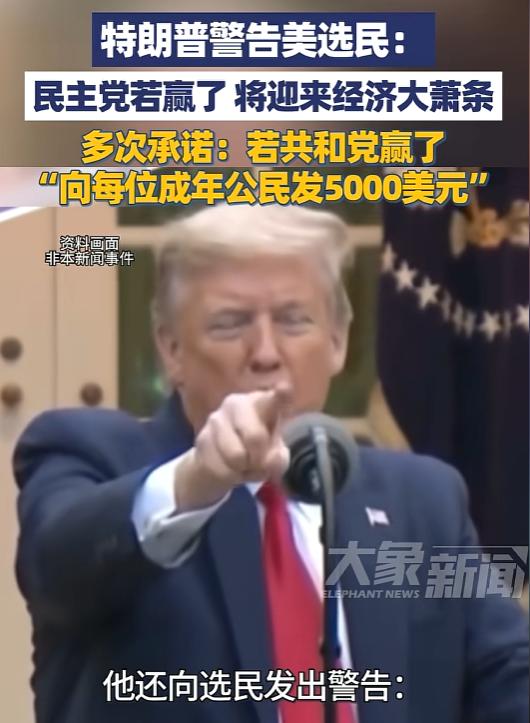
财政赤字都堵不住,哪来的钱发红利?特朗普暗示可由关税收入兜底,可关税收入正因最高法院裁决和退税在缩水。
连民主党都质疑,任何刺激计划都可能把通胀再推高,美联社直言,这一许诺"在财政和政治层面均难以落地"。
为什么总把好处放到选举之后才兑现?道理很简单:空头许愿不花一分钱,先把选票攥到手里再说。
就像他说的,中期选举后马上结束伊朗战争、油价立即掉下来,可战事还在霍尔木兹海峡上空飘着,油价还趴在每桶90美元以上。
能不能兑现,只能到时候再想辙,真做不到,甩给前任政府,或者归咎于"内部有坏人",这套话术早就轻车熟路。
41万亿的美债不会一夜崩盘,但利息吞噬财政、财政倒逼发债、发债推高利率的死循环,正越绕越紧。
美国没有根治的药,只有续命的手段,至于那份要等中期选举后才见光的"财政整顿计划"究竟能拿出几分真章,恐怕也只有时间能给答案了。