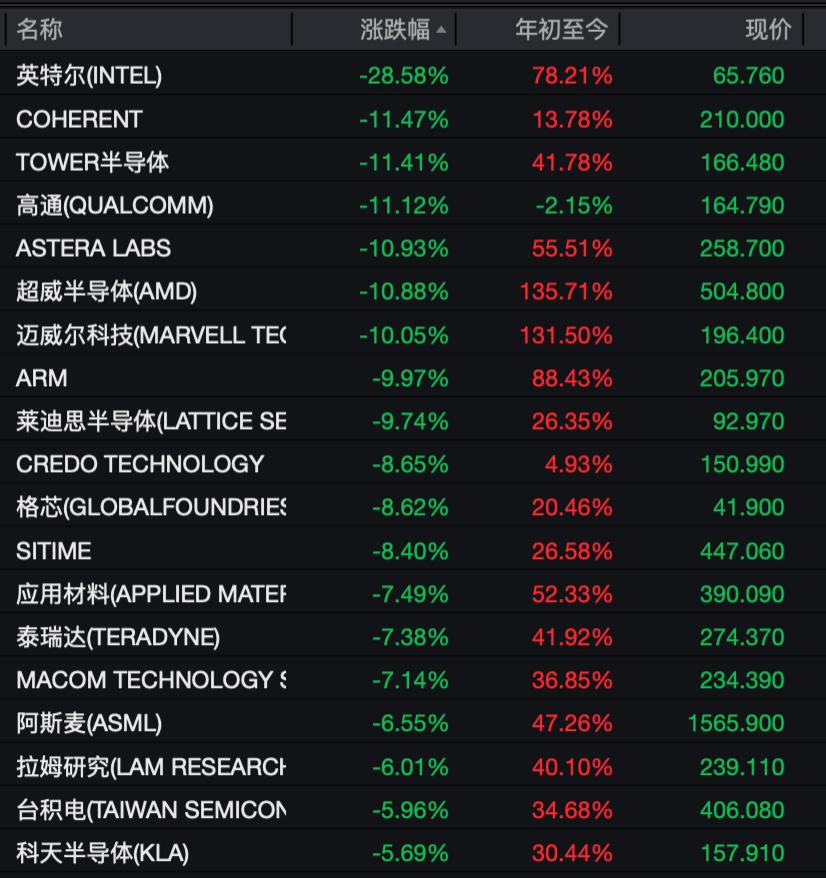
英特尔单日暴跌28.58%、纳指重挫2.86%,投资者遍地哀嚎,这一现状的发生,本质上,是市场对“转型叙事”的一次集中清算。
要知道,此前,英特尔年内一度涨约150%,市场给予的是“代工翻身+CPU价值重估”的乐观定价。
但是,四季度营收指引仅150—160亿美元,远低于预期的170.7亿,叠加PC需求持续疲软,与以色列工厂事故,预期差瞬间击穿了估值支撑,暴跌就无可避免。
这件事,给出投资者两点启发。首先就是,指引即审判。在估值已充分反映乐观假设时,任何低于预期的前瞻信号都会被放大为“逻辑证伪”,而非“短期波动”。
再就是,护城河需要被重新审视。曾经的Wintel体系壁垒,在PC结构性下行与AI算力范式转移面前,未必仍是不可逾越的护城河。
警示已经非常直接,任何时候,都不要把“转型故事”当作持仓的充分理由,故事兑现前,股价涨得越多,预期差兑现时的杀伤力越大。
而且,雪崩来得从来都不是没有征兆,单一个股的极端波动,可以迅速传染至整个板块,费城半导体指数同日跌7.2%便是明证。
作为投资者,要想在市场里活得长久,就必须分散投资,建立安全边际,永远都不要押注单一叙事。