中美关税战打了八年,越南以为自己成了 “天选之子”,想趁机抢走中国的饭碗。结果最后把自己和美国一起给整不会了。
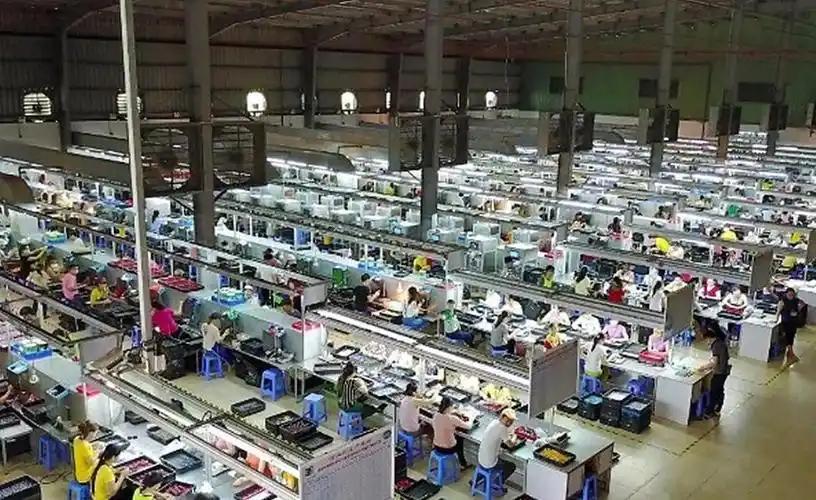
2018 年关税战刚开火那会,越南简直是躺赢的代名词。北美的订单像暴雨一样砸过来,珠三角、长三角的工厂连夜拆设备往海防、平阳搬,胡志明周边的工业园一夜间挤满了新厂房。
所有人都打着同一副算盘:中国货进美国要被扒层关税皮,越南不用。只要把生产线挪过去,换个原产地标签,就能稳稳接住从中国转移出来的订单,坐收渔翁之利。
头几年的光景确实风光。短短四年,美国从越南的进口额暴涨 783 亿美元,纺织、家具、电子组装的增速一路飘红。港口集装箱堆得放不下,工业园地价三年翻一倍,连周边的房租、排档都跟着涨价。
越南上下一片乐观,觉得自己接住了产业转移的接力棒,坐稳了 “下一个世界工厂” 的位置,再过几年就能把中国制造的饭碗彻底端走。可风光底下全是虚的。哈佛商学院的研究早就算得明明白白:越南对美出口的增长里,超过四分之一根本不是越南自己的本事。
一成多是中国货换个包装、贴个牌,从越南转口发往美国;剩下一成多是用中国的核心零部件、半成品,在越南做最后一道拧螺丝的工序。说白了,很多喊着 “越南制造” 的东西,本质就是 “中国原料 + 越南贴牌”,赚的就是个关税差的辛苦钱。
这种好日子没撑几年就走到头了。美国很快回过味来:关税大棒挥了半天,中国货没挡住多少,反倒绕了个弯从越南钻进来了。
紧接着就是一套组合拳砸下来:凡是经越南转运的中国商品,只要本地增值不到 30%、只是简单换标分装,直接加征 40% 惩罚税;所有输美企业必须拿出三级供应链溯源文件,原材料发票、生产记录、能耗数据缺一不可;连越南海关都被推着升级了监测系统,严查原产地造假。
过去那种 “中国生产、越南盖章” 的路子,直接被堵得严严实实。2026 年 4 月的胶合板事件就是最狠的警告。美国商务部直接裁定越南胶合板倾销,初步加征 195% 的反倾销税,叠加反补贴税后总税率逼近 210%,创下近年美国贸易救济案的税率新高。
这一刀下去,整个越南木业直接傻了眼 —— 很多工厂本来就是从中国进口板材,在越南切割封边就出口,这下别说赚钱,连成本都盖不住,大批订单直接黄了。转口的路子被堵死,越南本该沉下心补产业链,可连低成本的老本都快保不住了。
八年下来,越南核心工业区的土地租金涨了两三倍,部分区域已经追平长三角普通工业园的水平。
工人月薪从当初 200 美元出头,一路涨到 300 美元以上,就算这样还是招不满人,一线工人流动性大,技术骨干更是留不住。
算上物流、配套的差价,很多行业算总账,在越南生产已经和中国国内差不了多少。更致命的是核心环节始终捏在别人手里。越南工厂看着遍地开花,可从芯片、精密零件到化工原料、包装材料,大头都得从中国进口。
电子厂组装手机,主板屏幕来自中国;服装厂做衣服,面料辅料来自中国;就连家具厂的五金配件、油漆,大半也得从中国采购。看起来是出口大国,实则卡在价值链最底端,只赚了点组装的辛苦费,供应链话语权半分都没有。
本来以为躲在中国后面吃关税红利,没想到美国的刀最后也砍到了自己头上。眼看着越南对美顺差越拉越大,2025 年直接冲到 1720 亿美元,华盛顿彻底坐不住了。先是拿所谓 “强迫劳动” 当借口,用 301 条款加征 12.5% 的关税;紧接着又推出普遍互惠关税,对所有越南输美商品统一加征 20%。
纺织、农产品这些越南的看家品类,竞争力直接被削了一大截。这就彻底尴尬了。当初跑越南建厂,图的就是免税、便宜。现在关税没躲开,成本也涨上来了,最核心的价格优势没了。
更讽刺的是,2025 年中美经贸磋商落地,双方互相取消了九成以上的加征关税。很多企业一算账,绕了一大圈去越南,还不如直接在中国生产划算,部分中高端订单开始悄悄往回流。兜兜转转八年,越南本来想当中美关税战的最大赢家,结果卡在中间动弹不得。
上游供应链依赖中国,离了中国原料工厂转不动;下游市场绑死美国,美国抬手加个税就能把利润吃光。想替代中国制造,缺的不只是厂房和工人,更是完整的产业链、成熟的配套和技术积累,这些都不是靠几年订单转移就能补上来的。
美国这边也没捞着好。本来想靠关税把供应链从中国搬出去,结果搬出去的只是最末端的组装环节,核心供应链反而和中国绑得更紧。消费者要为更高的关税和物流成本买单,企业要为供应链拆分多花冤枉钱。
折腾了八年,既没让制造业回流美国,也没真正削弱中国的供应链地位,反倒把越南这个 “中转站” 架在了火上烤。