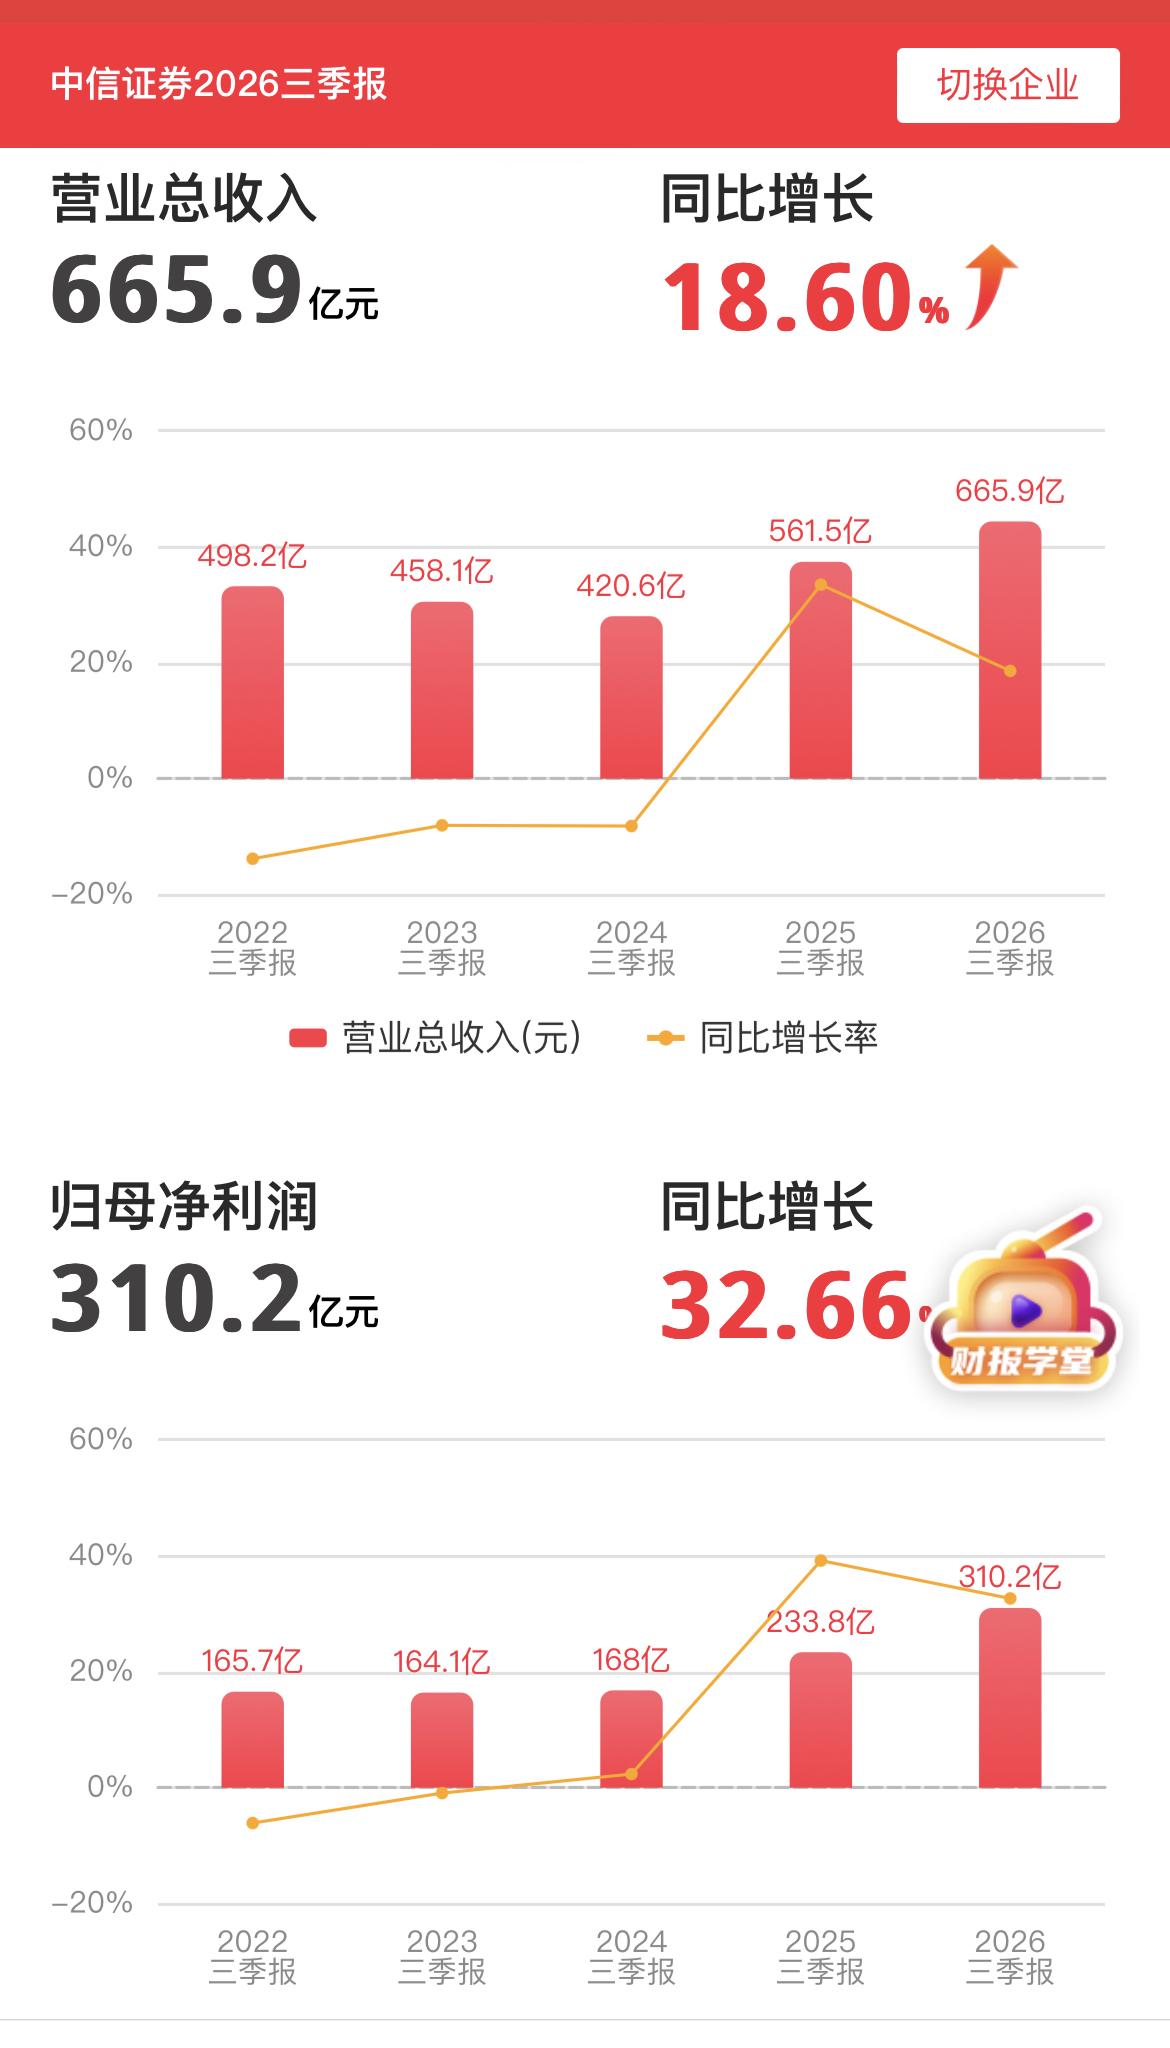
中信证券三季报点评:
……………………………………..
2026年前三季度实现营业收入665.9亿元,同比增长18.60%;实现归属于母公司股东的净利润310.22亿元,同比增长32.66%;
投行、资管与经纪业务共同托举整体业绩,盈利基础扎实。
2026年第三季度(7-9月),公司实现营业收入168.98亿元,同比下降26.59%;实现归属于母公司股东的净利润76.79亿元,同比下降20.19%。
…………………………………….
三季度单季利润出现回落,核心原因一目了然:三季度A股成交持续萎缩,两市交易量大幅下滑,直接压制经纪佣金与自营收益。
成交量属于公开数据,市场交投走弱早已被提前预判,因此单季业绩下滑完全在预期之内,不必过度悲观。
………………………………..
公司作为行业龙头,业务结构均衡,抗周期能力较强。
券商业绩天生跟随市场成交量波动,属于行业正常周期现象。
后续只需持续跟踪两市成交额变化,耐心等待市场活跃度回暖即可。
……………………………………