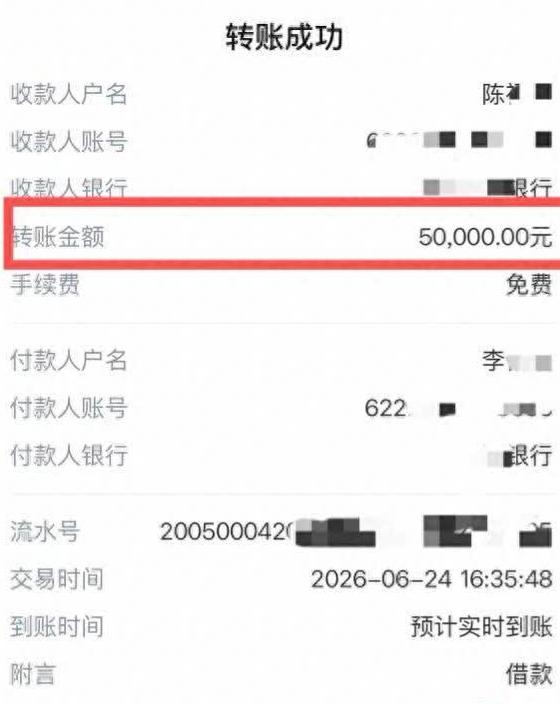
这心真够粗的!南宁一女子手机银行转5万元,本想转给“陈X英”,却点错转给名字相近的“陈F英”。陈X英没收到,女子核对才发现转错。她赶紧联系银行想拦下,银行称钱已到账,还被系统自动划走,去还陈F英逾期的信用卡欠款。女子找到陈F英,对方写了承诺书,说这钱不是自己的,盼银行退给女子。可女子拿承诺书找银行,银行不认,让她拿法院判决书来。女子当场傻眼!
一名女子打算通过手机银行给陈X英转5万元,翻找联系人的时候没留意,列表里还有个名字十分相近的陈F英,她手一点就把钱转了过去。
直到陈X英迟迟没收到钱找上门核对,女子才反应过来自己转错了人。
她慌慌张张给银行打电话想拦截这笔钱,可银行的答复给她浇了冷水:钱早就到了对方账户,而且已经被系统自动扣划,全部用来偿还陈F英逾期的信用卡欠款了。
女子不甘心,辗转找到了陈F英,对方倒是没耍赖,当场出具了一份承诺书,明确说这5万元不是自己的钱,同意银行把钱返还给女子。
女子本以为拿着这份承诺书就能把钱要回来,可银行工作人员直接告诉她,个人承诺书没有效力,想要回这笔钱,得拿法院的生效判决书来。
这话让女子彻底傻了眼,明明是自己转错的钱,对方也承认了,怎么到银行这儿就行不通了。很多人看到这儿都会替女子抱不平,觉得银行太死板,甚至有人指责银行故意扣钱不还。
但抛开情绪看整件事,银行的做法看似不通情理,实则是按规则办事,背后有明确的合同和法律依据,并不是故意刁难。
要弄明白这件事,得先理清其中的两层法律关系。第一层是银行和陈F英之间的信用卡债权债务关系。
陈F英信用卡逾期未还,她当初办理信用卡时,和银行签订的领用合约里,基本都会有明确的扣划条款:持卡人若未按时足额还款,银行有权从持卡人在本行开立的所有存款账户中,直接扣划相应资金用于清偿欠款。
这是双方事先约定好的合同内容,只要扣划的金额与逾期欠款相符,银行的操作就是完全合规合法的。关键在于,钱一旦转入陈F英的账户,在银行系统和法律层面,就属于陈F英的个人存款。
银行执行扣划时,只需要确认账户里有足额存款、持卡人有逾期欠款,就可以按照合约操作,没有义务去追溯这笔钱的来源,更没有权力甄别这笔存款是不是持卡人“应得”的。
简单说,银行扣的是陈F英账户里的钱,至于钱是谁转的、为什么转,不在银行扣划时的审查范围内。
再看第二层,转错账的女子和陈F英之间的关系,这属于典型的不当得利。
陈F英没有任何合法依据收到这5万元,哪怕这笔钱最终被用来偿还了她自己的信用卡债务,本质上也是她的债务被他人清偿,她实际获得了财产利益,而女子遭受了对应的损失,两者有直接的因果关系,完全符合不当得利的法律特征。
很多人疑惑,陈F英都写了承诺书承认钱是转错的,银行为什么不认?原因很简单,这份承诺书只是两人之间的私下约定,仅对双方有约束力,对银行没有法律效力。
银行的扣划行为是基于和陈F英的信用卡合约,属于合法完成的交易,银行没有权限仅凭一份个人声明,就撤销已经完成的扣划、把钱退回去。
如果银行这么做了,就等于擅自违反了和持卡人的合同,也违反了银行账户管理的相关规定,一旦出现纠纷,银行要承担相应的法律责任。
说白了,银行没有权力判定这笔钱的最终归属,只有法院出具的生效判决书,才是具有强制执行力的权属依据,银行必须按照司法文书执行。
所以女子维权的正确方向,从来都不是找银行要钱,而是起诉陈F英要求返还不当得利。她手里的转账记录、沟通记录还有陈F英出具的承诺书,都是非常有力的证据,只要向法院提起诉讼,基本都能得到支持。
拿到判决书之后,就可以申请强制执行,哪怕陈F英暂时没有全额还款能力,也可以通过分期等方式逐步履行,远比拿着承诺书反复找银行协商有效得多。
现实中很多人都有个误区,觉得转错账了找银行就能撤销。实际上,只有ATM机转账有24小时的撤销窗口期,在资金到账前可以申请撤回。
但手机银行、网上银行选择实时到账的话,交易一旦完成,资金就进入对方账户,银行无权私自划转他人账户里的资金,这既是保护储户的财产安全,也是维护整个支付体系的秩序。
这件事最该提醒所有人的是,转账时千万别嫌麻烦,一定要仔细核对收款人的姓名和账号,尤其是通讯录里有名字相近的联系人时,多核对一秒钟,就能避免后续一大堆麻烦。
真要是遇到转错账的情况,也别乱了阵脚,先联系对方协商,协商不成及时走法律程序,找对责任主体,才能最快挽回损失。