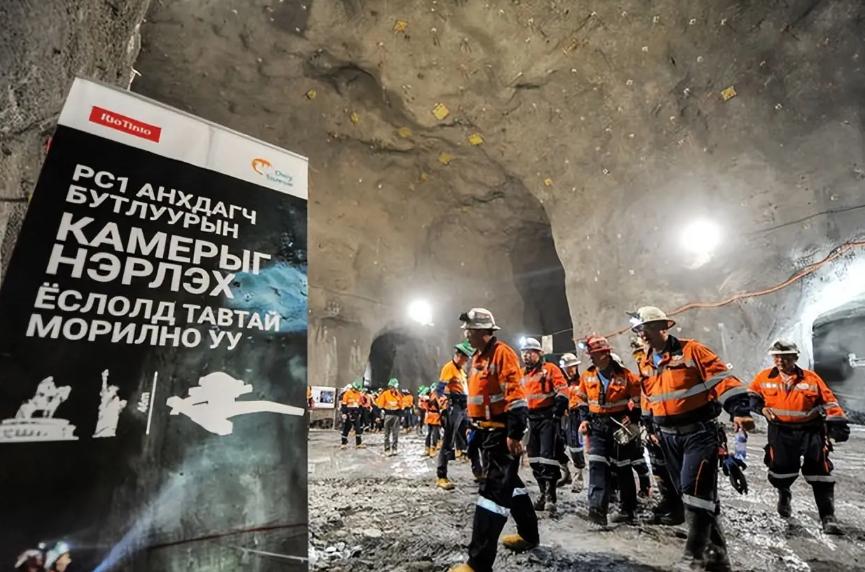
“卖给谁都不准卖给中国!”蒙古将最大铜矿卖给澳大利亚,还特意在合同里加了禁令,不准把矿石转售到中国。
明明中国近在隔壁,运输成本低,同时还是全球最大的铜进口国,蒙古却为了讨好西方硬要舍近求远,有钱不赚,这是个什么操作?
在甘其毛都口岸跑了近十年跨境运输的老王,刷到奥尤陶勒盖矿区新视频时,大概会笑出声来。画面里崭新的电动重卡来回倒运铜精矿,车身上印的标识来自中国国家电投。禁令写了十几年,车却一天没停过往南边开。
把时间拨回2009年,乌兰巴托把奥尤陶勒盖66%的股权交到力拓手里,自己留34%,签字时在纸缝里塞进一整套附加条件:不准从中国买电,不准把铜精矿直接卖给中国,连运输路线都最好绕开那条最顺的通道。姿态摆得很足,账本却不会陪着演戏。
先拆“不准卖中国”这条禁令的含金量。矿距中蒙边境只有80公里,铜精矿又笨又重,从矿区南下到内蒙古冶炼厂半天车程;要绕开中国找替代买家,得先穿戈壁公路再换海运,运费能把利润啃掉一大块。合同里能写“不卖给谁”,写不出运费,也写不出买家在哪儿。
结果就是禁令变成了一张贴在墙上的标语,风一吹就卷边。2025年前九个月,蒙古对华出口铜精粉164.71万吨,同比涨了近四成,货值39.45亿美元。
2026年上半年,对华铜精矿出口占比直接干到99.9%。甘其毛都口岸的卡车队列从来没断过,禁令写在纸上,车队开在通往中国冶炼厂的公路上。
电的账本更荒诞。矿区原本可以从内蒙古电网拉线,每度电四毛美元上下,稳定便宜随叫随到;禁令一出,力拓只能在戈壁滩上自己盖电厂,发出来的电每度一块二,一年光电力成本多烧掉约三亿美元。蒙古给力拓上的第一道锁,锁住的不是中国电,是项目自己的现金流。
但真正把蒙古自己拖进泥潭的,还不是这些面子条款,而是里子的金融结构。蒙古那34%的股份压根不是拿现金买的,是靠向力拓借的股东贷款撑起来的,利率长期在11%以上,协议白纸黑字:贷款没还清之前不分红。守着价值上万亿美元的矿,手里攥着的是一张被利息不断啃薄的欠条。
分红从最初设想的2019年前后,一路推到2037年,后续评估甚至推到2041年。矿一车一车往南运,蒙古政府账上却几乎见不到现金,政客等不起,街头的牧民也等不起。2025年,奥尤陶勒盖交的税费占全国合并财政税收约9%,分量摆在那儿,可利润分配的阀门被高息贷款拧得死死的。
所以2026年6月乌兰巴托坐回谈判桌,根本不是什么“回头是岸”的顿悟,而是一笔算到肉疼的止损。管理成本砍掉22亿美元,蒙方收益多拿15亿美元,股东贷款利率从10.5%压到7.9%,光利息省下62亿美元,重谈窗口从七年一次改成三年一谈。
力拓没有发善心,是矿终于开始下金蛋的时候,主人看清了金蛋一直在替利息打工。
所以,蒙古当年那套操作,压根不是“反华”,而是一个内陆小国把商业合同当成外交筹码的经典翻车。 “第三邻国”思路的算盘是拉西方巨头进来平衡身边两个大邻居,逻辑上不算疯。但它犯了一个要命的错:把“卖给谁”当成了立场表态,而不是当成事先盘算的生意。
矿不会因为开发商换了国籍就长腿跑到别处去,它认最近的路、最稳的买家、最便宜的运费。力拓接手时以为自己摘到了果子
坐进去才发现是一张必须长期和地主反复谈判的牌桌——地下矿预算从53亿美元一路超到70亿以上,投产推迟近两年半,连美国监管机构都追着力拓掏了1.3875亿美元和解金。两个主角互相掐着脖子,谁也没赢。
到了2026年,连最讽刺的一幕都凑齐了。6月,蒙古一个叫“激进改革运动”的团体封锁了通往矿区的道路,铜精矿发往中国的卡车排成长龙动弹不得,抗议者喊的是“把矿收益分给老百姓”。
可他们堵住的,恰恰是这座矿唯一能产生现金流的出口。八十公里的边境线,成了力拓和蒙古互相勒脖子的那根绳子。
真正值得琢磨的,是这件事跟“中国赢没赢”没多大关系。中国铜精矿对外依存度摆在那里,2025年精炼铜消费1658万吨,占全球近六成,自己矿产铜只有180万吨上下,买家就在门口,不需要谁施舍订单。
蒙古绕了一大圈,最后供电、通路、装备、市场全落回门口,唯独股权名单里没有中方资本——这恰恰说明地理和成本比政治口号更硬。
力拓2026年三季度奥尤陶勒盖产量同比涨了27%,年化运行率摸到45万吨上下,矿山确实在放量。但放出来的铜往哪走,合同管不住,戈壁滩上的卡车司机最清楚。老王们不会去读那份2009年的协议,他们只知道排队过关的车一眼望不到头,运费和铜价才是硬道理。
信源:
力拓2026年第三季度生产报告(Oyu Tolgoi产量同比增27%、年化约45万吨);中国海关及甘其毛都口岸铜精粉进口数据(2025年前九个月对华164.71万吨、2026年上半年对华占比99.9%,经多家中文媒体转引)