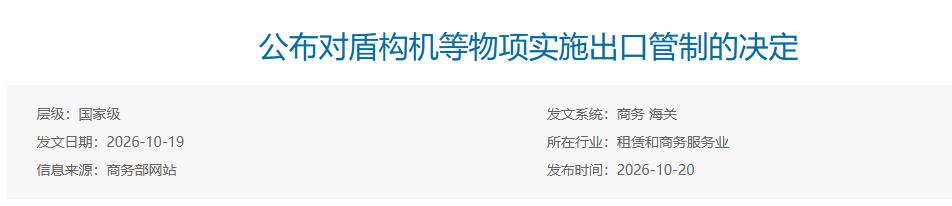
10月19 号,我们的商务部和海关总署发布 50 号公告,对一批工程设备和核心零部件实施出口管制。
公告名单不长,分量很沉。盾构机、硬岩掘进机整机,加上刀具刀盘、螺旋输送机、管片拼装机、主驱动系统,以及专门用于这些设备的再制造技术。步履式挖掘机和海拔三千米以上的高原型湿喷机一并列入。11月18日生效。
很多人第一反应是“卡脖子”。方向反了。这次不是防守,是给一套已经攥在手里的产业权力,补上行使它的程序。
看一组数字就明白底气在哪。截至2025年,中国盾构机占全球市场份额超过70%,国产化率95%,核心部件完全自给。
全球每卖出十台盾构机,七台从中国的车间里推出来。出口管制的前提是你有东西可管,且管了之后对方找不到同等规模的替代。七十 percent的份额摆在那里,许可制度才不是一张空文。
真正的杠杆,藏在整机和零部件的体量差里。2026年1到9月,掘进机整机出口4.26亿美元,零部件出口163.98亿美元。
零部件是整机的将近四十倍。一台盾构机动辄数千万,单笔订单少,交付周期以年计,整机贸易天然是项目驱动的。零部件不一样,刀盘要换,主驱动要修,螺旋输送机要保养,管片拼装机要适配新的地质条件。
整机卖出去只是关系的开始,后面十几年的维护、换件、翻新,才是持续发生的现金流。管住整机,影响的是几个大项目的交付节点。管住零部件和再制造技术,影响的是全球存量盾构机的日常运转和寿命延续。
这才是公告里最安静也最硬的一笔。再制造技术单列管制编码,等于告诉所有已经买了中国盾构机的客户:机器是你的,但让它继续转下去的能力,在许可框架里。旧机翻修、换刀盘、修主驱动,综合成本只有新机的三成,交付周期缩短四分之一。
这条路被纳入审批视野之后,“买整机—用十年—翻新再用”的循环,每一个节点都需要看一眼出口许可的脸色。
公告对出口目的地做了区分:向与中国存在争议的敏感国家和地区出口,需要申请许可;向其他地区出口,走登记填报,最终用户须承诺不向敏感地区转移。这套设计的功能不是全面禁运。全面禁运是一刀切,切完就完了。
许可制度是一根可以拧的阀门,敏感方向拧紧,其他方向留出通道,通道上装一个可追溯的登记器。合规的生意照做,不合规的路径逐段收窄。
印度和越南的反应,恰好把阀门的实际效果照了出来。印度孟买到艾哈迈达巴德的高铁项目,盾构机是从德国海瑞克买的,但海瑞克在中国广州的工厂生产。
设备里含稀土永磁材料,需要中方的最终用户证明和技术用途报告才能放行,项目隧道施工已经延期了九次。换品牌解决不了问题,因为德国品牌的供应链关键环节本身就扎在中国的产业链里。
越南的剧本更典型。10月15日河内官宣五条地铁、拟采购超过一百台盾构机,打的是用超级大单让中国厂商互相压价的算盘。四天之后,50号公告落地。厂商的报价权被收进了许可审批的框架里。
过去是越南坐在牌桌对面,看几家中国公司互相砸价。现在牌桌上坐着的不是业务员,是握着出口许可的审批主体。
厂商报出去的低价如果不符合管制要求,拿不到许可,报价就是一张废纸。压价的前提是有多个互相独立的竞价对手,当所有对手背后站着同一个审批主体时,竞价这个动作本身就失去了意义。
商务部发言人的定性是“军民两用属性”,符合国际通行做法。这句话不是外交辞令。盾构机挖的是地铁和铁路隧道,但同样的能力可以用来修地下指挥设施、边境通道和防护工程。
一台能在复杂地层里持续掘进数公里的机器,它的用途边界从来不只由买方的申报单决定。把“最终用途”纳入审查,等于把判断权从买方的承诺移到了出口方的审批桌上。
这件事真正的转折意义,不在某几个项目会不会黄。在于中国在盾构机这个品类上,完成了一次从“卖设备的人”到“定规则的人”的身份切换。二十年前,一台进口盾构机报价数千万,维修时外国工程师拉起警戒线,中方人员连靠近看一眼都不行。
今天,全球七成的产能在自己手里,核心部件不再受制于人,出口管制是把这种产业位置翻译成规则语言的动作。
规则语言的分量,不取决于措辞多强硬,取决于执行的时候对方有没有绕开的路径。零部件的体量、再制造技术的闭环、七成的市场份额、九成五的国产化率,这几样东西叠在一起,绕开的路径被一段一段收窄。
11月18日之后,盾构机贸易的定价逻辑和交付逻辑都会变。变的不是中国能不能卖,是卖给谁、怎么卖、卖出去之后还能不能接着用,这些问题的答案,开始需要在北京的审批窗口里找。